
Açılış
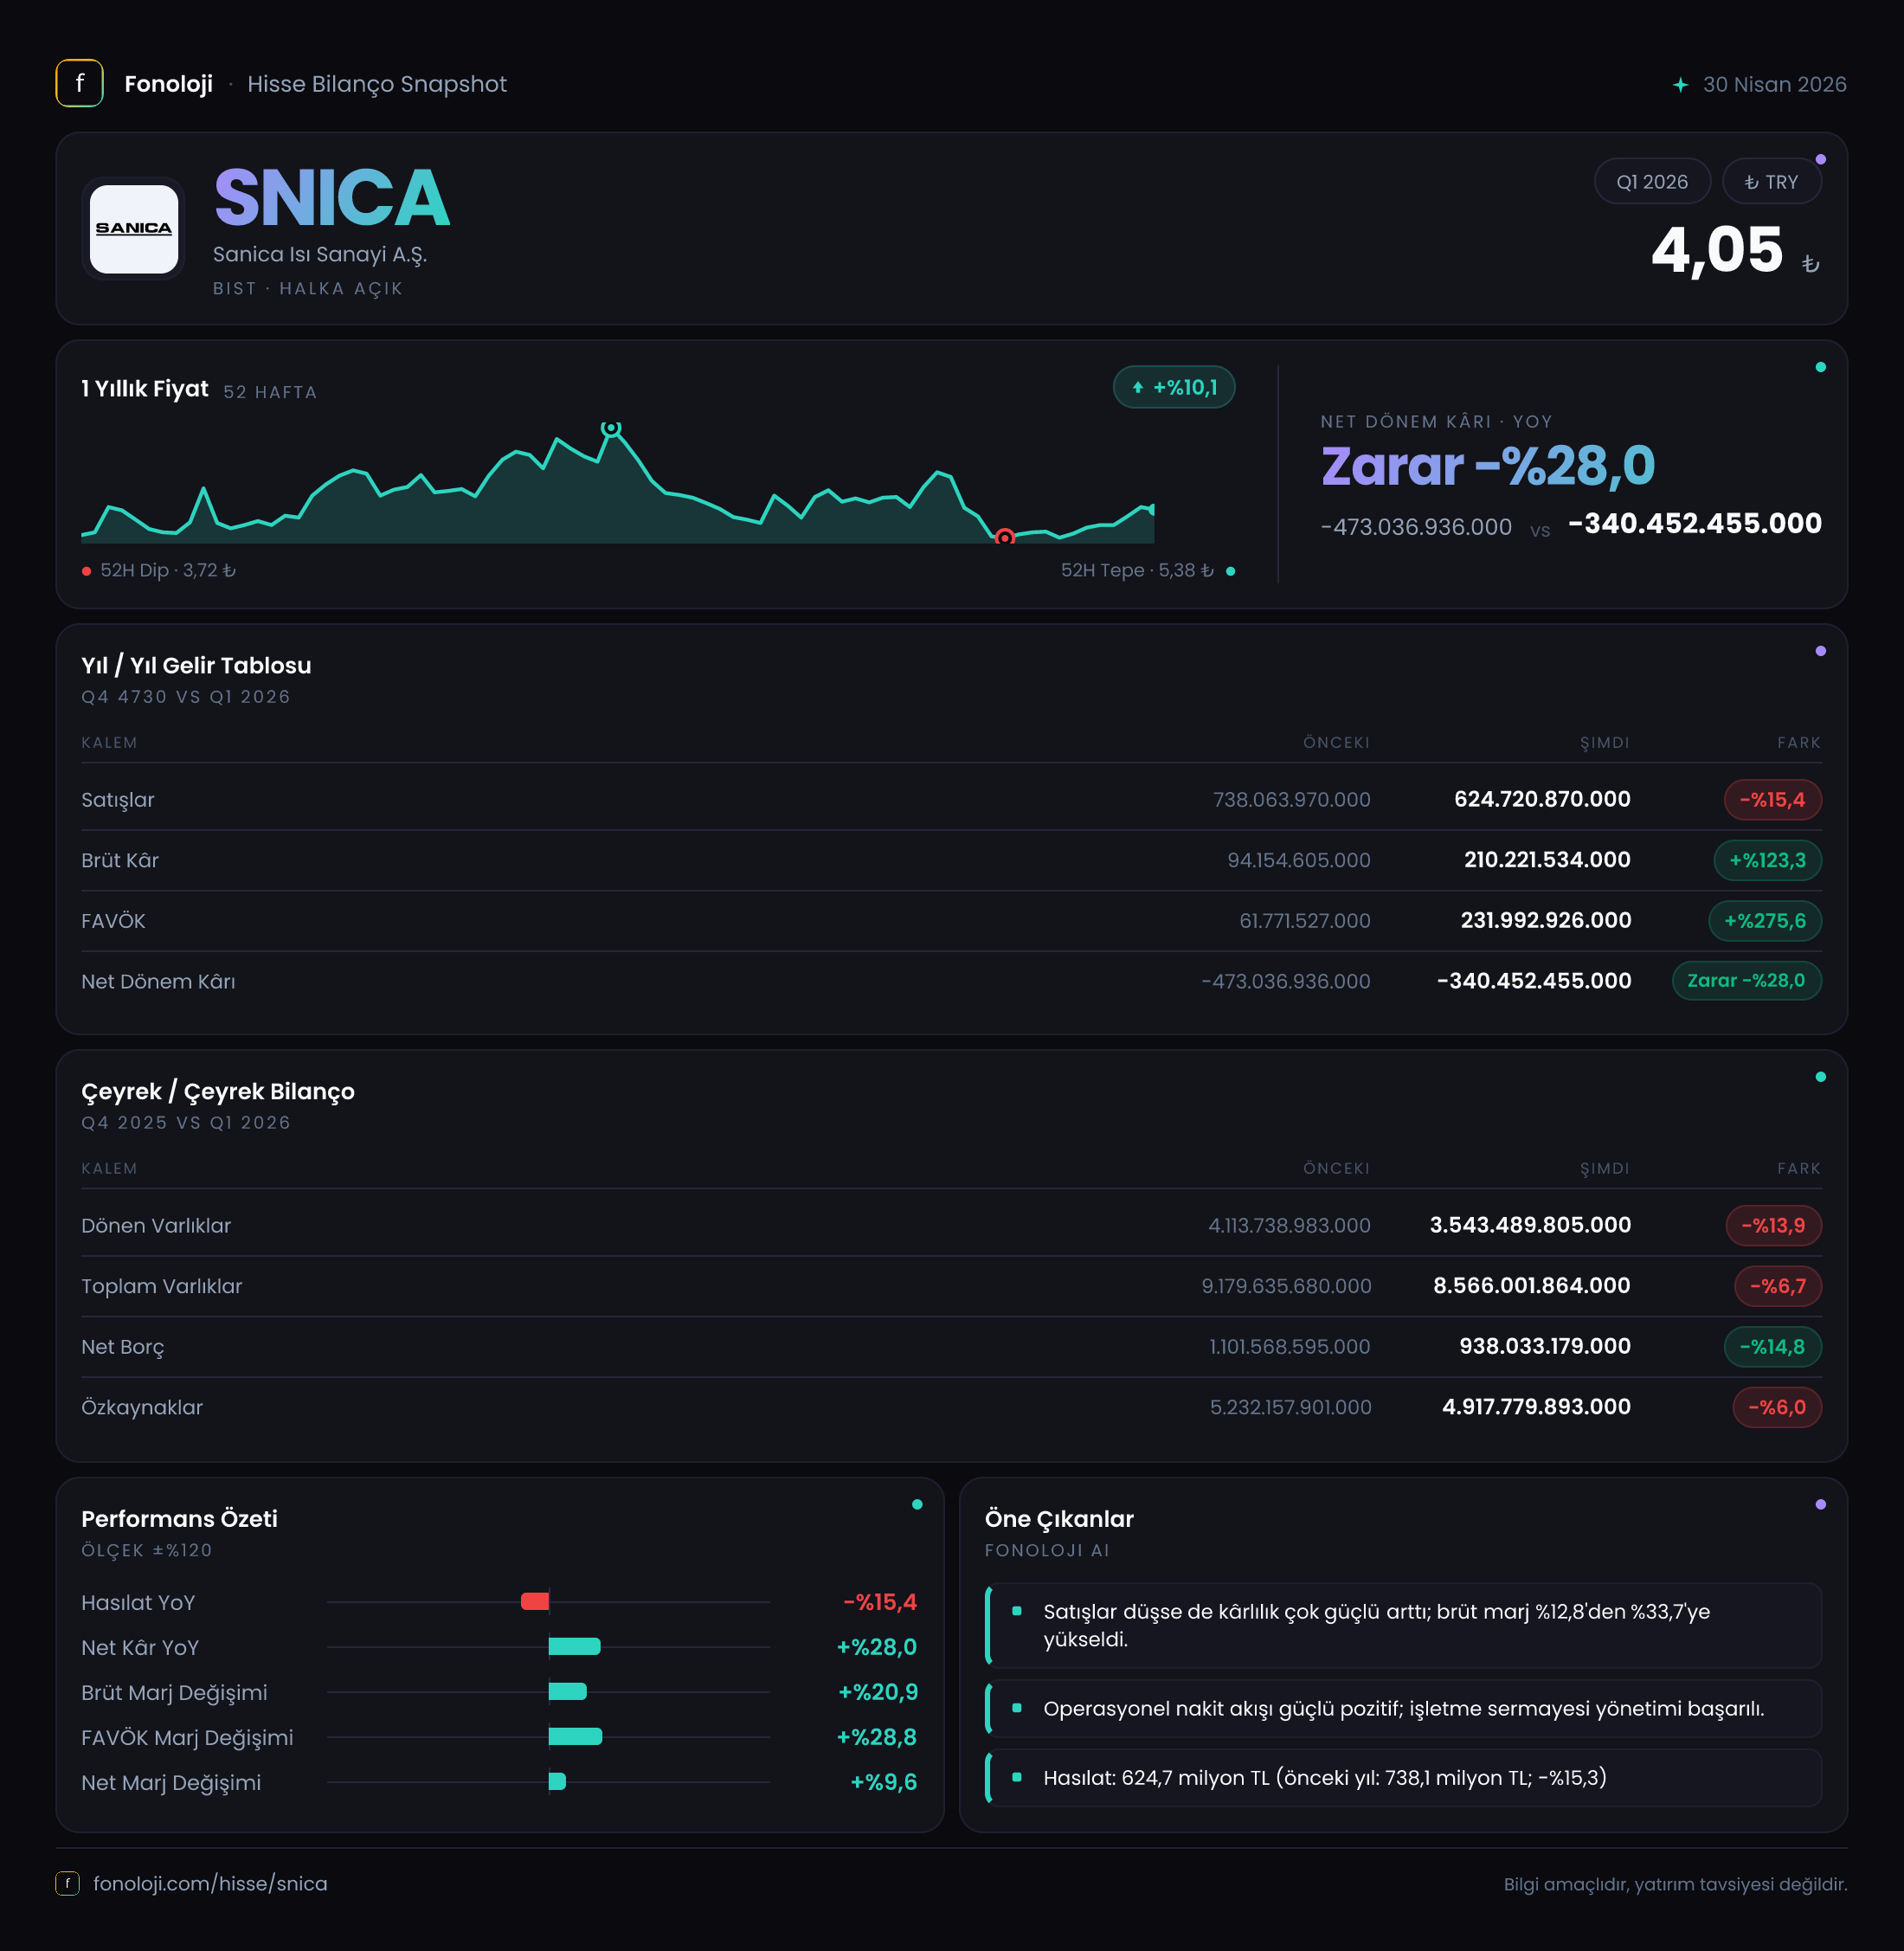
Sanica Isı, ısıtma, sıhhi tesisat ve benzeri yapı ürünleri üreten bir sanayi şirketi olarak 2026 yılının ilk çeyreğinde satış tarafında daralma yaşarken operasyonel kârlılığını belirgin biçimde güçlendirdi. Satışlar geçen yılın aynı dönemine göre %15,4 düşerek 624,7 milyon TL’ye geriledi; buna karşın brüt kâr %123,3, FAVÖK ise %212 arttı. Bu tablo, şirketin daha düşük ciroyu çok daha yüksek marjlarla yönetebildiğini gösteriyor.
Ancak hikâyenin diğer tarafında enflasyon muhasebesi ve finansal yapı baskısı bulunuyor. Net parasal pozisyon zararı 379,7 milyon TL seviyesinde kalırken net dönem zararı da 340,5 milyon TL oldu. Dolayısıyla operasyonel iyileşme güçlü olsa da bu iyileşme henüz şirketi net kâr bölgesine taşımış değil.
Satış Hikayesi
Sanica Isı’nın satışları 2025/3 dönemindeki 738,1 milyon TL’den 2026/3’te 624,7 milyon TL’ye indi. Nominal olarak 113,4 milyon TL’lik bu azalma, satış hacmi, ürün fiyatları, ihracat-yurt içi dağılımı veya ürün karması hakkında ayrıntılı veri olmadan tek başına yorumlanmamalı. Yine de Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, cironun nominal olarak %15,4 daralması reel açıdan daha belirgin bir zayıflığa işaret ediyor.
Başka bir ifadeyle şirket, fiyat artışlarının yüksek olduğu bir dönemde geçen yılın aynı çeyreğinden daha düşük bir satış geliri üretmiş. Bu durum talep koşulları, satış hacmi veya müşteri/ürün karması açısından izlenmesi gereken bir başlık oluşturuyor. Satışlardaki gerilemeye rağmen kârlılığın artması, şirketin düşük marjlı işlerden uzaklaşıp daha kârlı ürün veya kanallara ağırlık vermiş olabileceğini düşündürüyor; ancak ürün bazında veri bulunmadığı için bunun kalıcı bir stratejik dönüşüm mü yoksa dönemsel bir etki mi olduğu henüz net değil.
Çeyreklik karşılaştırma için mevcut veri yalnızca 2025/3 dönemini içeriyor. Bu nedenle 2026/3 sonuçlarının 2025’in son çeyreğine veya 2026’nın önceki çeyreğine göre ivme kazanıp kazanmadığını değerlendirmek için sonraki dönemleri beklemek gerekiyor.
Kârlılık
Şirketin bu çeyrekteki en güçlü tarafı marj performansı. Brüt kâr 210,2 milyon TL’ye yükselirken brüt kâr marjı yaklaşık %33,7 oldu. Geçen yıl aynı dönemde brüt kâr 94,2 milyon TL, brüt marj ise yaklaşık %12,8 seviyesindeydi. Böylece brüt marjda yaklaşık 20,9 puanlık dikkat çekici bir artış gerçekleşti.
Bu gelişme, satışlar azalmasına rağmen ürün başına veya satış karması başına daha fazla brüt kâr üretildiğini gösteriyor. Ancak sürdürülebilirlik açısından kritik soru şu: Bu sıçrama maliyet kontrolü ve kalıcı fiyatlama gücünden mi kaynaklandı, yoksa stok maliyeti, kur veya dönemsel ürün karması gibi tek seferlik etkenler mi rol oynadı? Gelecek çeyreklerde brüt marjın %30’un üzerinde korunup korunamayacağı, operasyonel toparlanmanın kalıcılığını gösterecek.
FAVÖK de 51,5 milyon TL’den 160,6 milyon TL’ye çıkarak üç kattan fazla arttı. FAVÖK marjı yaklaşık %7,0’dan %25,7’ye yükseldi. Brüt kâr ile FAVÖK arasındaki fark bu dönemde yaklaşık 49,6 milyon TL olurken, geçen yıl aynı fark yaklaşık 42,7 milyon TL seviyesindeydi. Bu, brüt kârdaki artışın önemli bölümünün faaliyet giderleri sonrasında da korunduğunu gösteriyor.
Buna rağmen net zarar 340,5 milyon TL seviyesinde bulunuyor. Geçen yılki 473,0 milyon TL zarara kıyasla zarar %28 azalmış olsa da şirket hâlâ satışlarının yaklaşık %54,5’i kadar net zarar yazıyor. Geçen yıl bu oran yaklaşık %64,1 idi. Operasyonel kârlılığın net kâra dönüşememesinin en belirgin nedeni, 379,7 milyon TL’lik net parasal pozisyon zararı başta olmak üzere finansal ve enflasyon muhasebesi etkilerinin FAVÖK’ü aşan büyüklükte olması.
Bilanço Sağlığı
Bilanço, yıl sonuna göre küçülmüş ancak borçluluk tarafında kısmi bir rahatlama göstermiş durumda. Dönen varlıklar 4,1 milyar TL’den 3,5 milyar TL’ye gerileyerek %13,9 azaldı. Duran varlıklar ise %0,9 düşüşle 5,0 milyar TL’ye indi. Böylece toplam varlıklar 9,2 milyar TL’den 8,6 milyar TL’ye geriledi.
Dönen varlıklardaki düşüş; nakit, ticari alacak veya stok kalemlerinde azalma olabileceğini düşündürür, ancak bu kalemlerin kırılımı verilmediği için likidite değişiminin kaynağı kesin olarak belirlenemiyor. Yatırımcı açısından burada özellikle kısa vadeli borçlar ile nakit ve stok seviyelerinin birlikte takip edilmesi önemli.
Net borç 1,1 milyar TL’den 938,0 milyon TL’ye gerileyerek %14,8 azaldı. Bu, bilanço açısından olumlu bir hareket. Ancak mevcut çeyrek FAVÖK’ü üzerinden hesaplandığında net borç/FAVÖK yaklaşık 5,8x seviyesinde. Bu oran yıllıklandırılmış FAVÖK kullanılmadığı için temkinli okunmalı; yine de şirketin borç yükünün operasyonel kâra göre hâlâ yüksek olduğunu gösteriyor.
Özkaynaklar da 5,2 milyar TL’den 4,9 milyar TL’ye geriledi. Net zarar ve enflasyon muhasebesi etkileri özkaynakları aşağı çekiyor. Özkaynakların toplam varlıklara oranı yaklaşık %57 ile hâlâ önemli bir tampon sağlasa da, zarar devam ettiği sürece bu tamponun aşınma riski bulunuyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında şirketin net parasal pozisyon zararı 405,1 milyon TL’den 379,7 milyon TL’ye geriledi. Yüzde olarak %6,3’lük iyileşme var; ancak zarar tutarı hâlâ son derece yüksek. Bu kalem, şirketin enflasyon muhasebesi uygulaması sonucunda parasal varlık ve yükümlülük yapısından kaynaklanan kaybı gösteriyor.
Net parasal pozisyon zararının FAVÖK’ün yaklaşık 2,4 katı büyüklüğünde olması, operasyonel toparlanmanın net kâra geçişini sınırlıyor. Burada önemli nokta, bu zararın doğrudan nakit çıkışıyla bire bir aynı anlama gelmemesi; ancak yüksek enflasyon ortamında bilançonun parasal pozisyonunun şirket sonuçlarını ciddi biçimde etkilediğini göstermesi. Şirketin net borcunu azaltması olumlu olsa da, faaliyet kârının bu muhasebesel ve finansal baskıyı karşılayacak seviyeye ulaşması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Sanica Isı’nın 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat: Satışlar düşerken brüt marjın %12,8’den %33,7’ye, FAVÖK marjının ise %7,0’dan %25,7’ye yükselmesi güçlü bir operasyonel iyileşmeye işaret ediyor.
- Fırsat: Net borcun 938,0 milyon TL’ye inmesi, borçluluk tarafında yıl sonuna göre olumlu bir adım.
- Risk: Cirodaki %15,4’lük düşüş, yüksek enflasyon ortamında reel talep ve satış hacmi açısından daha ciddi bir zayıflık anlamına gelebilir.
- Risk: 340,5 milyon TL’lik net zarar ve 379,7 milyon TL’lik net parasal pozisyon zararı, operasyonel kârın henüz hissedar kârına dönüşmediğini gösteriyor.
- Dikkat noktası: Gelecek dönemlerde brüt ve FAVÖK marjlarının korunması, satışların yeniden büyümesi ve net borç/FAVÖK oranının düşmesi birlikte izlenmeli.
Özetle şirket operasyonel verimlilik açısından güçlü bir çeyrek geçirmiş, ancak net kârlılık ve enflasyon muhasebesi etkileri bakımından toparlanma tamamlanmış değil. Bu sonuçlar, “zarar azalıyor” mesajını destekliyor; fakat henüz “kârlı ve dengeli büyüme başladı” sonucunu doğrulamıyor. Yatırım tavsiyesi değildir.