
Açılış
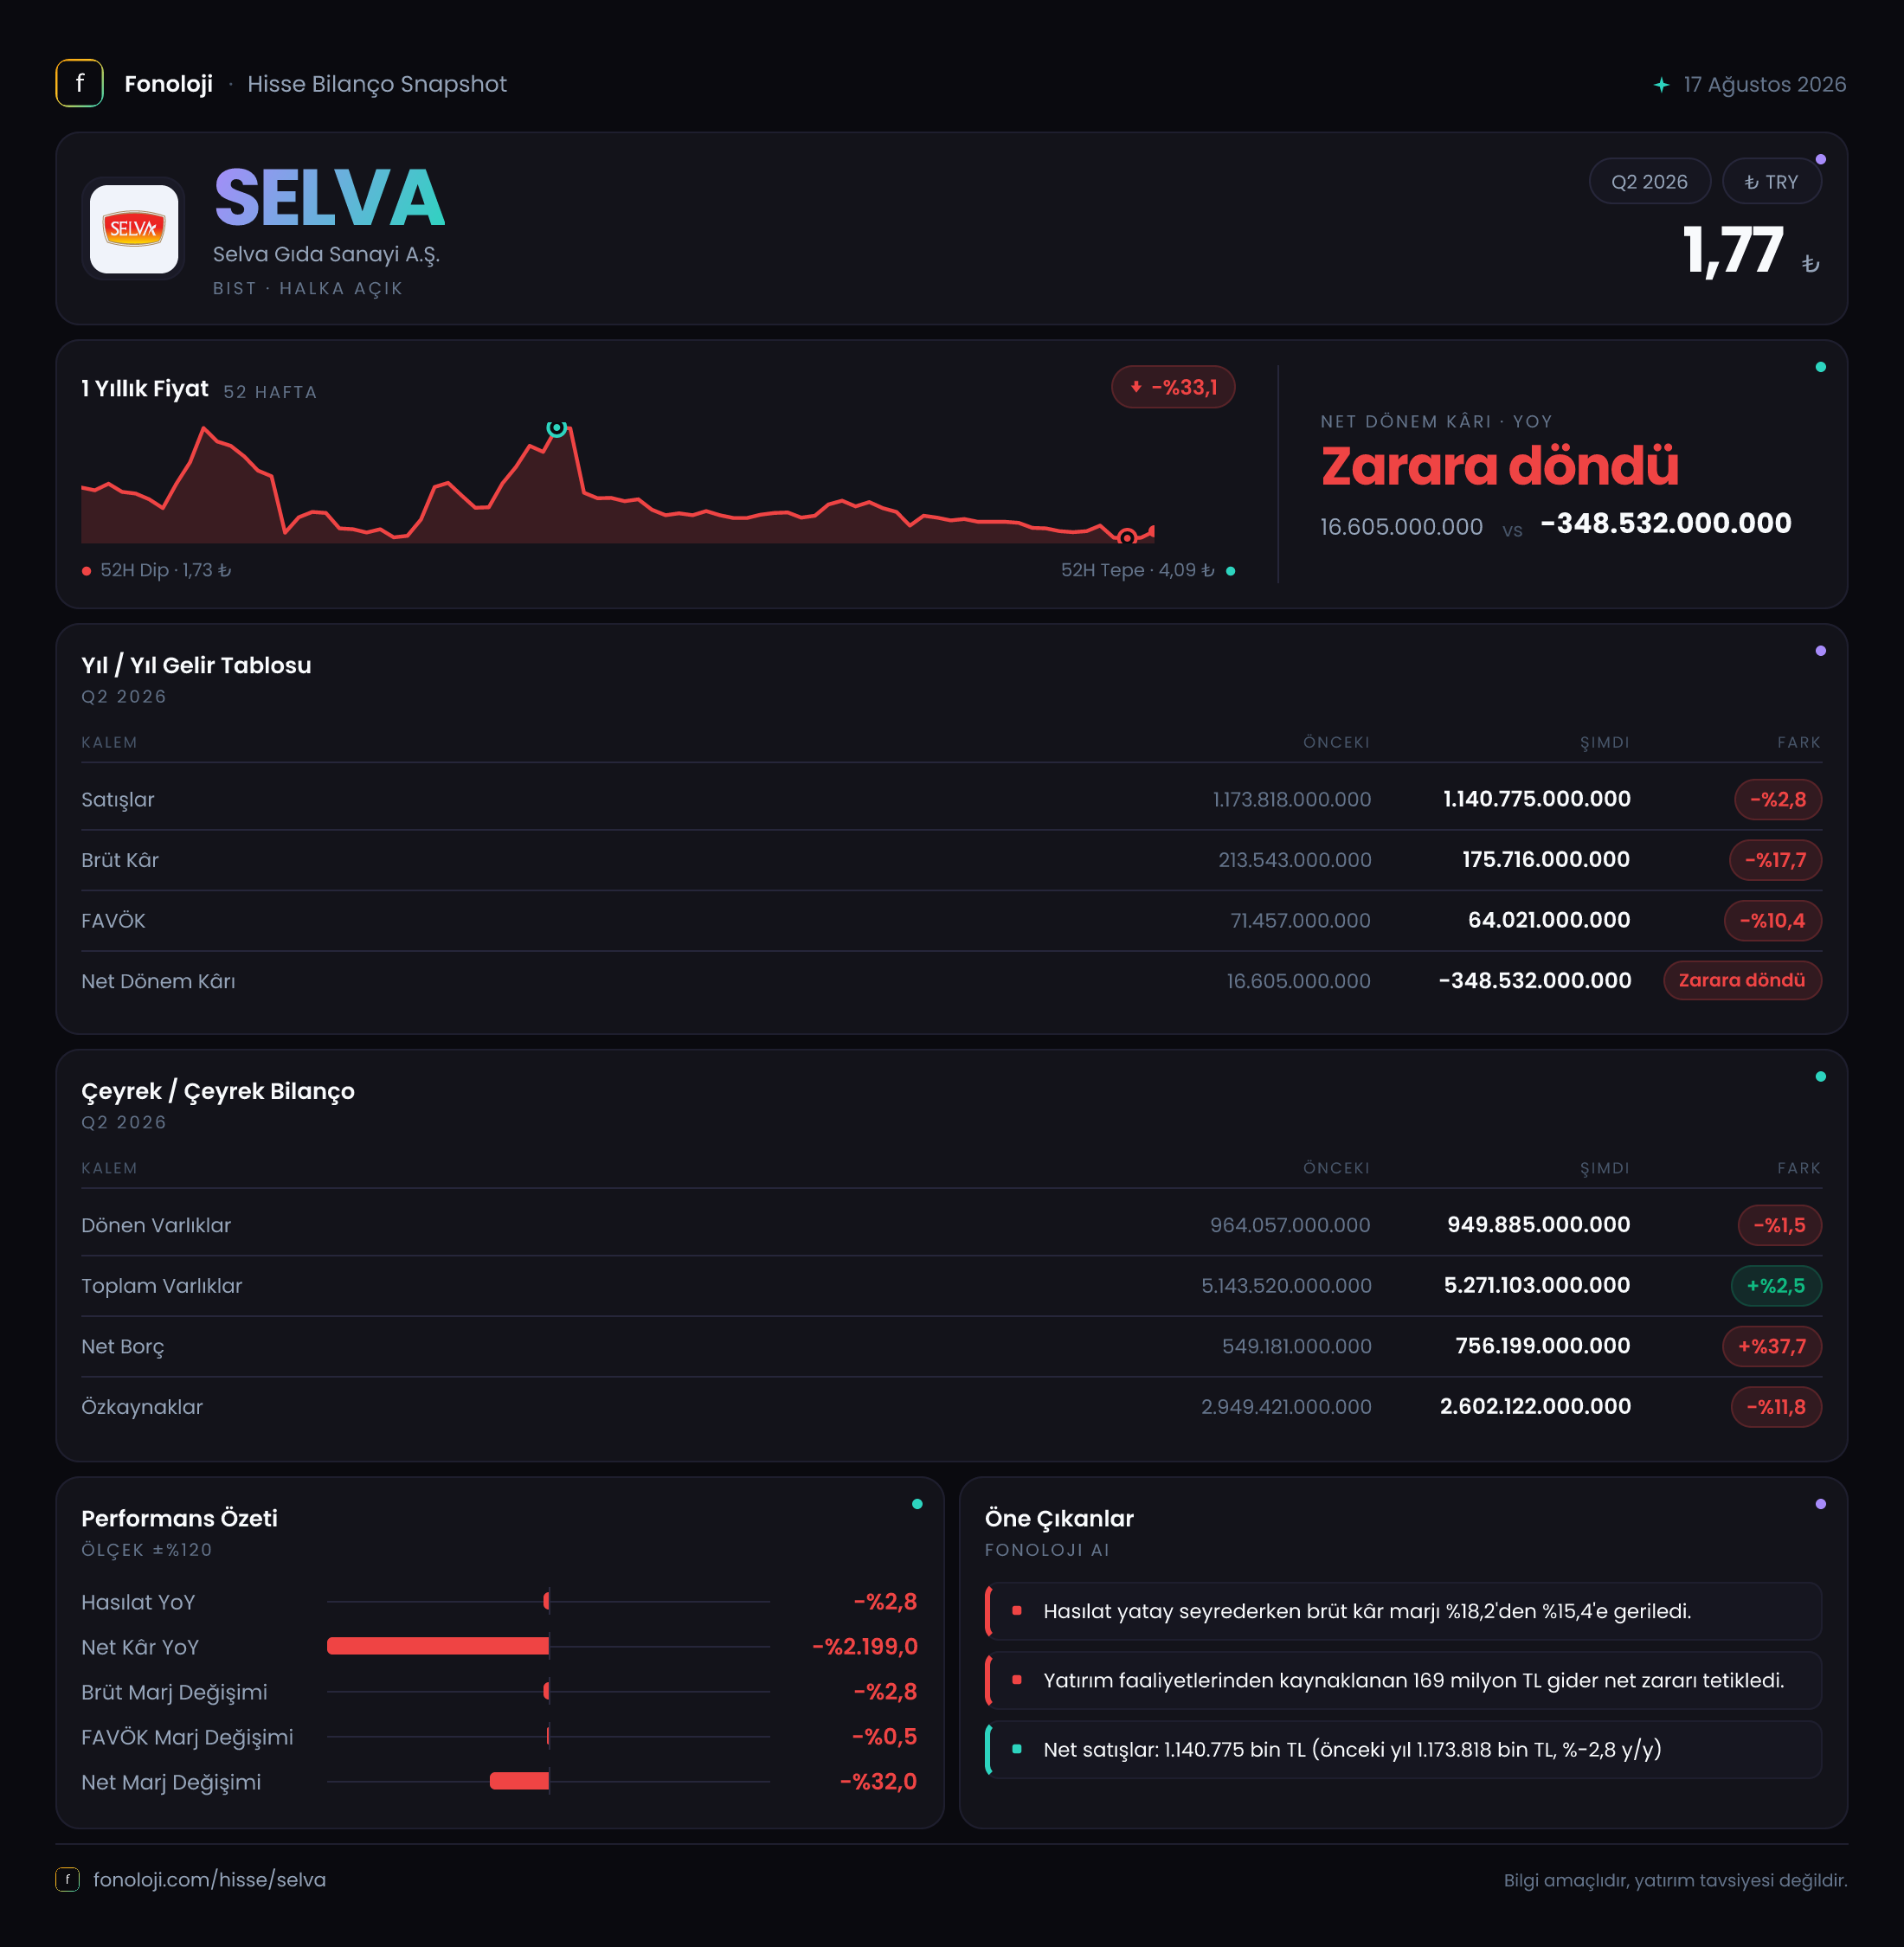
Selva Gıda, ağırlıklı olarak makarna ve unlu mamuller alanında faaliyet gösteren, gıda sektörünün temel tüketim dinamiklerinden yararlanan bir şirket. Ancak 2026/6AB finansalları, satışların yatay-aşağı seyrettiği, operasyonel marjların daraldığı ve net borcun arttığı bir döneme işaret ediyor. En dikkat çekici başlık ise, şirketin 170,8 milyon TL net parasal kazanç elde etmesine rağmen dönemi 348,5 milyon TL net zararla tamamlaması. Bu tablo, operasyonel performansın yanı sıra finansman giderleri, enflasyon muhasebesi dışındaki kalemler ve bilanço yapısının da yakından izlenmesi gerektiğini gösteriyor.
Satış Hikayesi
Selva’nın 2026’nın ilk altı ayındaki satışları 1,1 milyar TL oldu. Geçen yılın aynı dönemindeki 1,2 milyar TL satışa göre nominal gerileme %2,8 seviyesinde kaldı. Yüzeyde bu düşüş sınırlı görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışların reel olarak belirgin biçimde zayıfladığı anlaşılıyor. Başka bir ifadeyle şirket, fiyat artışlarını satış hacmi veya ürün karmasıyla destekleyememiş; ciro enflasyona karşı korunamamış.
Üstelik satışlardaki sınırlı düşüş, brüt kârdaki gerilemeyle birlikte okunmalı. Satışlar yalnızca %2,8 azalırken brüt kâr %17,7 düşerek 213,5 milyon TL’den 175,7 milyon TL’ye indi. Bu fark, maliyetlerin satışlardan daha hızlı arttığını veya ürün karmasının daha düşük marjlı ürünlere kaydığını düşündürüyor. Ancak mevcut veride hacim, fiyat ve ürün bazlı ayrım bulunmadığı için bu etkinin hangi kanaldan geldiğini kesinleştirmek mümkün değil.
Çeyreklik trend açısından elimizde sınırlı veri bulunuyor. 2025/6 dönemindeki 539,6 milyon TL’lik satış ile karşılaştırıldığında, 2026/6AB rakamı doğrudan yılın ilk altı ayına aitse dönem kapsamlarının tam olarak eşleştiğinden emin olmak gerekir. Bu nedenle çeyrek bazlı ivme hakkında kesin hüküm vermek yerine, şirketin gelecek raporlarında ikinci çeyrek satışlarının ilk çeyreğe göre toparlanıp toparlanmadığını izlemek daha sağlıklı olacaktır. Özellikle gıda şirketlerinde fiyat artışı, hacim ve ihracat katkısı birbirinden ayrıştırılmadan yalnızca ciroya bakmak yanıltıcı olabilir.
Kârlılık
Selva’nın brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %17,8 seviyesinden %16,0 seviyesine geriledi. Yaklaşık 1,8 puanlık bu düşüş, hammadde, enerji, işçilik ve lojistik maliyetlerindeki baskının satış fiyatlarına tam olarak yansıtılamadığını gösteriyor. Gıda sektöründe un, ambalaj ve enerji maliyetleri marjlar üzerinde belirleyici olduğundan, brüt marjın yeniden genişleyip genişlemediği önümüzdeki dönemlerin en önemli operasyonel göstergelerinden biri olacak.
FAVÖK ise 64,0 milyon TL olarak gerçekleşti; geçen yılın aynı dönemindeki 71,5 milyon TL’ye göre düşüş %10,4. FAVÖK marjı da yaklaşık %6,0’dan %5,8’e geriledi. Brüt marjdaki düşüşe kıyasla FAVÖK marjındaki bozulmanın daha sınırlı kalması, şirketin faaliyet giderlerinde belirli bir kontrol sağladığını gösteriyor. Bununla birlikte, yaklaşık %6’lık FAVÖK marjı hâlâ oldukça düşük bir tampon anlamına geliyor. Satışlarda küçük bir gerileme veya maliyetlerde yeni bir artış, operasyonel kârlılığı hızlı biçimde aşağı çekebilir.
Net kâr tarafındaki bozulma ise çok daha sert. Şirket, geçen yılın aynı dönemindeki 16,6 milyon TL net kâra karşılık bu dönem 348,5 milyon TL net zarar açıkladı. Net kâr marjı yaklaşık %1,4 pozitif seviyeden %31,7 negatif seviyeye döndü. Operasyonel kârdaki 7,5 milyon TL’lik düşüş tek başına bu zararı açıklamıyor. Dolayısıyla net sonuçta finansman giderleri, kur farkları, değerleme etkileri veya diğer faaliyet dışı kalemlerin önemli rol oynadığı anlaşılıyor; ancak paylaşılan veri bu kalemlerin katkısını ayrıştırmıyor. Yatırımcı açısından burada kritik nokta, zararın ne kadarının tek seferlik, ne kadarının tekrarlayan nitelikte olduğunu şirketin ayrıntılı dipnotlarında incelemek.
Bilanço Sağlığı
Toplam varlıklar, önceki yıl sonuna göre %2,5 artarak 5,3 milyar TL’ye yükseldi. Bu artışın ana kaynağı duran varlıklar oldu; duran varlıklar %3,4 artışla 4,3 milyar TL’ye çıktı. Buna karşılık dönen varlıklar %1,5 gerileyerek 949,9 milyon TL’ye indi. Varlıkların büyük bölümünün duran varlıklarda toplanması, bilanço esnekliğinin sınırlı olabileceğini ve kısa vadeli yükümlülüklerin karşılanmasında işletme sermayesi yönetiminin önemini artırdığını gösteriyor.
Net borç %37,7 artarak 756,2 milyon TL’ye yükseldi. Bu, satışların ve FAVÖK’ün gerilediği bir dönemde dikkat edilmesi gereken olumsuz bir gelişme. Altı aylık FAVÖK üzerinden hesaplandığında net borç/FAVÖK yaklaşık 11,8 kat seviyesinde. FAVÖK’ün yıllıklandırılabileceği varsayımıyla bu oran kabaca 5,9 kata iner; ancak bu basit yıllıklandırma, dönemsel dalgalanmaları dikkate almadığı için ihtiyatla kullanılmalı. Her iki bakış açısında da borçluluk, şirketin düşük operasyonel kârlılığına göre yüksek görünüyor.
Özkaynaklar 2,6 milyar TL’ye gerileyerek %11,8 azaldı. Varlıklar artarken özkaynakların düşmesi, bilançodaki yükümlülüklerin arttığına işaret ediyor. Nitekim toplam varlıklar ile özkaynaklar arasındaki fark üzerinden bakıldığında, yükümlülüklerin yaklaşık 2,2 milyar TL’den 2,7 milyar TL’ye yükseldiği görülüyor. Bu nedenle şirketin bilanço büyümesi şu aşamada özkaynak destekli değil, daha fazla borç ve yükümlülük kullanımıyla gerçekleşmiş görünüyor.
Net Parasal Pozisyon (TAS 29)
Selva, 2026/6AB döneminde 170,8 milyon TL net parasal kazanç kaydetti. Bu tutar, geçen yılki 332,8 milyon TL’ye göre %48,7 daha düşük. Enflasyon muhasebesinde net parasal pozisyon, parasal yükümlülük ve varlıkların enflasyon karşısındaki etkisini yansıtır. Net parasal kazanç, tek başına kasaya giren bir nakit veya operasyonel gelir değildir; muhasebesel bir düzeltme etkisidir.
Bu nedenle net parasal kazancın azalması, şirketin nominal borç ve nakit yapısının enflasyon karşısındaki etkisinin geçen yıla göre daha sınırlı kaldığını gösteriyor. Daha önemlisi, bu kazanç 170,8 milyon TL olmasına rağmen şirketin net zararı 348,5 milyon TL. Yani TAS 29 kaynaklı pozitif etki, diğer gider ve zarar kalemlerini telafi etmeye yetmemiş. Yatırımcı, net parasal kazancı faaliyet kârlılığıyla karıştırmamalı; şirketin gerçek performansını FAVÖK, nakit akışı ve borç servis kapasitesi üzerinden değerlendirmeli.
Yatırımcı için Ne Anlama Geliyor?
Selva’nın bu dönemdeki yatırım hikâyesi, büyüyen satışlardan çok marj toparlanması ve bilanço disiplinine bağlı hale gelmiş durumda. Fırsat tarafında şirketin gıda sektöründe faaliyet göstermesi ve operasyonel olarak pozitif FAVÖK üretmeye devam etmesi öne çıkıyor. Ancak mevcut FAVÖK seviyesi borçluluğu taşımakta zorlanıyor; net borçtaki %37,7’lik artış, düşük marjlarla birleştiğinde finansal riski yükseltiyor.
İzlenmesi gereken başlıklar şunlar:
- Satışların enflasyon üzerinde reel büyümeye dönüp dönmediği,
- Brüt marjın yeniden %17-18 bandına yaklaşıp yaklaşmadığı,
- FAVÖK marjının %6 seviyesinden yukarı taşınıp taşınamayacağı,
- Net borcun azalması ve borç/FAVÖK oranının normalleşmesi,
- 348,5 milyon TL’lik net zararın hangi kalemlerden kaynaklandığı ve tekrarlanıp tekrarlanmayacağı,
- Operasyonel kârın nakit akışına dönüşüp dönüşmediği.
Özetle, 2026/6AB sonuçları Selva için savunmacı bir gıda şirketinden beklenen istikrarlı görünümü henüz sunmuyor. Satışlardaki reel zayıflık, marj daralması, yüksek borçluluk ve net zarar birlikte değerlendirildiğinde riskler ağır basıyor. Kalıcı bir yatırım hikâyesi için önce kârlılığın toparlanması, ardından borçluluğun kontrol altına alınması gerekiyor. Yatırım tavsiyesi değildir.