
Açılış
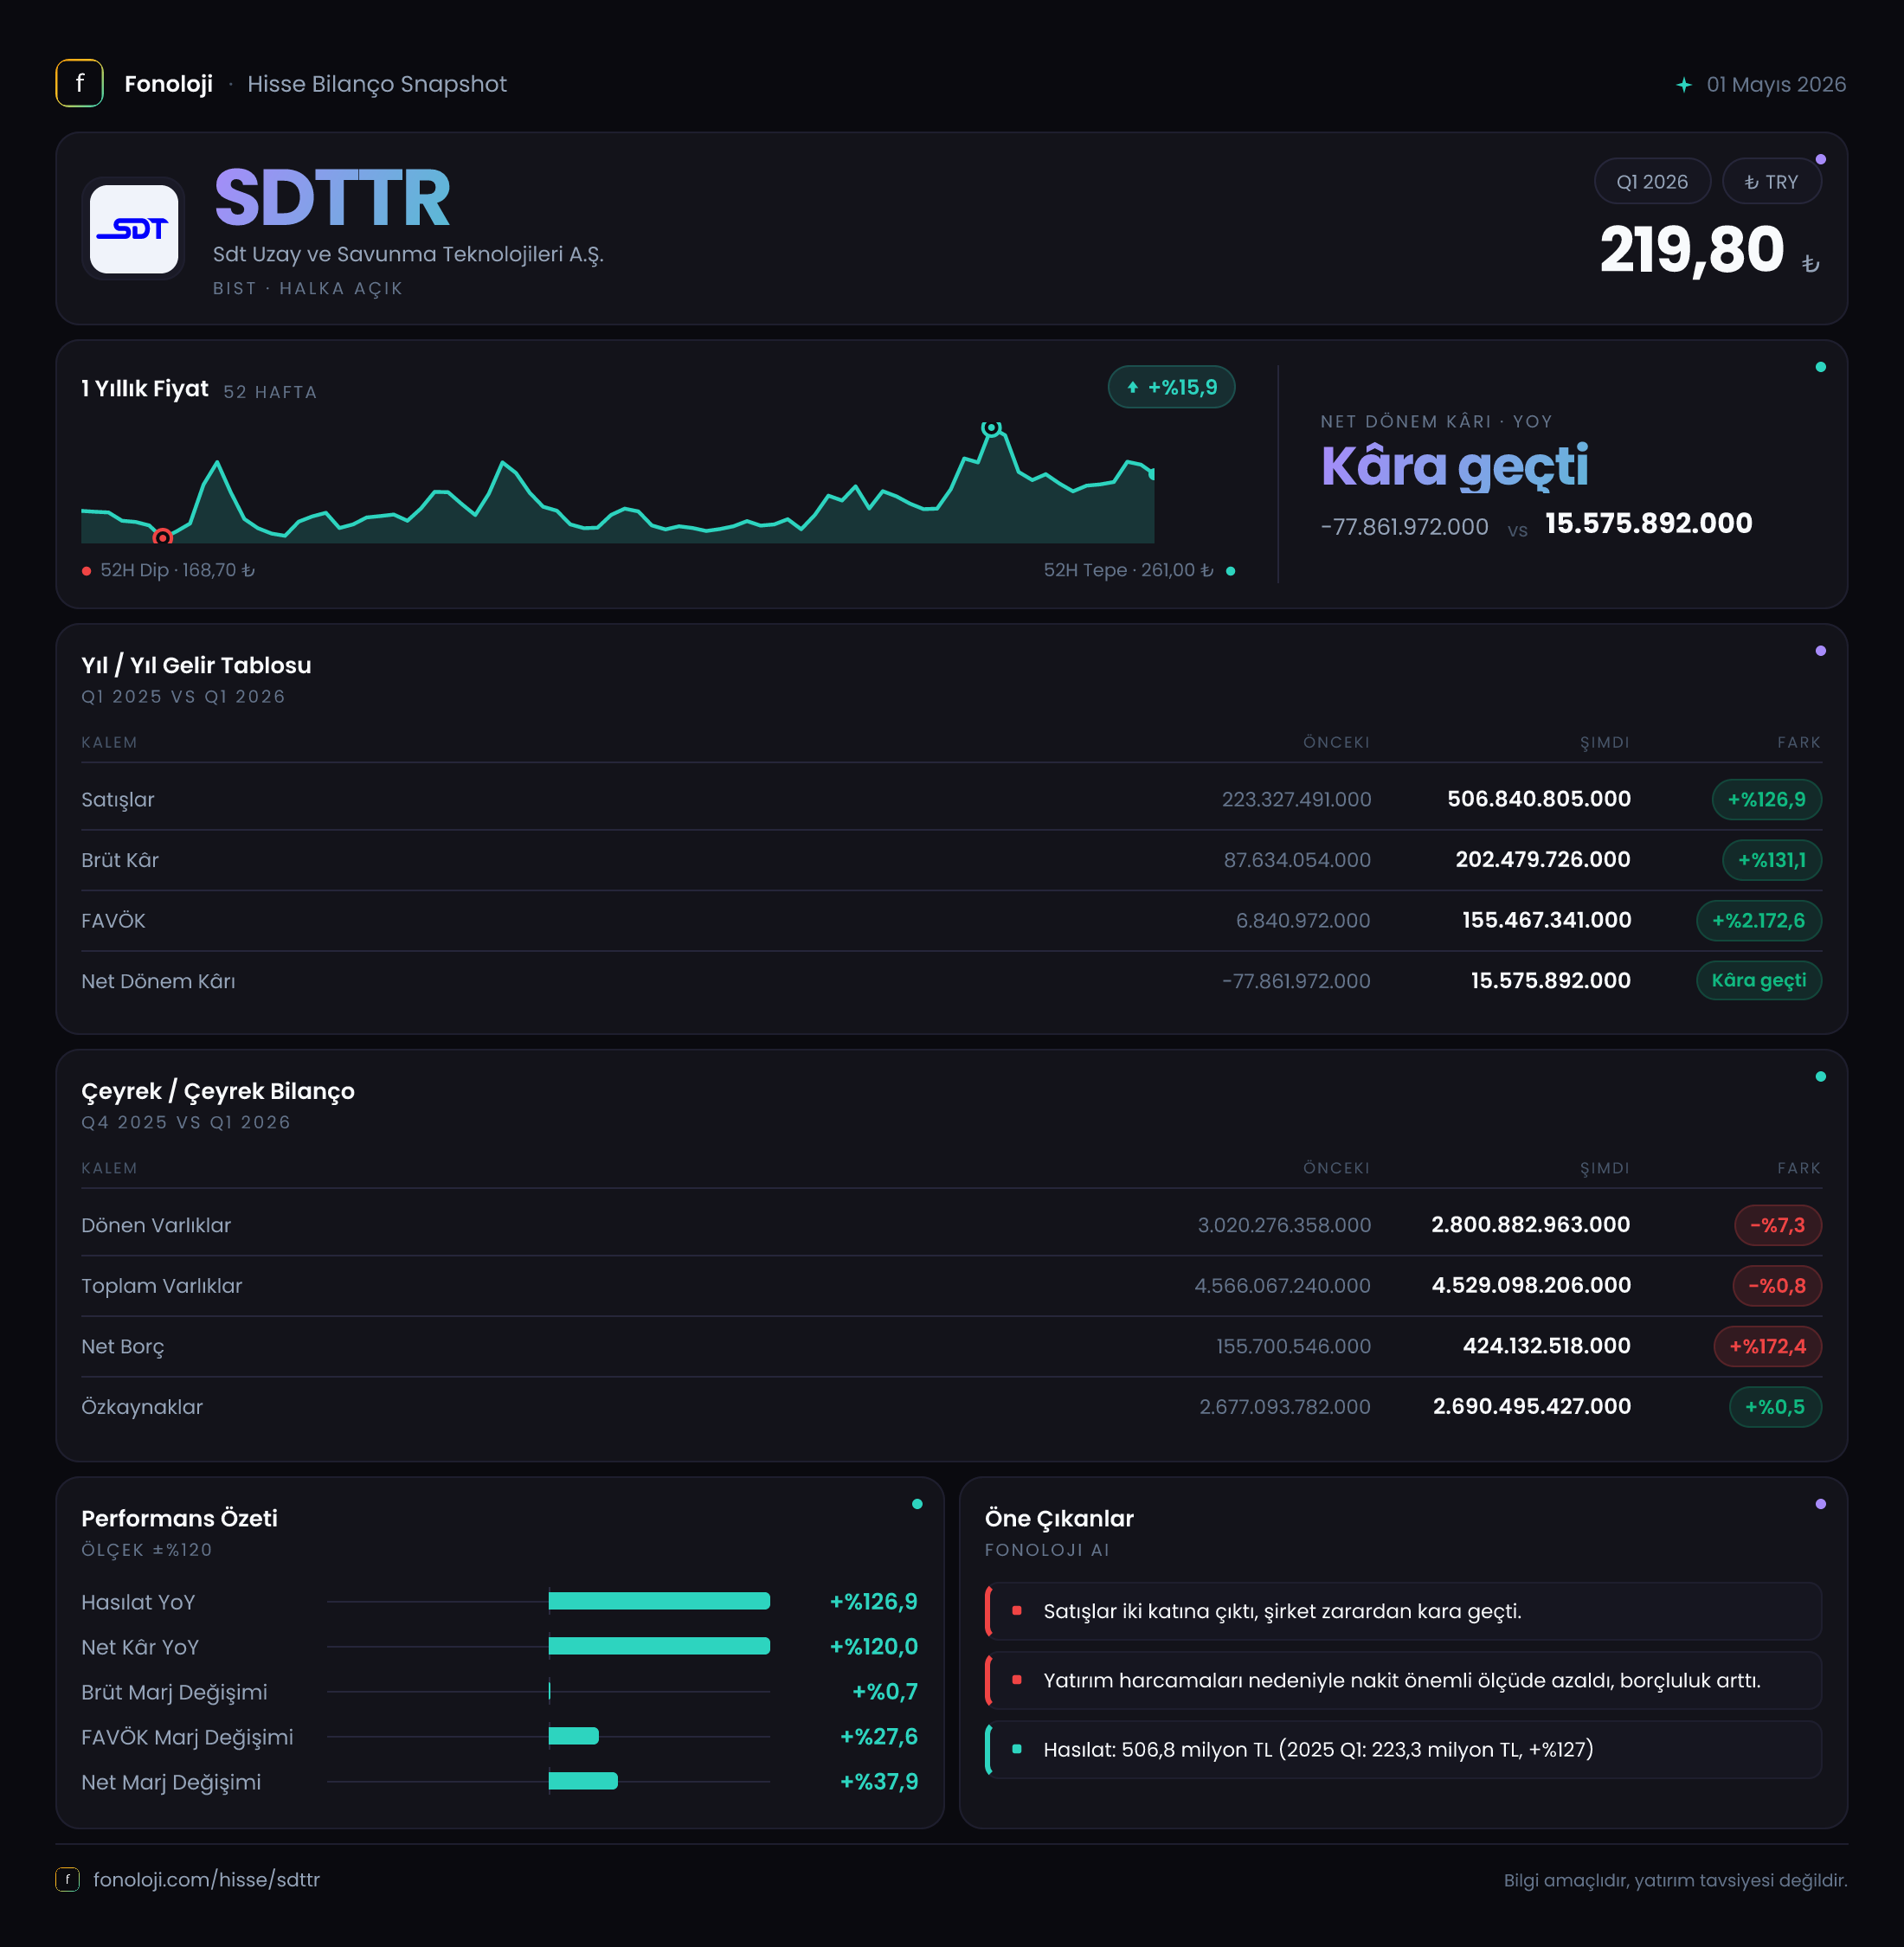
SDT Uzay ve Savunma Teknolojileri, savunma ve uzay teknolojileri alanında faaliyet gösteren, proje bazlı iş yapısı nedeniyle dönemsel dalgalanmalara açık bir şirket. 2026 yılının ilk çeyreğinde şirketin satışları 506,8 milyon TL’ye yükselirken, FAVÖK’ün 140,1 milyon TL’ye çıkması operasyonel tarafta güçlü bir iyileşmeye işaret ediyor. Geçen yıl aynı dönemde yalnızca 5,8 milyon TL olan FAVÖK’ün bu seviyeye taşınması, çeyreğin ana hikâyesi. Buna karşın net kâr 13,9 milyon TL’de kaldı; yani operasyonel başarı henüz aynı ölçüde nihai kâra yansımış değil. Bilanço tarafında ise net borcun belirgin biçimde artması, büyümenin finansman ve nakit dönüşümü açısından yakından izlenmesi gereken başlık olduğunu gösteriyor.
Satış Hikayesi
SDT’nin satışları geçen yılın aynı çeyreğindeki 223,3 milyon TL’den 506,8 milyon TL’ye çıkarak %126,9 arttı. Bu, şirketin bir yıl içinde satışlarını iki kattan fazla büyüttüğü anlamına geliyor. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış yalnızca fiyat artışlarıyla açıklanamayacak kadar yüksek. Kabaca %30 enflasyon varsayımıyla bakıldığında, satış büyümesinin önemli bir bölümü reel büyümeye işaret ediyor. Ancak savunma sektöründe teslimatların proje takvimlerine bağlı olması nedeniyle tek bir çeyrekten kalıcı büyüme trendi sonucu çıkarmamak gerekir.
Satışlardaki artışın niteliği, şirketin kârlılık performansıyla birlikte değerlendirildiğinde daha anlamlı hale geliyor. Brüt kâr satışlardan daha hızlı, %131,1 büyümüş durumda. Bu tablo, yalnızca daha fazla iş yapılmadığını; aynı zamanda satış karmasının veya proje marjlarının da olumlu seyrettiğini gösteriyor.
Bununla birlikte çeyreklik veri setinde 2025/3 dışında karşılaştırılabilir satış verisi bulunmuyor. Dolayısıyla satışların 2025’in son çeyreğine göre ivme kazanıp kazanmadığını veya ilk çeyreğin şirketin yıllık performansında ne kadar temsil edici olduğunu şu aşamada söylemek mümkün değil. Savunma şirketlerinde sipariş ve teslimatların dönemsel yoğunlaşabildiği dikkate alınarak, sonraki çeyreklerde bu büyümenin korunup korunmadığı takip edilmeli.
Kârlılık
SDT’nin brüt kârı 87,6 milyon TL’den 202,5 milyon TL’ye yükseldi. Brüt kâr marjı da geçen yılki yaklaşık %39,2’den %40,0’a çıktı. Marjdaki yaklaşık 0,8 puanlık artış çok büyük görünmese de, satışların iki kattan fazla büyüdüğü bir dönemde şirketin temel üretim veya proje kârlılığını koruması olumlu. Başka bir ifadeyle büyüme, brüt marjı belirgin biçimde aşındırmadan gerçekleşmiş.
Asıl dikkat çekici gelişme FAVÖK tarafında. FAVÖK, geçen yılın ilk çeyreğindeki 5,8 milyon TL’den 140,1 milyon TL’ye çıkarak yaklaşık 24 kat arttı. FAVÖK marjı da %2,6’dan %27,6’ya yükseldi. Bu kadar sert iyileşme, faaliyet giderlerinin satışlara göre daha kontrollü kaldığını, proje teslimlerinin yüksek katkı sağladığını veya geçen yılki düşük bazın etkili olduğunu düşündürüyor. Ancak bu marj seviyesinin sürdürülebilirliği henüz kanıtlanmış değil; özellikle savunma sektöründe bazı projelerin kârlılığı teslimat dönemlerinde yoğunlaşabilir.
Net kâr ise -77,9 milyon TL zarardan 13,9 milyon TL kâra döndü. Bu, sonuçların yönü açısından önemli bir toparlanma olsa da net kâr marjı yalnızca %2,7 seviyesinde. FAVÖK marjının %27,6 olmasına karşılık net kâr marjının bu kadar düşük kalması, faaliyet kârının finansman giderleri, parasal pozisyon, amortisman veya vergi gibi kalemlerle aşağı çekildiğini gösteriyor. Veride bu kalemlerin ayrıntısı bulunmadığı için net kâr üzerindeki etkinin hangisinden kaynaklandığı konusunda kesin hüküm kurmamak gerekir. Özetle, şirketin operasyonel motoru güçlü çalışmış; fakat bu performans henüz bilançonun alt satırında aynı güçle görünür hale gelmemiş.
Bilanço Sağlığı
SDT’nin toplam varlıkları önceki yıl sonundaki 4,6 milyar TL’den 4,5 milyar TL’ye gerileyerek sınırlı biçimde, %0,8 azaldı. Bu gerileme, dönen varlıklardaki %7,3’lük düşüşün etkisiyle gerçekleşti. Dönen varlıklar 3,0 milyar TL’den 2,8 milyar TL’ye inerken duran varlıklar %11,8 artarak 1,7 milyar TL’ye ulaştı. Bu görünüm, varlık yapısında likit veya kısa vadeli kalemlerden duran varlıklara doğru bir kayma olduğunu gösteriyor; ancak nakit, ticari alacak ve stok kırılımı paylaşılmadığı için likidite kalitesini ayrıntılı değerlendirmek mümkün değil.
Özkaynaklar 2,7 milyar TL seviyesinde korunarak yalnızca %0,5 arttı. Toplam varlıklar içindeki özkaynak payı yaklaşık %60 düzeyinde; bu, şirketin bilançosunda önemli bir özkaynak tamponu bulunduğunu gösteriyor. Buna karşın net borç 155,7 milyon TL’den 424,1 milyon TL’ye yükselerek %172,4 arttı. Tutar hâlâ özkaynaklara göre sınırlı görünse de artışın hızı göz ardı edilmemeli.
Net borcun mevcut çeyrek FAVÖK’üne oranı yaklaşık 3,0 kat. İlk çeyrek FAVÖK’ünün yıl geneline benzer şekilde devam edeceği varsayılırsa yıllıklandırılmış oran yaklaşık 1,0 kata gerileyebilir; ancak bu yalnızca mekanik bir hesaplamadır ve proje teslimatlarının dönemsel yapısı nedeniyle temkinli yorumlanmalıdır. Borç artışı, büyümenin işletme sermayesi ihtiyacını artırdığını veya tahsilatların henüz bilançoya tam olarak yansımadığını gösterebilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı geçen yıl aynı dönemdeki 129,7 milyon TL’den 25,5 milyon TL’ye geriledi. Zararın yaklaşık %80,3 azalması, TAS 29’un net kâr üzerindeki olumsuz etkisinin bu çeyrekte belirgin biçimde hafiflediğini gösteriyor.
Bununla birlikte şirket hâlâ net parasal pozisyon kaynaklı zarar yazıyor. Yani enflasyon muhasebesi kârlılığı tamamen destekleyen bir unsur değil; sadece geçen yıla göre daha sınırlı bir baskı yaratıyor. Bu kalemin azalması, parasal varlık ve yükümlülük kompozisyonundaki değişimlerden veya dönem içindeki finansal pozisyonun farklılaşmasından kaynaklanabilir. Veride bu ayrıntılar yer almadığı için tek bir neden atfetmek doğru olmaz. Yatırımcı açısından önemli nokta, operasyonel FAVÖK’teki güçlü artışın TAS 29 etkisiyle net kâra ulaşırken hâlâ ciddi ölçüde törpülenebilmesidir.
Yatırımcı için Ne Anlama Geliyor?
SDT’nin ilk çeyrek sonuçları, operasyonel açıdan güçlü bir başlangıç sunuyor. %126,9’luk satış büyümesi, enflasyonun üzerinde bir performansa ve reel büyüme ihtimaline işaret ediyor. Daha da önemlisi, FAVÖK marjının %27,6’ya yükselmesi şirketin proje kârlılığı ve faaliyet giderleri açısından bu dönemde oldukça başarılı olduğunu gösteriyor.
Bununla birlikte yatırımcıların üç noktayı yakından izlemesi gerekiyor:
- FAVÖK marjı sürdürülebilecek mi? İlk çeyrekteki güçlü marjın sonraki dönemlerde korunması, büyümenin kalitesini belirleyecek.
- Net borç neden arttı? Net borcun 424,1 milyon TL’ye çıkması, satış büyümesinin nakde dönüşümünü ve işletme sermayesi yönetimini önemli hale getiriyor.
- Operasyonel kâr net kâra ne ölçüde yansıyacak? FAVÖK ile net kâr arasındaki farkın gelecek çeyreklerde daralıp daralmadığı takip edilmeli.
Genel tablo, güçlü satış ve faaliyet kârlılığı nedeniyle olumlu; ancak net borçtaki hızlı artış, düşük net kâr marjı ve sınırlı çeyreklik karşılaştırma nedeniyle temkin payı bırakıyor. SDT için asıl test, ilk çeyrekteki yüksek marjların tek seferlik bir proje etkisi olmadığını ve artan borcun sürdürülebilir nakit akışıyla desteklendiğini göstermek olacak. Yatırım tavsiyesi değildir.