
Açılış
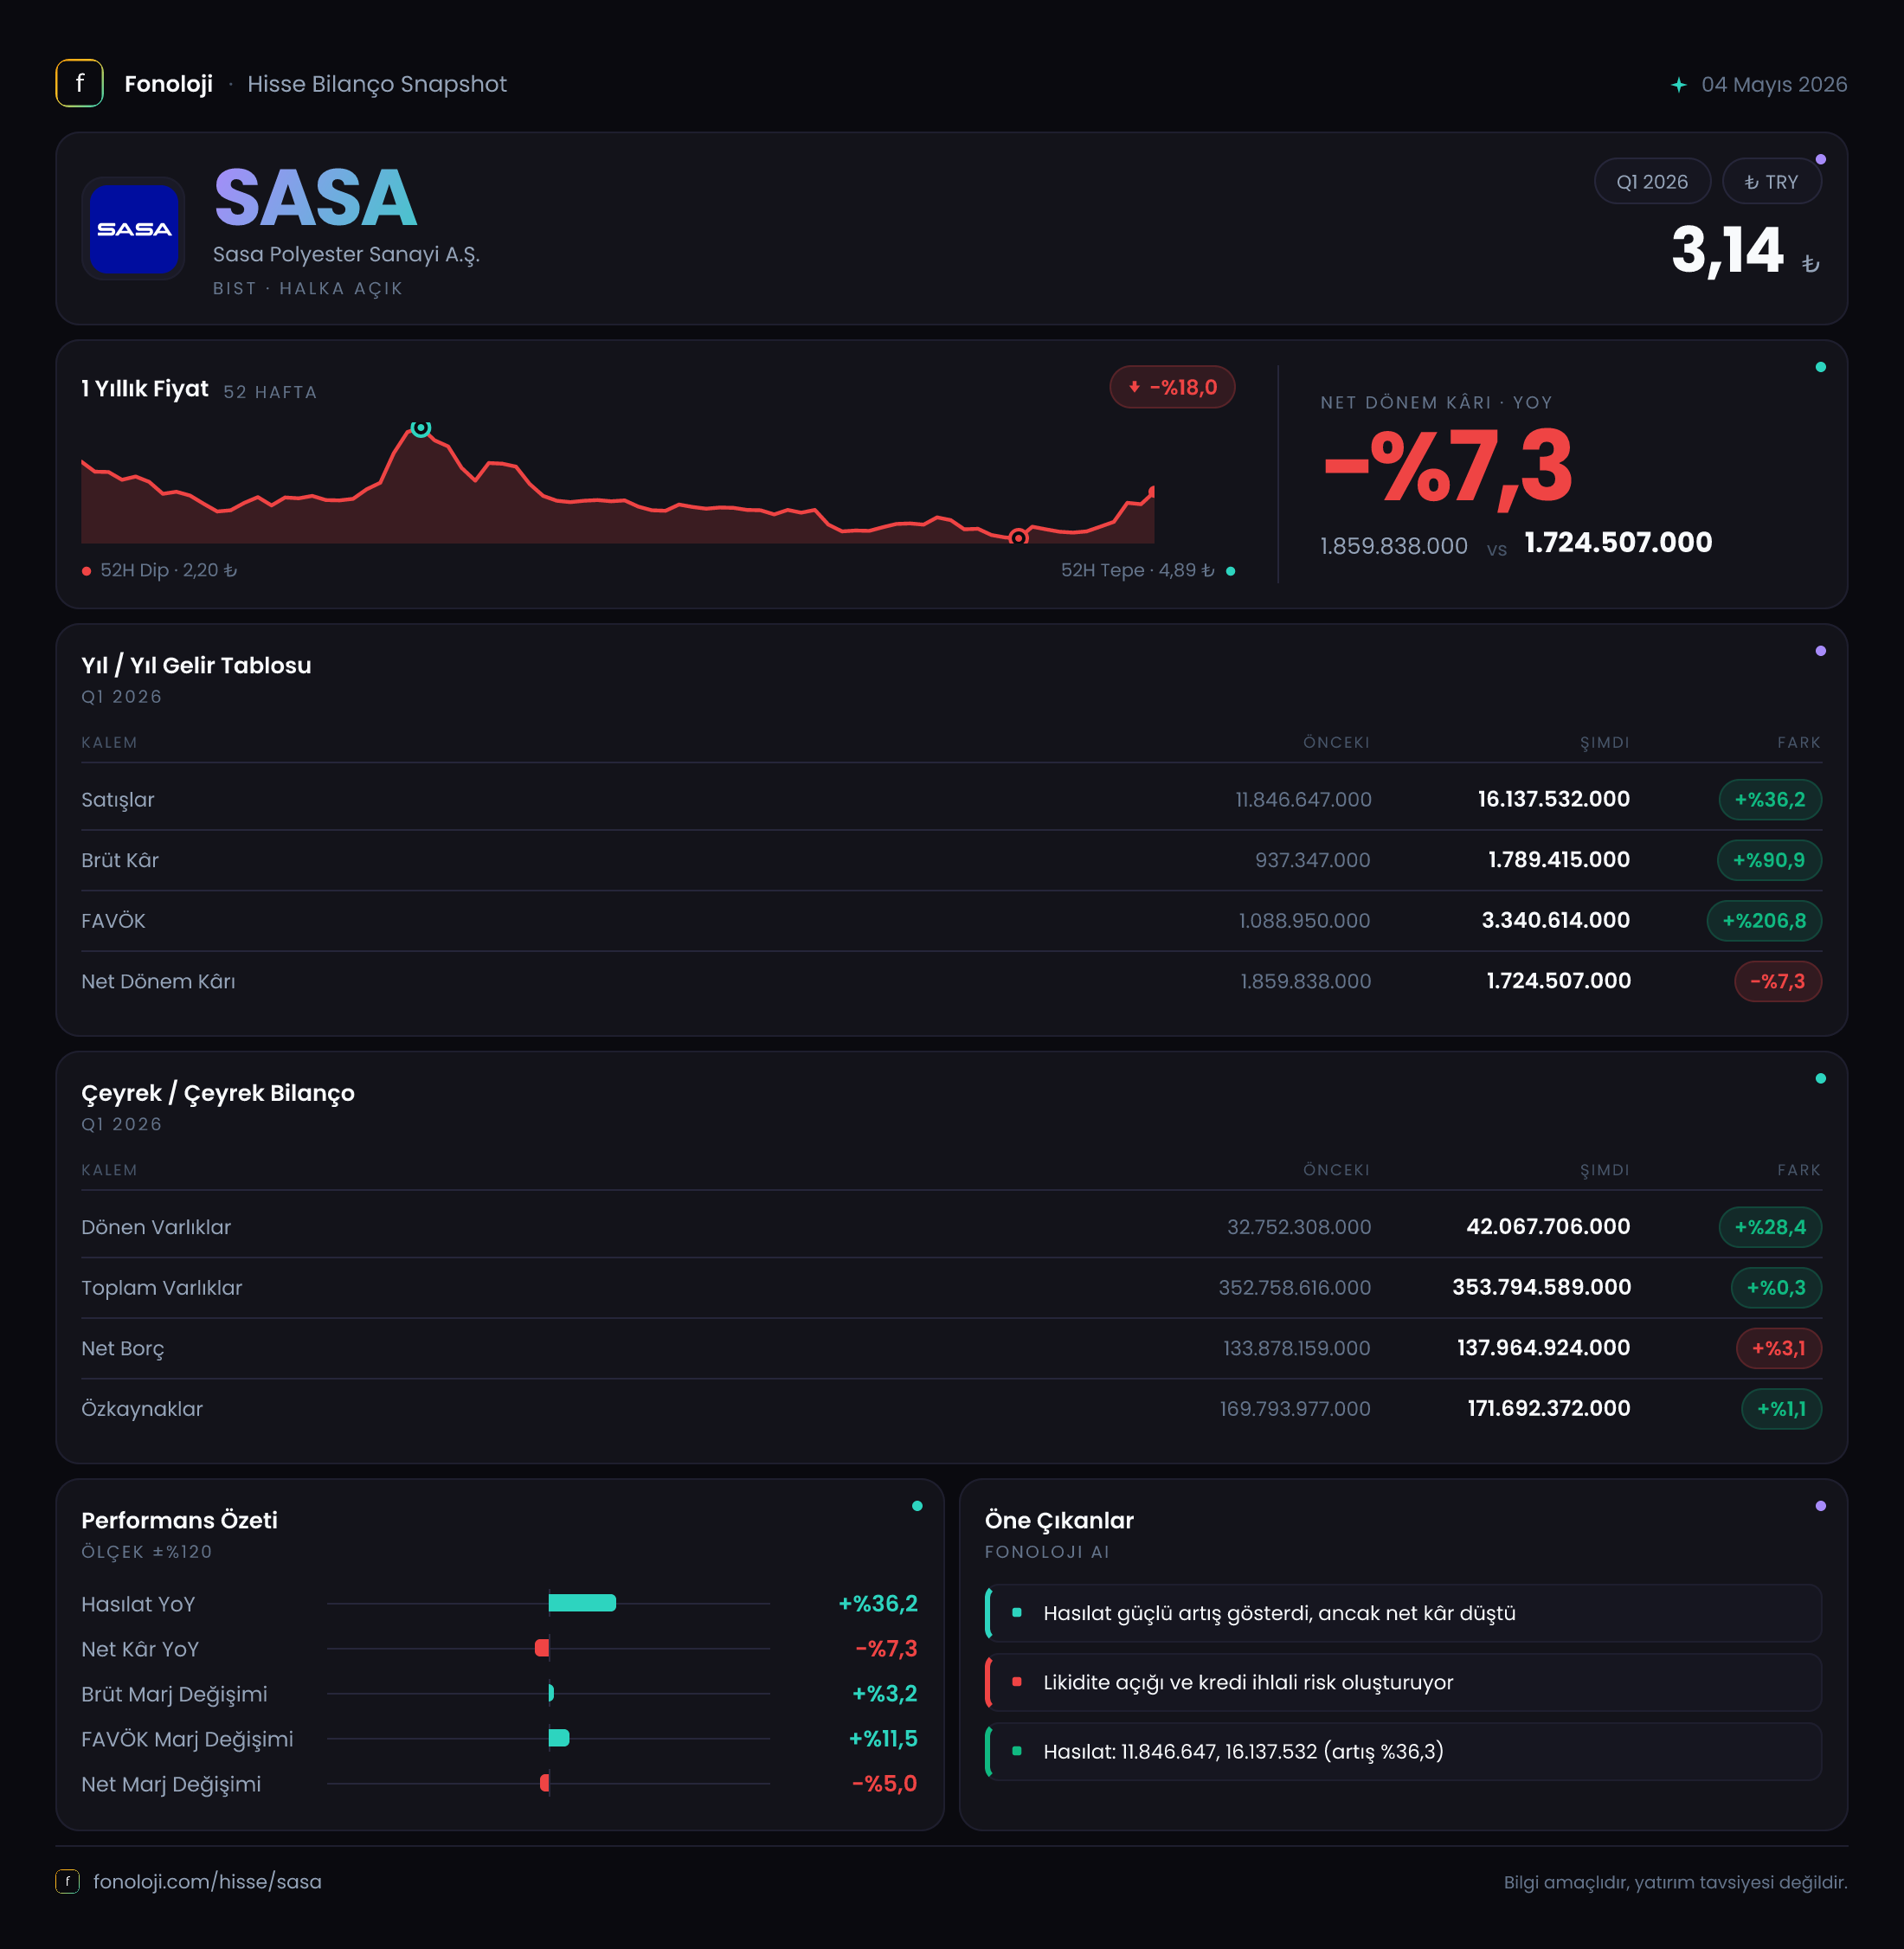
SASA Polyester, polyester elyaf, iplik, PET reçine ve ilgili petrokimya ürünleriyle faaliyet gösteren, Türkiye’nin yüksek kapasite yatırımı ve sermaye yoğun üretim yapısına sahip şirketlerinden biri. 2026’nın ilk çeyreğinde şirketin satışları yıllık bazda güçlü artarken, özellikle FAVÖK tarafındaki sıçrama operasyonel görünümün belirgin biçimde iyileştiğine işaret ediyor. Ancak bu iyileşme net kâra aynı ölçüde yansımamış; net dönem kârı gerilemiş ve net borç yükselmeye devam etmiş. Dolayısıyla tablo, bir yandan marj toparlanmasını, diğer yandan yüksek borçluluk ve enflasyon muhasebesinin yarattığı karmaşık finansal görünümü birlikte anlatıyor.
Satış Hikayesi
SASA’nın satışları 2026/3’te 16,1 milyar TL’ye ulaşarak geçen yılın aynı çeyreğindeki 11,8 milyar TL’ye göre %36,2 arttı. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu artış, şirketin nominal olarak büyüdüğünü gösteriyor; ancak reel büyümenin güçlü biçimde ayrıştığını söylemek için ürün bazında hacim, fiyat ve kapasite kullanım verilerine ihtiyaç var. Mevcut veri, büyümenin en azından enflasyonun bir miktar üzerinde gerçekleştiğine işaret ediyor.
Burada önemli nokta, satışlardaki artışın yalnızca fiyat artışlarından mı, yoksa satış hacmi ve ürün karmasından mı kaynaklandığı. Polyester ve petrokimya ürünlerinde fiyatlar küresel emtia döngüsüne, hammadde maliyetlerine ve bölgesel talebe duyarlı. Bu nedenle %36,2’lik büyüme olumlu görünse de sürdürülebilir büyüme açısından hacim katkısının ayrıca izlenmesi gerekiyor.
Çeyreklik karşılaştırma için elimizde yalnızca 2025/3 ve 2026/3 verileri bulunuyor. Önceki çeyrek olan 2025/12 ile satış karşılaştırması verilmediğinden, şirketin yılın ilk çeyreğinde ardışık bazda ivme kazanıp kazanmadığı konusunda kesin bir sonuca varmak mümkün değil. Bu nedenle satış hikâyesinin güçlü tarafı yıllık büyüme; eksik tarafı ise büyümenin çeyrekten çeyreğe devam edip etmediğinin henüz görülememesi.
Kârlılık
Brüt kâr, satışlardan daha hızlı büyümüş durumda. Şirketin brüt kârı 937,3 milyon TL’den 1,8 milyar TL’ye yükselerek %90,9 arttı. Bu gelişme, brüt kâr marjının yaklaşık %7,9’dan %11,2’ye çıktığını gösteriyor. Başka bir ifadeyle SASA, her 100 TL’lik satıştan geçen yıl ilk çeyrekte yaklaşık 7,9 TL brüt kâr üretirken, bu yıl aynı tutardan yaklaşık 11,2 TL brüt kâr üretmiş. Bu, maliyet baskısının hafiflediğine veya ürün karmasının iyileştiğine işaret eden olumlu bir marj gelişmesi.
FAVÖK ise 834 milyon TL’den 3,2 milyar TL’ye çıkarak %282,5 gibi çok daha yüksek bir artış kaydetmiş. FAVÖK marjı da yaklaşık %7,1’den %19,9’a yükseliyor. Bu, operasyonel kârlılıkta dikkat çekici bir sıçrama anlamına geliyor. Ancak burada yatırımcının özellikle dikkat etmesi gereken bir teknik nokta var: Verilen rakamlara göre 3,2 milyar TL’lik FAVÖK, 1,8 milyar TL’lik brüt kârın üzerinde. Normal faaliyet tablosunda FAVÖK’ün brüt kârdan yüksek olması alışılmış bir görünüm değildir.
Bu fark, gelir tablosu kalemlerinin sınıflandırılması, enflasyon muhasebesi uygulaması veya faaliyet dışı nitelikteki bazı kalemlerin FAVÖK hesaplamasına dahil edilmesiyle ilişkili olabilir. Ancak elimizde ayrıntılı maliyet ve faaliyet gideri kırılımı bulunmadığı için kesin neden atfetmek doğru olmaz. Bu nedenle FAVÖK artışı güçlü bir sinyal olmakla birlikte, sürdürülebilirliğini değerlendirmek için şirketin faaliyet giderleri, kur etkisi ve hesaplama yöntemiyle birlikte incelenmeli.
Net dönem kârı ise farklı bir hikâye anlatıyor. Kâr 1,9 milyar TL’den 1,7 milyar TL’ye gerileyerek %7,3 düştü. Net kâr marjı da yaklaşık %16,1’den %10,6’ya indi. Yani operasyonel kârlılık belirgin şekilde iyileşmiş olsa da bu kazanım net kâra taşınamamış. FAVÖK ile net kâr arasındaki farkta finansman giderleri, amortisman, kur hareketleri, vergi ve diğer faaliyet dışı kalemler etkili olabilir; fakat bu kalemlerin tutarları paylaşılmadığı için katkıları ayrı ayrı ölçülemiyor.
Bilanço Sağlığı
SASA’nın toplam varlıkları yıl sonuna göre yalnızca %0,3 artarak 353,8 milyar TL’ye yükselmiş. Ancak varlık kompozisyonunda belirgin bir değişim var. Dönen varlıklar 32,8 milyar TL’den 42,1 milyar TL’ye çıkarak %28,4 arttı. Bu artış, şirketin kısa vadeli likidite tamponunu güçlendirebilir; yine de dönen varlıkların ne kadarının nakit, ticari alacak veya stoklardan oluştuğu bilinmediği için likidite kalitesini ayrıca değerlendirmek gerekir.
Duran varlıklar 320,0 milyar TL’den 311,7 milyar TL’ye geriledi. Toplam varlıkların yaklaşık %88’i hâlâ duran varlıklardan oluşuyor. Bu oran, SASA’nın sermaye yoğun üretim yapısını açıkça gösteriyor. Böyle bir yapı kapasite yatırımları tamamlandığında yüksek operasyonel kaldıraç fırsatı yaratabilir; ancak talep zayıfladığında sabit maliyetler ve finansman yükü kârlılığı hızla baskılayabilir.
Net borç 133,9 milyar TL’den 138,0 milyar TL’ye yükselerek %3,1 arttı. Özkaynaklar ise 169,8 milyar TL’den 171,7 milyar TL’ye çıkarak yalnızca %1,1 büyüdü. Böylece net borcun özkaynaklara oranı yaklaşık %80 seviyesinde. Bu, bilançonun borçla finanse edilen kısmının yüksek olduğunu gösteriyor.
Net borcun mevcut çeyreklik FAVÖK’e oranı mekanik olarak yaklaşık 43 kat çıkıyor; ancak çeyreklik FAVÖK’ü yıllıklandırmak daha anlamlı bir yaklaşım. Basitçe dört çeyreğe yayılması varsayımıyla oran yaklaşık 10,8 kata gelir. Bu bir ileriye dönük tahmin değil ve son 12 aylık FAVÖK verisi bulunmadığından kesin kaldıraç göstergesi olarak kullanılmamalı. Yine de yüksek borçluluk, faiz ve kur hareketlerine karşı bilançonun hassas olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri 6,4 milyar TL’den 6,8 milyar TL’ye yükselmiş ve %6 artmış. Enflasyon muhasebesinde bu kalem, şirketin parasal varlık ve yükümlülük yapısına bağlı olarak enflasyonun finansal tablolardaki etkisini yansıtıyor. SASA açısından bu tutar, net kârın önemli bir bileşeni olmaya devam ediyor; ancak artışın enflasyonun altında kalması, söz konusu katkının reel olarak güçlenmediğini düşündürüyor.
Burada kritik ayrım şu: Net parasal pozisyon kârı, şirketin faaliyetlerinden elde ettiği nakit kârla aynı şey değil. Bu nedenle 6,8 milyar TL’lik parasal pozisyon katkısı, operasyonel performansın doğrudan göstergesi olarak okunmamalı. Net kârın gerilemesi de FAVÖK’teki güçlü artışın enflasyon muhasebesi ve finansman kalemleri sonrasında zayıfladığını gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
SASA’nın 2026/3 sonuçları üç ana mesaj veriyor:
- Fırsat: Satışlar enflasyonun üzerinde büyümüş, brüt marj ve açıklanan FAVÖK marjı belirgin biçimde iyileşmiş.
- Risk: Net borç artıyor, özkaynak büyümesi sınırlı kalıyor ve şirketin sermaye yoğun yapısı finansman koşullarına hassasiyet yaratıyor.
- Dikkat noktası: FAVÖK artışı ile net kâr gerilemesi arasındaki farkın, ayrıntılı gelir tablosu ve nakit akışı üzerinden açıklanması gerekiyor.
Bu çeyrekte SASA’nın operasyonel görünümü geçen yıla göre daha güçlü; ancak yatırım tezinin yalnızca FAVÖK artışına dayandırılması doğru olmaz. Borç azaltma kapasitesi, yatırımların nakit yaratmaya ne zaman başlayacağı, faiz ve kur giderlerinin seyri ile gelecek çeyreklerde marjların korunup korunamayacağı belirleyici olacak. Özellikle ardışık çeyrek verileri ve nakit akışı görülmeden, toparlanmanın kalıcı mı yoksa dönemsel mi olduğu konusunda beklemek daha sağlıklı.
Yatırım tavsiyesi değildir.