
Açılış
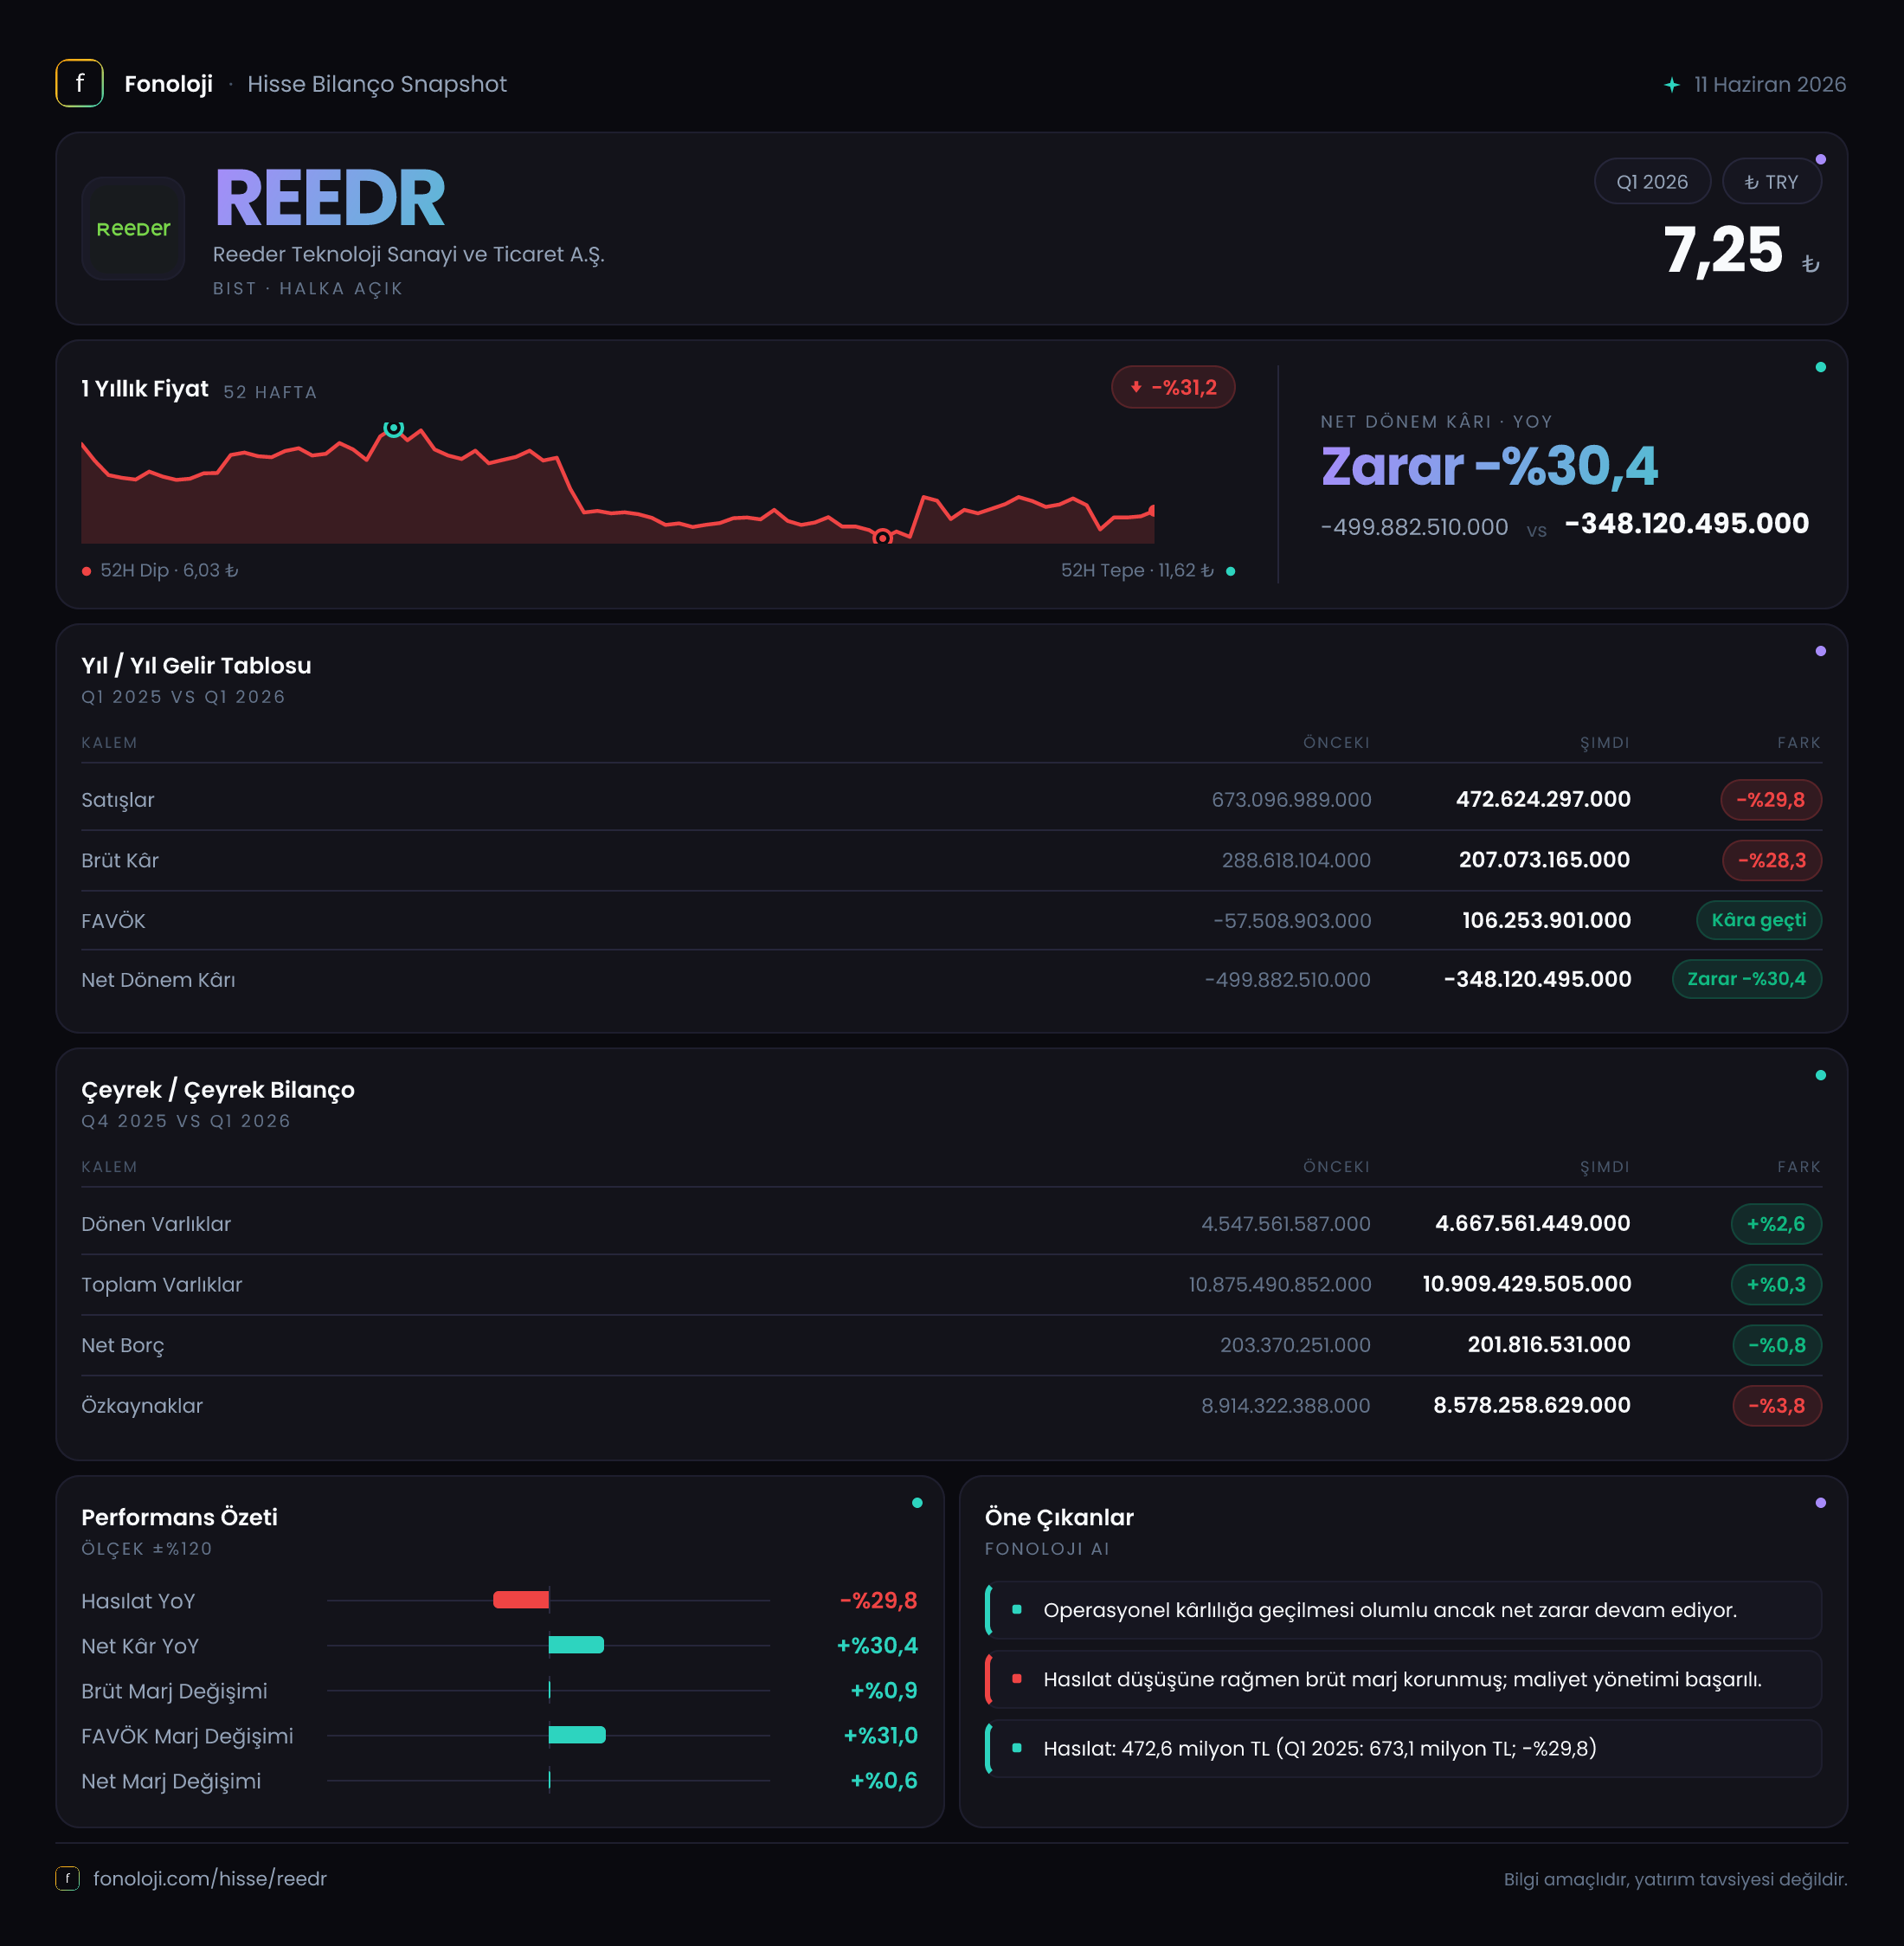
Reeder Teknoloji, tüketici elektroniği ve teknoloji ürünleri alanında faaliyet gösteren, gelirlerinin önemli bölümünü akıllı telefon ve benzeri cihaz satışlarından elde eden bir şirket. 2026/3AB döneminde finansal tablo iki farklı hikâye anlatıyor: satışlar ve net kâr tarafında zayıflık sürerken, operasyonel kârlılıkta geçen yılki zararlı yapıdan pozitif FAVÖK’e geçiş dikkat çekiyor. Ancak bu toparlanma, yüksek net parasal kayıp ve diğer operasyonel olmayan etkiler nedeniyle net zarara dönüşememiş durumda.
Bu nedenle ilk çeyrek verisi, “şirket kâra döndü” mesajından çok, operasyonel marjların iyileştiği fakat bunun henüz bilanço kârlılığına taşınamadığı bir geçiş dönemi olarak okunmalı.
Satış Hikayesi
Reeder’ın satışları geçen yılın aynı dönemindeki 673,1 milyon TL’den 472,6 milyon TL’ye gerileyerek %29,8 düştü. Nominal olarak yaklaşık 200,5 milyon TL’lik bir kayıp söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu düşüş, yalnızca satış hacminde değil, reel gelir üretiminde de belirgin bir zayıflığa işaret ediyor. Şirketin satışları fiyat artışlarıyla korunamamış; enflasyondan arındırıldığında gerçek daralma nominal düşüşten daha yüksek olabilir.
Burada tüketici elektroniği sektörünün doğası önemli. Akıllı telefon ve teknoloji ürünleri talebi, yüksek fiyatlar ve zayıflayan satın alma gücü nedeniyle ertelenebilir. Ayrıca bu ürünlerde rekabet yoğun olduğu için şirketler fiyat artışlarını müşteriye tamamen yansıtamayabilir. Satışlardaki düşüş, dolayısıyla hem talep koşullarını hem de rekabet baskısını yansıtıyor olabilir; ancak ürün adedi, ortalama satış fiyatı ve ürün karması paylaşılmadığı için hangi faktörün baskın olduğunu bu veri setiyle kesin olarak ayırmak mümkün değil.
Çeyreklik trend açısından elimizde esas olarak 2025/3 dönemindeki 673,1 milyon TL’lik satış bulunuyor. 2025/12 dönemi için satış verisi verilmediğinden, satışların yılın son çeyreğine göre hızlanıp hızlanmadığını veya toparlanma eğiliminin başlayıp başlamadığını söylemek mümkün değil. Bu nedenle gelecek ara dönemlerde satışların yeniden büyüme gösterip göstermediği, özellikle de enflasyonun üzerinde bir artış sağlayıp sağlayamadığı kritik olacak.
Kârlılık
Brüt kâr, satışlardaki daralmaya paralel olarak 288,6 milyon TL’den 207,1 milyon TL’ye geriledi; düşüş %28,3 ile satışlardaki %29,8’lik gerilemeden biraz daha sınırlı kaldı. Bu, şirketin brüt marjını büyük ölçüde koruduğunu gösteriyor. Brüt marj 2025/3’te yaklaşık %42,9 iken 2026/3’te %43,8’e yükseldi. Yaklaşık 0,9 puanlık bu iyileşme, ürün karması, tedarik maliyetleri veya fiyatlama disiplininin satış düşüşüne rağmen tamamen bozulmadığına işaret ediyor.
Asıl olumlu gelişme FAVÖK tarafında görülüyor. Şirket, geçen yılın aynı dönemindeki 76,5 milyon TL FAVÖK zararından, bu dönemde 70,5 milyon TL FAVÖK’e geçti. FAVÖK marjı böylece -%11,4’ten %14,9’a yükseldi. Verilen %192,1’lik değişim oranı teknik olarak düşük ve negatif bir bazdan pozitif seviyeye geçişi ifade ediyor; burada yüzdesel artıştan çok, 147 milyon TL’lik operasyonel kârlılık dönüşümü daha anlamlı.
Bununla birlikte FAVÖK’teki iyileşme, net kâra yansımamış durumda. Net dönem zararı 330,8 milyon TL’den 342,7 milyon TL’ye yükselerek %3,6 arttı. Net zarar marjı da satışların küçülmesi nedeniyle -%49,1’den -%72,5’e kötüleşti. Başka bir ifadeyle şirket, satış başına daha yüksek operasyonel kâr üretirken, satışların altında kalan kalemler neticesinde daha ağır bir net zarar yazmış durumda.
Bu ayrışmanın en görünür nedeni 243,1 milyon TL’lik negatif net parasal pozisyon. Ancak finansman giderleri, vergi etkisi, kur farkları veya diğer faaliyet dışı kalemlerin ayrıntısı paylaşılmadığı için net zarardaki tüm köprü kurulamaz. Yine de mevcut tablo, operasyonel iyileşmenin henüz yeterli ölçekte olmadığını; şirketin enflasyon muhasebesi ve operasyon dışı giderler karşısında hâlâ kırılgan kaldığını gösteriyor.
Bilanço Sağlığı
Reeder’ın toplam varlıkları 10,9 milyar TL seviyesinde yatay kaldı; önceki yıl sonuna göre değişim yalnızca %0,3. Dönen varlıklar 4,7 milyar TL’ye çıkarak %2,6 artarken, duran varlıklar 6,2 milyar TL’ye gerileyerek %1,4 azaldı. Bu kompozisyon, bilançonun yaklaşık yarısının kısa vadeli varlıklardan oluştuğunu gösteriyor; ancak nakit, ticari alacak ve stok kırılımı verilmediği için likiditenin kalitesi hakkında kesin hüküm vermek mümkün değil.
Özkaynaklar 8,9 milyar TL’den 8,6 milyar TL’ye gerileyerek %3,8 azaldı. Bu düşüş, dönem zararının sermaye tabanına yansıdığını gösteriyor. Buna rağmen özkaynaklar toplam varlıkların yaklaşık %79’unu finanse ediyor. Bu oran, şirketin bilançosunda özkaynak ağırlığının yüksek olduğunu ve borçluluk kaynaklı finansal kaldıraç baskısının sınırlı kaldığını düşündürüyor.
Net borç ise 364,0 milyon TL’den 308,2 milyon TL’ye gerileyerek %15,3 azaldı. Mutlak tutar, 10,9 milyar TL’lik toplam varlık ve 8,6 milyar TL’lik özkaynak büyüklüğüne kıyasla düşük. Bununla birlikte mevcut çeyrek FAVÖK’ü yıllıklandırıldığında net borç/FAVÖK yaklaşık 1,1 kat seviyesine gelir; fakat tek çeyreğin yıllıklandırılması mevsimsellik ve dönemsel dalgalanmalar nedeniyle dikkatle ele alınmalı. Operasyonel performans geçen yılki gibi negatif olsaydı bu rasyonun anlamlı biçimde hesaplanamayacağı da unutulmamalı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında şirketin net parasal pozisyonu 243,1 milyon TL zarar olarak gerçekleşti. Geçen yıl aynı dönemdeki 239,0 milyon TL’lik zarara göre kayıp %1,7 arttı; yani bu kalem nominal olarak neredeyse aynı seviyede kaldı.
Bu zarar, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini gösterir. Yüksek enflasyon ortamında nakit ve benzeri parasal varlıklar reel değer kaybederken, parasal borç taşıyan şirketler teorik olarak bundan fayda sağlayabilir. Reeder’da net parasal pozisyonun negatif olması, muhasebe açısından enflasyon etkisinin net zarar yönünde çalıştığını gösteriyor.
Daha kritik nokta, 243,1 milyon TL’lik parasal kaybın, 70,5 milyon TL’lik FAVÖK’ün yaklaşık 3,4 katına ulaşması. Bu karşılaştırma, operasyonel kârlılık iyileşse bile TAS 29 etkisinin net sonuç üzerinde ne kadar belirleyici olduğunu ortaya koyuyor. Önümüzdeki dönemlerde enflasyon ve parasal kalemlerin bilançodaki dağılımı değişmeden kaldığı sürece, FAVÖK ile net kâr arasında geniş bir fark oluşabilir.
Yatırımcı için Ne Anlama Geliyor?
Reeder’ın ilk çeyrek tablosunda fırsat ve risk aynı anda bulunuyor:
- Fırsat: FAVÖK’ün negatiften pozitife dönmesi ve FAVÖK marjının %14,9’a yükselmesi, maliyet kontrolü veya operasyonel verimlilik açısından somut bir iyileşme sinyali veriyor.
- Fırsat: Net borcun 308,2 milyon TL’ye gerilemesi ve özkaynakların toplam varlıkların yaklaşık %79’unu karşılaması, bilanço kaldıraç riskini sınırlıyor.
- Risk: Satışların yıllık bazda %29,8 daralması, şirketin büyüme motorunun henüz çalışmadığını gösteriyor. Enflasyonun üzerinde büyüme sağlanmadıkça nominal gelir artışı bile yeterli olmayacaktır.
- Risk: Net parasal kaybın 243,1 milyon TL olması, operasyonel kârlılık iyileşmesini büyük ölçüde etkisizleştiriyor.
- Dikkat noktası: Özkaynakların %3,8 gerilemesi, net zararların sermaye tabanını aşındırmaya devam ettiğini gösteriyor.
Sonuç olarak 2026/3AB, Reeder için operasyonel toparlanmanın başladığı ancak satış büyümesi ve net kârlılık sorununun çözülemediği bir dönem. Yatırımcıların sonraki çeyreklerde özellikle satışların yeniden büyüyüp büyümediğine, %14,9’luk FAVÖK marjının korunup korunamadığına ve net parasal kaybın azalmasına odaklanması gerekiyor. Bu üç başlık birlikte iyileşmeden, yalnızca FAVÖK’ün pozitife dönmesi kalıcı bir finansal dönüşüm için yeterli olmayacaktır.
Yatırım tavsiyesi değildir.