
Açılış
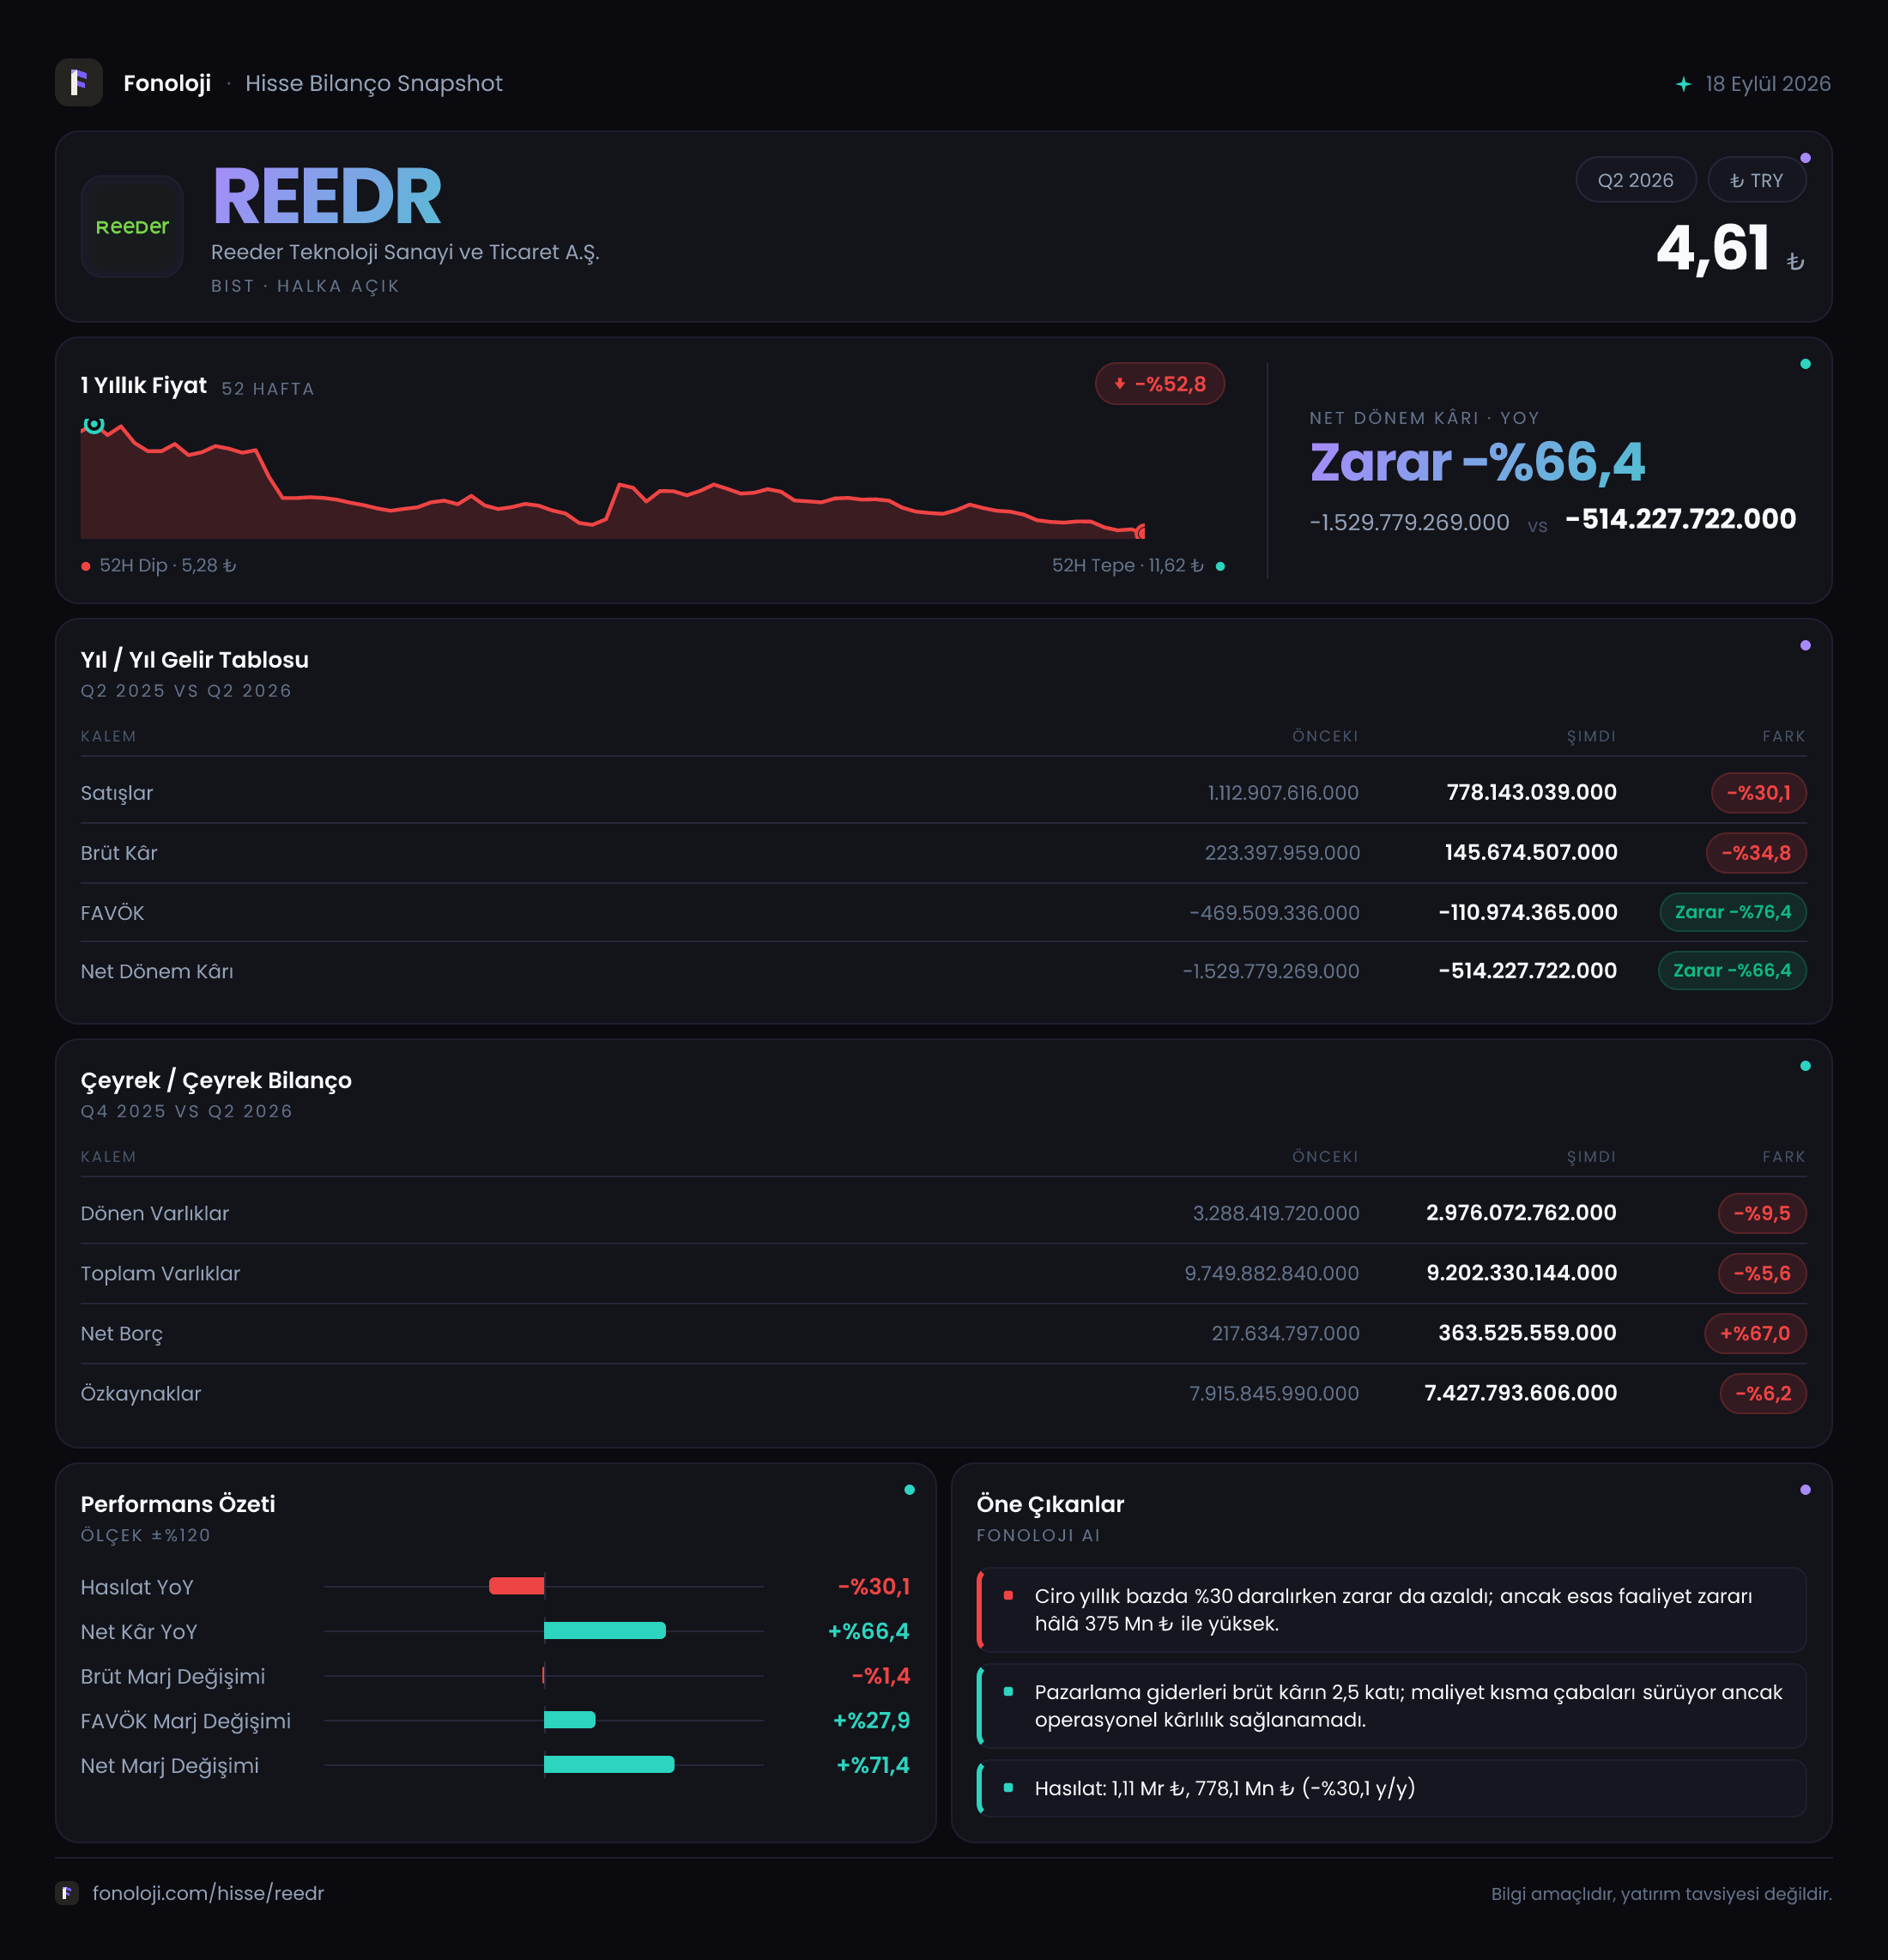
Reeder Teknoloji’nin 2026/6AB sonuçları, şirketin geçen yılın aynı dönemine göre zararını belirgin biçimde azalttığını; ancak operasyonel yapının henüz kârlı bir seviyeye ulaşmadığını gösteriyor. Satışlar %30,1 gerileyerek 778,1 milyon TL’ye inerken, net dönem zararı 1,5 milyar TL’den 514,2 milyon TL’ye düştü. Bu iyileşme önemli olmakla birlikte, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satış daralması reel açıdan daha sert bir küçülmeye işaret ediyor. Dolayısıyla hikâyenin ana ekseni, “zarar azalıyor” mesajından çok, şirketin bu iyileşmeyi sürdürülebilir operasyonel kâra dönüştürüp dönüştüremeyeceği.
Öne çıkan göstergeler şöyle:
- Satışlar: 778,1 milyon TL, yıllık değişim -%30,1
- Brüt kâr: 145,7 milyon TL, yıllık değişim -%34,8
- FAVÖK: -111,0 milyon TL
- Net dönem zararı: -514,2 milyon TL
- Net borç: 363,5 milyon TL
- Özkaynaklar: 7,4 milyar TL
Satış Hikayesi
Şirketin altı aylık satışları, geçen yılın aynı dönemindeki 1,1 milyar TL’den 778,1 milyon TL’ye geriledi. Nominal olarak yaklaşık 333 milyon TL’lik bu düşüş, yalnızca satış hacmi veya talep açısından değil, enflasyon etkisi dikkate alındığında reel büyüme açısından da zayıf bir tablo oluşturuyor. Satışların enflasyonun altında kalması, şirketin ürün fiyatlamasının, satış hacminin veya pazar payının mevcut maliyet ve fiyat ortamına yeterince uyum sağlayamadığını düşündürüyor.
Daha kritik nokta, satışlardaki düşüşün brüt kârdaki düşüşten daha sınırlı kalması. Satışlar %30,1 azalırken brüt kâr %34,8 geriledi. Bu durum, ürün maliyetlerinin satışlardan daha hızlı baskı yarattığını ve şirketin brüt kâr üretme kapasitesinin zayıfladığını gösteriyor.
Brüt kâr marjı geçen yılın aynı döneminde yaklaşık %20,3 seviyesindeyken bu dönemde %18,7’ye geriledi. Yaklaşık 1,6 puanlık bu düşüş, satışlardaki daralmanın yalnızca ciroyu değil, satışların kalitesini de etkilediğini ortaya koyuyor. Marjın toparlanması için daha iyi ürün karması, fiyatlama gücü veya maliyet kontrolü gerekiyor. Mevcut verilerde bu alanlardan hangisinin iyileştiğini gösterecek ayrıntılı kırılım bulunmuyor.
Çeyreklik trend verisi paylaşılmadığı için, satışlardaki zayıflığın yılın ilk çeyreğine göre hızlanıp hızlanmadığını veya ikinci çeyrekte toparlanma yaşanıp yaşanmadığını net biçimde değerlendiremiyoruz. Bu nedenle sonraki ara dönem raporunda özellikle çeyrek bazında satış ve brüt marj yönü takip edilmeli.
Kârlılık
Kârlılık tarafında ilk bakışta güçlü bir iyileşme var; ancak bu iyileşme henüz pozitif kârlılık anlamına gelmiyor. FAVÖK, geçen yılın aynı dönemindeki -469,5 milyon TL’den -111,0 milyon TL’ye yükseldi. Başka bir ifadeyle operasyonel zarar yaklaşık 358,5 milyon TL azaldı. Fakat şirket hâlâ ana faaliyetlerinden faiz, vergi, amortisman ve diğer kalemler öncesinde dahi para kazanamıyor.
FAVÖK marjı geçen yıl yaklaşık -%42,7 seviyesindeyken bu dönemde -%14,3’e iyileşti. Bu, operasyonel verimlilik açısından kayda değer bir toparlanma. Yine de negatif marj, satışların mevcut yapısıyla işletme giderlerini karşılamaya yetmediğini gösteriyor. Satışlardaki daralma sürerken FAVÖK zararının azalması, gider kontrolünün veya faaliyet yapısındaki bazı iyileşmelerin etkili olduğunu düşündürüyor; ancak bu kazanımın kalıcı olup olmadığı için pozitif FAVÖK görülmesi gerekiyor.
Brüt kâr marjı %18,7 iken FAVÖK marjının -%14,3 olması, brüt kârın önemli bölümünün faaliyet giderleri tarafından tüketildiğini ortaya koyuyor. Dolayısıyla şirketin yalnızca satışlarını artırması yeterli olmayabilir; aynı zamanda operasyonel giderlerini satışlara göre daha hızlı kontrol etmesi gerekiyor.
Net dönem zararı 1,5 milyar TL’den 514,2 milyon TL’ye geriledi. Oransal olarak zarar %66,4 azalmış olsa da net zarar marjı yaklaşık -%136,4’ten -%66,1’e iyileşti. Bu hâlâ her 100 TL’lik satış karşılığında yaklaşık 66 TL net zarar anlamına geliyor. Sonuç olarak net kârda toparlanma var, fakat şirketin kârlılık eşiğine ulaşmasına hâlâ önemli mesafe bulunuyor.
Bilanço Sağlığı
Bilanço, yüksek özkaynak tabanı sayesinde ilk bakışta borç baskısı düşük bir yapı gösteriyor. Toplam varlıklar önceki yıl sonundaki 9,7 milyar TL’den 9,2 milyar TL’ye geriledi. Dönen varlıklar 3,3 milyar TL’den 3,0 milyar TL’ye, duran varlıklar ise 6,5 milyar TL’den 6,2 milyar TL’ye indi. Bu düşüş, bilanço büyüklüğünün daraldığını gösterse de tek başına likidite krizine işaret etmiyor.
Özkaynaklar 7,9 milyar TL’den 7,4 milyar TL’ye geriledi. Yaklaşık %6,2’lik düşüş, dönem zararının özkaynakları aşındırdığını ortaya koyuyor. Buna rağmen özkaynaklar toplam varlıkların yaklaşık %80’ini karşılıyor. Bu oran, şirketin bilanço finansmanında borçtan çok özkaynağa dayandığını gösteren önemli bir tampon.
Net borç ise 217,6 milyon TL’den 363,5 milyon TL’ye yükseldi. Oransal artış %67 ile yüksek görünse de borcun mutlak seviyesi, 7,4 milyar TL’lik özkaynağa kıyasla sınırlı kalıyor. Net borç/özkaynak oranı yaklaşık %4,9 seviyesinde. Bununla birlikte FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamıyor; çünkü negatif FAVÖK, borcun operasyonel kazançla kaç yılda karşılanacağını ölçmeyi imkânsızlaştırıyor. Borç tarafındaki temel risk, şirketin henüz pozitif nakit üretimi göstermediği bir dönemde net borcun yükseliyor olması.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon -126,5 milyon TL oldu. Geçen yılın aynı dönemindeki -359,0 milyon TL’ye kıyasla parasal zarar yaklaşık %64,8 azaldı. Ancak burada “iyileşme”, şirketin net parasal kazanç elde ettiği anlamına gelmiyor; şirket hâlâ enflasyon muhasebesi altında 126,5 milyon TL net parasal pozisyon zararı taşıyor.
TAS 29 kapsamında parasal varlıkları parasal yükümlülüklerinden daha düşük olan şirketler yüksek enflasyon ortamında net parasal kayıp yaşayabiliyor. Reeder’de bu kaybın azalması, önceki döneme kıyasla parasal pozisyonun daha az zarar üretmesinin olumlu olduğunu gösteriyor. Net dönem zararındaki düşüşte bu kalemin de etkisi var. Ancak operasyonel FAVÖK hâlâ negatif olduğu için, net parasal zararın azalması tek başına temel faaliyette kalıcı bir iyileşme anlamına gelmiyor.
Yatırımcı için Ne Anlama Geliyor?
Reeder’in 2026/6AB sonuçları, zarar azaltma yönünde belirgin bir ilerleme sunuyor; fakat yatırım tezinin henüz “kârlı büyüme” aşamasına geçtiğini söylemek için erken. En önemli olumlu gelişmeler, FAVÖK zararının 469,5 milyon TL’den 111,0 milyon TL’ye inmesi ve net zararın 514,2 milyon TL’ye gerilemesi. Güçlü özkaynak tabanı da borç kaynaklı bilanço riskini sınırlıyor.
Buna karşılık yatırımcı açısından izlenmesi gereken başlıklar şunlar:
- Satışların enflasyonun üzerinde büyüyerek reel toparlanma üretip üretmediği
- Brüt kâr marjının %18,7’nin üzerine çıkıp çıkamayacağı
- FAVÖK’ün negatif bölgeden ne zaman çıkacağı
- Net borçtaki artışın durup durmayacağı
- Dönem zararının özkaynakları aşındırma hızının yavaşlayıp yavaşlamayacağı
- Çeyreklik bazda ikinci yarıda gerçek bir toparlanma görülüp görülmeyeceği
Özetle bilanço, yüksek özkaynak desteğiyle finansal açıdan henüz kırılgan görünmüyor; ancak operasyonel performans hâlâ yatırımcıların görmek istediği sürdürülebilir kârlılıktan uzak. Hissenin gelecekteki performansı, zarar azalmasının devam edip etmemesinden çok, bu iyileşmenin pozitif FAVÖK ve ardından pozitif net kâra dönüşüp dönüşemeyeceğine bağlı olacak.
Yatırım tavsiyesi değildir.