
Açılış
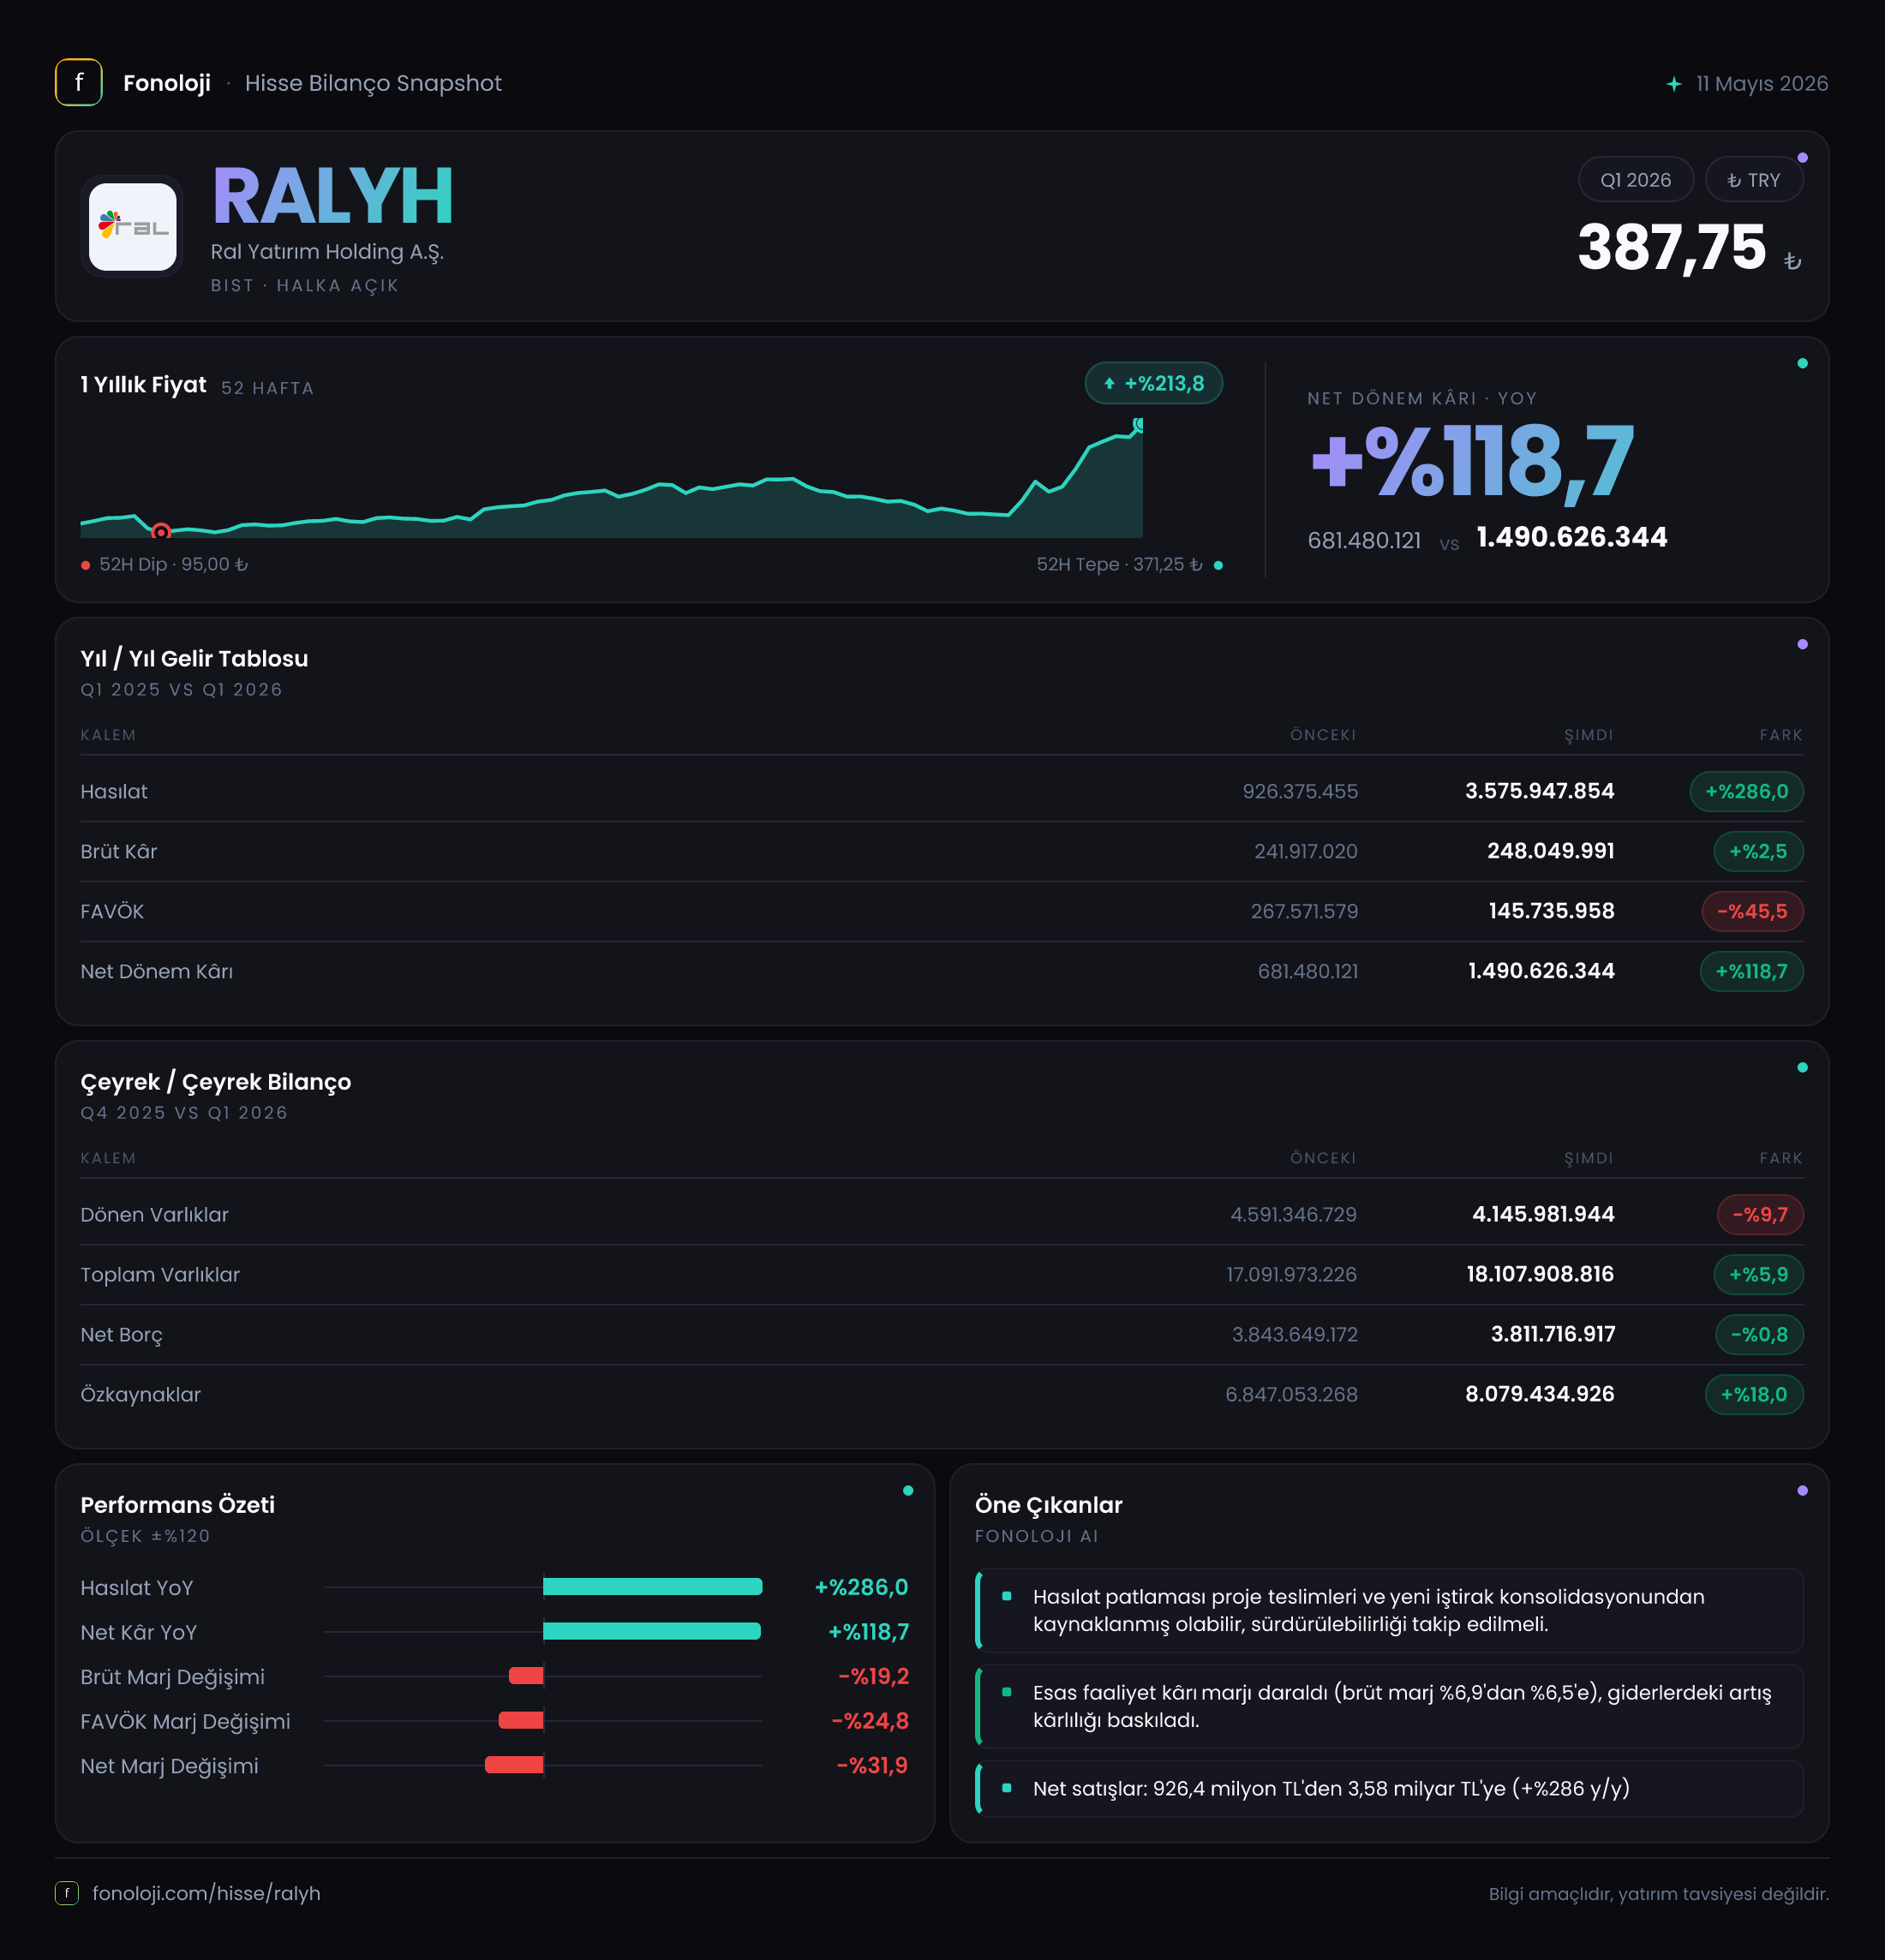
RAL Yatırım Holding’in 2026/3AB finansalları, ilk bakışta güçlü bir net kâr büyümesi ortaya koyuyor: net dönem kârı geçen yılın aynı dönemindeki 503,7 milyon TL’den yaklaşık 1,2 milyar TL’ye yükselmiş durumda. Ancak bu tabloyu yalnızca kâr artışı üzerinden okumak yanıltıcı olabilir. Çünkü satışlar %286 artarak 3,6 milyar TL’ye çıkarken, brüt kâr yalnızca %2,5 büyümüş; FAVÖK ise %30,7 gerilemiş. Dolayısıyla şirketin kârındaki sıçrama, ana operasyonel verimlilikten çok net parasal pozisyon, diğer gelir-gider kalemleri ve iştirak/yatırım kaynaklı etkilerle şekillenmiş görünüyor.
Bilanço tarafında toplam varlıklar 18,1 milyar TL’ye, özkaynaklar ise 8,1 milyar TL’ye ulaşarak güçlenmiş. Buna karşılık net borcun 3,6 milyar TL seviyesinde kalması ve FAVÖK’ün düşmesi, borçluluk rasyolarının dikkatle izlenmesi gerektiğini gösteriyor.
| Temel gösterge | 2026/3AB | 2025/3AB | Değişim | |---|---:|---:|---:| | Satışlar | 3,6 mlr TL | 926,4 mn TL | %286,0 | | Brüt kâr marjı | %6,9 | %26,1 | -19,2 puan | | FAVÖK marjı | %4,6 | %25,8 | -21,2 puan | | Net kâr marjı | %33,3 | %54,4 | -21,1 puan | | Net borç/FAVÖK | 21,7x | Veri yok | — |
Satış Hikayesi
RAL Yatırım Holding’in satışları yıllık bazda 926,4 milyon TL’den 3,6 milyar TL’ye çıkarak %286 büyümüş. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, bu büyüme yalnızca fiyat artışlarıyla açıklanamayacak kadar yüksek görünüyor. Bununla birlikte holding yapısında satışların hangi iştiraklerden, hangi iş kollarından ve ne ölçüde tek seferlik işlemlerden geldiği kritik önem taşıyor. Eldeki veriler, büyümenin kalıcı operasyonel hacim artışı mı yoksa proje/işlem bazlı bir sıçrama mı olduğunu tek başına göstermiyor.
Asıl dikkat çekici nokta, satışlardaki güçlü artışın brüt kâra yansımaması. Satışlar 2,7 milyar TL’den fazla artarken, brüt kâr yalnızca 6,1 milyon TL yükselmiş. Bu, satışların marjının belirgin biçimde daraldığına işaret ediyor. Brüt kâr marjı geçen yılın aynı dönemindeki %26,1’den %6,9’a gerilemiş. Başka bir ifadeyle şirket, 2026’nın ilk çeyreğinde her 100 TL’lik satıştan yaklaşık 6,9 TL brüt kâr elde ederken, geçen yıl aynı dönemde bu tutar 26,1 TL seviyesindeydi.
Çeyreklik trend açısından mevcut veri sınırlı. Rapor yalnızca 2025/3 dönemiyle karşılaştırma sunuyor; 2025/12 veya 2026’nın önceki çeyreğine ilişkin gelir tablosu verisi paylaşılmadığı için satışların çeyrekten çeyreğe ivmesini ve büyümenin sürekliliğini henüz ölçemiyoruz. Bu nedenle sonraki dönemlerde satışların aynı hızda devam edip etmediği ve marjların toparlanıp toparlanmadığı izlenmeli.
Kârlılık
Kârlılık tablosu, gelir büyümesinden daha temkinli bir mesaj veriyor. Brüt kâr 248,0 milyon TL’ye yükselmiş olsa da, satışların çok daha hızlı artması nedeniyle brüt kâr marjı %26,1’den %6,9’a düşmüş. Bu daralma; maliyetlerin satış fiyatlarından daha hızlı artması, düşük marjlı işlerin satış karmasındaki payının yükselmesi veya konsolidasyon kapsamındaki faaliyetlerin farklılaşması gibi faktörlerle ilişkili olabilir. Veriler, neden konusunda kesin hüküm vermeye yeterli değil; ancak sonuç net: satış büyümesinin kalitesi geçen yıla göre zayıflamış.
FAVÖK de bu baskıyı doğruluyor. FAVÖK, 238,8 milyon TL’den 165,6 milyon TL’ye gerileyerek %30,7 düşmüş. Böylece FAVÖK marjı %25,8’den %4,6’ya inmiş. Operasyonel kârlılığın satışlardan çok daha yavaş kalması, şirketin ana faaliyetlerinden elde ettiği nakit yaratma kapasitesinde belirgin bir zayıflama olduğunu düşündürüyor.
Net kâr ise ters yönde hareket ederek 503,7 milyon TL’den yaklaşık 1,2 milyar TL’ye çıkmış ve %145,1 büyümüş. Ancak net kâr artarken FAVÖK’ün gerilemesi, kârın operasyonel kârlılıktan kaynaklanmadığını gösteriyor. Net kâr marjı da %54,4’ten %33,3’e düşmüş olsa da hâlâ FAVÖK marjının çok üzerinde. Bu fark, finansal gelirler, yatırım/iştirak sonuçları, parasal kazançlar ve diğer faaliyet dışı kalemlerin net kâra önemli katkı yaptığını ortaya koyuyor. Bu nedenle yatırımcı açısından temel soru “Şirket ne kadar kâr etti?” kadar, “Bu kârın ne kadarı tekrar eden faaliyetlerden geldi?” olmalı.
Bilanço Sağlığı
Bilanço, dönem sonunda varlık tabanının büyüdüğünü gösteriyor. Toplam varlıklar 17,1 milyar TL’den 18,1 milyar TL’ye çıkarak %5,9 artmış. Bu büyümenin kaynağı, duran varlıkların 12,5 milyar TL’den 14,0 milyar TL’ye yükselmesi. Duran varlıklardaki %11,7’lik artış; iştirakler, yatırımlar veya uzun vadeli varlık kalemlerinde büyümeye işaret edebilir, ancak bu artışın hangi kalemlerden oluştuğu görülmeden getirisi hakkında yorum yapmak mümkün değil.
Dönen varlıklar ise 4,6 milyar TL’den 4,1 milyar TL’ye gerilemiş. Bu düşüş, kısa vadeli likidite tamponunun küçüldüğünü gösteriyor. Toplam varlıklar büyürken dönen varlıkların azalması, bilançonun daha uzun vadeli ve daha az likit varlıklara yöneldiğini düşündürüyor. Holdingin kısa vadeli borçları, nakit ve ticari alacaklarının dağılımı ayrıca incelenmeli.
Özkaynaklar 6,8 milyar TL’den 8,1 milyar TL’ye çıkarak %18 büyümüş. Özkaynakların toplam varlıklara oranı yaklaşık %44,8 seviyesine yükselmiş; bu oran önceki dönemde yaklaşık %39,8 idi. Bu gelişme, bilançonun sermaye tabanının güçlendiğini gösteren olumlu bir unsur.
Bununla birlikte net borç 3,6 milyar TL seviyesinde yatay kalmış. FAVÖK 165,6 milyon TL olduğundan net borç/FAVÖK oranı yaklaşık 21,7x hesaplanıyor. Bu oldukça yüksek bir oran. Ancak RAL Yatırım Holding’in holding yapısı ve faaliyet dışı gelir kalemleri nedeniyle bu rasyonun tek başına borç ödeme kapasitesini tam yansıtmayabileceği unutulmamalı. Yine de operasyonel kârlılık düşerken borcun aynı kalması, bilanço riskinin izlenmesini zorunlu kılıyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılın aynı dönemindeki 782,3 milyon TL’den 619,0 milyon TL’ye gerilemiş. Şirket hâlâ yüksek bir net parasal pozisyon katkısı üretmiş olsa da bu katkı yıllık bazda %20,9 azalmış.
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini gelir tablosuna taşıyor. Net parasal pozisyonun pozitif olması, şirketin parasal yükümlülüklerinden daha yüksek parasal varlıklara sahip olması veya parasal kalemlerin enflasyon etkisinden net kazanç sağlaması anlamına gelebilir. Ancak bu kalem nakit yaratımıyla aynı şey değildir; muhasebesel bir etkidir ve enflasyon, bilanço kompozisyonu ile borç yapısına bağlı olarak dönemden döneme değişebilir.
Bu çeyrekte net parasal pozisyon kâra katkı sağlamaya devam etmiş, fakat katkının azalması net kâr büyümesinin sürdürülebilirliği açısından önemli bir uyarı oluşturmuş. İlerleyen dönemlerde net kârın operasyonel FAVÖK ile daha fazla desteklenmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
RAL Yatırım Holding’in 2026/3AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, satışlar enflasyonun oldukça üzerinde büyümüş, toplam varlıklar ve özkaynaklar güçlenmiş, net kâr iki katından fazla artmış.
- Risk tarafında, brüt kâr ve FAVÖK marjları sert biçimde gerilemiş; net kâr artışı operasyonel performansla desteklenmemiş.
- Net borcun 3,6 milyar TL seviyesinde kalması ve net borç/FAVÖK oranının yaklaşık 21,7x olması, borçluluk açısından önemli bir izleme başlığı.
- Net parasal pozisyon katkısının azalması, enflasyon muhasebesinden gelen desteğin gelecek dönemlerde zayıflayabileceğini gösteriyor.
- En kritik takip noktası, satış büyümesinin sonraki çeyreklerde korunup korunmayacağı ve FAVÖK marjının %4,6 seviyesinden toparlanıp toparlanmayacağı olacak.
Özetle, RALYH’de yüksek net kâr artışı dikkat çekici olsa da yatırımcı kararını yalnızca bu rakama dayandırmamalı. Şirketin gerçek operasyonel gücü, önümüzdeki dönemlerde satış büyümesinin marjlarla desteklenmesi ve net borcun faaliyet kârına oranla azaltılmasıyla daha net ortaya çıkacak. Yatırım tavsiyesi değildir.