
Açılış
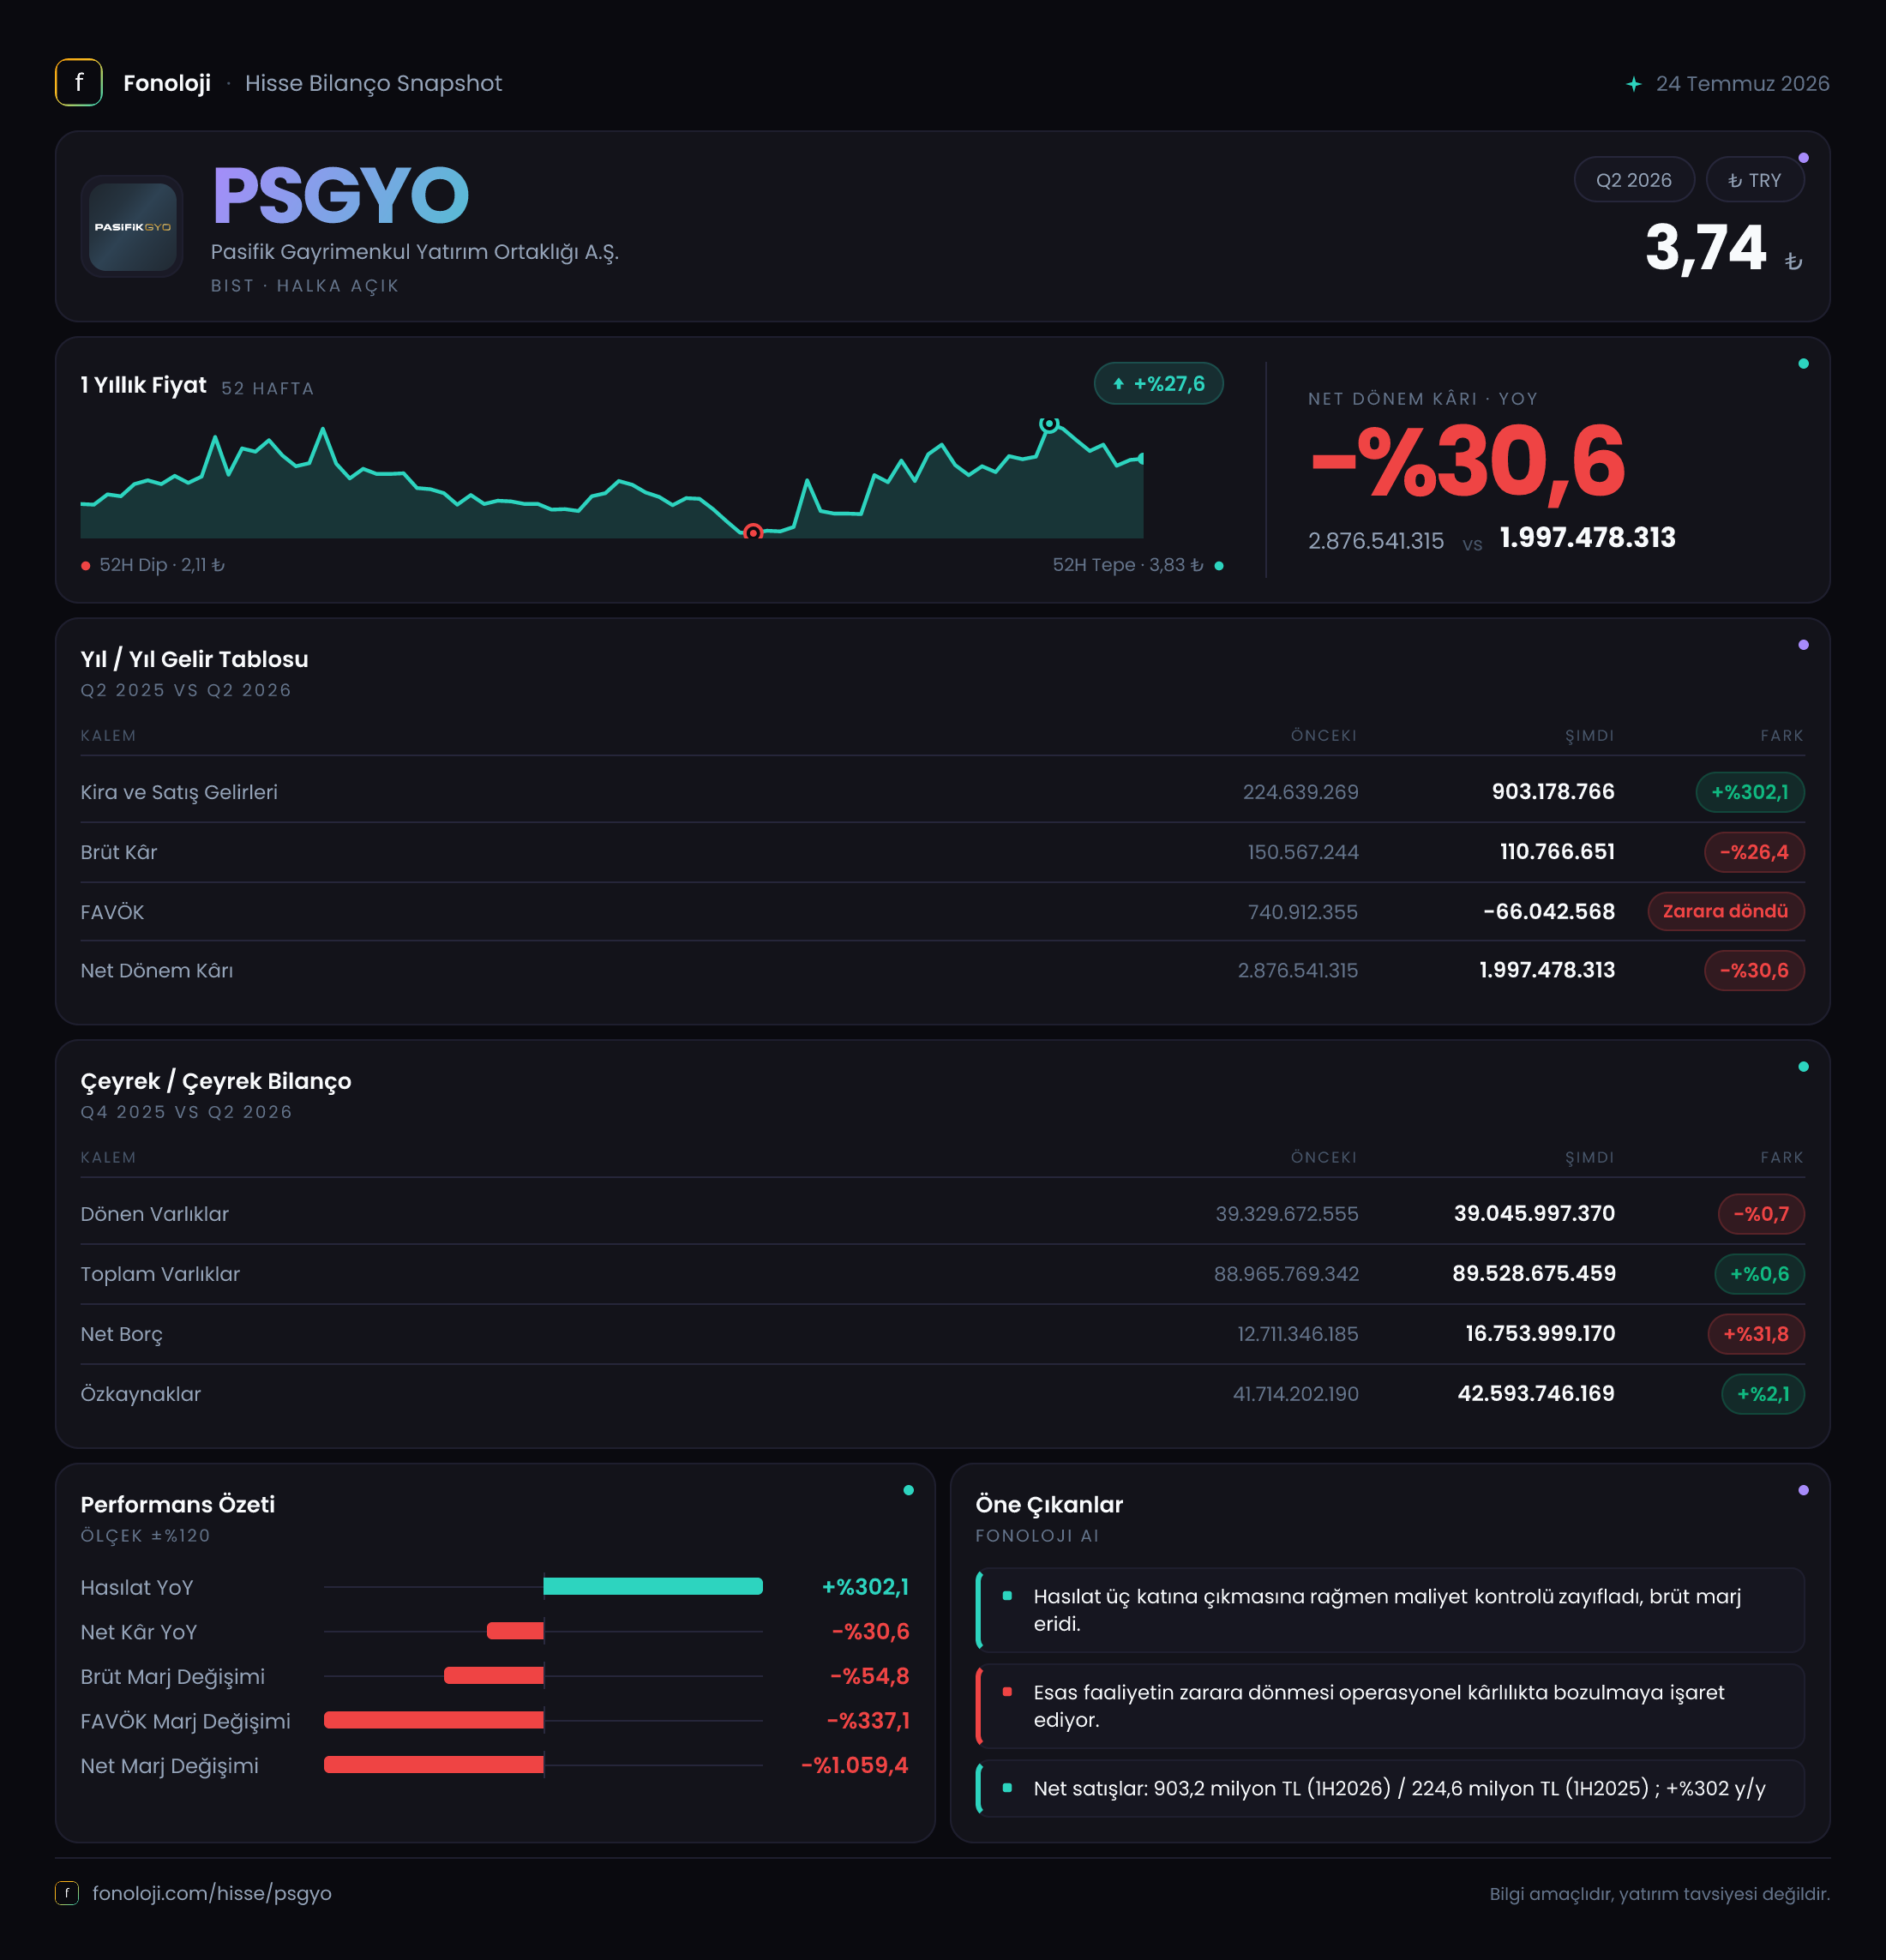
Pasifik Gayrimenkul Yatırım Ortaklığı (PSGYO), gayrimenkul projeleri ve bu projelerden elde edilen satış gelirleri üzerinden büyüyen bir GYO. 2026/6AB ara dönem finansalları, şirketin satış tarafında güçlü bir nominal sıçrama yaptığını; ancak bu büyümenin henüz operasyonel kârlılığa aynı ölçüde yansımadığını gösteriyor. Satışlar yıllık bazda %362,9 artarak 1,0 milyar TL seviyesine çıkarken, brüt kârın gerilemesi ve FAVÖK’ün daha da negatife dönmesi dikkat çekiyor. Net dönem kârı ise 2,0 milyar TL ile yüksek kalmasına rağmen, geçen yılki 2,9 milyar TL seviyesinin altında; burada net parasal pozisyonun katkısındaki azalma belirleyici görünüyor.
Satış Hikayesi
PSGYO’nun satışları geçen yılın aynı dönemindeki 224,6 milyon TL seviyesinden 1,0 milyar TL düzeyine yükseldi. Bu, yaklaşık 4,6 katlık bir nominal büyümeye ve %362,9 artışa işaret ediyor. Türkiye’de %30’un üzerinde seyreden enflasyon ortamında her yüksek nominal büyümeyi reel başarı olarak kabul etmemek gerekir; ancak satışlardaki bu artış, enflasyonun belirgin biçimde üzerinde olduğu için şirketin gelir üretiminde ciddi bir genişleme yaşandığını gösteriyor.
Bununla birlikte gayrimenkul şirketlerinde satışların dönemsel yapısı önemlidir. Proje teslimleri, bağımsız bölüm satışlarının hangi dönemde muhasebeleştirildiği ve satış karması, tek bir ara dönemdeki rakamları önemli ölçüde değiştirebilir. Bu nedenle 1,0 milyar TL’lik satış rakamı olumlu bir sinyal olsa da, bunun sürdürülebilir bir yıllık run-rate’e dönüşüp dönüşmediğini görmek için sonraki dönemlere ihtiyaç var.
Satış büyümesinin niteliği açısından daha kritik nokta, gelirin kâra ne ölçüde dönüştüğü. Satışlar 775,4 milyon TL artarken brüt kâr 11,3 milyon TL azalmış durumda. Bu tablo, büyümenin daha düşük marjlı projelerden veya daha yüksek maliyetli satışlardan gelmiş olabileceğini düşündüren güçlü bir sinyal veriyor; ancak veri setinde proje bazlı satış ve maliyet kırılımı bulunmadığı için kesin bir neden atfetmek mümkün değil.
Çeyreklik trend tarafında ise yalnızca 2025/6 verisi sunuluyor. Dolayısıyla 2026/6AB döneminin bir önceki çeyreğe göre ivmesini, satışların yıl içine nasıl yayıldığını veya gelir artışının devam edip etmediğini bu veriyle ölçmek mümkün değil. Sağlıklı bir trend analizi için 2026/3, 2026/6 ve sonraki ara dönem sonuçlarını birlikte beklemek gerekir.
Kârlılık
PSGYO’nun brüt kârı 150,6 milyon TL’den 139,3 milyon TL’ye gerilerken, brüt kâr marjı yaklaşık %67,1’den %13,9’a düştü. Başka bir ifadeyle şirket, geçen yıl her 100 TL’lik satıştan yaklaşık 67 TL brüt kâr üretirken, bu dönemde aynı satış tutarından yalnızca yaklaşık 14 TL brüt kâr elde edebilmiş. Satış hacmi artmış olsa da maliyet yapısı şirket aleyhine belirgin biçimde bozulmuş.
Bu marj daralması, finansalların en önemli uyarı noktalarından biri. Gayrimenkul sektöründe arsa, inşaat, finansman ve proje teslim maliyetleri satış kârlılığını doğrudan etkiler. Özellikle enflasyonist ortamda maliyetlerin satış fiyatlarından daha hızlı artması, nominal satış büyümesine rağmen gerçek operasyonel kârlılığın zayıflamasına yol açabilir.
FAVÖK tarafındaki tablo daha da dikkat çekici. FAVÖK, geçen yılki -32,1 milyon TL seviyesinden -87,6 milyon TL’ye geriledi. FAVÖK marjı yaklaşık -%14,3’ten -%8,8’e yükselmiş gibi görünse de burada “daha yüksek” ifadesi olumlu okunmamalı; marj hâlâ negatif ve şirket faaliyetlerinden faiz, vergi, amortisman ve diğer finansal etkiler öncesinde zarar yazıyor. Brüt kâr 139,3 milyon TL olmasına karşın FAVÖK’ün 87,6 milyon TL negatif olması, faaliyet giderlerinin brüt kârı aştığını gösteriyor.
Net dönem kârı 2,0 milyar TL ile güçlü görünse de bu kârın satış ve operasyonel kârlılıkla desteklenmediği açık. Net kâr marjı yaklaşık %200 seviyesinde; ancak bu oran, gayrimenkul şirketlerinde enflasyon muhasebesi ve değerleme etkileri nedeniyle doğrudan operasyonel başarı göstergesi olarak kullanılmamalı.
Bilanço Sağlığı
Şirketin toplam varlıkları yıl sonundaki 89,0 milyar TL’den 89,6 milyar TL’ye çıkarak %0,7 arttı. Dönen varlıklar 39,3 milyar TL’den 39,1 milyar TL’ye hafif gerilerken, duran varlıklar 49,6 milyar TL’den 50,5 milyar TL’ye yükseldi. Bu görünüm, bilanço büyüklüğünün büyük ölçüde korunduğunu; varlık kompozisyonunda ise sınırlı bir duran varlık artışı yaşandığını gösteriyor.
Özkaynaklar 41,7 milyar TL’den 42,6 milyar TL’ye yükselerek %2,1 arttı. Özkaynakların toplam varlıklara oranı yaklaşık %47,5 seviyesinde. Bu oran, bilanço finansmanında özkaynakların hâlâ önemli bir pay taşıdığını gösterse de şirketin borçluluk eğilimi yakından izlenmeli.
Net borç 12,7 milyar TL’den 16,8 milyar TL’ye çıkarak %31,8 arttı. Bu, bilanço büyümesinin çok üzerinde bir borç artışı anlamına geliyor ve özellikle FAVÖK negatif olduğu için riskli. Net borç/FAVÖK oranı, FAVÖK negatif olduğundan matematiksel olarak anlamlı bir borçluluk göstergesi üretmiyor; ancak temel mesaj net: şirketin borç taşıma kapasitesi operasyonel kârla desteklenmiyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılın aynı dönemindeki 3,1 milyar TL’den 1,6 milyar TL’ye geriledi. Bu, 1,5 milyar TL azalış ve %47,2 düşüş demek. Enflasyon muhasebesi altında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösteren bu kalem, net kârın oluşumunda önemli rol oynuyor.
Net parasal pozisyonun pozitif olması, şirketin enflasyon muhasebesinden kâr yönünde etkilendiğini gösterir; ancak katkının geçen yıla göre azalması, net kârın da %30,5 gerilemesinde etkili olmuş görünüyor. Bu nedenle 2,0 milyar TL’lik net kârı değerlendirirken, bunun ne kadarının satışlardan ve faaliyetlerden, ne kadarının TAS 29 etkisinden geldiğini ayırmak gerekir. Mevcut veriler operasyonel kârlılığın zayıf, enflasyon muhasebesi katkısının ise hâlâ önemli olduğunu ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
PSGYO finansallarında iki farklı hikâye aynı anda yaşanıyor:
- Olumlu tarafta, satışlar 1,0 milyar TL’ye ulaşarak enflasyonun belirgin biçimde üzerinde büyüdü ve özkaynaklar 42,6 milyar TL’ye yükseldi.
- Risk tarafında, brüt kâr marjı %67,1’den %13,9’a geriledi, FAVÖK negatif kaldı ve net borç 16,8 milyar TL’ye yükseldi.
- Net kâr, operasyonel performanstan çok net parasal pozisyon ve enflasyon muhasebesi etkileriyle birlikte okunmalı.
- Satışlardaki sıçramanın kalıcı olup olmadığı ve marjların toparlanıp toparlanmayacağı, önümüzdeki dönemlerin ana takip başlıkları olacak.
Özetle PSGYO’nun büyüme potansiyeli satış rakamlarında görülüyor; fakat bu büyümenin henüz kaliteli ve sürdürülebilir operasyonel kâra dönüştüğü söylenemez. Yatırımcı açısından kritik eşik, satışların yüksek kalırken brüt marjın toparlanması, FAVÖK’ün pozitife dönmesi ve net borç artışının kontrol altına alınması olacaktır. Bu üç başlıkta iyileşme görülmeden yalnızca yüksek net kâra bakarak olumlu bir sonuca ulaşmak yanıltıcı olabilir.
Yatırım tavsiyesi değildir.