
Açılış
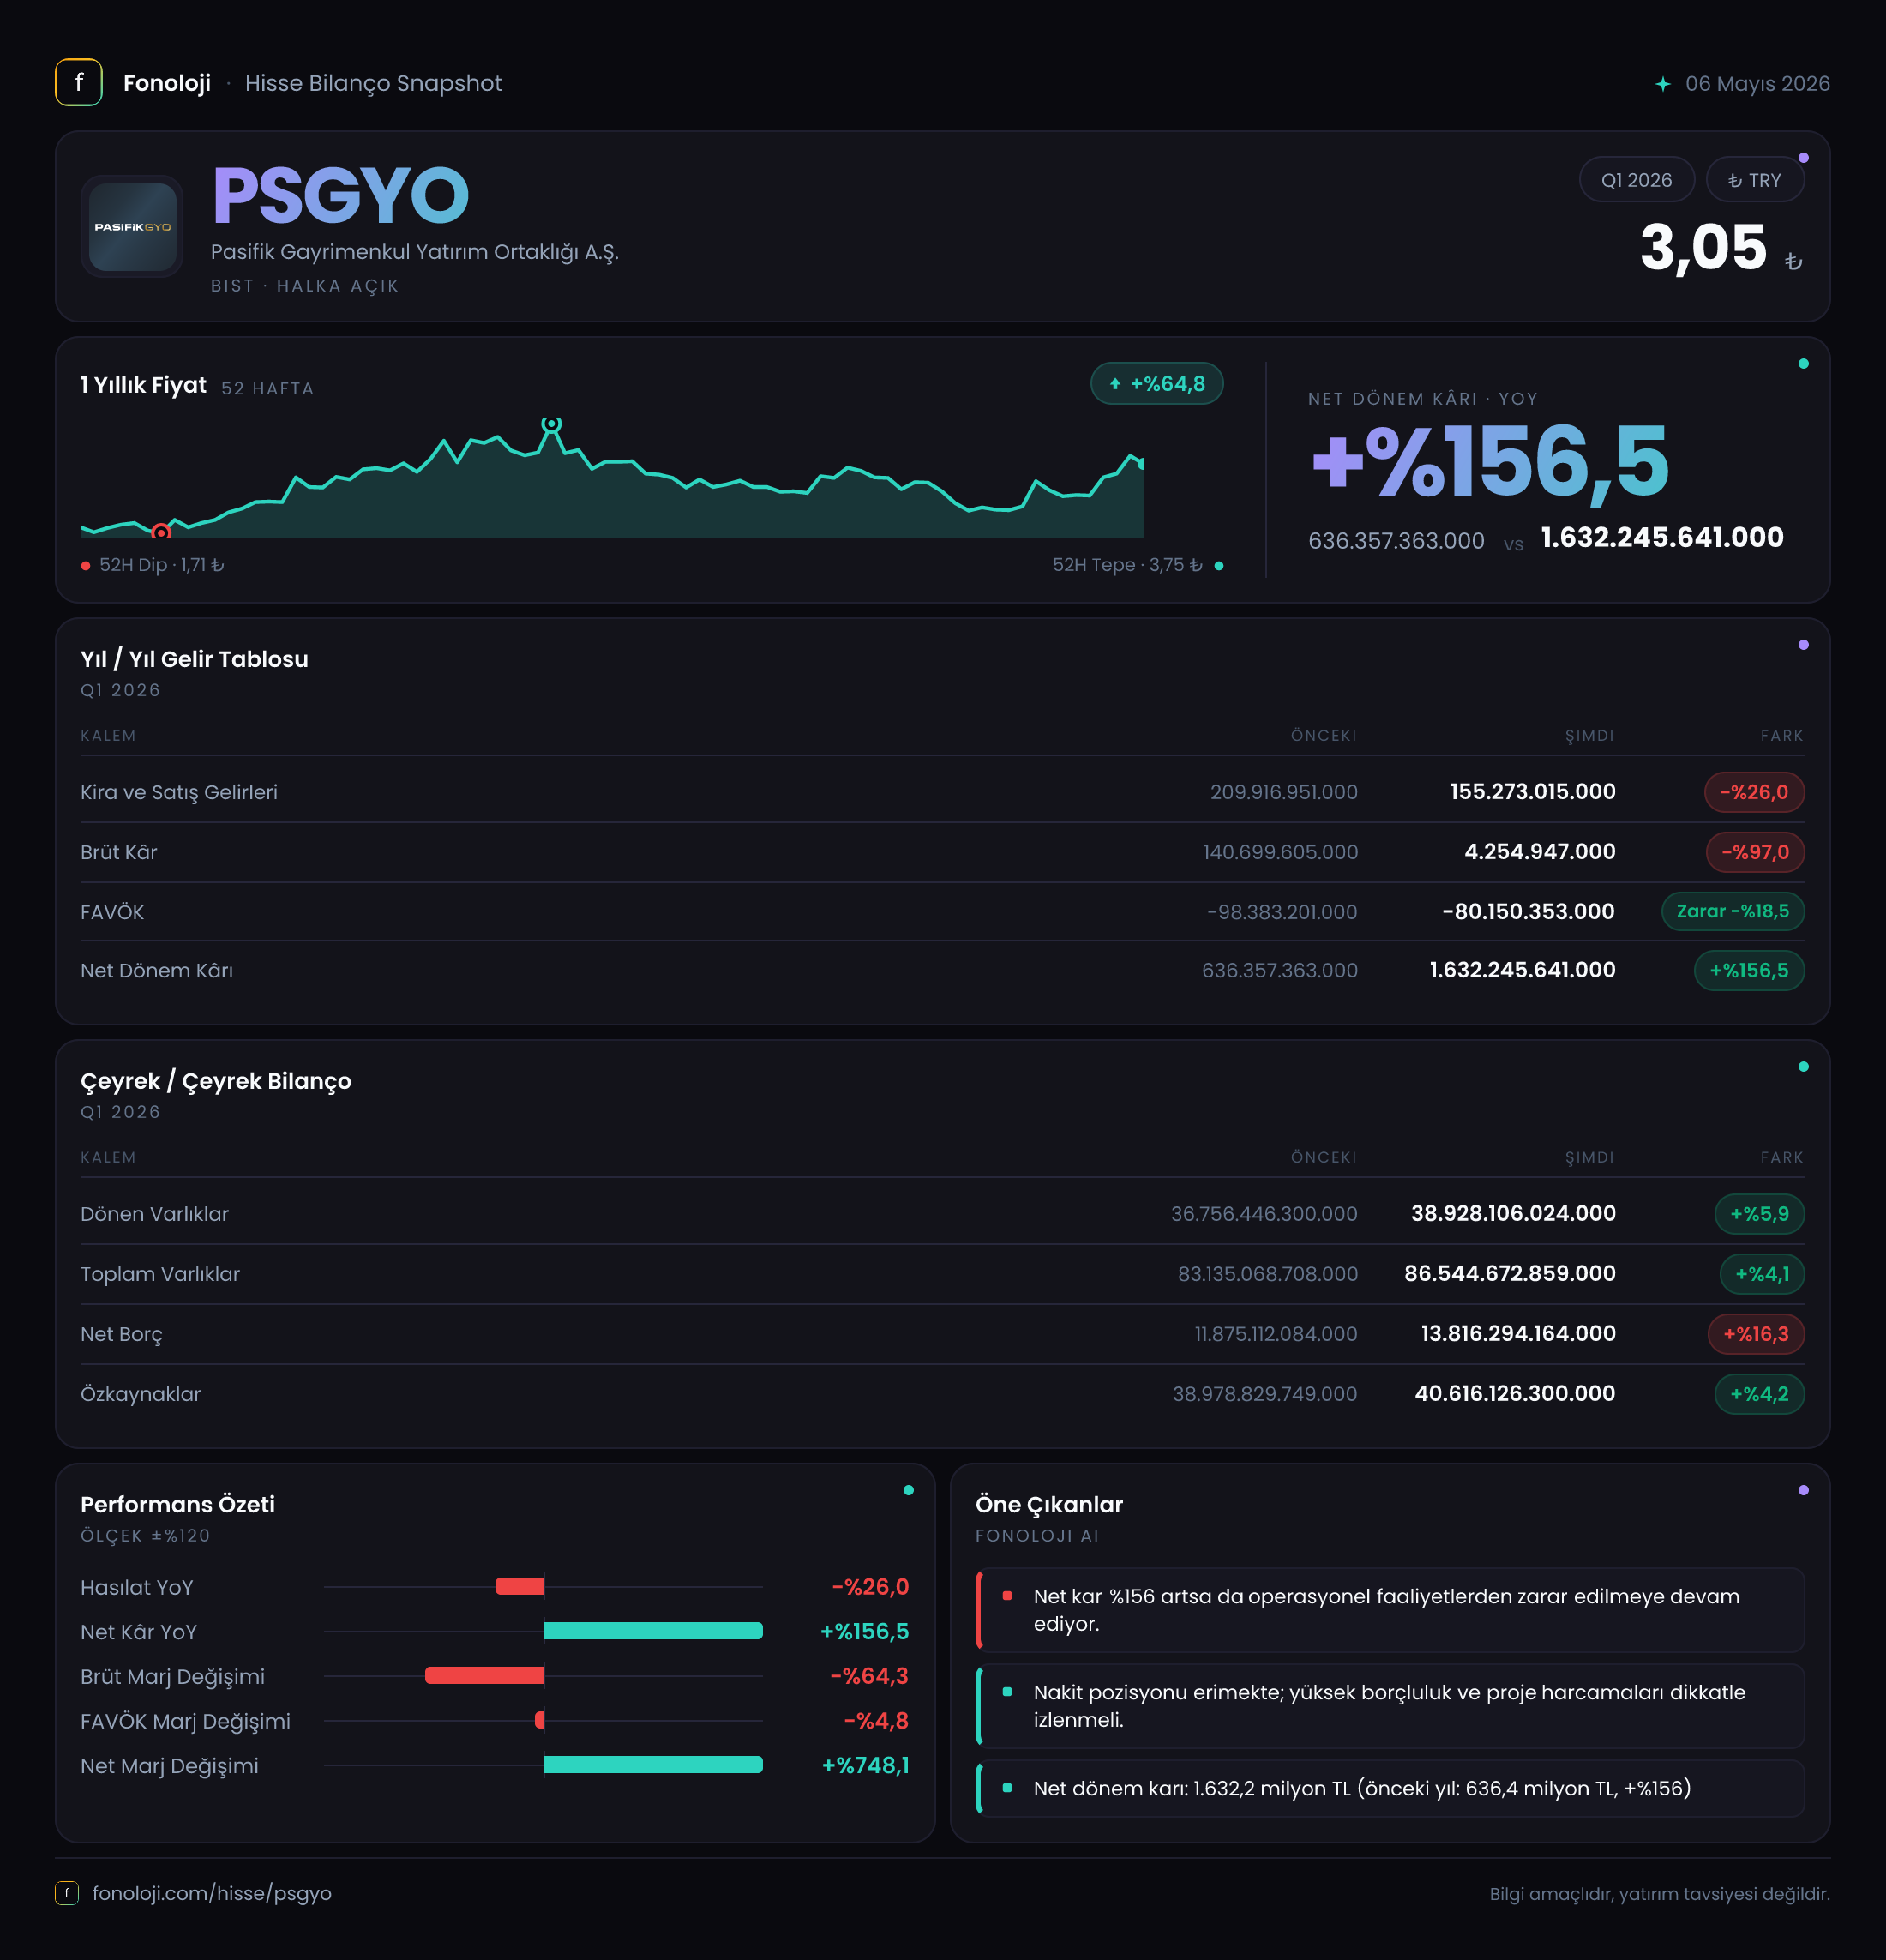
Pasifik Gayrimenkul Yatırım Ortaklığı (PSGYO), gayrimenkul projeleri ve bu projelerden elde edilen satış/kira gelirleri üzerinden değer yaratmaya çalışan bir GYO. 2026’nın ilk çeyreği, şirket açısından operasyonel performans ile enflasyon muhasebesinin yarattığı finansal sonuçların birbirinden belirgin biçimde ayrıştığı bir dönem olmuş. Satışlar ve brüt kâr sert gerilerken, 2,0 milyar TL’lik net parasal pozisyon kazancı net dönem kârını yukarı taşımış. Bu nedenle açıklanan 1,6 milyar TL net kâr, şirketin temel faaliyet gücünü tek başına temsil etmiyor.
| Gösterge | 2026/3 | 2025/3 veya 2025/12 | Değişim | |---|---:|---:|---:| | Satışlar | 112,2 mn TL | 209,9 mn TL | -%46,6 | | Brüt kâr | 3,4 mn TL | 140,7 mn TL | -%97,6 | | Net dönem kârı | 1,6 mlr TL | 638,1 mn TL | +%156,0 | | Net borç | 13,8 mlr TL | 11,9 mlr TL | +%16,3 | | Özkaynaklar | 40,6 mlr TL | 39,0 mlr TL | +%4,2 |
Satış Hikayesi
PSGYO’nun satışları geçen yılın aynı çeyreğindeki 209,9 milyon TL’den 112,2 milyon TL’ye gerileyerek %46,6 düşmüş. Bu, nominal olarak bile ciddi bir daralma. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların yaklaşık yarı yarıya azalması, reel açıdan çok daha sert bir zayıflamaya işaret ediyor. Başka bir ifadeyle şirket yalnızca daha az satış yapmamış; fiyat artışlarının da gerisinde kalmış görünüyor.
Gayrimenkul şirketlerinde çeyreksel satışlar proje teslimleri, konut/ticari ünite satışlarının zamanlaması ve kampanyalar nedeniyle dalgalanabilir. Bu nedenle tek bir ara dönem verisiyle kalıcı bir trend ilan etmek doğru olmaz. Ancak mevcut tabloda satış düşüşüne eşlik eden brüt kâr çöküşü, zayıflığın yalnızca satış hacmiyle sınırlı kalmadığını gösteriyor.
Çeyreklik trend açısından elimizde karşılaştırılabilir olarak yalnızca 2025/3 verisi bulunuyor. Dolayısıyla 2025/12’den 2026/3’e satışların nasıl ilerlediğini veya yılın ilk çeyreğinde momentumun güçlenip güçlenmediğini bu veri setiyle ölçemiyoruz. Şirketin sonraki çeyreklerde proje teslimlerini ve satış ivmesini toparlayıp toparlamadığı, operasyonel görünümün ana belirleyicisi olacak.
Kârlılık
Kârlılık tarafındaki bozulma, satışlardaki düşüşten daha çarpıcı. Brüt kâr 140,7 milyon TL’den 3,4 milyon TL’ye inerken, brüt kâr marjı yaklaşık %67,0’den %3,0’e gerilemiş. Yani şirket 2025’in ilk çeyreğinde satışlarının her 100 TL’sinden yaklaşık 67 TL brüt kâr üretirken, 2026’nın ilk çeyreğinde bu tutar yalnızca 3 TL seviyesinde kalmış.
Bu kadar sert marj kaybı; satışların düşük marjlı projelere kayması, maliyetlerin satış fiyatlarından daha hızlı artması veya proje bazlı gelir-gider zamanlaması gibi faktörlerle ilişkili olabilir. Veriler bu nedenlerden hangisinin baskın olduğunu göstermiyor; ancak sonuç nettir: operasyonel kârlılık ciddi biçimde zayıflamış.
FAVÖK -100,4 milyon TL olarak gerçekleşmiş. Satışlara oranlandığında FAVÖK marjı yaklaşık -%89,5 seviyesinde. Bu, şirketin ana faaliyetlerinden elde ettiği gelirin faaliyet giderlerini karşılamaya yetmediğini gösteriyor. Gayrimenkul sektöründe proje geliştirme ve pazarlama giderlerinin dönemsel olarak yükselmesi mümkün olsa da, negatif FAVÖK yatırımcı açısından yakından izlenmesi gereken bir sinyal.
Buna karşın net dönem kârı 638,1 milyon TL’den 1,6 milyar TL’ye çıkarak %156 artmış. Net kâr marjı da yaklaşık %304’ten %1.426’ya yükselmiş. Fakat bu oranların operasyonel bir başarı olarak okunmaması gerekir. Net kârın satışlardan çok daha yüksek olmasının temel nedeni, gelir tablosundaki 2,0 milyar TL net parasal pozisyon kalemidir. Dolayısıyla PSGYO’nun bu çeyrekteki kâr artışı, brüt kâr ve FAVÖK ile desteklenen sağlıklı bir faaliyet büyümesinden ziyade, enflasyon muhasebesi etkisiyle şekillenmiştir.
Bilanço Sağlığı
PSGYO’nun toplam varlıkları 2025 yıl sonundaki 83,1 milyar TL’den 86,5 milyar TL’ye yükselerek %4,1 artmış. Dönen varlıklar 36,8 milyar TL’den 38,9 milyar TL’ye, duran varlıklar ise 46,4 milyar TL’den 47,6 milyar TL’ye çıkmış. Varlık tabanında büyüme var; ancak bu artışın ne kadarının operasyonel büyümeden, ne kadarının enflasyon muhasebesi ve değerleme etkilerinden kaynaklandığı ayrıştırılmalı.
Özkaynaklar 39,0 milyar TL’den 40,6 milyar TL’ye yükselmiş ve %4,2 artmış. Özkaynakların toplam varlıklara oranı yaklaşık %47 seviyesinde. Bu oran, bilançonun yaklaşık yarısının özkaynaklarla finanse edildiğini gösteriyor ve şirket için önemli bir tampon oluşturuyor.
Bununla birlikte net borç 11,9 milyar TL’den 13,8 milyar TL’ye çıkarak %16,3 artmış. Borçtaki artış, varlık ve özkaynak büyümesinden daha hızlı gerçekleşmiş. Net borcun özkaynaklara oranı yaklaşık %34 düzeyinde; bu, borçluluğun henüz bilançoyu bütünüyle baskıladığı bir seviyeye işaret etmese de yön yukarı. Ayrıca FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamıyor. Bu durum, şirketin borç servis kapasitesinin şu anda operasyonel kârdan çok varlık yapısı, nakit pozisyonu ve proje nakit akışlarına bağlı olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, PSGYO’nun bu çeyrekteki sonuçlarının merkezinde yer alıyor. Net parasal pozisyon kalemi 1,7 milyar TL’den 2,0 milyar TL’ye çıkarak %13,9 artmış. Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtır; ancak doğrudan satış geliri, kira geliri veya proje kârlılığı anlamına gelmez.
Net parasal pozisyonun yüksek olması, şirketin bilançosundaki parasal kalemlerin enflasyon muhasebesi açısından net kazanç yarattığını gösteriyor. Fakat bu kazanç büyük ölçüde muhasebesel niteliktedir ve aynı tutarda nakit yaratımı anlamına gelmez. Bu nedenle yatırımcı, 1,6 milyar TL net kârı değerlendirirken mutlaka -100,4 milyon TL FAVÖK, 3,4 milyon TL brüt kâr ve artan net borçla birlikte bakmalı.
Yatırımcı için Ne Anlama Geliyor?
PSGYO’nun ilk çeyrek tablosunda iki farklı hikâye var. Birinci hikâye operasyonel tarafta: satışlar düşmüş, brüt marj neredeyse ortadan kalkmış ve FAVÖK negatife dönmüş. İkinci hikâye ise enflasyon muhasebesi tarafında: net parasal pozisyon, net kârı güçlü biçimde yukarı taşımış.
Yatırımcı açısından fırsat, şirketin güçlü özkaynak tabanı ve geniş varlık portföyü üzerinden önümüzdeki çeyreklerde satış ve proje teslimlerini toparlayabilmesi. Ancak bunun gerçekleştiğini görmek için yalnızca net kâra değil, şu göstergelere odaklanmak gerekiyor:
- Satışların yeniden büyüme eğilimine girip girmediği,
- Brüt kâr marjının %3 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK’ün negatifi terk edip etmediği,
- Net borcun artış hızının yavaşlayıp yavaşlamadığı,
- Kârın enflasyon muhasebesi dışındaki operasyonel kalemlerle desteklenip desteklenmediği.
Özetle, bu çeyrek PSGYO için yüksek net kâr fakat zayıf operasyonel performans dönemi. Şirketin yatırım hikâyesinin güçlenmesi, muhasebesel parasal kazançtan ziyade gerçek satış, nakit üretimi ve faaliyet kârlılığında toparlanmaya bağlı olacak. Yatırım tavsiyesi değildir.