
Açılış
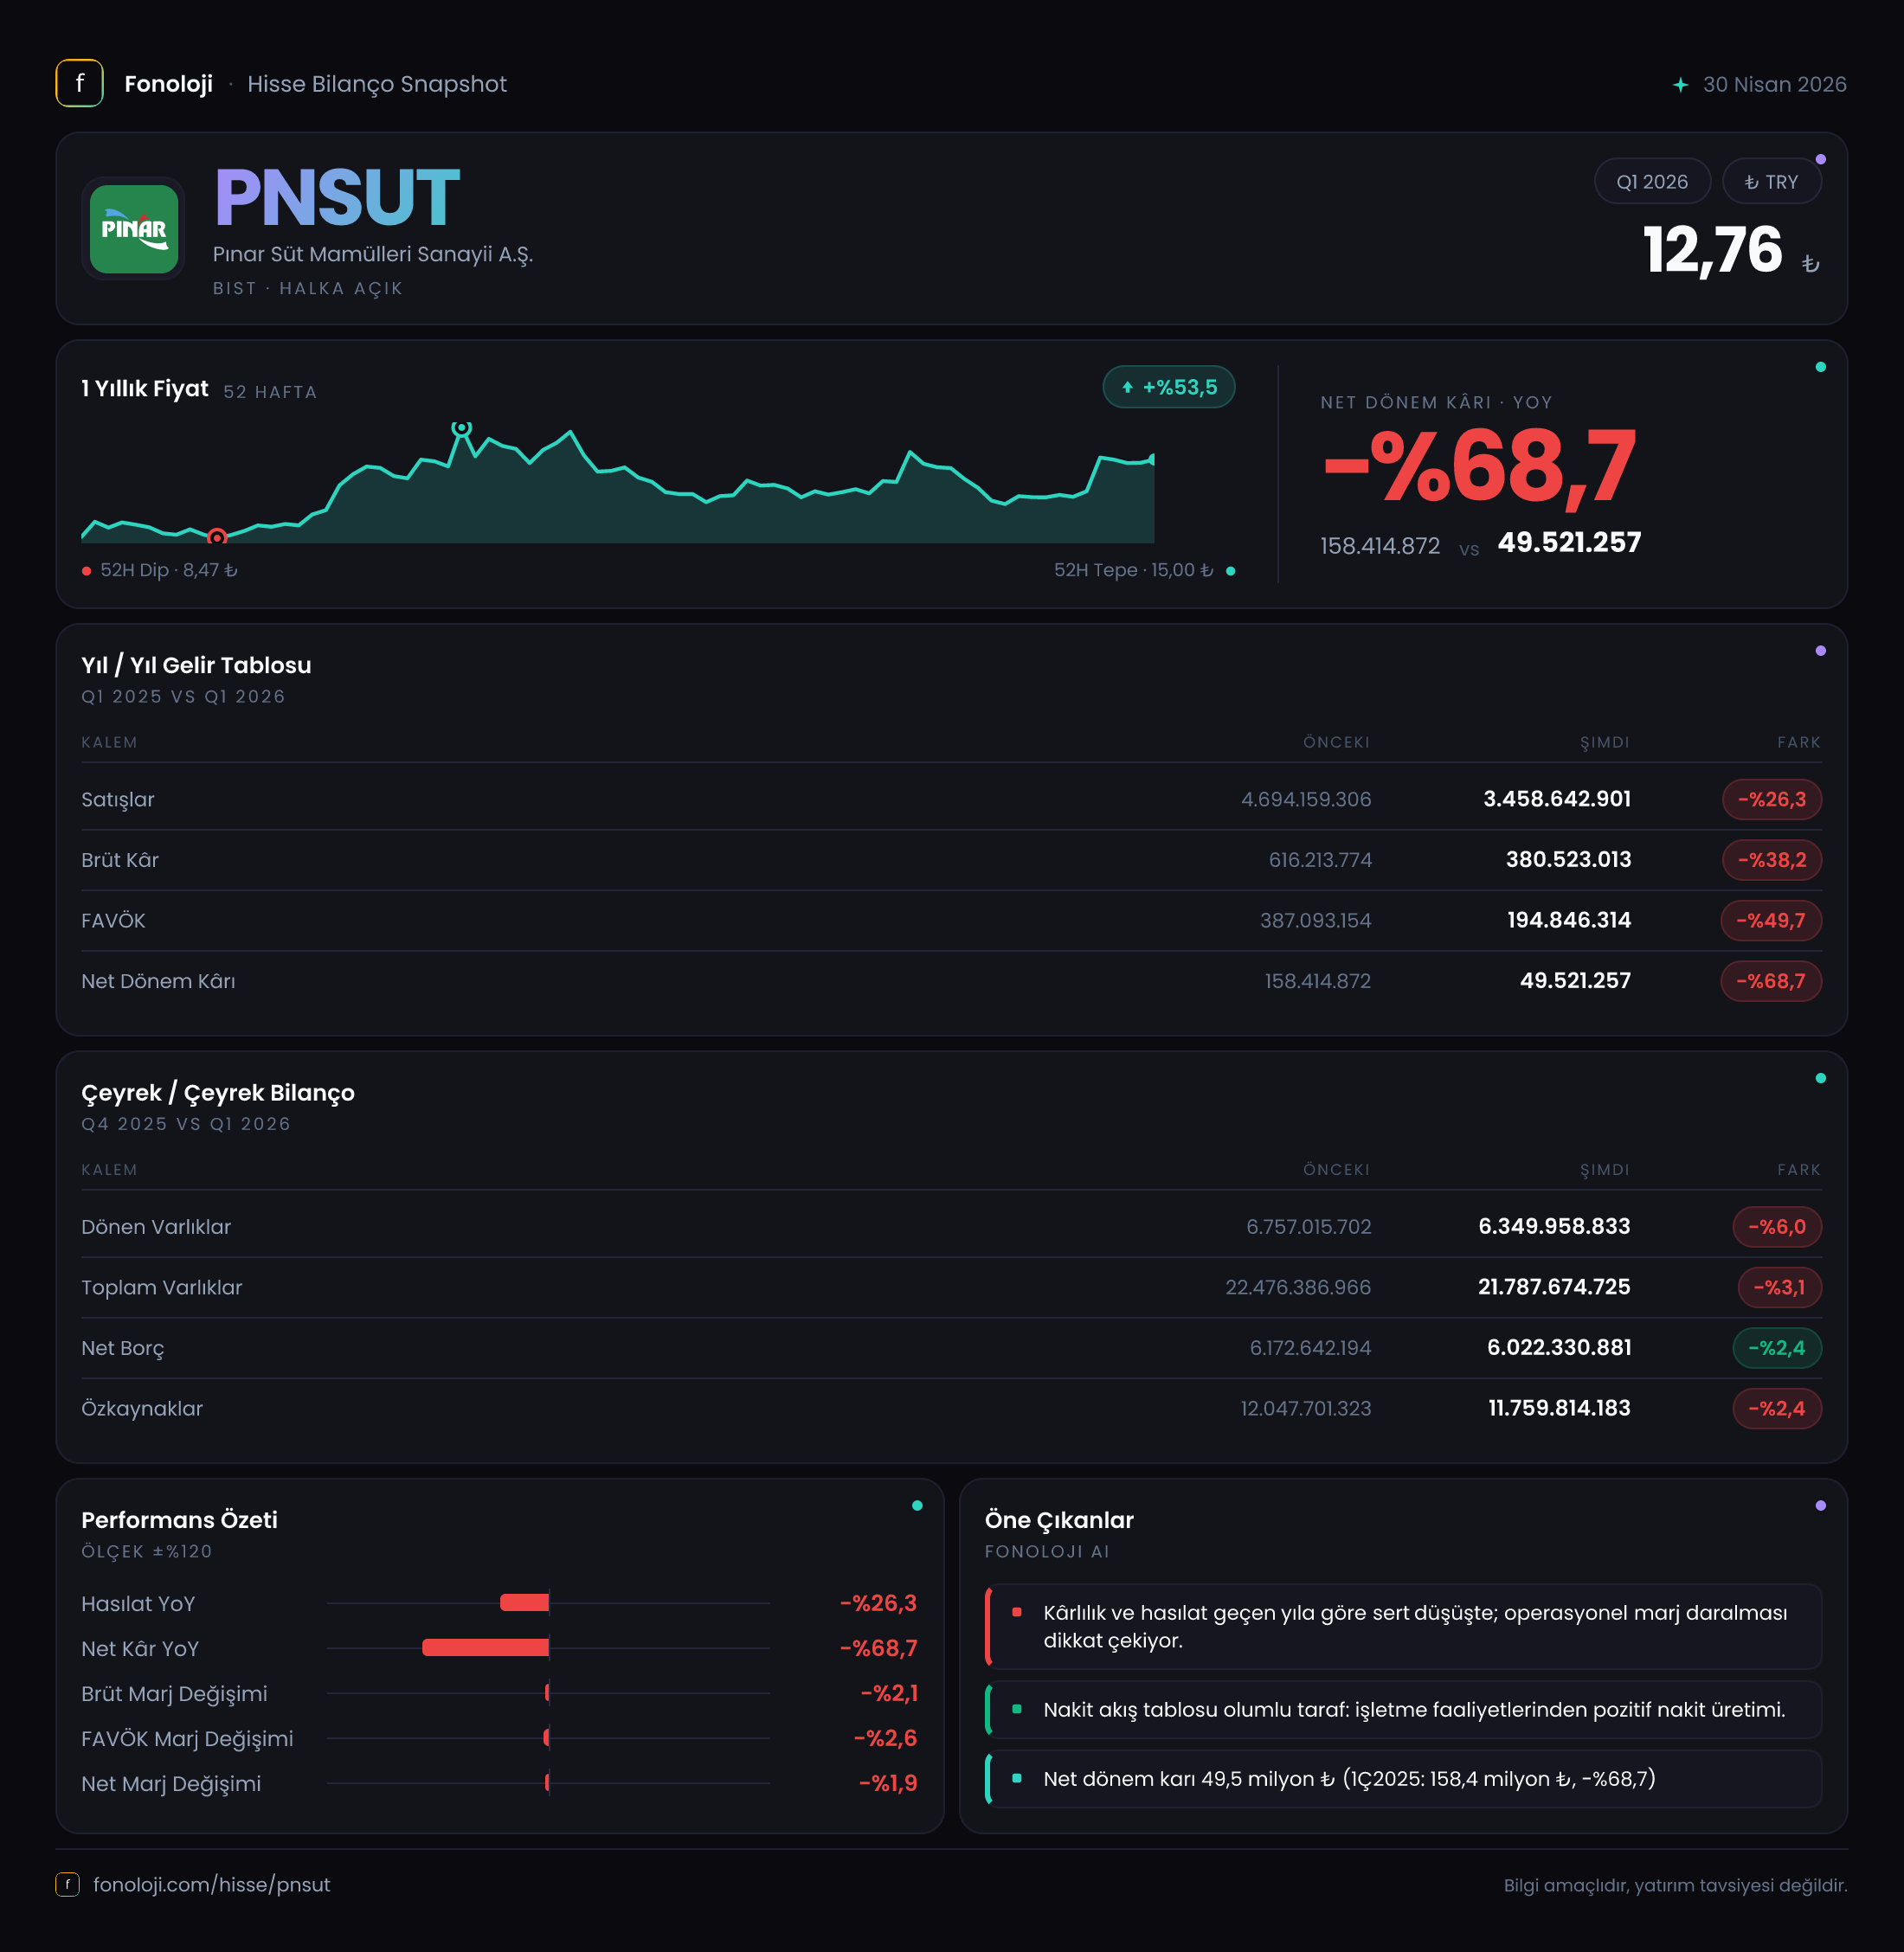
Pınar Süt, süt ve süt ürünleri, meyve suyu ve gıda kategorilerinde faaliyet gösteren, markalı tüketim ürünleri ağırlıklı bir şirket. 2026’nın ilk çeyreğinde ana mesaj, satışlardaki daralmanın kârlılık üzerinde daha sert bir baskı yaratması oldu. Satışlar yıllık bazda %26,3 gerilerken, brüt kâr %38,2, FAVÖK %41,1 ve net dönem kârı %68,7 düştü. Net parasal pozisyonun 477,6 milyon TL ile güçlü katkı sağlamasına rağmen, operasyonel zayıflama ve marj kaybı net kârı belirgin biçimde aşağı çekti.
Satış Hikayesi
Pınar Süt’ün ilk çeyrek satışları, geçen yılın aynı dönemindeki 4,7 milyar TL’den 3,5 milyar TL’ye geriledi. Nominal olarak 1,2 milyar TL’lik bu düşüş, yalnızca satış hacminde değil, fiyatlama ve ürün karmasında da baskı olabileceğine işaret ediyor; ancak şirket verisinde hacim, fiyat ve kategori kırılımı bulunmadığı için bu unsurların hangisinin ne ölçüde etkili olduğunu kesin olarak ayırmak mümkün değil.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak %26,3 azalması özellikle dikkat çekici. Bu tablo, şirketin en azından gelir büyümesi açısından enflasyonun gerisinde kaldığını ve reel anlamda daha sert bir daralma yaşandığını gösteriyor. Gıda şirketlerinde fiyat artışları çoğu zaman satışları nominal olarak destekleyebilir; buna karşın burada ciro, fiyat etkisini dahi telafi edemeyecek ölçüde gerilemiş durumda.
Karşılaştırmanın geçen yılın aynı çeyreğiyle yapıldığını, bilanço kalemlerinin ise 2025 yıl sonuna göre değişimi gösterdiğini ayırmak önemli. Mevcut veri setinde 2025’in diğer çeyrekleri bulunmadığından, Pınar Süt’ün satışlarının çeyrekten çeyreğe toparlanıp toparlanmadığını veya ilk çeyreğin mevsimsel olarak zayıf olup olmadığını söylemek mümkün değil. Bu nedenle satışlardaki düşüşün geçici mi, yoksa daha kalıcı bir talep ve rekabet baskısının sonucu mu olduğunu anlamak için sonraki çeyreklerin izlenmesi gerekecek.
Kârlılık
Satışlardaki gerileme, kâr kalemlerinde daha yüksek oranlı bir bozulmaya dönüştü. Brüt kâr 380,5 milyon TL’ye inerken, brüt kâr marjı geçen yılki yaklaşık %13,1 seviyesinden %10,9’a düştü. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 13,1 TL brüt kâr elde ederken, bu çeyrekte bu tutar 10,9 TL’ye geriledi. Yaklaşık 2,2 puanlık marj kaybı; süt ve hammadde maliyetleri, üretim kapasite kullanımı, ürün karması veya fiyat rekabetinin satış fiyatlarına tam olarak yansıtılamaması gibi faktörlerle ilişkili olabilir. Ancak mevcut veriler bu nedenlerden herhangi birini tek başına doğrulamıyor.
FAVÖK 141,8 milyon TL’ye düşerken FAVÖK marjı %5,1’den %4,1’e geriledi. Brüt marjın düşmesinin yanında faaliyet giderlerinin satışlara oranının da baskı yaratmış olması muhtemel; zira FAVÖK’teki düşüş, satışlardaki %26,3’lük gerilemeden daha sert gerçekleşti. Şirketin operasyonel kârlılığı bu nedenle yalnızca daha düşük bir ciro tabanından değil, aynı zamanda daha zayıf bir marj yapısından etkileniyor.
Net dönem kârı ise 158,4 milyon TL’den 49,5 milyon TL’ye geriledi. Net kâr marjı geçen yılki yaklaşık %3,4 seviyesinden %1,4’e düştü. Böylece şirketin satışlardan elde ettiği operasyonel kazanç zayıflarken, finansman ve diğer gelir-gider kalemleri sonrasında hissedarlara kalan kâr daha da sınırlı hale geldi. Bu çeyrekte net parasal pozisyonun güçlü katkısı olmasaydı net kâr görünümü daha zayıf olabilirdi; fakat bu katkı, temel operasyonlardaki marj kaybını ortadan kaldırmaya yetmedi.
Bilanço Sağlığı
Pınar Süt’ün toplam varlıkları, 2025 yıl sonundaki 22,5 milyar TL’den 21,8 milyar TL’ye geriledi. Bu, üç aylık dönemde %3,1’lik sınırlı bir küçülmeye işaret ediyor. Dönen varlıklar 6,8 milyar TL’den 6,3 milyar TL’ye inerken, duran varlıklar da 15,7 milyar TL’den 15,4 milyar TL’ye geriledi. Dönen varlıklardaki %6’lık düşüş, işletme sermayesi kalemlerinde veya nakit/ticari alacak-stok bileşiminde değişim olabileceğini düşündürüyor; ancak detaylı bilanço kırılımı paylaşılmadığı için bunun likidite açısından olumlu mu, yoksa faaliyet hacmindeki daralmanın sonucu mu olduğu net değil.
Net borç 6,2 milyar TL’den 6,0 milyar TL’ye geriledi. Bu düşüş pozitif olmakla birlikte yalnızca %2,4 seviyesinde ve kârlılıktaki gerilemeye kıyasla sınırlı. Özkaynaklar da 12,0 milyar TL’den 11,8 milyar TL’ye indi. Net borcun özkaynaklara oranı yaklaşık %51 seviyesinde; yani borç yükü özkaynak tabanının yarısı kadar. Bu oran tek başına alarm verici görünmese de operasyonel kârın düşmesi borç taşıma kapasitesini zayıflatıyor.
İlk çeyrek FAVÖK’ü yıllıklandırıldığında yaklaşık 567 milyon TL olur. Bu basit yaklaşım, net borç/FAVÖK oranını yaklaşık 10,6 kat gösteriyor. Ancak ilk çeyrek verisinin mevsimsellik ve dönemsel dalgalanmalardan etkilenebileceği unutulmamalı; bu oran tam yıl performansını kesin biçimde temsil etmez. Yine de mevcut FAVÖK seviyesiyle borçluluğun yakından takip edilmesi gerektiğini ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, bu çeyrekte 477,6 milyon TL oldu ve geçen yılın aynı dönemindeki 391,3 milyon TL’ye göre %22 arttı. Enflasyon muhasebesinde şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisi net parasal kazanç veya kayıp olarak gelir tablosuna yansır. Pozitif net parasal pozisyon, bu dönemde şirketin parasal yükümlülüklerinden ziyade parasal varlık yapısının veya bilanço kompozisyonunun enflasyon muhasebesi açısından gelir yaratacak yönde çalıştığını gösteriyor.
Bu kalem, 477,6 milyon TL ile FAVÖK’ün yaklaşık 3,4 katı büyüklüğünde ve net dönem kârının oldukça üzerinde. Bu nedenle net kârı değerlendirirken operasyonel kâr ile TAS 29 etkisini birbirinden ayırmak gerekiyor. Net parasal pozisyonun güçlü olması, şirketin ana faaliyetlerindeki zayıflığı telafi eden önemli bir muhasebe etkisi yaratmış; ancak bu gelir, satış ve marj performansındaki bozulmanın kalıcı çözümü değil. Enflasyon koşulları ve bilanço kompozisyonu değiştikçe bu katkının yönü ve büyüklüğü de değişebilir.
Yatırımcı için Ne Anlama Geliyor?
Pınar Süt’ün ilk çeyrek sonuçları, markalı gıda sektöründe güçlü marka bilinirliğinin tek başına yeterli olmadığını gösteriyor. %26,3’lük satış daralması ve %5,1’den %4,1’e gerileyen FAVÖK marjı, şirketin hem talep hem de maliyet/fiyatlama tarafında baskı yaşadığını ortaya koyuyor. Net borcun sınırlı gerilemesi olumlu olsa da, borçluluğun mevcut FAVÖK düzeyine göre yüksek görünmesi finansal esnekliğin dikkatle izlenmesini gerektiriyor.
Önümüzdeki dönemlerde yatırımcı açısından özellikle şu başlıklar önem taşıyacak:
- Satışların enflasyonun üzerinde nominal büyümeye dönüp dönmediği,
- Brüt marjın %10,9 seviyesinden toparlanıp toparlanamayacağı,
- FAVÖK marjının yeniden %5’in üzerine çıkıp çıkmayacağı,
- Net borçtaki düşüşün hızlanıp hızlanmayacağı,
- Net kârın TAS 29 katkısı olmadan operasyonel olarak güçlenip güçlenmediği.
Özetle veri, bilanço tarafında sınırlı bir borç azaltımı gösterse de, bu çeyreğin temel yatırım hikâyesi büyüme değil operasyonel kârlılıktaki gerileme oldu. Toparlanma için yalnızca satışların artması değil, satışların enflasyonu aşması ve bu büyümenin marj kaybı olmadan gerçekleşmesi gerekiyor. Yatırım tavsiyesi değildir.