
Açılış
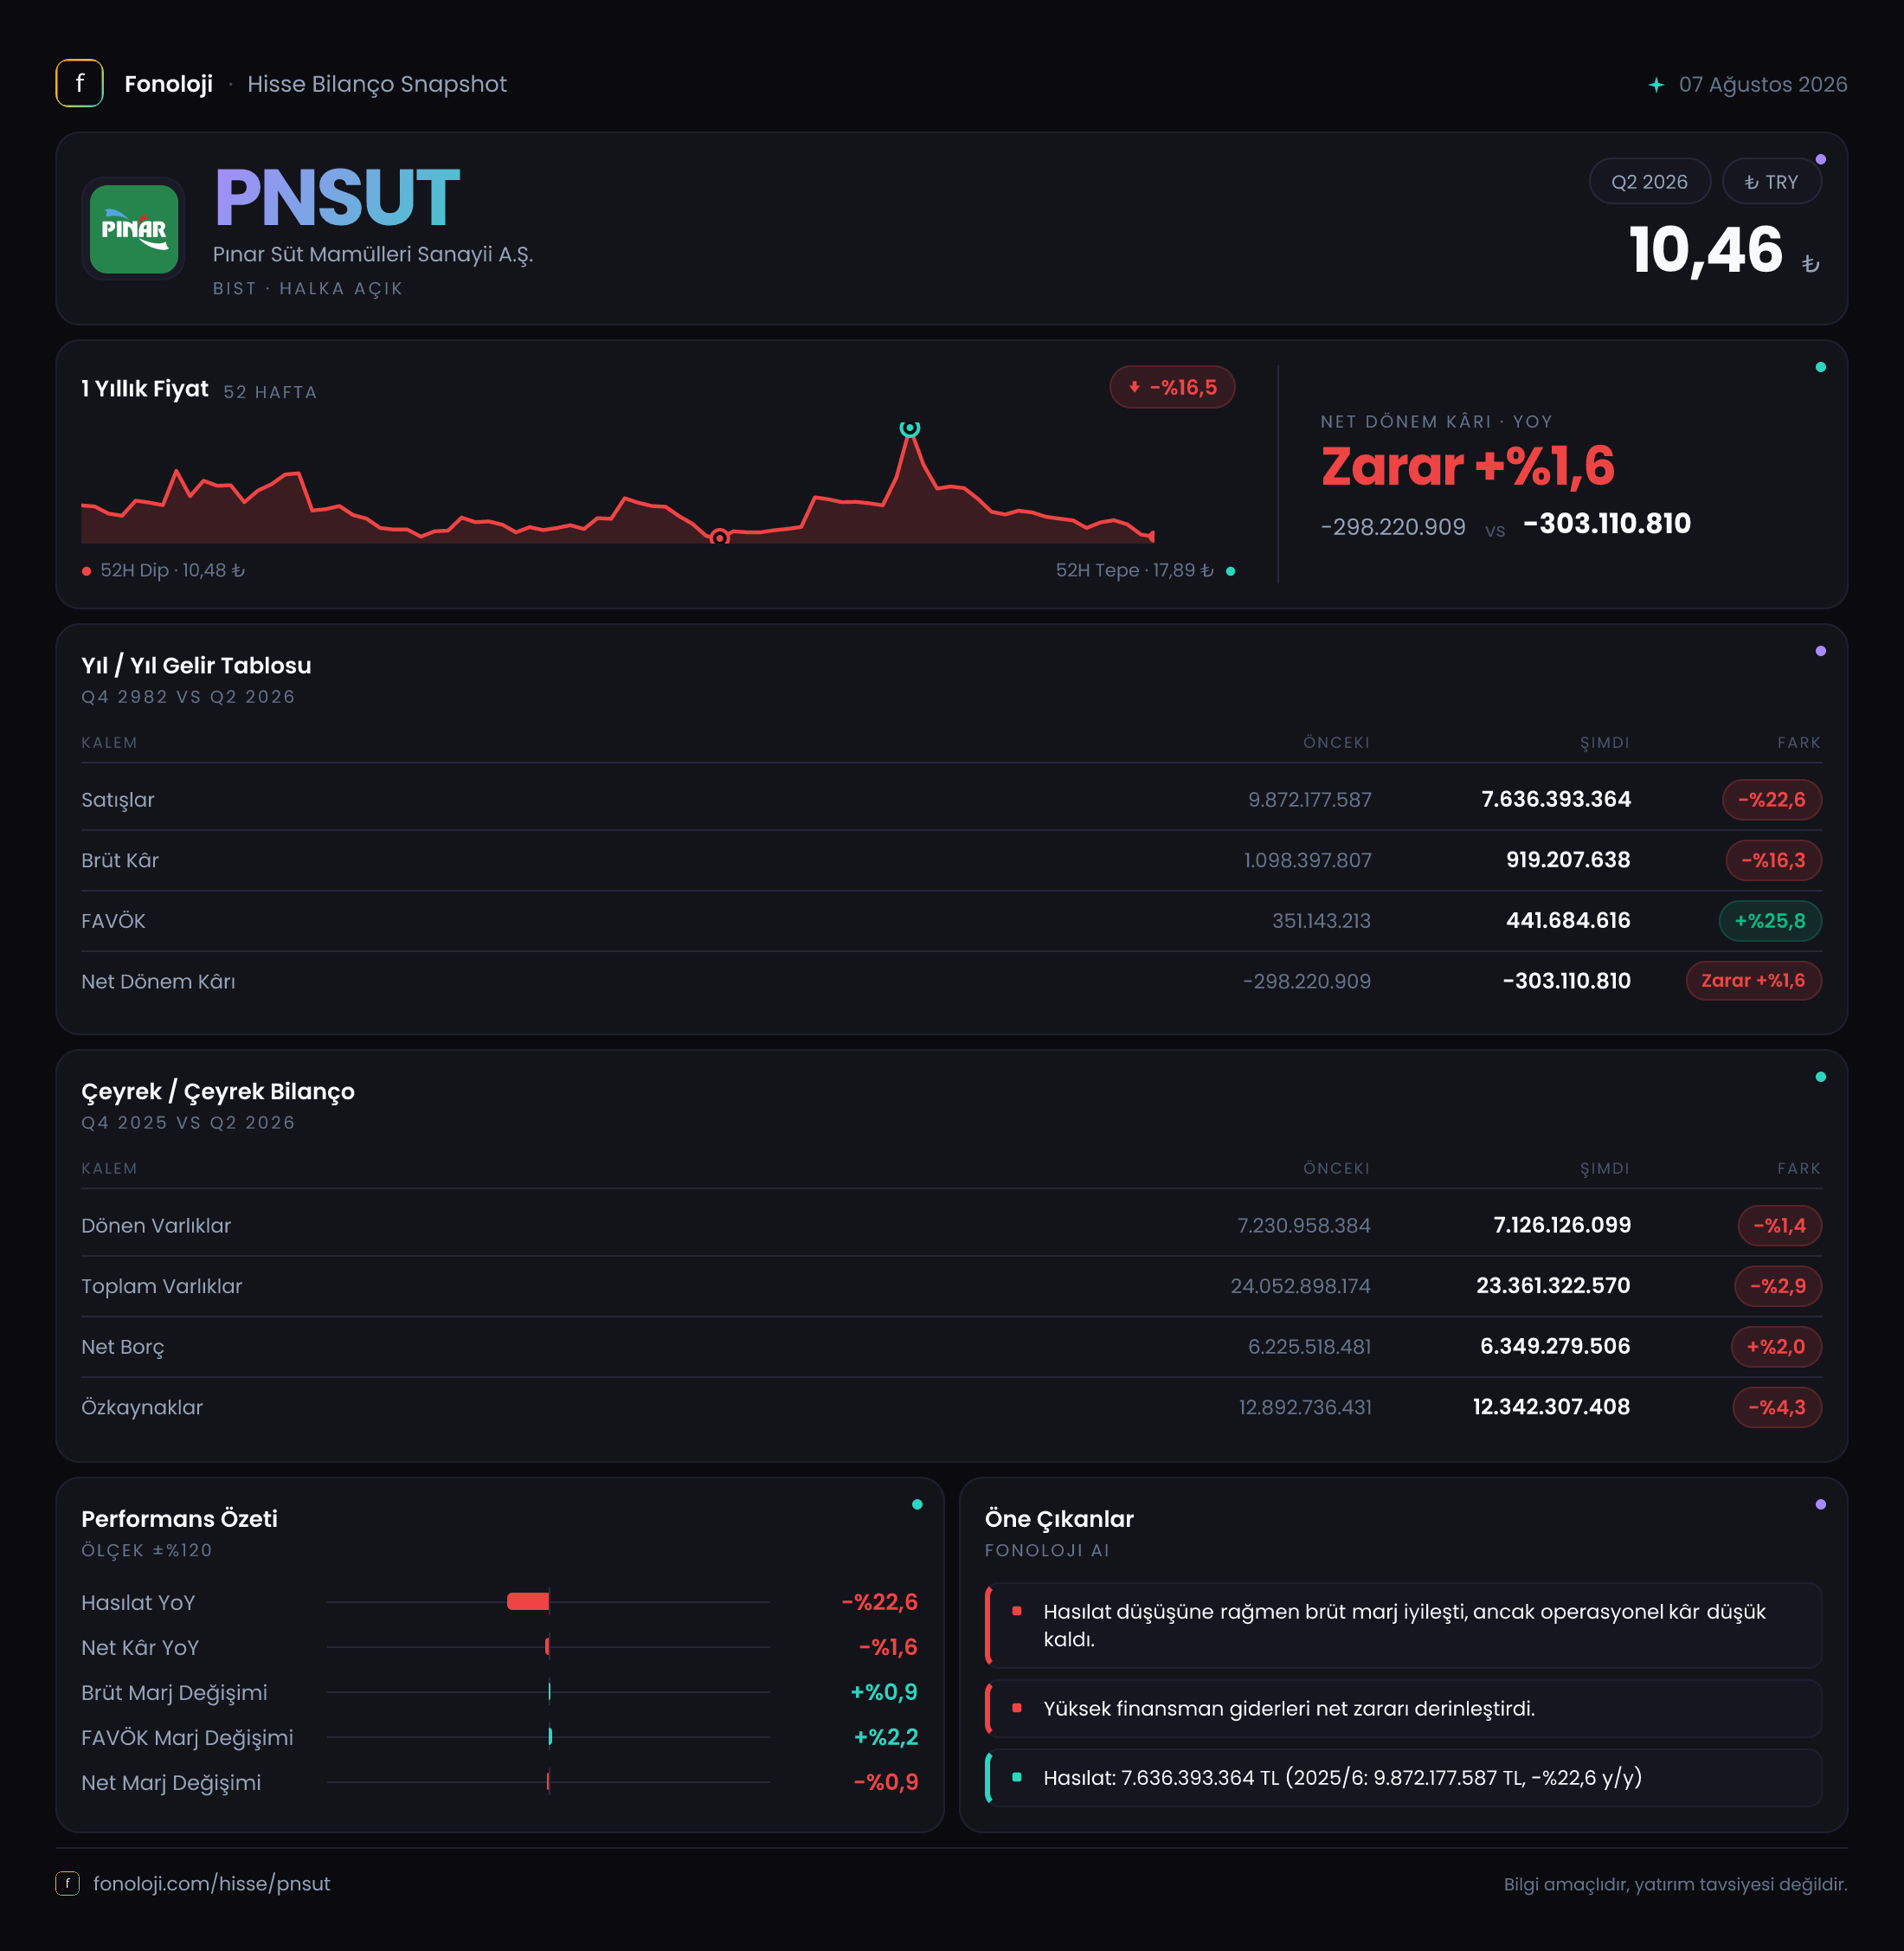
Pınar Süt, süt ve süt ürünleri alanında faaliyet gösteren, güçlü marka ve dağıtım ağına sahip bir gıda şirketi. 2026/6AB finansalları, ilk bakışta zayıflayan satış hacmi ve devam eden net zarar nedeniyle temkinli bir tablo sunuyor. Bununla birlikte şirket, daha düşük ciroya rağmen brüt kâr marjını ve özellikle FAVÖK marjını belirgin biçimde iyileştirmiş. Ana mesaj şu: operasyonel kârlılıkta toparlanma var, ancak bu toparlanma henüz finansman giderleri, enflasyon muhasebesi ve bilanço baskısını aşarak net kâra dönüşebilmiş değil.
Satış Hikayesi
Pınar Süt’ün satışları, geçen yılın aynı dönemindeki 9,9 milyar TL’den 7,6 milyar TL’ye gerileyerek %22,6 düştü. Bu, nominal olarak oldukça belirgin bir daralma. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların yalnızca enflasyona göre yavaşlaması değil, nominal olarak küçülmesi de dikkat çekiyor. Dolayısıyla mevcut veri, şirketin satış gelirlerinde hem fiyatlama hem de hacim tarafında baskı yaşadığını düşündürüyor; ancak fiyat-hacim ayrımı verilmediği için düşüşün ne kadarının hacim kaybından kaynaklandığını kesin olarak söylemek mümkün değil.
Satışlardaki gerileme, gıda sektörünün defansif niteliğine rağmen tüketicinin daha uygun fiyatlı ürünlere yönelmesi, promosyonların artması veya şirketin bazı maliyetleri fiyatlara tam olarak yansıtamaması gibi riskleri gündeme getiriyor. Özellikle süt ürünleri kategorisinde fiyat rekabeti, hammadde maliyetleri ve perakendecilerin pazarlık gücü marjlar üzerinde belirleyici olabilir.
Buna karşılık brüt kârdaki düşüş satışlardaki düşüşten daha sınırlı kaldı. Brüt kâr %16,3 gerileyerek 1,1 milyar TL’den 919,2 milyon TL’ye indi. Bu fark, şirketin ürün karması, fiyatlama veya hammadde maliyetleri tarafında geçen yıla göre belirli bir iyileşme sağladığına işaret ediyor. Yine de satışların reel anlamda büyümediği açık. Bu nedenle önümüzdeki dönemlerde izlenmesi gereken temel konu, Pınar Süt’ün satışlarını yeniden nominal büyüme patikasına taşıyıp taşıyamayacağı olacak.
Buradaki karşılaştırma ilk altı aylık dönemlerin karşılaştırmasıdır. Paylaşılan veri, yalnızca 2025/6AB ile kıyaslama içerdiği için ikinci çeyreğin ilk çeyreğe göre ivmesini veya yılın son çeyreğine dair çeyreklik trendi değerlendirmek mümkün değil. Daha sağlıklı bir operasyonel okuma için 2026’nın ilk ve ikinci çeyrek sonuçlarını ayrı ayrı görmek gerekir.
Kârlılık
Kârlılık tarafında gelir tablosunun en önemli unsuru, satışlardaki düşüşe rağmen marjların iyileşmesi. Brüt kâr marjı, geçen yıl yaklaşık %11,1 seviyesindeyken bu dönem %12,1’e yükseldi. Başka bir ifadeyle Pınar Süt, her 100 TL’lik satıştan geçen yıl yaklaşık 11,1 TL brüt kâr üretirken bu dönem bunu yaklaşık 12,1 TL’ye çıkardı. Marj artışı yaklaşık 1 puan seviyesinde ve nominal satış daralmasına rağmen maliyet yapısında olumlu bir değişim olduğunu gösteriyor.
Daha belirgin iyileşme FAVÖK tarafında görüldü. FAVÖK, 351,1 milyon TL’den 441,7 milyon TL’ye çıkarak %25,8 arttı. FAVÖK marjı da yaklaşık %3,5’ten %5,8’e yükseldi. Yani satışlar %22,6 gerilerken, operasyonel kârlılığı temsil eden FAVÖK’ün artması güçlü bir verimlilik sinyali. Bu gelişme; faaliyet giderlerinin kontrol altına alınması, ürün karmasının iyileşmesi veya maliyet artışlarının önceki döneme göre daha iyi yönetilmesiyle ilişkili olabilir. Ancak şirketin açıklanan verisinde bu iyileşmenin hangi kalemlerden kaynaklandığı ayrıştırılmadığı için kalıcılığını gelecek dönemlerde test etmek gerekecek.
Net kâr tarafında ise tablo hâlâ zayıf. Şirket, geçen yılki 298,2 milyon TL net zarara karşılık bu dönem 303,1 milyon TL net zarar açıkladı; zarar %1,6 arttı. Net zarar marjı yaklaşık -%3,0’dan -%4,0’a kötüleşti. Böylece operasyonel kârlılıktaki iyileşme henüz hissedarlara net kâr olarak yansımadı.
Bu ayrışma, FAVÖK sonrasındaki finansman giderleri, amortisman ve diğer finansal kalemlerin şirket üzerinde baskı yarattığını gösteriyor. Verilen özet, bu kalemlerin detayını içermediği için net zararın kesin nedenini tek bir başlığa bağlamak doğru olmaz. Ancak mesaj net: Pınar Süt’ün faaliyet kârlılığı toparlanıyor, fakat şirketin sermaye yapısı ve finansal giderleri bu toparlanmanın net kâra dönüşmesini engelliyor.
Bilanço Sağlığı
Bilanço, dönem içinde küçülen ancak borçluluk tarafında henüz rahatlama sağlayamayan bir yapıya işaret ediyor. Toplam varlıklar 24,1 milyar TL’den 23,4 milyar TL’ye gerileyerek %2,9 azaldı. Dönen varlıklar %1,4 düşüşle 7,1 milyar TL’ye, duran varlıklar ise %3,5 düşüşle 16,2 milyar TL’ye indi. Bu gerilemelerin muhasebesel değerleme, amortisman veya işletme sermayesi hareketlerinden hangisinden kaynaklandığı verilen tabloda yer almıyor.
Özkaynaklar 12,9 milyar TL’den 12,3 milyar TL’ye geriledi ve %4,3 azaldı. Net zararın özkaynakları aşağı çekmesi beklenen bir sonuç; dolayısıyla bilanço tarafındaki en önemli risk, zarar üretiminin sürmesi hâlinde özkaynak tamponunun zaman içinde zayıflaması.
Net borç ise 6,2 milyar TL’den 6,3 milyar TL’ye yükseldi. Artış yalnızca %2 olsa da FAVÖK’ün altı aylık rakamı üzerinden bakıldığında net borç/FAVÖK yaklaşık 14,3x seviyesine geliyor. Bu oran, altı aylık FAVÖK’ün yıllıklandırılması durumunda yaklaşık 7,1x düzeyine iner; yine de borçluluğun düşük olmadığını gösterir. Burada yıllıklandırılmış oranın gerçekleşmiş bir yıllık performans değil, mevcut altı aylık FAVÖK’ün iki katına çıkacağı varsayımına dayalı bir gösterge olduğu unutulmamalı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında şirketin net parasal pozisyon geliri 562,5 milyon TL oldu. Bu tutar geçen yılki 599,5 milyon TL’ye göre %6,2 azaldı, ancak hâlâ net zararın üzerinde önemli bir telafi unsuru olmaya devam ediyor. Net parasal pozisyon geliri, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin reel değerindeki değişimin finansal tablolara yansımasını ifade eder.
Bu kalemin pozitif olması, şirketin enflasyon muhasebesinden gelir yönünde etkilendiğini gösteriyor. Fakat geçen yıla kıyasla bu gelirin azalması, net zararın kapanmasını zorlaştırmış olabilir. Daha önemlisi, bu gelir operasyonel bir nakit yaratımı veya satış büyümesi anlamına gelmez. Dolayısıyla yatırımcı, 562,5 milyon TL’lik pozitif parasal pozisyonu kalıcı faaliyet kârı gibi değerlendirmemeli. Enflasyon oranı, parasal varlık ve borç yapısı değiştikçe bu kalem dönemden döneme önemli ölçüde oynayabilir.
Yatırımcı için Ne Anlama Geliyor?
Pınar Süt finansallarında iki farklı hikâye aynı anda yaşanıyor:
- Fırsat: Satışlar gerilese de brüt kâr marjı %11,1’den %12,1’e, FAVÖK marjı ise %3,5’ten %5,8’e yükseldi. Bu, maliyet ve faaliyet giderleri yönetiminde somut bir iyileşmeye işaret ediyor.
- Risk: Satışların %22,6 daralması, yüksek enflasyon ortamında reel büyüme açısından ciddi bir uyarı. Şirketin bu düşüşü tersine çevirememesi hâlinde marj iyileşmesi tek başına yeterli olmayabilir.
- Bilanço baskısı: Net borç 6,3 milyar TL’ye yükselirken özkaynaklar 12,3 milyar TL’ye geriledi. FAVÖK artmasına rağmen borçluluk hâlâ yüksek seviyede.
- Net kâr sorunu: FAVÖK artışı henüz net kâra dönüşmedi ve şirket 303,1 milyon TL zarar açıkladı. Finansman giderleri ve diğer faaliyet dışı kalemler yakından izlenmeli.
- TAS 29 etkisi: 562,5 milyon TL’lik net parasal pozisyon geliri önemli, ancak operasyonel performansın yerine geçmiyor ve sürdürülebilirliği sınırlı.
Önümüzdeki dönem için en kritik göstergeler; satışların yeniden büyümeye dönmesi, FAVÖK marjının %5,8 seviyesini koruyup koruyamaması, net borcun azalması ve faaliyet kârının finansman yükünü aşarak net kâra dönüşmesi olacak. Mevcut finansallar, operasyonel tarafta umut veren bir marj toparlanması gösterse de yatırım tezinin güçlenmesi için öncelikle ciro daralmasının durması ve zarar döngüsünün kırılması gerekiyor.
Yatırım tavsiyesi değildir.