
Açılış
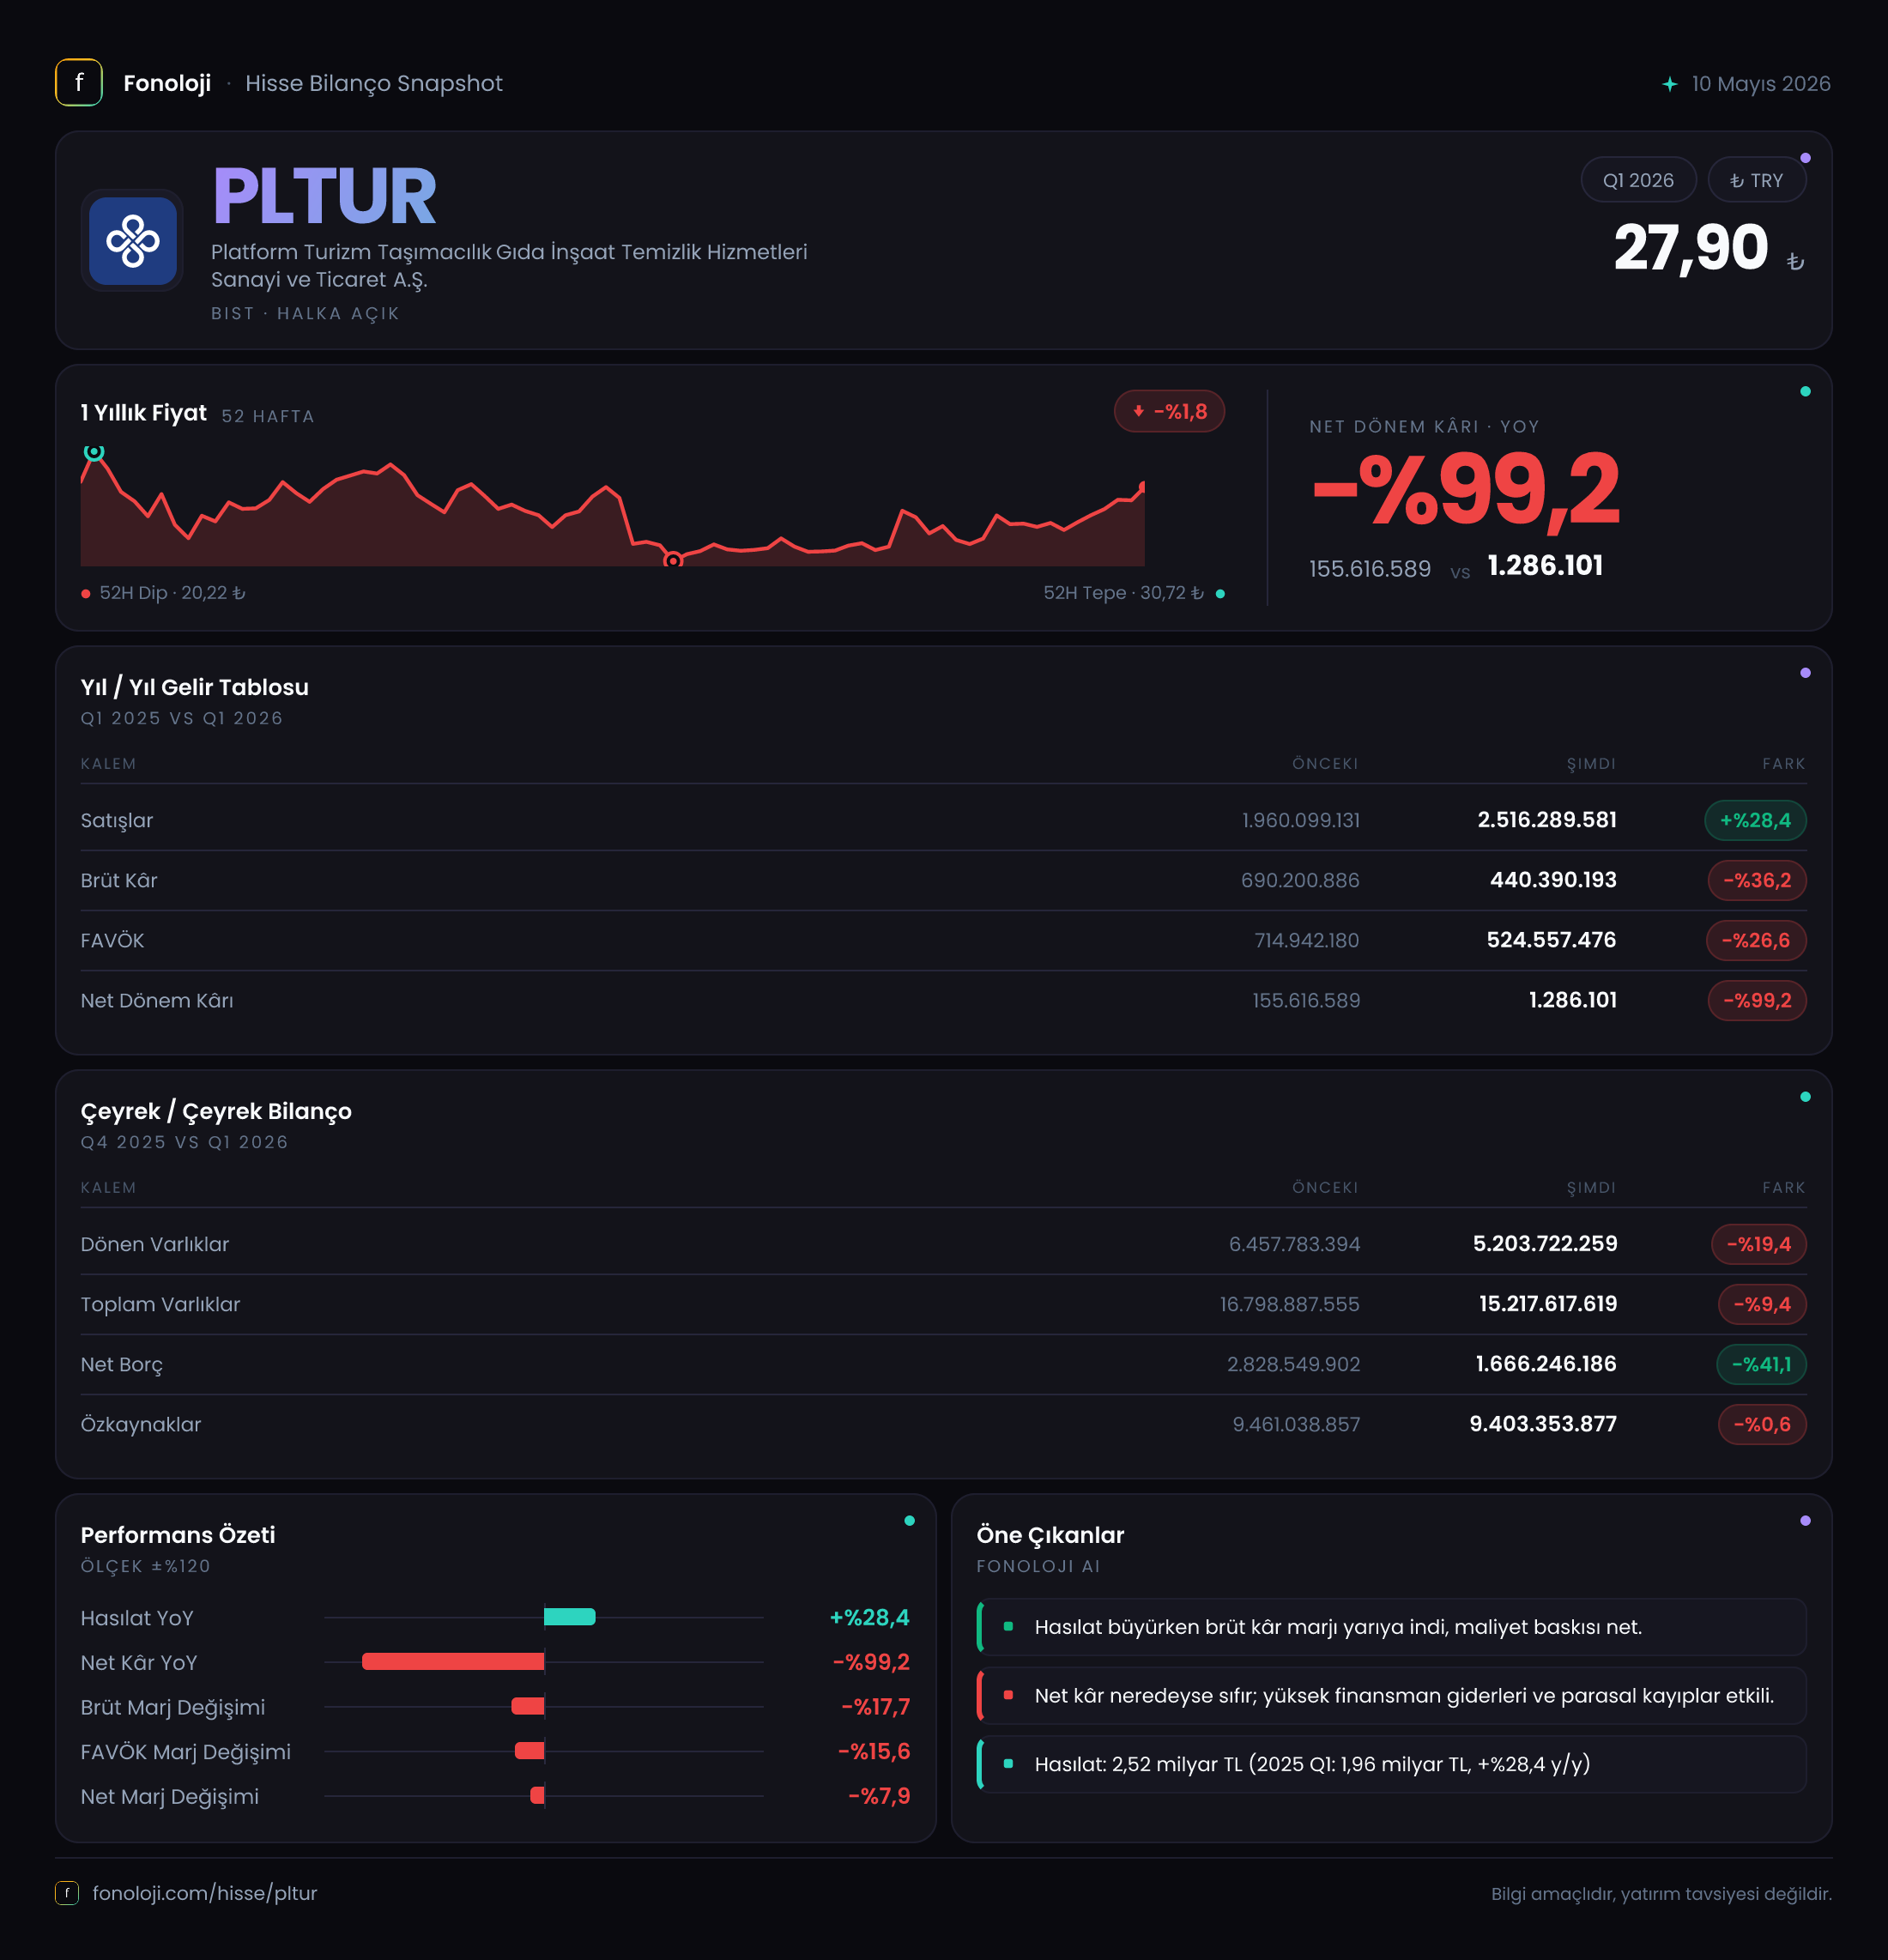
Platform Turizm, taşımacılık başta olmak üzere gıda, inşaat ve temizlik hizmetleri alanlarında faaliyet gösteren, hizmet ağırlıklı bir şirket. 2026’nın ilk çeyreğinde satışlar geçen yılın aynı dönemine göre %28,4 artarak 2,5 milyar TL’ye ulaşmış; ancak bu büyüme kârlılığa yansımamış. Aksine brüt kâr ve FAVÖK gerilerken net dönem kârı 155,6 milyon TL’den yalnızca 1,3 milyon TL’ye düşmüş. Bilançoda ise net borcun azalması olumlu bir gelişme olsa da, gelir tablosundaki sert kâr erozyonu şirketin ana gündemini oluşturuyor.
Satış Hikayesi
PLTUR’un satışları yıllık bazda 2,0 milyar TL’den 2,5 milyar TL’ye çıkarak %28,4 büyümüş. İlk bakışta bu, güçlü bir büyüme gibi görünüyor. Fakat Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin nominal satış artışı enflasyonun gerisinde kalmış olabilir. Bu da reel anlamda satış hacminin veya hizmet fiyatlarının aynı ölçüde güçlenmediğine işaret ediyor.
Burada önemli ayrım şu: Satışların artması, şirketin daha fazla iş yaptığı anlamına gelebilir; ancak satış büyümesinin enflasyonu aşamaması, bu büyümenin satın alma gücü açısından sınırlı kaldığını gösterir. Taşımacılık ve hizmet sektörlerinde maliyetlerin ücret, akaryakıt, bakım, araç işletme ve taşeron giderleri üzerinden hızlı yükselmesi, fiyat artışlarının satışlara yansımasından daha hızlı gerçekleşmiş olabilir. Veriler doğrudan maliyet kalemlerini göstermediği için kesin neden söylemek mümkün değil; ancak satış büyümesine karşılık kârın gerilemesi, maliyet baskısının belirginleştiğini ortaya koyuyor.
Çeyreklik karşılaştırma açısından elde bulunan veri yalnızca 2025/3 dönemiyle sınırlı. Bu nedenle 2026’nın ilk çeyreğinde bir önceki çeyreğe göre satışların nasıl seyrettiğini veya yılın son çeyreğinden sonra ivmenin korunup korunmadığını söylemek mümkün değil. Bu trendi değerlendirmek için sonraki ara dönem sonuçlarını beklemek gerekecek.
Kârlılık
PLTUR’un kârlılık tablosu, satış büyümesinden çok daha zayıf bir görünüm sunuyor:
| Gösterge | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 2,5 mlr TL | 2,0 mlr TL | %28,4 | | Brüt kâr marjı | %17,6 | %34,5 | 16,9 puan düşüş | | FAVÖK marjı | %19,6 | %32,9 | 13,3 puan düşüş | | Net dönem kârı | 1,3 mn TL | 155,6 mn TL | %99,2 düşüş |
Brüt kâr, 690,2 milyon TL’den 440,4 milyon TL’ye gerileyerek %36,2 düşmüş. Satışlar artarken brüt kârın azalması, şirketin satış başına elde ettiği kârın ciddi biçimde zayıfladığını gösteriyor. Brüt kâr marjı da %34,5’ten %17,6’ya düşmüş. Başka bir ifadeyle şirket geçen yıl satışlarının her 100 TL’sinde yaklaşık 34,5 TL brüt kâr üretirken, bu yıl aynı satış tutarından yalnızca 17,6 TL brüt kâr elde etmiş.
FAVÖK ise 657,3 milyon TL’den 490,2 milyon TL’ye gerilemiş; düşüş %25,4 seviyesinde. FAVÖK marjının %32,9’dan %19,6’ya inmesi, faaliyet kârlılığındaki bozulmanın da güçlü olduğunu gösteriyor. Marj hâlâ pozitif olsa da, şirketin operasyonel giderlerini ve faaliyetlerini finanse etme kapasitesi geçen yıla göre belirgin biçimde zayıflamış.
Veride FAVÖK’ün brüt kârdan yüksek göründüğünü de not etmek gerekir. Bu durum, gelir tablosundaki sınıflandırmalar, diğer faaliyet kalemleri veya kullanılan finansal sunum formatıyla ilişkili olabilir. Dolayısıyla FAVÖK ile brüt kâr arasındaki farkın ayrıntılı dipnotlardan incelenmesi önemli.
Net dönem kârı tarafında ise tablo çok daha sert. Kâr 155,6 milyon TL’den 1,3 milyon TL’ye gerileyerek neredeyse başa baş seviyeye inmiş. Net kâr marjı geçen yıl yaklaşık %7,8 iken bu dönemde yalnızca %0,05 civarında. Yani PLTUR satış üretmeye devam etse de, bu satışların neredeyse tamamı maliyetler ve diğer giderler sonrasında erimiş durumda.
Bilanço Sağlığı
Bilanço tarafında en olumlu gelişme net borçta görülüyor. Net borç, önceki yıl sonundaki 2,8 milyar TL’den 1,7 milyar TL’ye gerileyerek %41,1 azalmış. Bu düşüş, borçluluk baskısının hafiflediğini ve şirketin likidite veya işletme sermayesi yönetiminde bir miktar rahatlama sağladığını gösteriyor.
Bununla birlikte dönen varlıklar 6,5 milyar TL’den 5,2 milyar TL’ye gerilemiş; düşüş %19,4. Dönen varlıklar şirketin kısa vadeli yükümlülüklerini karşılamada kullanılan likit ve kısa vadede nakde dönüşebilen kaynakları temsil eder. Bu kalemdeki azalma, net borç düşüşüyle birlikte değerlendirilmeli: Borcun azalması olumlu olsa da, kısa vadeli varlık tabanının da küçülmesi işletme sermayesi esnekliğini sınırlayabilir.
Toplam varlıklar 16,8 milyar TL’den 15,2 milyar TL’ye inerek %9,4 gerilemiş. Duran varlıklar da %3,2 azalmış. Özkaynaklar ise 9,5 milyar TL’den 9,4 milyar TL’ye gelerek yalnızca %0,6 düşmüş; bu, varlıklar ve kârlılıkta yaşanan zayıflamaya rağmen özkaynak tabanının büyük ölçüde korunduğunu gösteriyor.
Net borç/FAVÖK oranı yaklaşık 3,5x seviyesinde. Önceki yıl sonundaki FAVÖK kullanıldığında bu oran yaklaşık 4,3x civarındaydı. Dolayısıyla borçluluk oranında iyileşme var; fakat mevcut FAVÖK seviyesiyle şirketin borç yükü hâlâ dikkate değer. Üstelik bu hesap, tek çeyreklik FAVÖK üzerinden yapıldığı için yıllıklandırılmış varsayım içerir ve dönemsel dalgalanmalara açıktır.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı 175,6 milyon TL’den 62,9 milyon TL’ye gerilemiş. Negatif pozisyon, şirketin enflasyon muhasebesi sonucunda net parasal kayıp yazdığını gösteriyor; ancak bu kaybın geçen yıla göre %64,2 azalması net kâr üzerindeki olumsuz etkinin hafiflediği anlamına geliyor.
Bu gelişme olumlu olsa da net kârdaki sert düşüşü telafi etmeye yetmemiş. Başka bir ifadeyle, TAS 29 kaynaklı parasal kayıp daha düşük gerçekleşmesine rağmen şirketin faaliyet ve diğer gelir-gider dengesi net kârı korumaya yetmemiş. Enflasyon muhasebesi etkisi bu çeyrekte ana sorun değil; asıl dikkat edilmesi gereken, satış artışına rağmen brüt kâr ve FAVÖK marjlarının neden bu kadar gerilediği.
Yatırımcı için Ne Anlama Geliyor?
PLTUR’da yatırımcı açısından iki farklı hikâye aynı anda yaşanıyor. Bir tarafta satışlar büyüyor, net borç azalıyor ve özkaynaklar büyük ölçüde korunuyor. Bunlar bilançonun tamamen bozulmadığını, şirketin borç azaltma kapasitesinin bulunduğunu gösteren olumlu noktalar.
Diğer tarafta ise kârlılıkta ciddi bir kırılma var. Satış büyümesi enflasyonun gerisinde kalırken brüt kâr marjı 16,9 puan, FAVÖK marjı ise 13,3 puan gerilemiş. Net kârın 1,3 milyon TL’ye düşmesi, şirketin bu dönemde çok düşük bir kâr tamponuyla çalıştığını gösteriyor. Marjlar toparlanmadığı sürece yalnızca satış büyümesine odaklanmak yanıltıcı olur.
Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- Brüt kâr ve FAVÖK marjlarının yeniden yükselip yükselmediği,
- Net borç azalırken dönen varlıkların ve işletme sermayesinin korunup korunmadığı,
- Taşımacılık ve hizmet maliyetlerinin müşterilere ne ölçüde yansıtılabildiği,
- Net kârın operasyonel kâra yaklaşarak kalıcı biçimde toparlanıp toparlanmadığı,
- TAS 29 kaynaklı net parasal kaybın düşük seviyede kalıp kalmadığı.
Özetle, 2026/3 sonuçları büyüyen fakat kârlılığı belirgin biçimde zayıflayan bir PLTUR profili sunuyor. Net borçtaki düşüş önemli bir savunma noktası; ancak yatırım tezinin güçlenmesi için öncelikle marjların ve net kârın toparlandığını görmek gerekiyor. Yatırım tavsiyesi değildir.