
Açılış
Pınar Entegre Et ve Un Sanayii, yani PETUN, et ve un ürünleri alanında faaliyet gösteren, satışlarını büyük ölçüde iç pazardaki gıda talebinden elde eden bir şirket. 2026’nın ilk çeyreğinde gelir tarafında sınırlı bir büyüme görülürken, operasyonel kârlılık belirgin biçimde zayıflamış. Buna karşın net dönem kârı, güçlü net parasal pozisyon katkısı sayesinde geçen yılın aynı çeyreğine göre artmış. Ana mesaj şu: PETUN’un satışları nominal olarak büyüyor ancak maliyet baskısı bu büyümeyi kâra dönüştürmesini zorlaştırıyor.
Satış Hikayesi
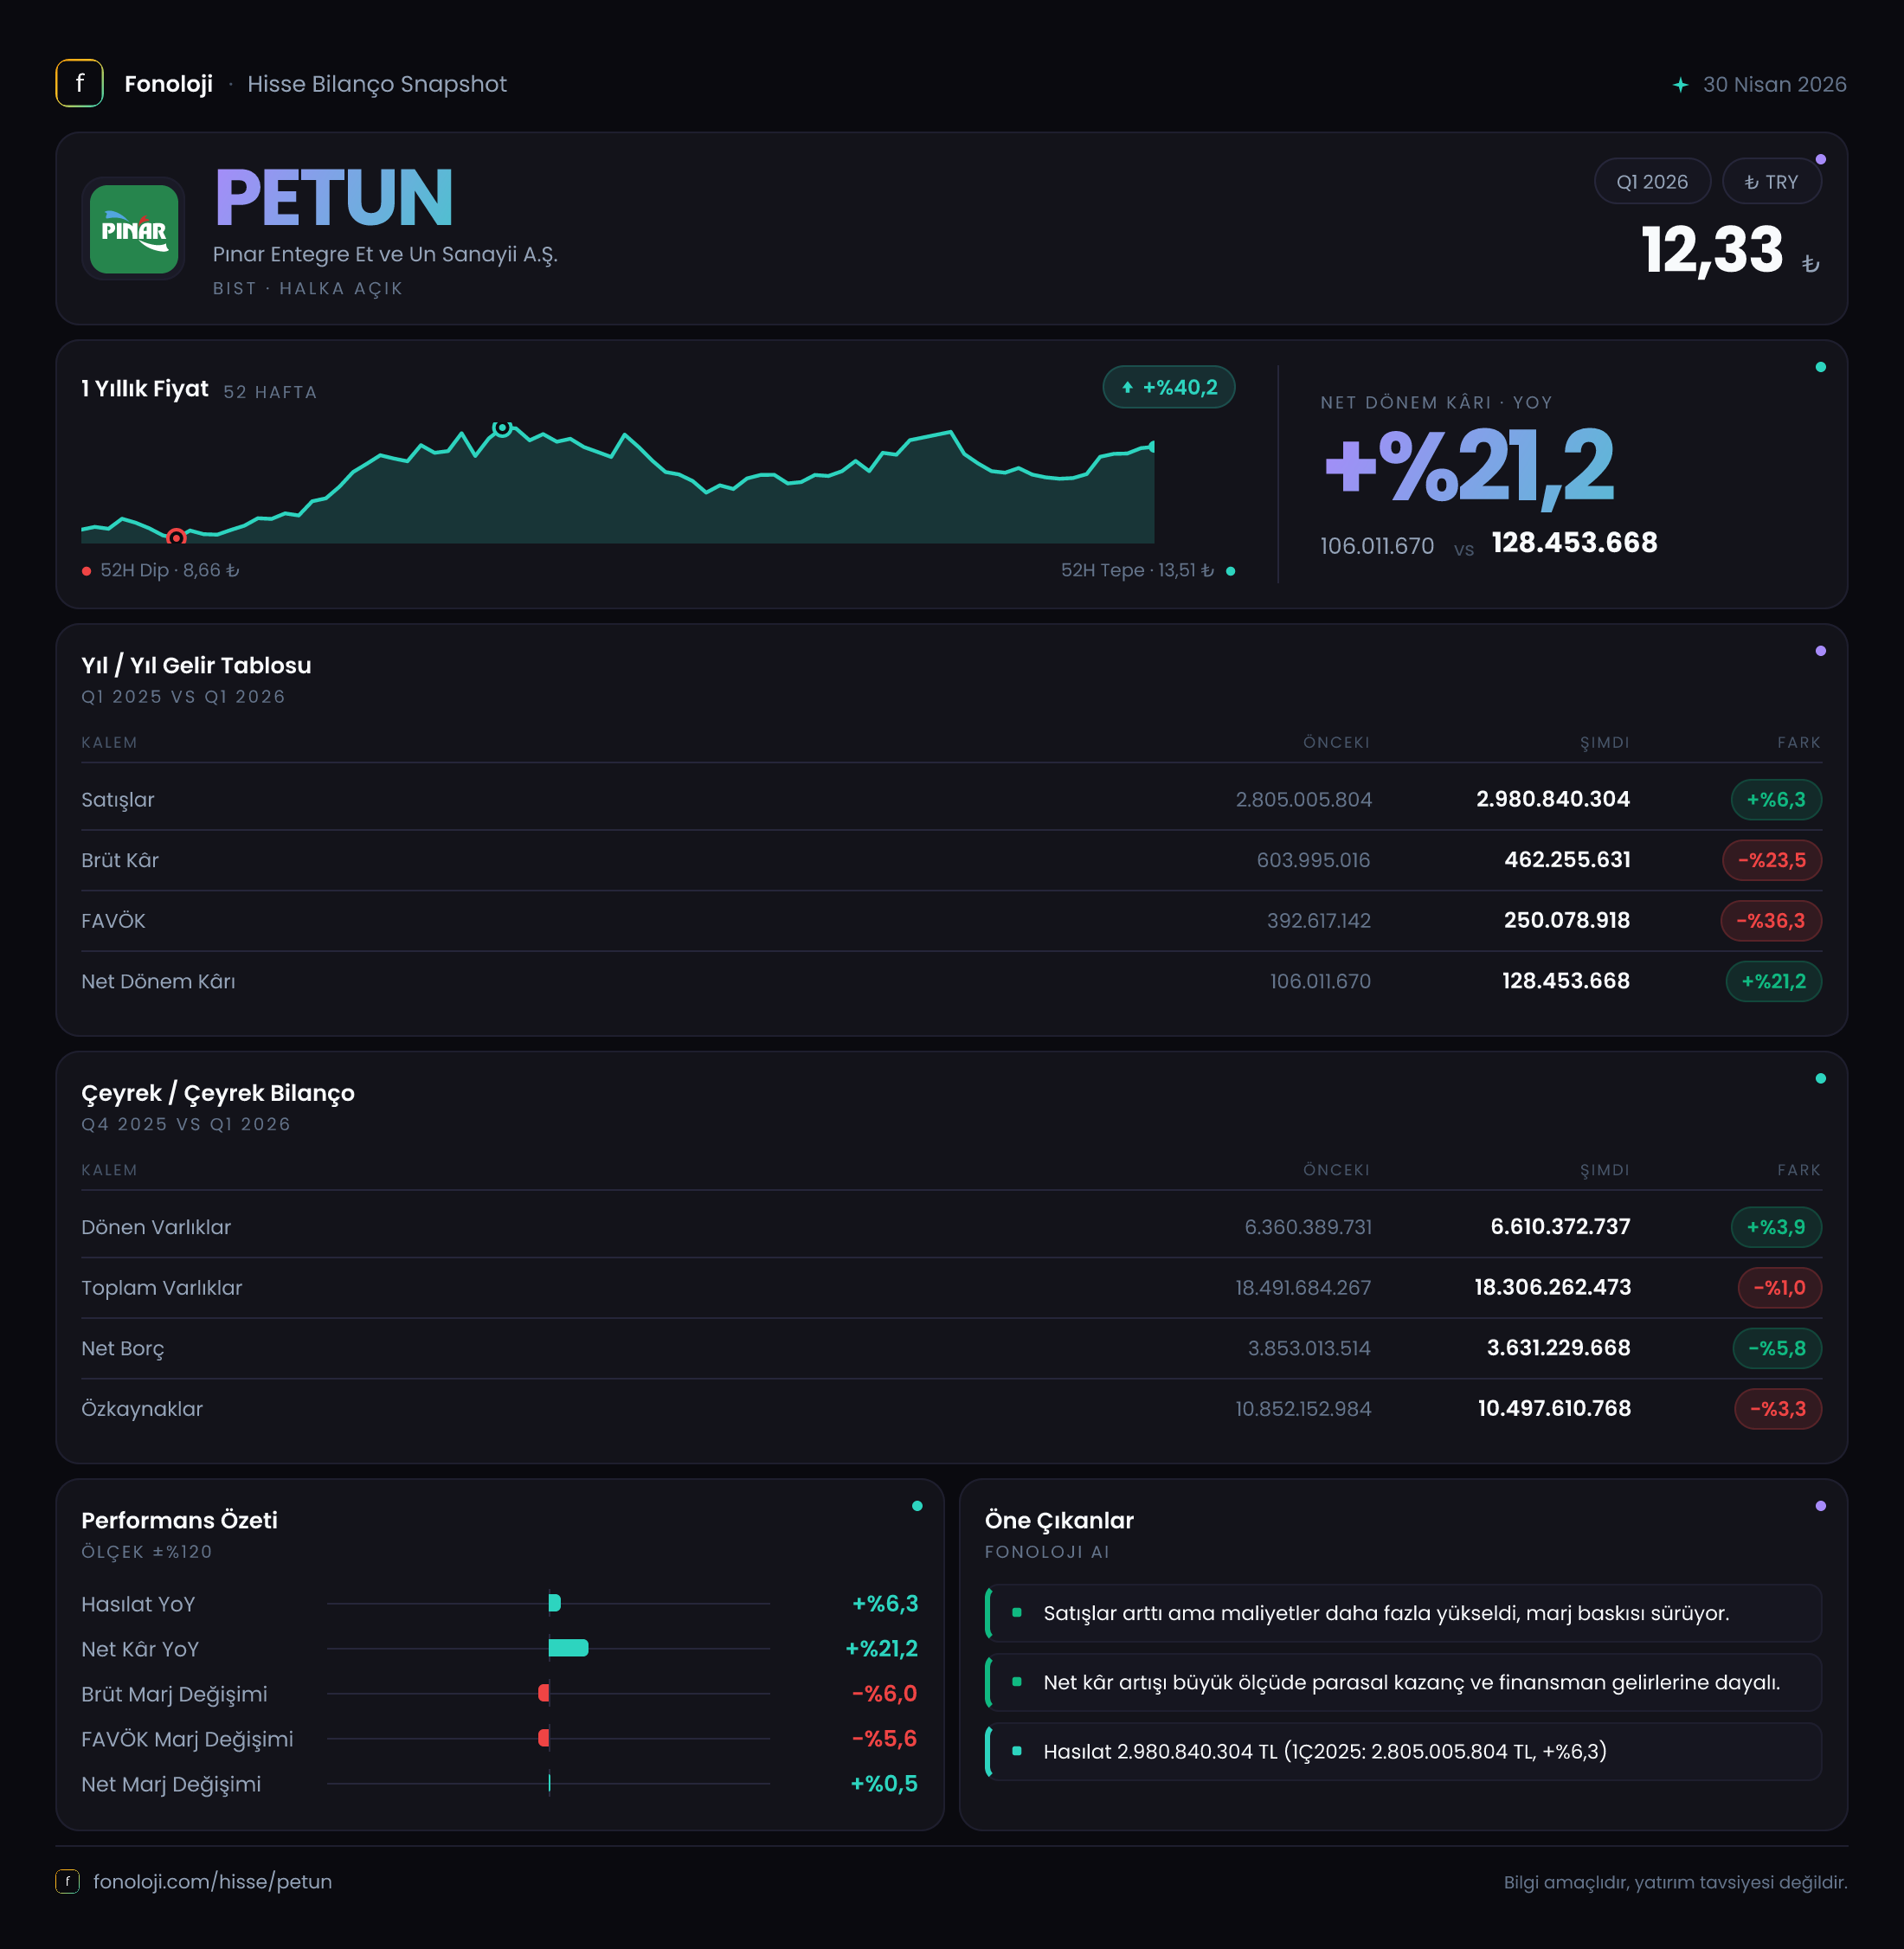
PETUN’un satışları, 2026/3’te 3,0 milyar TL’ye yükseldi. Geçen yılın aynı döneminde satışlar 2,8 milyar TL seviyesindeydi; böylece yıllık büyüme %6,3 olarak gerçekleşti. İlk bakışta artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu büyüme, reel anlamda güçlü bir satış performansına işaret etmiyor.
Başka bir ifadeyle şirket, fiyat artışlarının yüksek olduğu bir ortamda satışlarını enflasyonun oldukça altında artırmış. Bu durum iki farklı ihtimali gündeme getiriyor: PETUN ya hacim kaybı yaşamış ya da fiyat artışlarını müşteriye tam olarak yansıtamamış olabilir. Elimizde satış hacmi, ürün bazlı fiyat değişimi veya pazar payı verisi bulunmadığı için hangisinin baskın olduğunu kesinleştirmek mümkün değil. Ancak gelir büyümesinin enflasyondan belirgin biçimde ayrışamadığı net.
Çeyreklik trend açısından veri setinde yalnızca 2025/3 karşılaştırması bulunuyor. Dolayısıyla 2025/12’ye veya 2025/9’a göre satışların nasıl seyrettiğini değerlendiremiyoruz. Bu nedenle şirketin yılın ilk çeyreğinde mevsimsel olarak nasıl bir performans gösterdiğini ve satış ivmesinin hızlanıp hızlanmadığını görmek için sonraki ara dönem raporlarını beklemek gerekiyor.
Kârlılık
PETUN’un asıl zayıf noktası kârlılıkta ortaya çıkıyor. Brüt kâr, satışlardaki %6,3’lük artışa rağmen 604,0 milyon TL’den 462,3 milyon TL’ye geriledi; düşüş %23,5 oldu. Bu, şirketin ürün maliyetlerindeki artışı satış fiyatlarına yeterince yansıtamadığını veya ürün karmasının daha düşük marjlı ürünlere kaydığını düşündürüyor.
Brüt kâr marjı geçen yılın aynı çeyreğindeki yaklaşık %21,6 seviyesinden %15,4’e indi. Yaklaşık 6,2 puanlık bu gerileme, satış büyümesinin kalitesine dair önemli bir uyarı. Ciro artmış olsa da her 100 TL’lik satıştan elde edilen brüt katkı belirgin biçimde azalmış.
FAVÖK tarafındaki bozulma daha sert. FAVÖK, 385,9 milyon TL’den 242,2 milyon TL’ye düşerek %37,2 geriledi. FAVÖK marjı da %13,8’den %8,1’e indi. Brüt marjdaki daralmanın faaliyet giderleriyle birleştiği ve operasyonel kârlılığı daha da aşağı çektiği görülüyor. Bu tablo, şirketin yalnızca hammadde maliyetleriyle değil, dağıtım, personel, enerji veya diğer faaliyet giderleriyle de baskı altında olabileceğine işaret ediyor; ancak gider kırılımı paylaşılmadığı için hangi kalemin belirleyici olduğunu söylemek mümkün değil.
Net kâr ise operasyonel performansla ters yönde hareket etti. Net dönem kârı 106,0 milyon TL’den 128,5 milyon TL’ye çıkarak %21,2 yükseldi. Net kâr marjı da yaklaşık %3,8’den %4,3’e çıktı. Burada kritik nokta, kâr artışının faaliyet performansından gelmemesi. Net parasal pozisyon geliri 132,5 milyon TL’den 151,0 milyon TL’ye yükseldi ve net kâra önemli bir katkı sağladı.
Dolayısıyla net kâr artışı olumlu olsa da bu artışın sürdürülebilirliği, operasyonel marjların toparlanmasına bağlı. FAVÖK gerilerken net kârın yükselmesi, şirketin temel faaliyetlerindeki güçlenmeden çok enflasyon muhasebesi ve faaliyet dışı kalemlerin etkisini gösteriyor.
Bilanço Sağlığı
PETUN’un toplam varlıkları, 2025 yıl sonundaki 18,5 milyar TL’den 18,3 milyar TL’ye geriledi; düşüş %1,0 ile sınırlı kaldı. Dönen varlıklar 6,4 milyar TL’den 6,6 milyar TL’ye çıkarak %3,9 arttı. Bu artış, kısa vadeli varlıkların yılın ilk çeyreğinde hafifçe güçlendiğini gösteriyor; ancak nakit, ticari alacak ve stok dağılımı verilmediğinden likiditenin niteliğini ayrıntılı değerlendiremiyoruz.
Duran varlıklar ise 12,1 milyar TL’den 11,7 milyar TL’ye geriledi. Bu düşüş, enflasyon muhasebesi kaynaklı yeniden ölçüm etkilerinden veya amortisman dinamiklerinden etkilenmiş olabilir; fakat veri seti bu kalemlerin nedenini ayrıştırmıyor.
Net borç 3,9 milyar TL’den 3,6 milyar TL’ye düşerek %5,8 azaldı. Bu, bilanço açısından olumlu bir gelişme. Bununla birlikte özkaynaklar da 10,9 milyar TL’den 10,5 milyar TL’ye geriledi ve %3,3 azaldı. Net borçtaki gerileme borç azaltımı açısından destekleyici olsa da özkaynaklardaki düşüş, bilançonun sermaye tabanında henüz güçlenme olmadığını gösteriyor.
İlk çeyrek FAVÖK’ü yıllıklandırıldığında yaklaşık 968,8 milyon TL seviyesine denk gelir. Bu basit yaklaşım net borç/FAVÖK oranını yaklaşık 3,7x gösteriyor. Ancak tek çeyrek verisinin yıllıklandırılması mevsimsellik ve geçici marj baskıları nedeniyle yanıltıcı olabilir. Bu nedenle borçluluk açısından tabloyu “kontrol altında ancak yakından izlenmeli” şeklinde değerlendirmek daha doğru.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon geliri, yüksek enflasyon ortamında şirketin parasal yükümlülükleri ile parasal varlıkları arasındaki dengenin finansal tablolara yansımasını ifade ediyor. PETUN’un net parasal pozisyon geliri 151,0 milyon TL oldu; bu rakam geçen yılın aynı dönemindeki 132,5 milyon TL’ye göre %13,9 arttı.
Bu kalem, şirketin net kârını destekleyen başlıca unsurlardan biri. Özellikle FAVÖK %37,2 gerilerken net kârın %21,2 artması, TAS 29 etkisinin sonuçlar üzerindeki ağırlığını açıkça gösteriyor. Ancak bu gelir, şirketin temel operasyonlarından yaratılan nakit kârlılıkla aynı anlama gelmiyor. Enflasyon muhasebesi kaynaklı kazanç, marjların ve faaliyet nakit akışının kalıcı olarak iyileştiğini göstermez.
Bu nedenle yatırımcı PETUN’u değerlendirirken net kâr kadar, hatta bu dönemde daha fazla, FAVÖK marjını, işletme sermayesi hareketini ve borçluluk trendini izlemeli.
Yatırımcı için Ne Anlama Geliyor?
PETUN’un ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Satışlar nominal olarak büyüyor, ancak %6,3’lük artış yüksek enflasyon karşısında reel olarak zayıf kalıyor.
- Brüt marj %21,6’dan %15,4’e, FAVÖK marjı ise %13,8’den %8,1’e geriliyor.
- Net kârın %21,2 artması olumlu görünse de bu artışın temelinde operasyonel toparlanmadan çok 151,0 milyon TL’lik net parasal pozisyon geliri bulunuyor.
- Net borcun 300 milyon TL azalması bilanço açısından destekleyici; buna karşılık özkaynakların 400 milyon TL gerilemesi sermaye gücünün henüz iyileşmediğini gösteriyor.
Önümüzdeki dönemlerde en kritik konu, PETUN’un satış fiyatlarını maliyet artışlarının üzerinde artırıp artıramayacağı olacak. Brüt ve FAVÖK marjlarında toparlanma görülmeden yalnızca net kâr artışına dayanarak olumlu bir yatırım hikâyesi kurmak zor. Buna karşılık net borcun düşmeye devam etmesi, satış büyümesinin hızlanması ve operasyonel marjların yeniden genişlemesi şirket için önemli fırsat yaratabilir. Şimdilik veri, gelir tarafında sınırlı; operasyonel kârlılıkta belirgin baskı; bilançoda ise temkinli iyileşme tablosu sunuyor.
Yatırım tavsiyesi değildir.