
Açılış
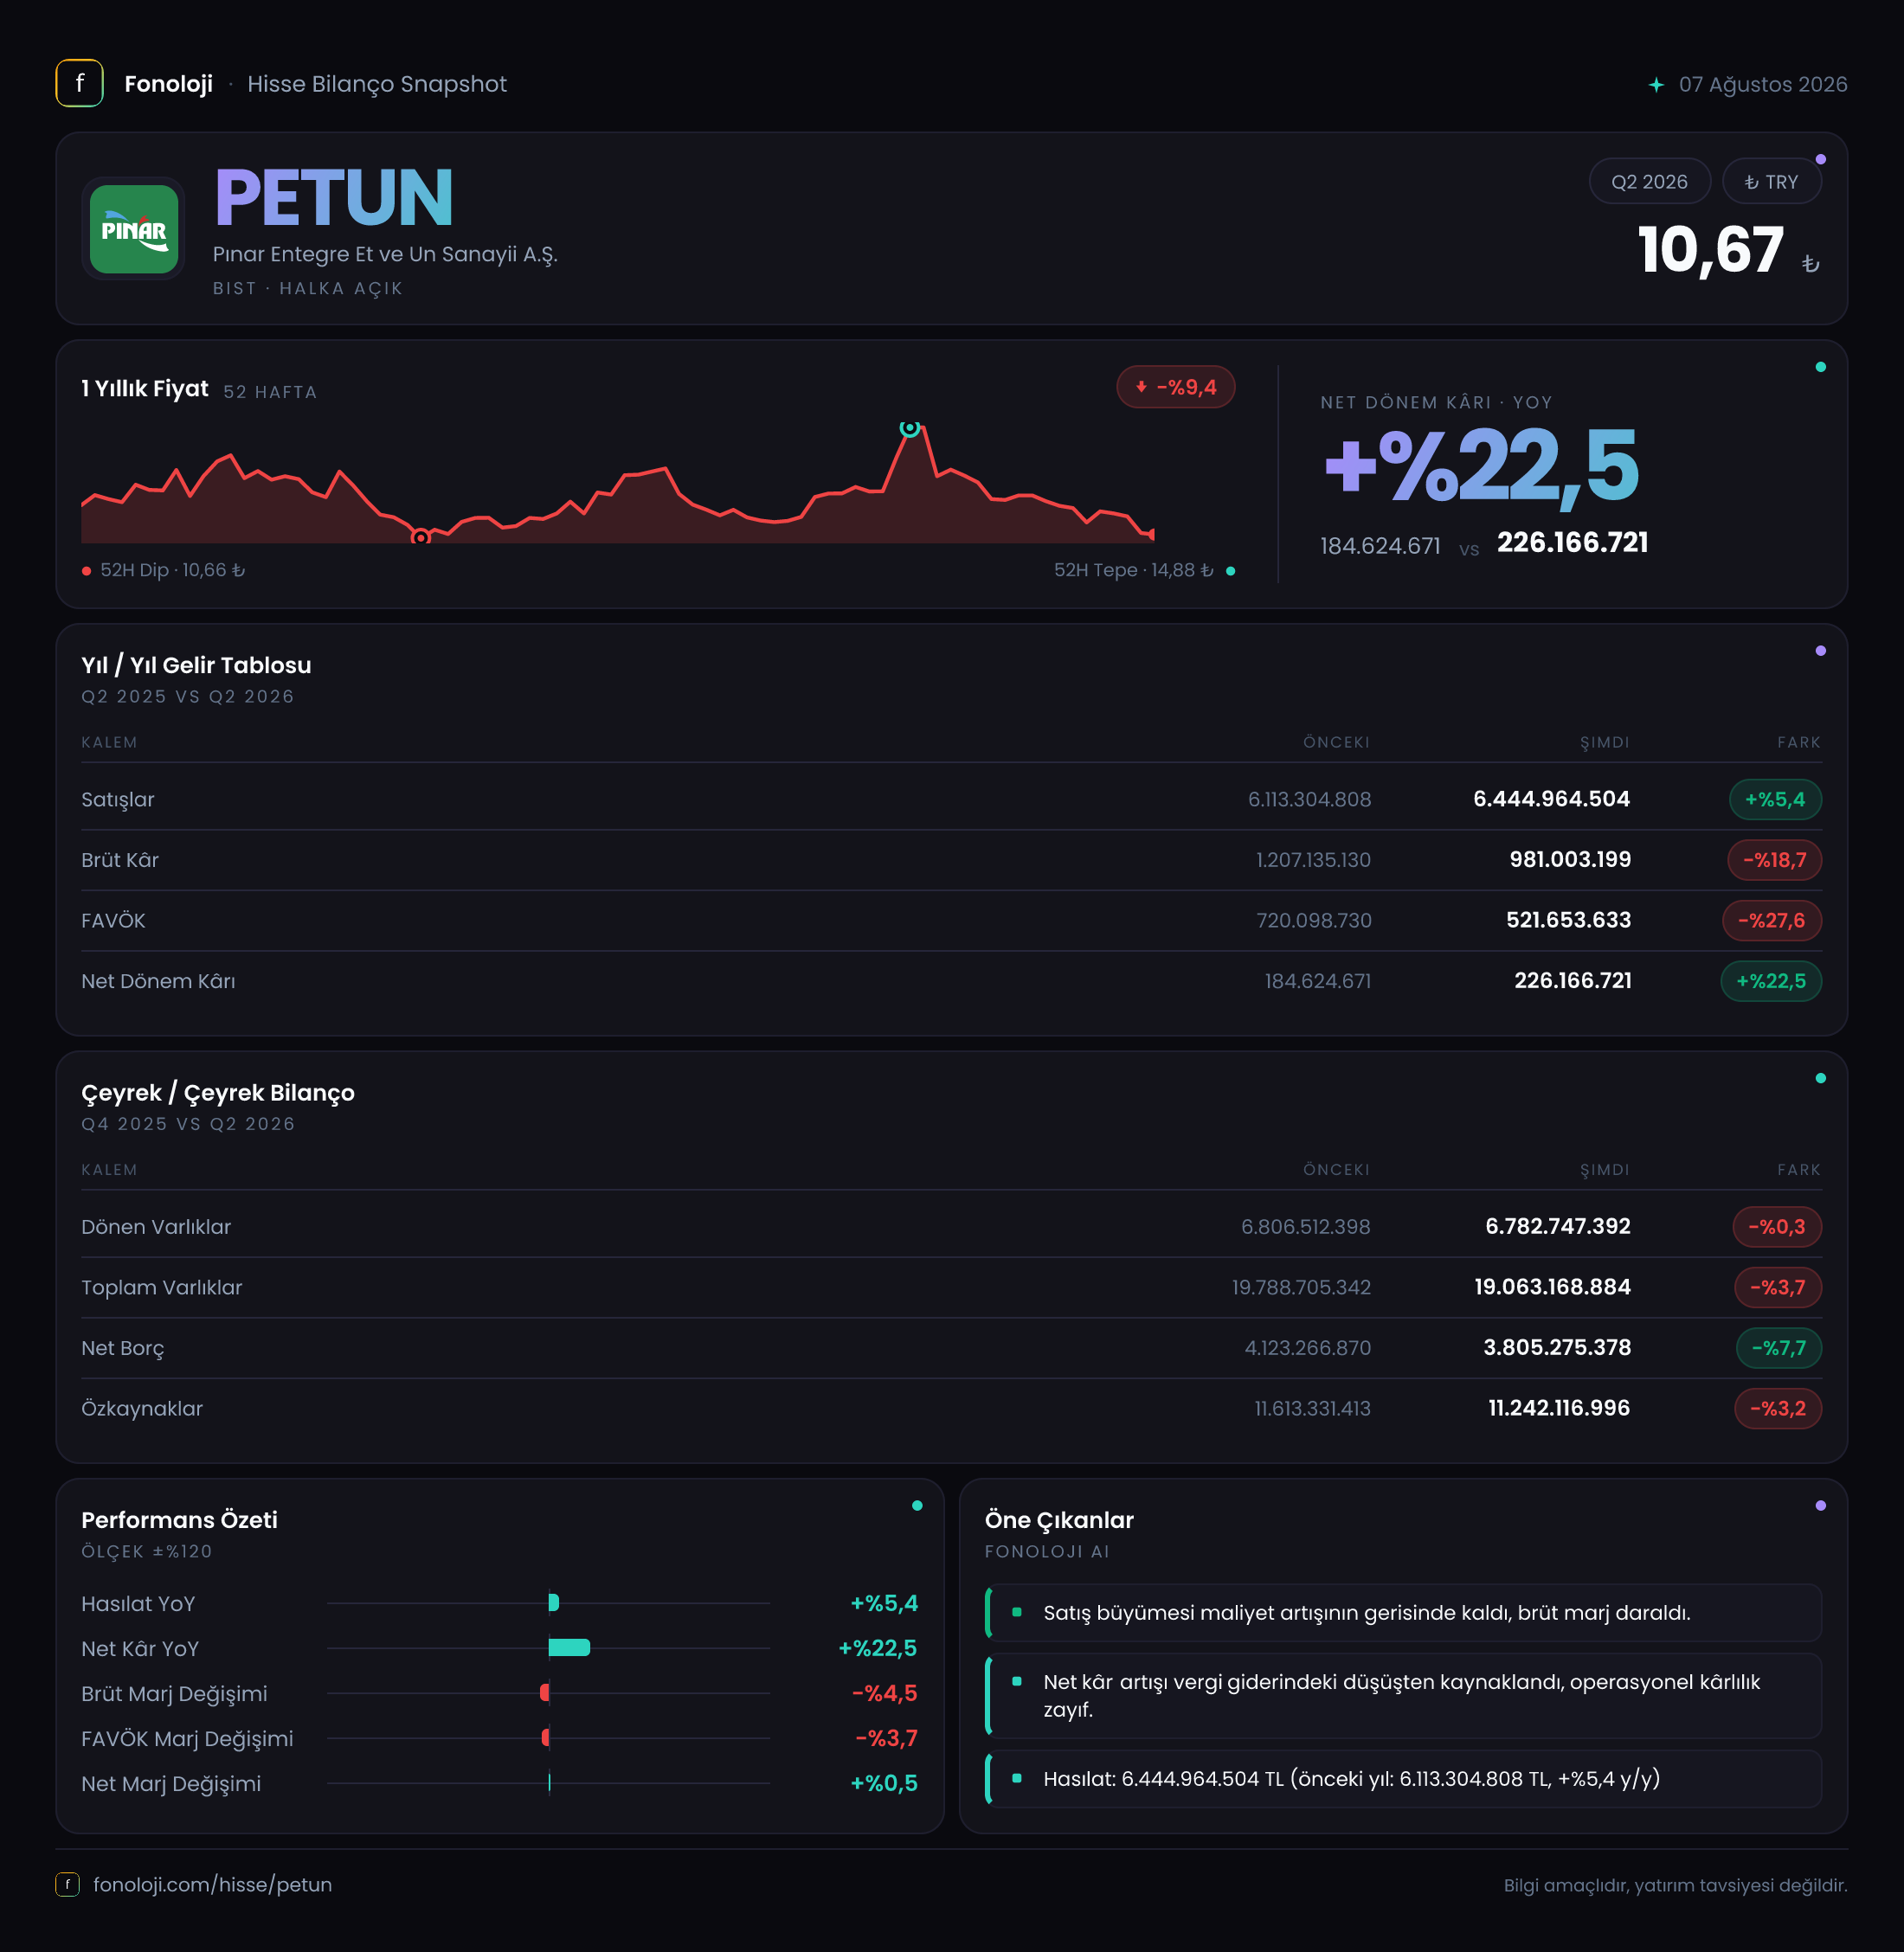
Pınar Entegre Et ve Un Sanayii, yani PETUN, et ve un ürünleri alanında faaliyet gösteren, gıda sektörünün temel tüketim dinamiklerinden yararlanan bir şirket. 2026/6AB döneminin ana mesajı, satışların nominal olarak büyümesine karşın operasyonel kârlılığın belirgin biçimde zayıflaması. İlk altı ayda satışlar 6,4 milyar TL’ye çıkarken brüt kâr ve FAVÖK geriledi; buna karşılık net parasal pozisyon gelirindeki güçlü artış ve finansal yapıdaki sınırlı iyileşme net kârı destekledi.
Bu nedenle PETUN’un dönem performansı, “satış büyüyor, kâr da aynı ölçüde büyüyor” şeklinde okunabilecek bir tablo sunmuyor. Şirketin faaliyet tarafındaki marj baskısı sürerken, enflasyon muhasebesinden kaynaklanan net parasal kazanç net kârın geçen yıla göre artmasını sağladı.
Satış Hikayesi
PETUN’un satışları geçen yılın aynı dönemindeki 6,1 milyar TL’den 6,4 milyar TL’ye yükselerek %5,4 arttı. Nominal olarak bakıldığında bu, satış tarafında sınırlı bir büyümeye işaret ediyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamı dikkate alındığında, satışlardaki bu artış reel anlamda yeterli görünmüyor. Fiyat artışları ve enflasyon etkisi satışların üzerine taşınmış olsa da, şirketin reel satış hacmini koruyup koruyamadığı konusunda bu veri seti güçlü bir tablo sunmuyor.
Başka bir ifadeyle, PETUN’un cirosu geçen yıla göre artmış, ancak artış oranı genel fiyat seviyesindeki yükselişin oldukça gerisinde kalmış durumda. Bu, ürün fiyatlarının maliyet artışlarını tam olarak yansıtamaması, tüketicinin daha uygun fiyatlı ürünlere yönelmesi veya satış hacminde zayıflama gibi dinamiklerin etkili olabileceğini düşündürüyor. Veride ürün kırılımı ya da hacim bilgisi bulunmadığı için bu unsurlardan hangisinin baskın olduğunu kesin olarak ayırmak mümkün değil.
Çeyreklik trend açısından ise mevcut karşılaştırma yalnızca 2025/6AB ile 2026/6AB arasındaki dönemi gösteriyor. Dolayısıyla yılın ilk ve ikinci çeyreği arasındaki ivmeyi, satışların hangi çeyrekte hızlandığını veya yavaşladığını değerlendirmek için daha ayrıntılı ara dönem verisini beklemek gerekiyor.
Kârlılık
Kârlılık tarafında satışlardan daha zayıf bir görünüm var. Brüt kâr, geçen yılki 1,2 milyar TL’den 981,0 milyon TL’ye gerileyerek %18,7 düştü. Bu gerileme, satışlar %5,4 artarken gerçekleştiği için özellikle dikkat çekici. Brüt kâr marjı yaklaşık olarak %19,7’den %15,3’e indi. Yani PETUN, satışlarının her 100 TL’sinden geçen yıl yaklaşık 19,7 TL brüt kâr üretirken, bu yıl aynı tutardan yaklaşık 15,3 TL brüt kâr elde etmiş oldu.
Bu marj daralması; hammadde, enerji, işçilik, lojistik veya diğer üretim maliyetlerindeki artışların satış fiyatlarına tam olarak yansıtılamadığını gösteriyor. Gıda sektöründe maliyet geçişkenliği kritik olduğu için brüt marjdaki yaklaşık 4,4 puanlık gerileme, şirketin fiyatlama gücü açısından izlenmesi gereken başlıca risklerden biri.
FAVÖK ise geçen yılki 720,1 milyon TL’den 521,7 milyon TL’ye düşerek %27,6 geriledi. FAVÖK marjı da yaklaşık %11,8’den %8,2’ye indi. Brüt kârdaki düşüşün FAVÖK’e daha sert yansıması, faaliyet giderlerinin de kârlılığı aşağı çektiğini gösteriyor. Böylece şirketin ana faaliyetlerinden yarattığı nakit benzeri kâr kapasitesi satış büyümesine rağmen zayıflamış durumda.
Net dönem kârı ise farklı bir hikâye anlatıyor. Net kâr 184,6 milyon TL’den 226,2 milyon TL’ye çıkarak %22,5 yükseldi. Net kâr marjı da yaklaşık %3,0’dan %3,5’e çıktı. Ancak bu artış faaliyet performansından kaynaklanmıyor. Operasyonel kârlılık gerilerken net kârın yükselmesi, finansal ve enflasyon muhasebesi kalemlerinin etkisini öne çıkarıyor.
Bilanço Sağlığı
Bilanço, operasyonel zayıflığa rağmen kontrollü bir görünüm sunuyor. Dönen varlıklar 6,8 milyar TL seviyesinde yatay kalırken, duran varlıklar 13,0 milyar TL’den 12,3 milyar TL’ye geriledi. Bunun sonucunda toplam varlıklar 19,8 milyar TL’den 19,1 milyar TL’ye düşerek %3,7 azaldı.
Net borç da 4,1 milyar TL’den 3,8 milyar TL’ye geriledi ve %7,7 azaldı. Borçtaki bu düşüş, bilanço açısından olumlu bir gelişme. Özkaynaklar ise 11,6 milyar TL’den 11,2 milyar TL’ye geriledi. Dolayısıyla net borç/özkaynak oranı yaklaşık %35 seviyesinde; bu, borcun özkaynaklara göre yönetilebilir bir büyüklükte olduğunu gösteriyor.
Bununla birlikte net borcu FAVÖK’e oranlarken dikkatli olmak gerekiyor. Altı aylık FAVÖK üzerinden hesaplandığında net borç/FAVÖK yaklaşık 7,3 kat çıkıyor. Bu oran yıllıklaştırılmamış altı aylık FAVÖK kullanıldığı için ihtiyatla yorumlanmalı; ancak yine de faaliyet kârlılığındaki düşüşün borç taşıma kapasitesini zayıflatabileceğine işaret ediyor. FAVÖK marjı toparlanmadığı sürece net borçtaki sınırlı düşüş tek başına yeterli güvence sağlamıyor.
Net Parasal Pozisyon (TAS 29)
PETUN’un net parasal pozisyon geliri, geçen yılki 134,7 milyon TL’den 259,7 milyon TL’ye yükselerek %92,8 arttı. Bu kalem, enflasyon muhasebesi uygulaması kapsamında şirketin parasal varlık ve yükümlülük yapısının enflasyon karşısındaki etkisini yansıtıyor.
Net parasal pozisyonun pozitif olması, enflasyon muhasebesi açısından şirketin net parasal yükümlülüklerinden veya bilanço kompozisyonundan gelir etkisi elde ettiğini gösteriyor. Bu dönemde söz konusu gelir, operasyonel kârlılıktaki düşüşü önemli ölçüde telafi etmiş ve net kârın artmasına katkı sağlamış.
Ancak burada kritik nokta şu: 259,7 milyon TL’lik net parasal kazanç, şirketin ürün satışı veya üretim faaliyetlerinden yaratılmış bir kâr değil. Bu nedenle net kâr artışını doğrudan işletme performansında iyileşme olarak okumak yanıltıcı olabilir. Faaliyet kârı ve FAVÖK gerilerken net parasal pozisyon gelirinin artması, kârın kalitesini ve sürdürülebilirliğini ayrıca değerlendirmeyi gerektiriyor. Enflasyon muhasebesi etkisi azaldığında veya tersine döndüğünde net kâr ile operasyonel kâr arasındaki fark kapanabilir.
Yatırımcı için Ne Anlama Geliyor?
PETUN’da yatırımcı açısından iki farklı tablo aynı anda bulunuyor:
- Fırsat tarafında, net borcun 3,8 milyar TL’ye gerilemesi ve net borç/özkaynak seviyesinin yönetilebilir olması bilanço açısından olumlu.
- Şirketin gıda sektöründeki faaliyetleri, talebin tamamen ortadan kalkmadığı savunmacı bir iş modeli sağlayabilir.
- Risk tarafında, satışların enflasyonun gerisinde kalması reel büyüme sorununa işaret ediyor.
- Brüt kâr marjının %19,7’den %15,3’e, FAVÖK marjının ise %11,8’den %8,2’ye düşmesi, maliyet baskısının fiyatlama gücünden daha yüksek olduğunu gösteriyor.
- Net kâr artışının önemli bölümü net parasal pozisyon gelirinden geldiği için, operasyonel toparlanma gerçekleşmeden bu kâr artışının kalıcı kabul edilmesi doğru olmaz.
Önümüzdeki dönemlerde özellikle satışların enflasyonun üzerinde büyüyüp büyümediği, brüt marjın yeniden toparlanıp toparlanmadığı ve FAVÖK’ün net borç üzerindeki baskıyı azaltacak seviyeye gelip gelmediği izlenmeli. PETUN için ana katalizör, yalnızca daha yüksek ciro değil; bu cironun daha güçlü marjlarla desteklenmesi olacaktır. Yatırım tavsiyesi değildir.