
Açılış
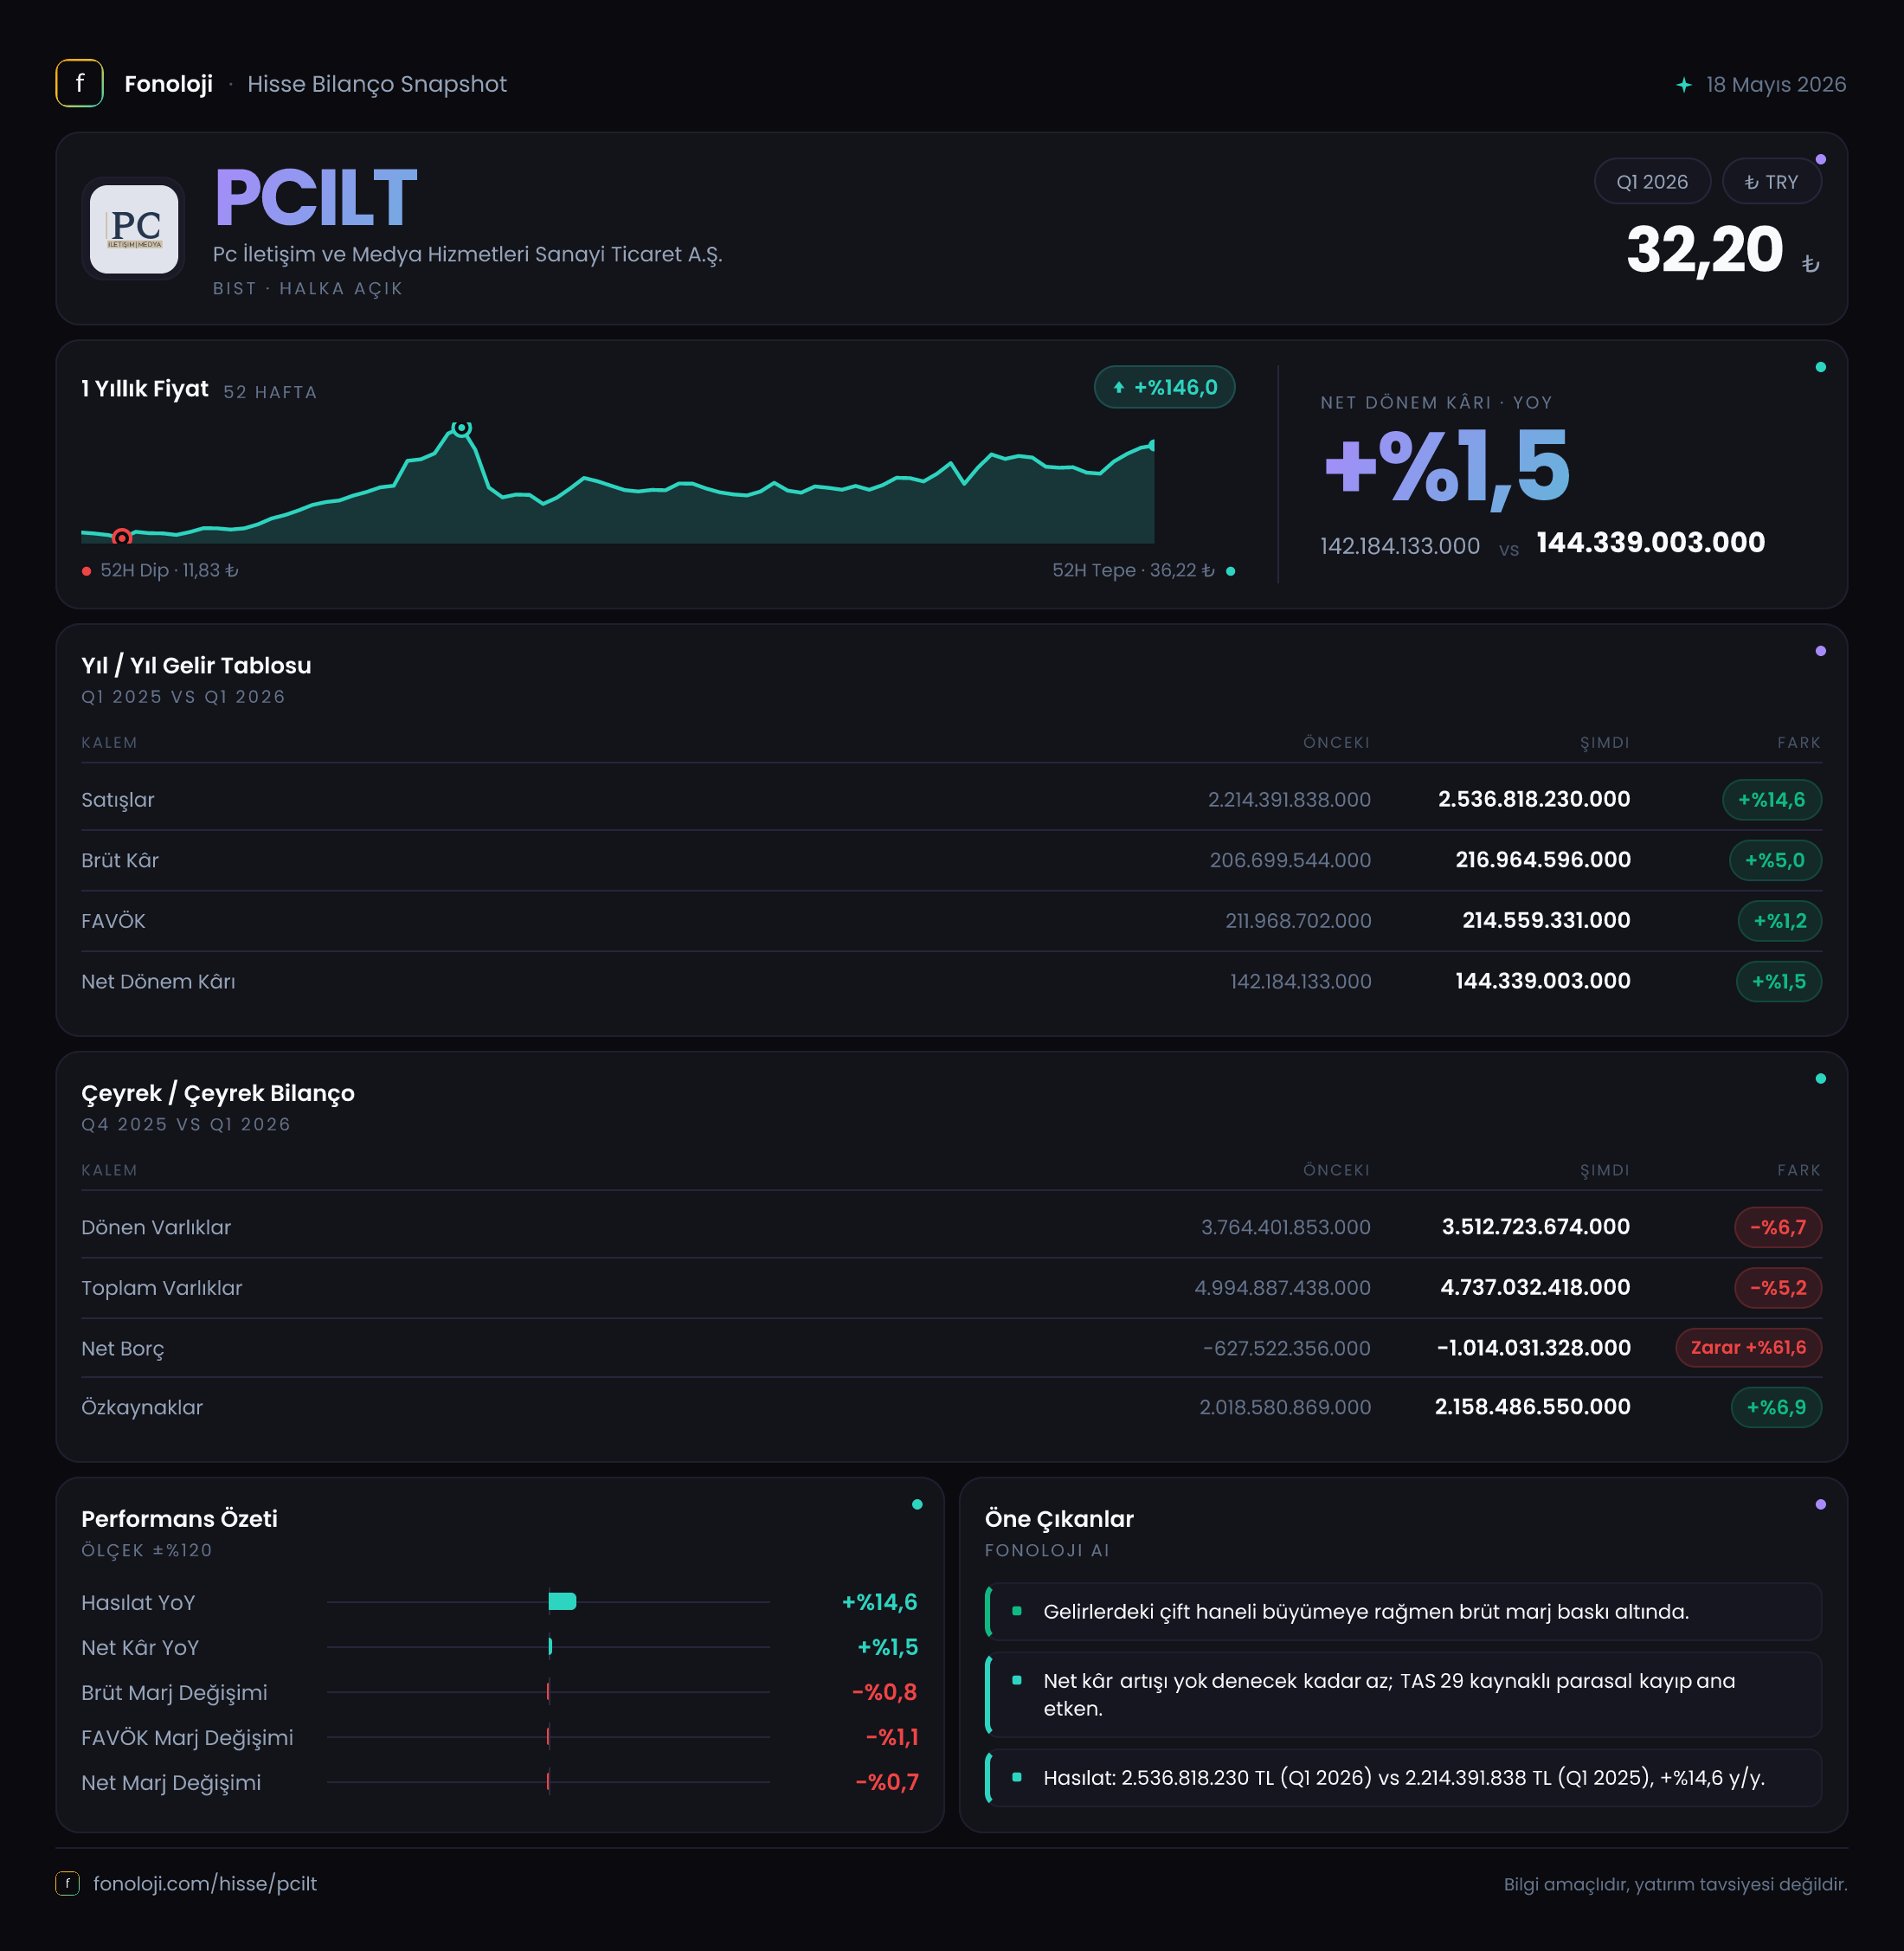
PC İletişim ve Medya Hizmetleri, iletişim ve medya hizmetleri alanında faaliyet gösteren bir şirket olarak 2026/3 döneminde satışlarını geçen yılın aynı çeyreğine göre %14,6 artırarak 2,5 milyar TL’ye taşıdı. Ancak gelir büyümesi kârlılığa aynı ölçüde yansımadı: brüt kâr yalnızca %5, net dönem kârı ise %1,5 arttı. Bu tablo, şirketin nominal olarak büyümeye devam ettiğini; fakat maliyet baskısı, marj daralması ve enflasyon muhasebesinin etkisiyle büyümenin kalite açısından daha yakından incelenmesi gerektiğini gösteriyor. Öte yandan bilanço tarafında net nakit pozisyonunun güçlenmesi, şirketin finansal dayanıklılığı açısından önemli bir avantaj olarak öne çıkıyor.
Satış Hikayesi
PCILT’nin satışları 2,2 milyar TL’den 2,5 milyar TL’ye yükseldi. Yıllık bazdaki %14,6 büyüme ilk bakışta olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu artış reel anlamda güçlü bir büyümeye işaret etmiyor. Başka bir ifadeyle şirketin satışları TL bazında yükselmiş, ancak fiyat artışlarının gerisinde kalmış olabilir. Bu nedenle mevcut veriler satış hacminde veya gerçek müşteri talebinde belirgin bir genişleme olduğunu göstermiyor.
Şirketin çeyreklik satış verisi açısından elimizde yalnızca 2025/3 dönemindeki 2,2 milyar TL bulunuyor. Bu nedenle 2026/3 satışlarının bir önceki çeyreğe göre ivme kazanıp kazanmadığını veya yılın ilk çeyreğinde mevsimsel bir zayıflık yaşanıp yaşanmadığını söylemek mümkün değil. Çeyreklik trend için yılın ikinci ve üçüncü çeyrek sonuçlarını beklemek gerekecek.
Satış büyümesine karşılık brüt kârın 206,7 milyon TL’den 217 milyon TL’ye çıkması, şirketin gelir artışını aynı verimlilikle kâra dönüştüremediğini gösteriyor. Satışlar 300 milyon TL artarken brüt kârdaki artış yalnızca 10,3 milyon TL oldu. Bu fark, hizmet maliyetlerinin veya faaliyet giderlerinin gelirlerden daha hızlı yükseldiğine işaret ediyor olabilir. Ancak maliyet kalemlerinin ayrıntısı paylaşılmadığı için baskının hangi gider grubundan kaynaklandığı konusunda kesin bir ayrım yapmak mümkün değil.
Kârlılık
Brüt kâr marjı, 2025/3’te yaklaşık %9,4 seviyesindeyken 2026/3’te yaklaşık %8,7’ye geriledi. Yaklaşık 0,7 puanlık bu düşüş, satışların büyümesine rağmen şirketin temel hizmet üretiminden elde ettiği kârlılığın zayıfladığını gösteriyor. Enflasyonist ortamda fiyat artışlarının maliyet artışlarını karşılamaması, medya ve iletişim hizmetlerinde rekabetin marjları sınırlaması veya müşteri karmasının değişmesi bu baskının olası nedenleri arasında yer alabilir; fakat mevcut veri bu başlıklardan hangisinin belirleyici olduğunu göstermiyor.
Şirket 2026/3 döneminde 174,4 milyon TL FAVÖK açıkladı. Buna göre FAVÖK marjı yaklaşık %7,0 seviyesinde oluştu. Brüt kâr marjının %8,7, FAVÖK marjının ise %7,0 olması, brüt kârın önemli bir bölümünün faaliyet giderleri sonrasında eridiğini ortaya koyuyor. FAVÖK için geçen yılın aynı dönemine ait karşılaştırılabilir veri bulunmadığından faaliyet kârlılığının yıllık bazda güçlenip güçlenmediğini ölçemiyoruz. Bir sonraki raporlarda FAVÖK marjının korunup korunmadığı, şirketin kâr kalitesi açısından kritik gösterge olacak.
Net dönem kârı 142,2 milyon TL’den 144,3 milyon TL’ye çıkarak yalnızca %1,5 arttı. Bu artış, satış büyümesinin oldukça gerisinde kaldı. Net kâr marjı da yaklaşık %6,5’ten %5,8’e geriledi. Dolayısıyla şirketin kârlılığı nominal olarak korunmuş olsa da gelir başına elde edilen kâr zayıflamış durumda.
Ayrıca 72,1 milyon TL’lik net parasal pozisyon zararı, net kârı aşağı çeken önemli bir unsur oldu. Geçen yıl aynı dönemde bu zarar 23,8 milyon TL seviyesindeydi. Zararın yaklaşık 48,3 milyon TL artması, finansal tablolardaki operasyonel performansın net kâra aktarılmasını zorlaştırdı.
Bilanço Sağlığı
Şirketin toplam varlıkları 5,0 milyar TL’den 4,7 milyar TL’ye gerileyerek %5,2 azaldı. Düşüşün ana kaynağı, dönen varlıkların 3,8 milyar TL’den 3,5 milyar TL’ye inmesi oldu. Duran varlıklar ise 1,2 milyar TL civarında büyük ölçüde yatay kaldı. Bu görünüm, bilanço küçülmesinin yatırımlarda sert bir daralmadan çok işletme sermayesi kalemlerindeki değişimle ilişkili olabileceğini düşündürüyor; ancak nakit, ticari alacak ve stok kırılımı paylaşılmadığından kesin bir sonuca varılamaz.
Özkaynaklar 2,0 milyar TL’den 2,2 milyar TL’ye yükselerek %6,9 arttı. Varlıklar küçülürken özkaynakların güçlenmesi, bilançonun sermaye tabanının iyileştiğini gösteriyor. Özkaynakların toplam varlıklara oranı yaklaşık %43’ten %47’ye yükselmiş durumda. Bu, şirketin finansal yapısında borç kaynaklarına bağımlılığın azaldığına işaret eden olumlu bir gelişme.
En dikkat çekici unsur net borç pozisyonu. Şirketin net borcu 627,5 milyon TL’lik negatif seviyeden 1,0 milyar TL’lik negatif seviyeye geldi. Negatif net borç, teknik olarak şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit taşıdığını ifade eder. Net nakit pozisyonundaki yaklaşık 372,5 milyon TL’lik iyileşme, PCILT’nin finansman riski açısından rahat bir konumda olduğunu gösteriyor. 174,4 milyon TL’lik FAVÖK dikkate alındığında şirketin net borç/FAVÖK rasyosu borçlu değil, net nakit pozisyonu nedeniyle negatiftir. Bu güçlü bilanço, faiz maliyeti baskısını sınırlarken gelecekteki yatırımlar veya işletme sermayesi ihtiyacı için esneklik sağlayabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında 72,1 milyon TL’lik net parasal pozisyon zararı oluşması, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki bileşiminin bu dönemde kâr aleyhine çalıştığını gösteriyor. Geçen yılki 23,8 milyon TL’lik zararla karşılaştırıldığında olumsuz etki yaklaşık üç katına çıktı.
Bu kalem doğrudan operasyonel satış performansını ifade etmez; enflasyon muhasebesiyle parasal varlıkların ve borçların dönem içindeki reel etkisini yansıtır. Bununla birlikte net kâr üzerinde gerçek bir muhasebe etkisi yaratır ve yatırımcının yalnızca FAVÖK’e bakarak şirketin nihai kârlılığını değerlendirmesini engeller. PCILT’nin net nakit pozisyonu güçlenmiş olsa da parasal pozisyon zararının artması, nakit ve diğer parasal kalemlerin enflasyon karşısındaki etkisinin ayrıca izlenmesi gerektiğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
PCILT’nin 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor. Operasyonel tarafta satışlar büyüyor, ancak %14,6’lık artış yüksek enflasyonun gerisinde kalıyor. Brüt kâr marjının %9,4’ten %8,7’ye, net kâr marjının ise %6,5’ten %5,8’e gerilemesi, büyümenin kârlılık kalitesi bakımından zayıfladığını ortaya koyuyor. Net parasal pozisyon zararındaki belirgin artış da bu baskıyı güçlendiriyor.
Buna karşılık bilanço tarafı oldukça sağlam. Net nakit pozisyonunun 1,0 milyar TL’ye ulaşması, finansal borç riskini azaltıyor ve şirketin dış finansmana duyarlılığını sınırlıyor. Özkaynakların %6,9 artması da bu tabloyu destekliyor.
Önümüzdeki dönemlerde yatırımcının özellikle şu göstergeleri izlemesi gerekiyor:
- Satış büyümesinin enflasyonun üzerine çıkıp çıkmadığı,
- FAVÖK marjının %7,0 seviyesini koruyup koruyamadığı,
- Brüt marjda yeniden toparlanma olup olmadığı,
- Net parasal pozisyon zararının azalması,
- Güçlü net nakdin operasyonel yatırımlara veya sürdürülebilir nakit yaratımına dönüşüp dönüşmediği.
Sonuç olarak PCILT, güçlü net nakit pozisyonuyla finansal açıdan dayanıklı; ancak satış büyümesi, marjlar ve net kâr ivmesi bakımından yakından izlenmesi gereken bir şirket görünümünde. Yatırım tavsiyesi değildir.