
Açılış
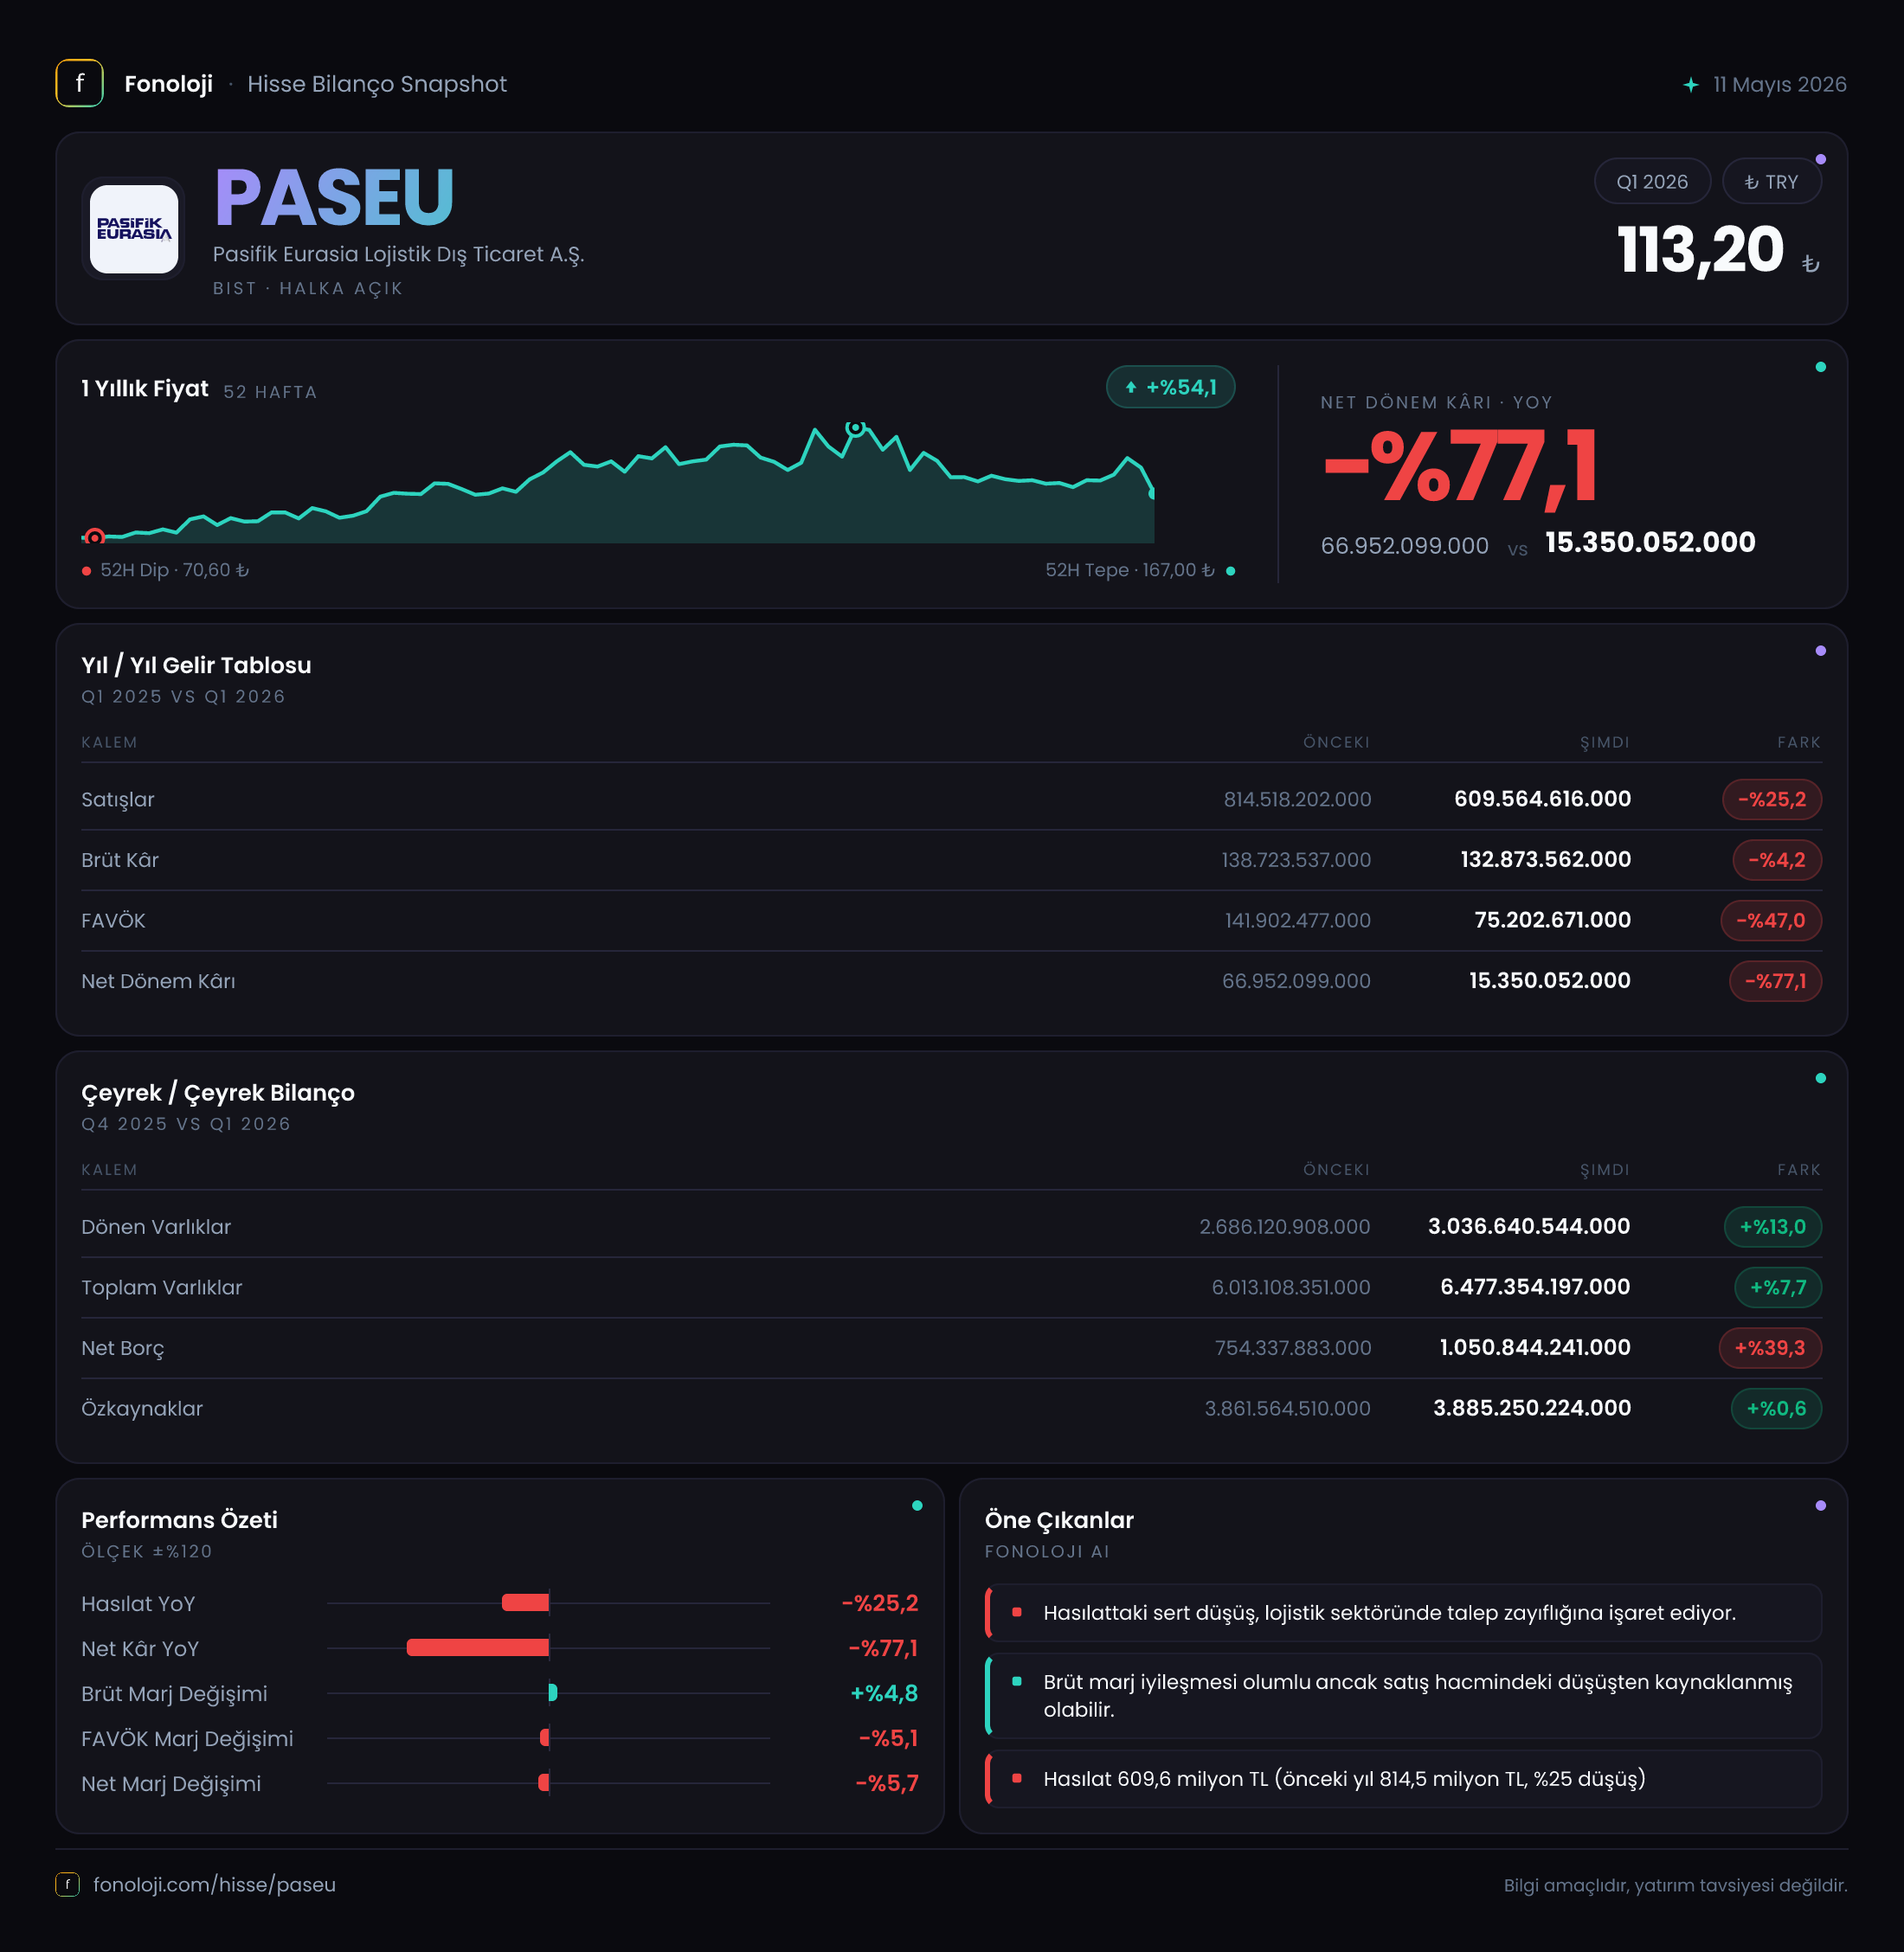
Pasifik Eurasia Lojistik, demir yolu ağırlıklı taşımacılık, lojistik hizmetleri ve dış ticaret operasyonlarıyla faaliyet gösteren bir şirket. 2026’nın ilk çeyreği, şirket açısından satış hacminin daraldığı, faaliyet kârlılığının gerilediği ve artan net borcun bilanço üzerindeki baskıyı artırdığı bir dönem olarak öne çıkıyor. Buna karşılık brüt kâr marjındaki iyileşme, şirketin düşük satış seviyesine rağmen hizmet başına kârlılığı tamamen kaybetmediğini gösteriyor. Ancak net kârın %73,6 gerilemesi, operasyonel zayıflığın finansman giderleri ve enflasyon muhasebesi etkileriyle birlikte daha görünür hale geldiğine işaret ediyor.
Satış Hikayesi
PASEU’nun satışları 2026/3 döneminde geçen yılın aynı çeyreğine göre %25,2 azalarak 609,6 milyon TL’ye geriledi. Geçen yılın ilk çeyreğinde satışlar 814,5 milyon TL seviyesindeydi. Bu düşüş yalnızca nominal bir gerileme değil; Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda gerçekleştiği için reel açıdan çok daha belirgin bir daralmaya karşılık geliyor.
Başka bir ifadeyle şirket, fiyat artışlarının yüksek olduğu bir dönemde satışlarını nominal olarak dahi artıramamış. Bu tablo, taşınan yük hacminde, müşteri talebinde, proje teslim takviminde veya hizmet fiyatlandırmasında dönemsel baskı olabileceğini düşündürüyor; ancak mevcut veride bu düşüşün hangi operasyonel kalemden kaynaklandığı ayrıştırılmıyor. Bu nedenle ilk çeyrek verisi, şirketin büyüme ivmesinin zayıfladığını net biçimde gösterirken, bunun geçici bir proje takvimi etkisi mi yoksa daha kalıcı bir hacim sorunu mu olduğunu anlamak için sonraki çeyrekleri beklemek gerekiyor.
Çeyreklik trend açısından elimizde yalnızca 2025/3 karşılaştırması bulunuyor. Dolayısıyla 2025’in son çeyreğine göre satışların hızlanıp hızlanmadığını veya yavaşlamanın yeni yılda devam edip etmediğini söylemek mümkün değil. Yatırımcı açısından kritik takip noktası, 2026’nın ikinci çeyreğinde satışların yeniden büyüyüp büyümeyeceği ve bu büyümenin enflasyonun üzerinde gerçekleşip gerçekleşmeyeceği olacak.
Kârlılık
Brüt kâr, satışlardaki %25,2’lik düşüşe karşın yalnızca %4,2 gerileyerek 132,9 milyon TL’ye indi. Bu, brüt kâr marjının geçen yılki yaklaşık %17,0 seviyesinden %21,8’e yükseldiği anlamına geliyor. Satış hacmi daralırken marjın iyileşmesi, şirketin doğrudan hizmet maliyetlerini satışlara göre daha iyi kontrol ettiğini veya daha kârlı hizmetlerin toplam içindeki payının arttığını gösteriyor.
Ancak bu olumlu görüntü faaliyet giderleri seviyesinde korunamamış. FAVÖK, geçen yılki 89,5 milyon TL’den 68,2 milyon TL’ye gerileyerek %23,8 düşmüş. FAVÖK marjı ise yaklaşık %11,0’dan %11,2’ye sınırlı biçimde yükselmiş. Yani şirket, satış başına faaliyet kârlılığını büyük ölçüde korusa da satış hacmindeki düşüş toplam FAVÖK’ü aşağı çekmiş. Brüt marj ile FAVÖK marjı arasındaki farkın benzer kalması, temel faaliyet giderlerinin satışlara oranla ciddi biçimde bozulmadığını; asıl sorunun hacim tarafında olduğunu düşündürüyor.
Net kâr tarafında ise tablo çok daha zayıf. Net dönem kârı 64,8 milyon TL’den 17,1 milyon TL’ye gerileyerek %73,6 azalmış. Net kâr marjı böylece yaklaşık %8,0’dan %2,8’e düşmüş durumda. FAVÖK ile net kâr arasındaki farkın bu kadar açılması, finansman maliyetleri, amortisman ve enflasyon muhasebesi etkilerinin faaliyet kârını önemli ölçüde aşağı çektiğine işaret ediyor. Özellikle net borçtaki artış dikkate alındığında, finansman tarafındaki yükün önümüzdeki dönemlerde yakından izlenmesi gerekiyor.
Bilanço Sağlığı
PASEU’nun toplam varlıkları 2025 yıl sonuna göre %7,7 artarak 6,5 milyar TL’ye yükselmiş. Bu artışın temel unsuru dönen varlıklardaki %13,0’lük yükseliş. Dönen varlıklar 2,7 milyar TL’den 3,0 milyar TL’ye çıkarken duran varlıklar daha sınırlı bir artışla 3,4 milyar TL’ye ulaşmış.
Dönen varlıklardaki artış, şirketin işletme sermayesi ihtiyacının yükseldiğine veya ticari alacaklar, stoklar ve benzeri kısa vadeli kalemlerde büyüme yaşandığına işaret edebilir. Ancak bu kalemlerin detayları verilmediği için artışın nakit yaratımı açısından olumlu mu, yoksa daha fazla finansman gerektiren bir yapı mı olduğunu kesinleştirmek mümkün değil.
Net borç ise 757,0 milyon TL’den 1,1 milyar TL’ye yükselerek %41,9 arttı. Bu artış, toplam varlık büyümesinden çok daha hızlı. Özkaynaklar ise neredeyse yatay kalarak 3,9 milyar TL seviyesinde bulunuyor. Bu nedenle net borç/özkaynak oranı yaklaşık %19’dan %28’e yükselmiş durumda. Oran hâlâ özkaynaklara göre yönetilebilir bir seviyede görünse de yönün kısa sürede bozulması dikkat çekici.
İlk çeyrek FAVÖK’ü yıllıklandırılarak yaklaşık 272,8 milyon TL kabul edilirse net borç/FAVÖK oranı yaklaşık 4,0x seviyesine geliyor. Bu hesaplamanın tek çeyrek verisinin yıllıklandırılmasına dayandığı ve lojistik faaliyetlerde dönemsel dalgalanma bulunabileceği unutulmamalı. Yine de artan borcun, özellikle net kârın düşük kaldığı bir dönemde bilançoya baskı yaptığı açık.
Net Parasal Pozisyon (TAS 29)
PASEU’nun net parasal pozisyonu 2026/3 döneminde -61,0 milyon TL oldu. Geçen yıl aynı dönemdeki -71,2 milyon TL’ye kıyasla zarar %14,3 azaldı. Bu, enflasyon muhasebesi kaynaklı negatif etkinin hafiflediğini gösteren olumlu bir gelişme; ancak şirket hâlâ net parasal kayıp yazıyor.
TAS 29 kapsamında yüksek nakit ve alacak taşıyan şirketler enflasyon karşısında satın alma gücü kaybederken, borç pozisyonu yüksek şirketler teorik olarak bu kaybı kısmen telafi edebilir. PASEU’da net parasal pozisyonun negatif olması, parasal varlıkların parasal yükümlülüklerden daha yüksek olduğuna veya dönem içindeki parasal kalem yapısının şirket aleyhine çalıştığına işaret ediyor. Negatif etkinin azalması net kâr açısından destekleyici olsa da 61,0 milyon TL’lik kayıp, yalnızca 17,1 milyon TL net kâr elde edilen bir çeyrekte hâlâ önemli bir ağırlık taşıyor.
Yatırımcı için Ne Anlama Geliyor?
PASEU’nun ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta brüt kâr marjı ve FAVÖK marjı korunmuş; bu da şirketin operasyonel fiyatlama ve maliyet yönetiminin tamamen bozulmadığını gösteriyor. Diğer tarafta satışların enflasyonun çok altında kalması, toplam FAVÖK’ün gerilemesi, net borcun %41,9 artması ve net kârın %73,6 düşmesi, büyüme ve bilanço risklerinin belirginleştiğini ortaya koyuyor.
Önümüzdeki dönemlerde yatırımcıların özellikle şu başlıklara odaklanması gerekiyor:
- Satışların yeniden büyüyüp büyümediği ve büyümenin enflasyonun üzerine çıkıp çıkmadığı,
- Net borç artışının durup durmadığı,
- FAVÖK marjının %11 civarında korunup korunmadığı,
- Finansman ve enflasyon muhasebesi etkilerinin net kâr üzerindeki baskısı,
- Dönen varlık artışının nakit üretimiyle desteklenip desteklenmediği.
Bu verilerle PASEU için temel görünüm, güçlü marj korunumu sayesinde tamamen olumsuz değil; ancak düşük satış büyümesi ve artan borç nedeniyle temkinli izleme gerektiriyor. Özellikle ikinci çeyrekte satış toparlanması ve borç artışının yavaşlaması görülmeden, ilk çeyrekteki marj iyileşmesini tek başına yeterli bir güç göstergesi olarak değerlendirmek doğru olmaz. Yatırım tavsiyesi değildir.