
Açılış
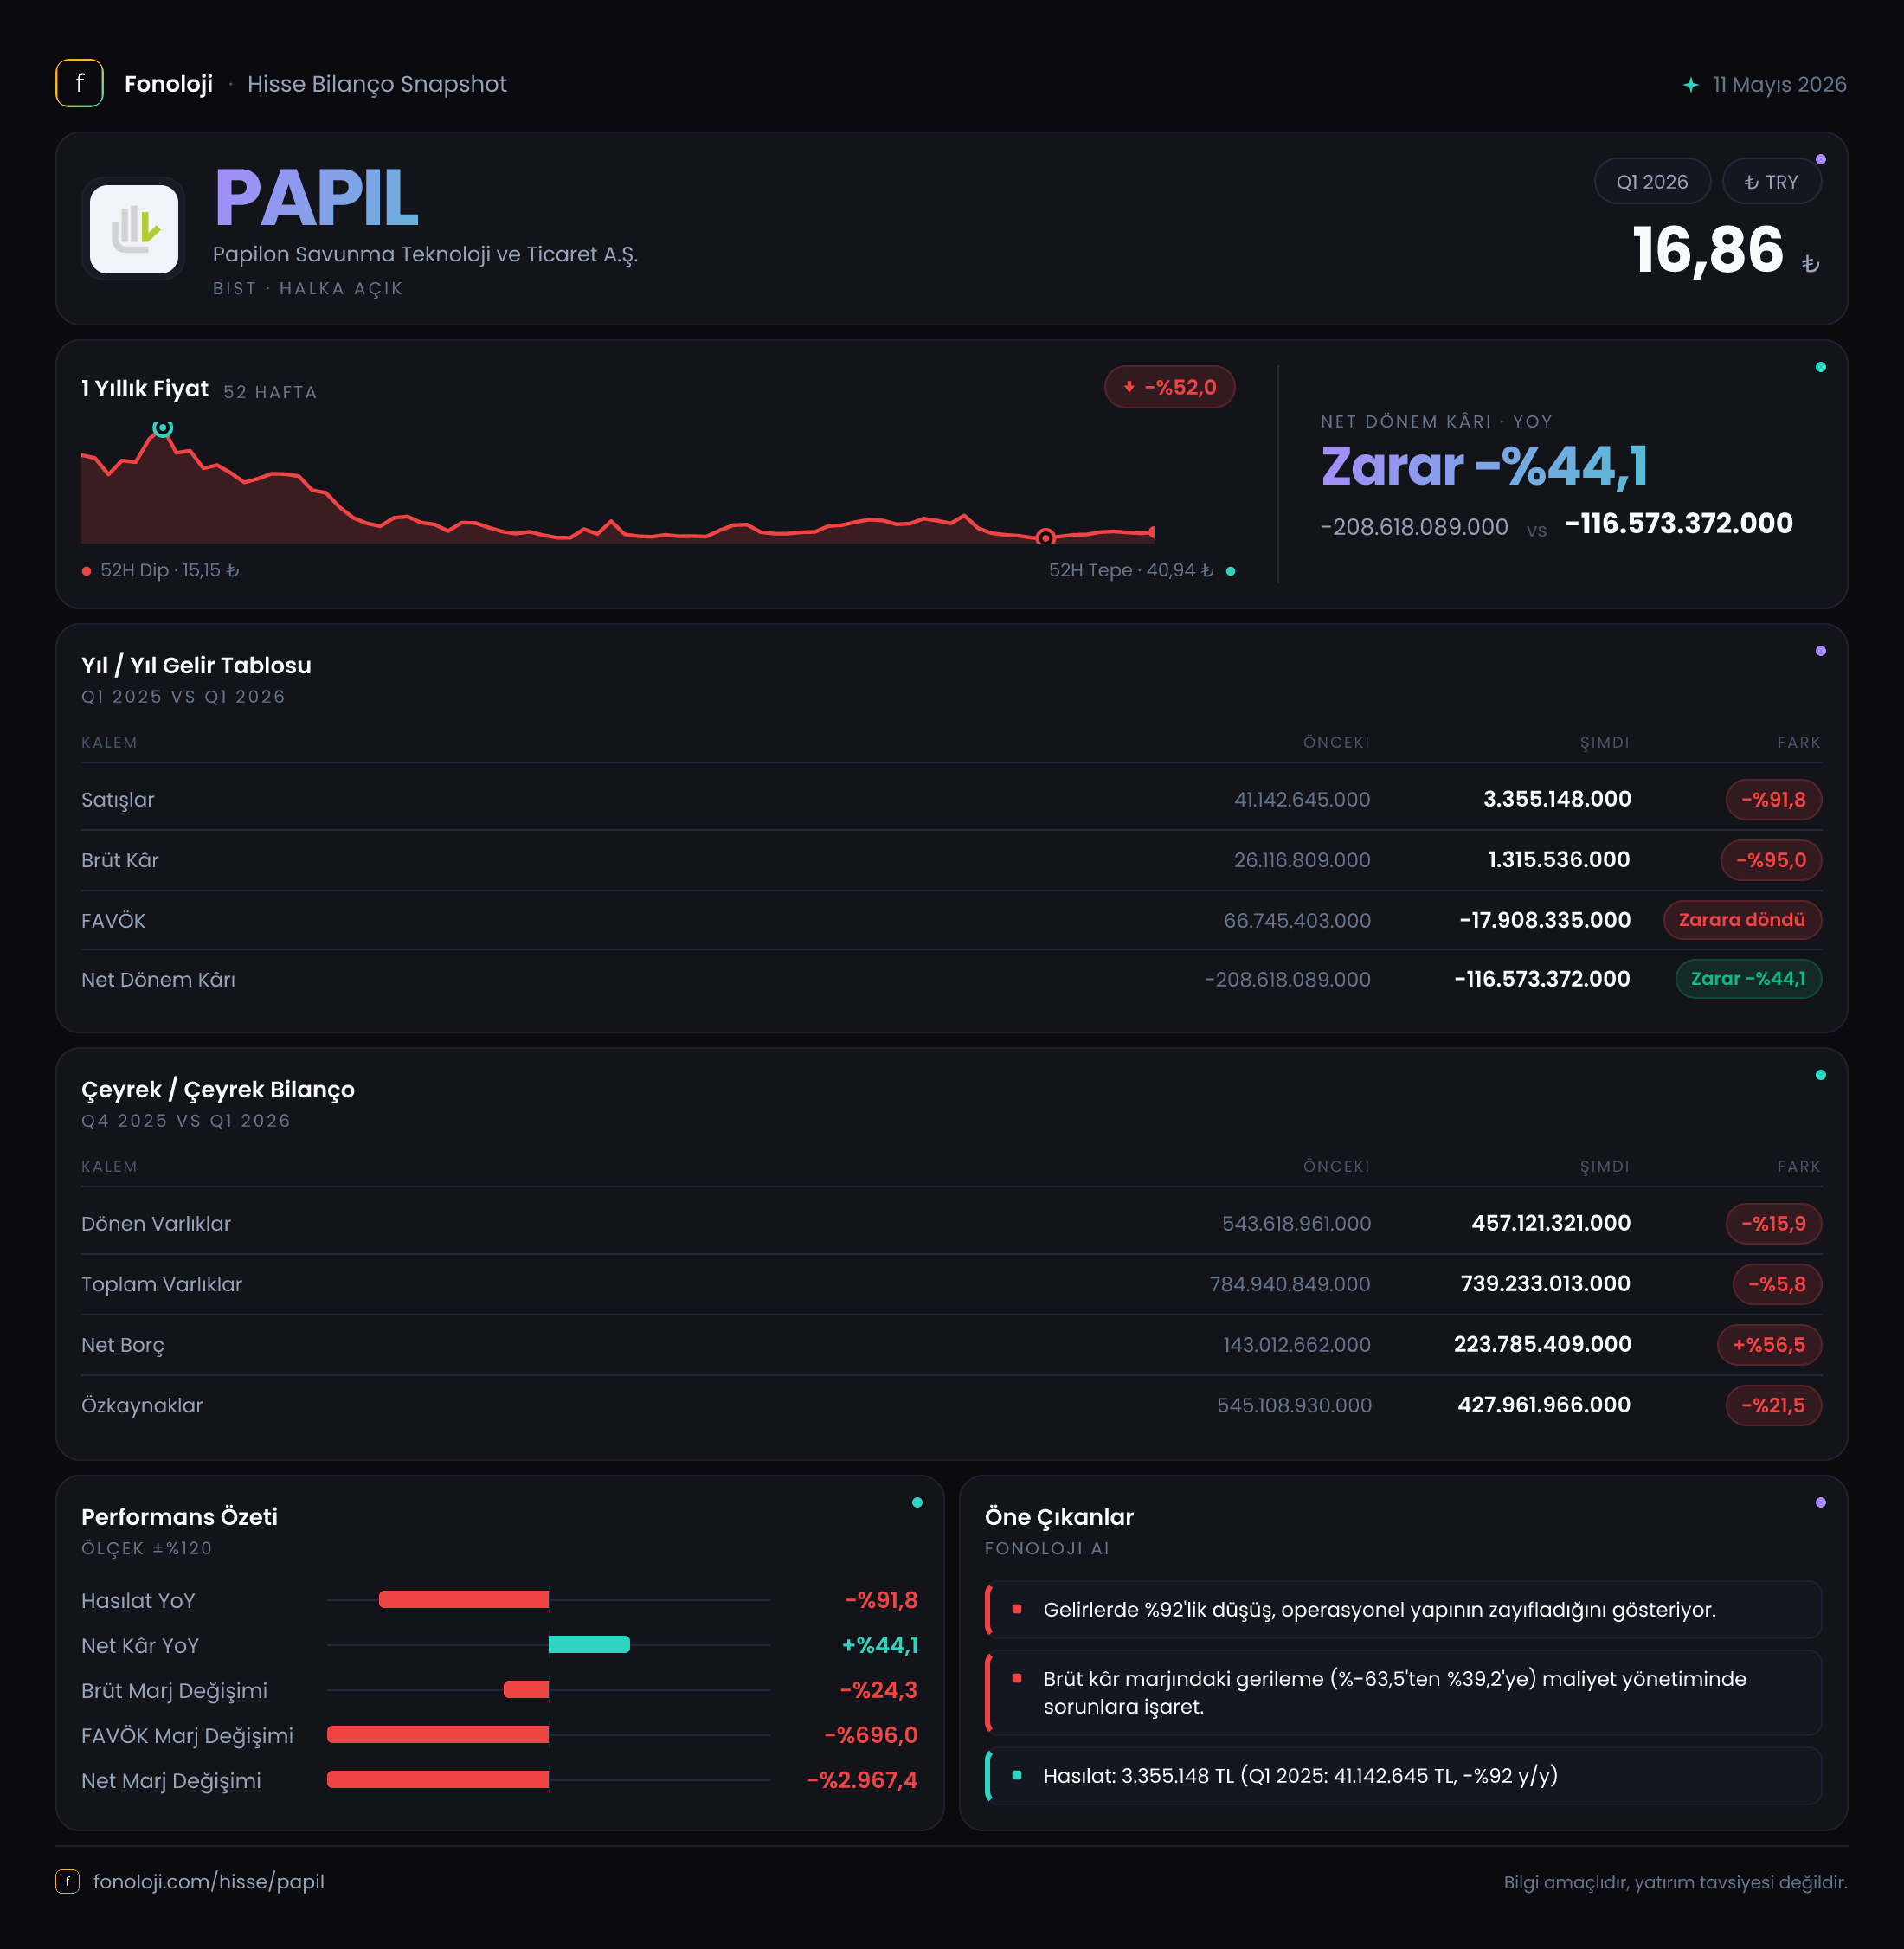
Papilon Savunma Teknoloji ve Ticaret, savunma teknolojileri alanında faaliyet gösteren ve ürün/hizmet gelirleri dönemsel dalgalanabilen bir şirket profili sunuyor. 2026/3 dönemi, gelir tarafında belirgin bir daralma, operasyonel seviyede zarar ve bilanço kaldıraçlanmasında artışla öne çıkıyor. Buna karşılık net dönem zararı, geçen yılın aynı çeyreğine göre %44,1 azalarak -116,6 milyon TL’ye gerilemiş durumda. Ancak bu iyileşme, satışların veya operasyonel kârlılığın toparlanmasından değil, geçen yılın yüksek zarar bazından ve net parasal pozisyon kaybındaki azalmadan kaynaklanıyor.
Satış Hikayesi
Papilon’un satışları 2026’nın ilk çeyreğinde geçen yılın aynı dönemindeki 41,1 milyon TL’den 3,4 milyon TL’ye geriledi. Bu, nominal olarak %91,8’lik çok sert bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satışların bu denli azalması yalnızca enflasyona göre zayıf büyümeyi değil, şirketin gelir üretiminde ciddi bir daralmayı gösteriyor.
Buradaki temel soru, bu düşüşün geçici proje teslimat zamanlamasından mı, yoksa sipariş ve faaliyet hacminde kalıcı bir zayıflıktan mı kaynaklandığıdır. Mevcut veri setinde sipariş bakiyesi, sözleşme büyüklüğü veya sonraki çeyrek teslimatlarına ilişkin bilgi bulunmadığı için satışlardaki düşüşü geçici kabul etmek mümkün değil. İlk çeyrek baz etkisi de önem taşıyor; ancak geçen yılın aynı döneminde 41,1 milyon TL satış yapılmış olması, 2026/3 rakamının yalnızca mevsimsellikle açıklanamayacak kadar düşük olduğuna işaret ediyor.
Üstelik satış daralması brüt kâr tarafında daha da sert hissedilmiş. Brüt kâr, 26,1 milyon TL’den 1,3 milyon TL’ye inerek %95,0 azaldı. Yani gelirlerdeki kayıp yalnızca ciroyu değil, şirketin faaliyetlerini brüt kâr seviyesinde taşıma kapasitesini de baskılamış durumda. Çeyreklik trend için elimizde yalnızca 2025/3 verisi bulunduğundan, 2025’in son çeyreğine veya 2026’nın önceki dönemlerine göre ivmenin nasıl değiştiğini değerlendirmek mümkün değil. Bu nedenle toparlanmanın başlayıp başlamadığını görmek için sonraki ara dönem sonuçları kritik olacak.
Kârlılık
Brüt kâr marjı, geçen yılın aynı çeyreğinde yaklaşık %63,5 seviyesindeyken 2026/3’te yaklaşık %38,2’ye geriledi. Marj hâlâ pozitif olsa da yaklaşık 25,3 puanlık düşüş, ürün karması, fiyatlama gücü veya proje maliyetleri açısından belirgin bir bozulma olduğunu gösteriyor. Satışların düşük seviyeye inmesi sabit maliyetlerin ciroya oranını da yükseltmiş ve operasyonel zarar oluşumunu hızlandırmış görünüyor.
FAVÖK, 2026/3’te -8,4 milyon TL olarak gerçekleşti. Bu rakam satışlara oranlandığında FAVÖK marjı yaklaşık -%247 seviyesine geliyor. Başka bir ifadeyle şirket, ilk çeyrekte her 100 TL’lik satış karşılığında operasyonel seviyede yaklaşık 247 TL zarar üretmiş durumda. Bu oran, düşük satış hacminin sabit giderleri karşılamaya yetmediğini ve şirketin başa baş noktasından oldukça uzaklaştığını ortaya koyuyor.
Net dönem zararı ise -208,6 milyon TL’den -116,6 milyon TL’ye geriledi. Yüzde bazında %44,1’lik iyileşme olumlu görünse de zararın hâlâ satışların yaklaşık 34 katı olması, net kârlılığın sağlıklı bir seviyeye gelmediğini gösteriyor. Ayrıca FAVÖK’ün negatif olması nedeniyle net zarar iyileşmesini operasyonel toparlanma olarak okumak doğru olmaz. Kârlılık açısından esas takip edilmesi gereken göstergeler; satışların yeniden büyümesi, brüt marjın %38,2 seviyesinden yukarı dönmesi ve FAVÖK’ün tekrar pozitif bölgeye geçmesidir.
Bilanço Sağlığı
Papilon’un toplam varlıkları, 2025 yıl sonundaki 784,9 milyon TL’den 739,2 milyon TL’ye geriledi. Böylece bilanço büyüklüğü ilk çeyrekte %5,8 küçüldü. Dönen varlıklar 543,6 milyon TL’den 457,1 milyon TL’ye inerek %15,9 azalırken, duran varlıklar 241,3 milyon TL’den 282,1 milyon TL’ye yükseldi. Bu değişim, işletme sermayesi tarafındaki daralmaya karşılık duran varlıkların bilanço içindeki ağırlığının arttığını gösteriyor.
Özkaynaklar 545,1 milyon TL’den 428,0 milyon TL’ye gerileyerek %21,5 azaldı. Bu düşüşün temel nedeni, dönem zararının özkaynakları aşındırmasıdır. Özkaynakların toplam varlıklara oranı yaklaşık %57,9 seviyesinde; bu oran hâlâ bilançoda önemli bir özkaynak tamponu bulunduğunu gösterse de yön aşağı. Şirket zarar üretmeye devam ederse bu tamponun hızla küçülmesi finansal esnekliği azaltabilir.
Net borç ise 143,0 milyon TL’den 223,8 milyon TL’ye yükseldi. Yaklaşık 80,8 milyon TL’lik artış ve %56,5’lik büyüme, satışların sert biçimde düştüğü bir dönemde borçluluk baskısının arttığını gösteriyor. FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı şekilde hesaplanamaz; çünkü negatif payda, şirketin borç taşıma kapasitesini ölçmek yerine operasyonel zararı yansıtır. Bu nedenle borçluluk değerlendirmesinde sonraki çeyreklerde nakit yaratımı ve borç artışının durup durmadığı izlenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı, geçen yılın aynı dönemindeki -137,0 milyon TL’den -10,7 milyon TL’ye geriledi. Bu, parasal pozisyon kaybında %92,2’lik belirgin bir iyileşme anlamına geliyor ve net dönem zararının geçen yıla göre azalmasındaki önemli unsurlardan biri.
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini finansallara yansıtıyor. Net parasal pozisyon zararının küçülmesi, şirketin geçen yılki kadar yüksek bir parasal kayıp taşımadığını gösterir; ancak bu kalem operasyonel performansın düzeldiği anlamına gelmez. Nitekim aynı dönemde satışlar %91,8 ve brüt kâr %95,0 gerilemiş, FAVÖK negatif kalmıştır. Dolayısıyla enflasyon muhasebesinden kaynaklanan olumlu değişim, operasyonel bozulmayı telafi eden ancak ortadan kaldırmayan bir etki olarak değerlendirilmelidir.
Yatırımcı için Ne Anlama Geliyor?
Papilon’un 2026/3 sonuçları, yatırımcı açısından iki farklı hikâyeyi aynı anda taşıyor:
- Olumlu taraf: Net zarar geçen yıla göre azaldı ve net parasal pozisyon kaybı belirgin biçimde küçüldü.
- Riskli taraf: Satışlar çok sert düştü, brüt marj geriledi, FAVÖK negatife döndü ve net borç %56,5 arttı.
- Bilanço riski: Özkaynakların 117,1 milyon TL azalması, zararların bilanço üzerinde kalıcı baskı oluşturduğunu gösteriyor.
- Takip edilmesi gereken fırsat: Savunma teknolojileri faaliyetlerinde yeni proje veya teslimatların başlaması hâlinde düşük baz nedeniyle satışlarda hızlı toparlanma görülebilir; ancak bunu doğrulayacak sipariş ve teslimat verisi mevcut tabloda yer almıyor.
- Kritik eşik: Bir sonraki dönemlerde satışların yeniden anlamlı seviyeye çıkması, brüt marjın toparlanması ve FAVÖK’ün pozitif hale gelmesi gerekiyor. Aksi durumda net parasal pozisyon iyileşmesi tek başına yatırım tezini desteklemeyecektir.
Sonuç olarak 2026/3, net zarar açısından geçen yıla göre daha iyi; fakat operasyonel kalite, satış hacmi ve borçluluk açısından zayıf bir çeyrek. Şirketin yatırım hikâyesinin güçlenmesi için muhasebesel zarar azalmasından çok, gerçek nakit yaratımı ve faaliyet kârlılığına dönüş görülmesi gerekiyor. Yatırım tavsiyesi değildir.