
Açılış
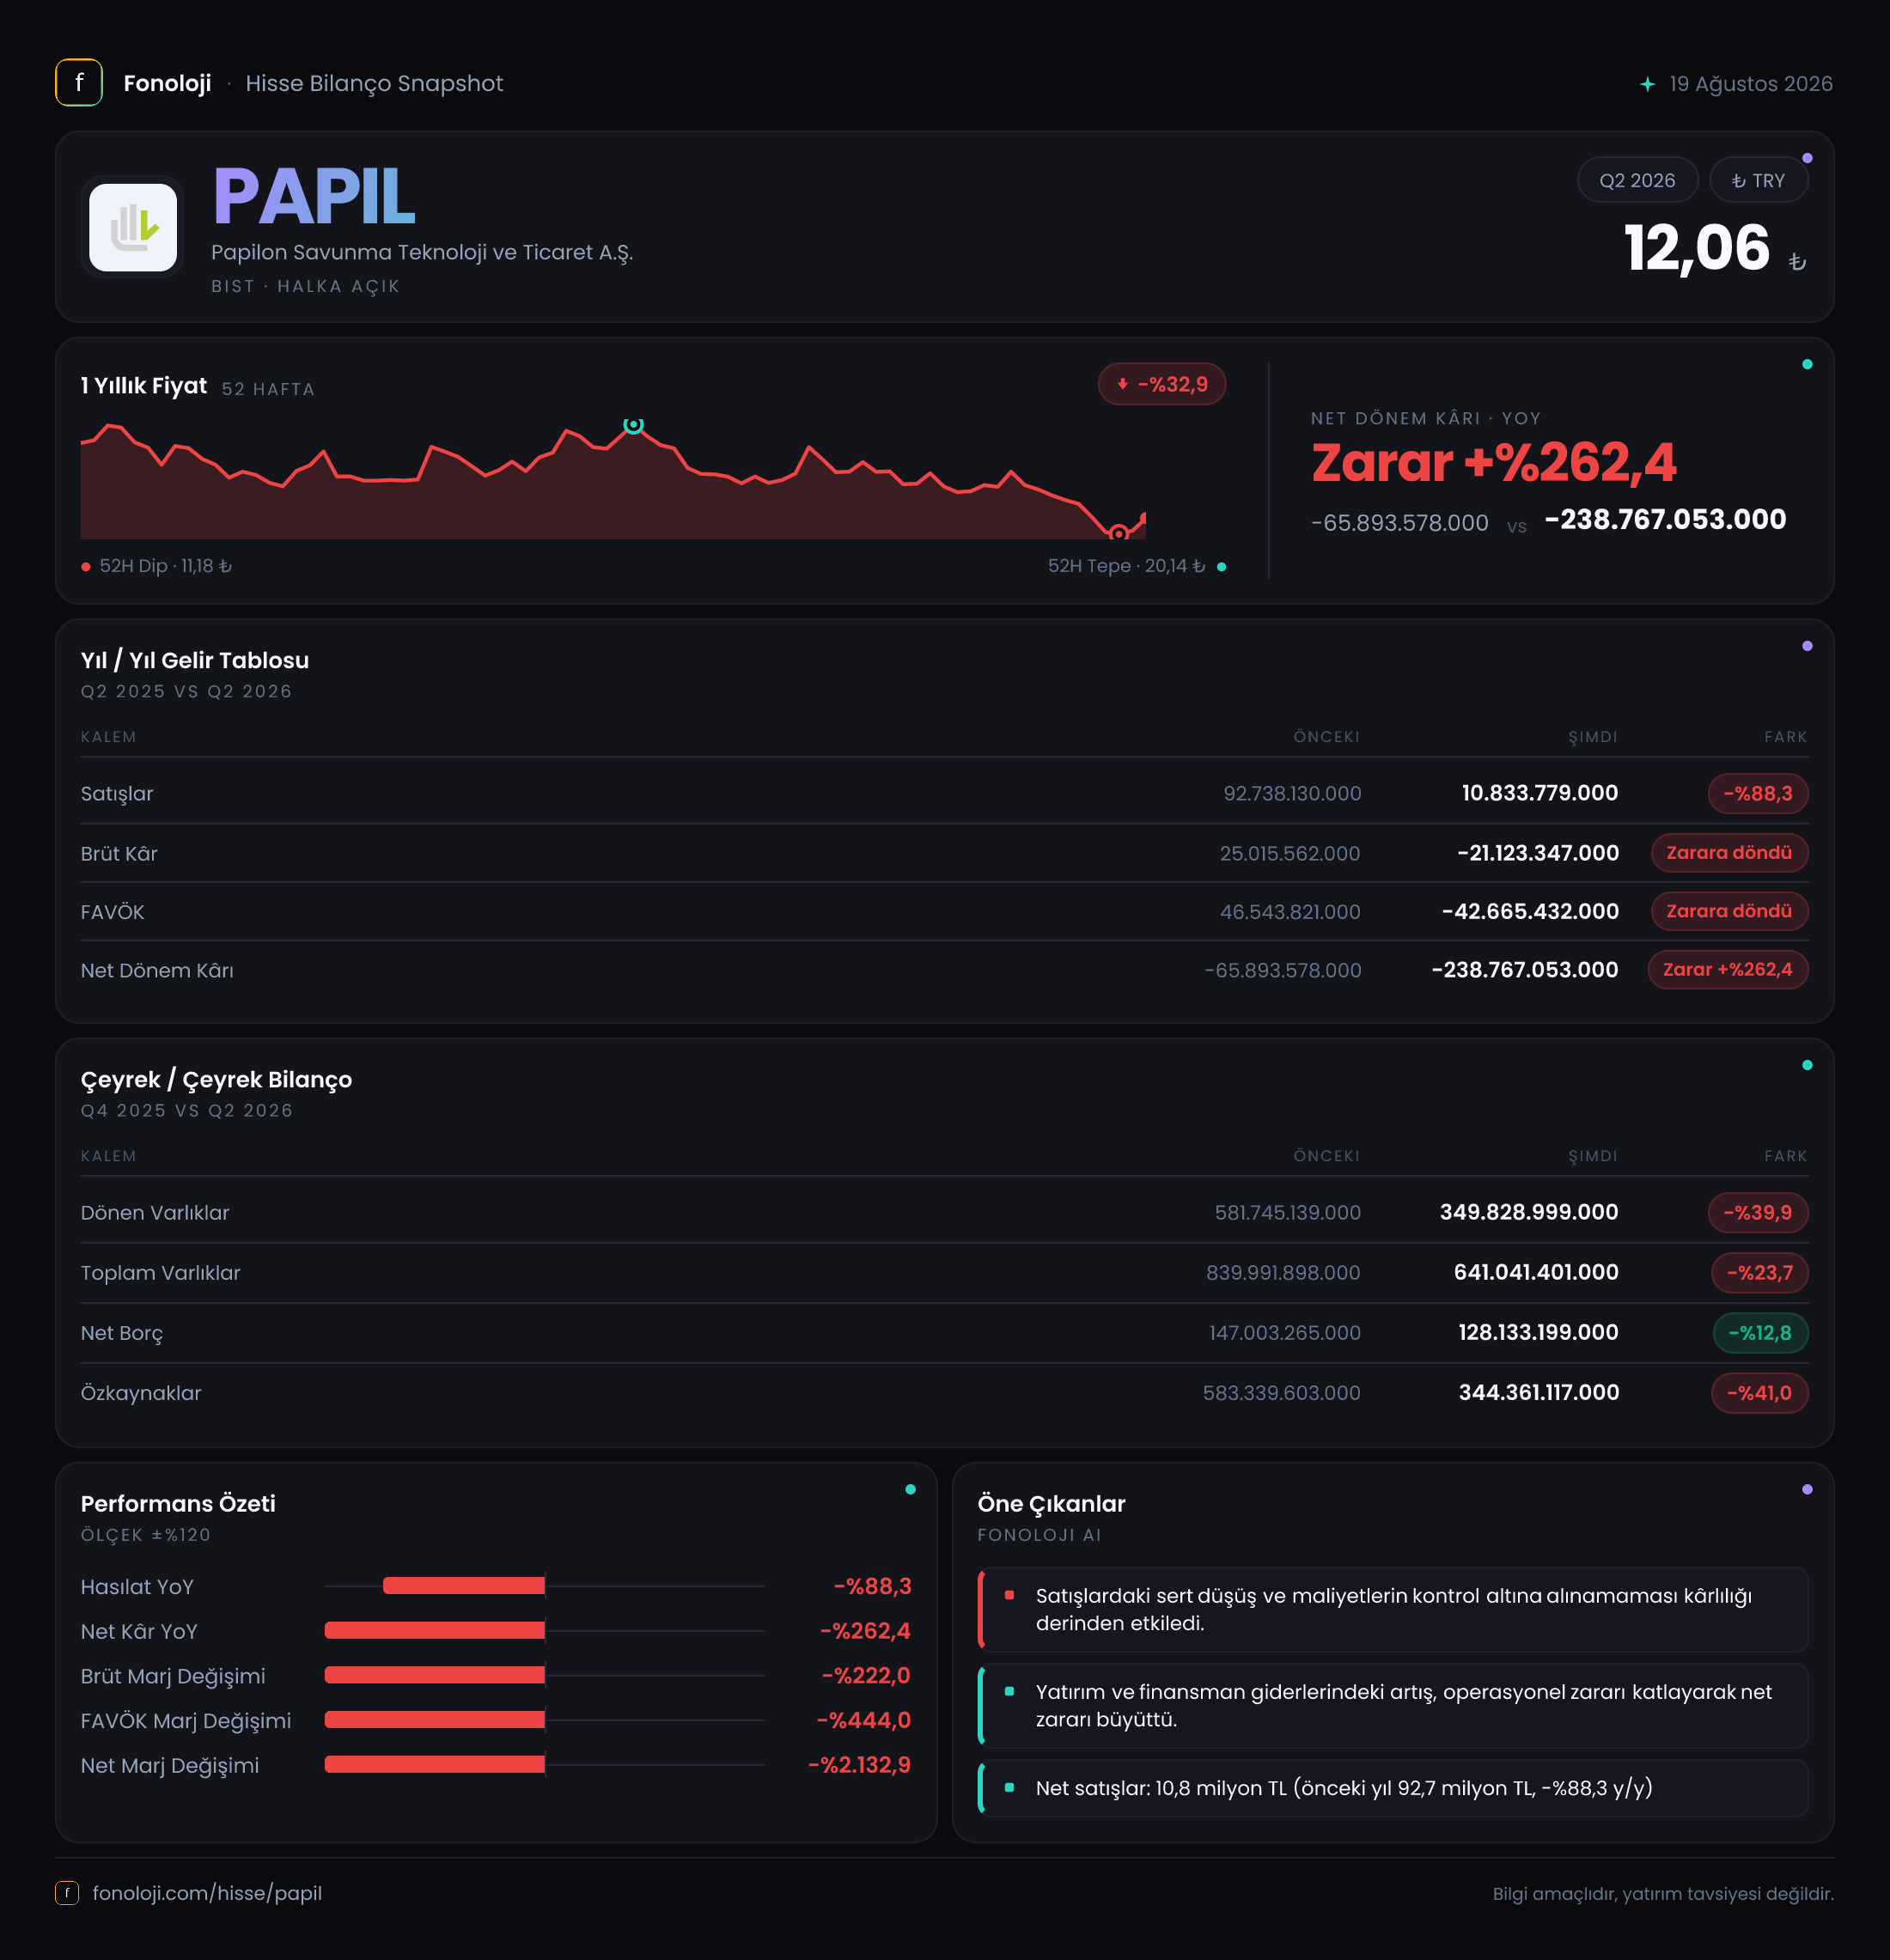
Papilon Savunma Teknoloji ve Ticaret, savunma teknolojileri ve biyometrik güvenlik çözümleri alanında faaliyet gösteren bir teknoloji şirketi olarak, 2026/6AB döneminde oldukça zayıf bir finansal görünüm ortaya koydu. Şirketin satışları geçen yılın aynı dönemine göre %88,3 gerileyerek 10,8 milyon TL’ye düşerken, brüt kâr ve FAVÖK tarafında kârdan zarara sert bir geçiş yaşandı. Net zarar ise 238,8 milyon TL ile geçen yılki 65,9 milyon TL zararın belirgin biçimde üzerine çıktı. Bu tablo, yalnızca satışlardaki daralmayı değil, mevcut gelir hacminin şirketin operasyonel gider yapısını karşılamakta yetersiz kaldığını da gösteriyor.
Satış Hikayesi
Şirketin 2026/6AB dönemindeki satışları 10,8 milyon TL oldu. Geçen yılın aynı döneminde satışlar 92,7 milyon TL seviyesindeydi. Böylece nominal satış gelirinde 81,9 milyon TL azalma ve yıllık bazda %88,3 daralma gerçekleşti. Türkiye’de tüketici ve üretici fiyatlarının yıllık bazda %30’un üzerinde seyrettiği bir ortamda, nominal satışların bu ölçüde gerilemesi reel açıdan çok daha sert bir küçülmeye işaret ediyor.
Burada dikkat edilmesi gereken nokta, savunma teknolojileri şirketlerinde gelirlerin proje, teslimat ve sözleşme takvimlerine bağlı olarak dönemsel dalgalanabilmesidir. Ancak mevcut veride geçen yılın aynı dönemine kıyasla düşüş çok yüksek olduğu için, bunu yalnızca olağan dönemsel oynaklıkla açıklamak mümkün değil. En azından bu altı aylık dönemde yeni siparişlerin, teslimatların veya gelir yazımının satışlara yeterli katkıyı sağlayamadığı görülüyor.
Çeyreklik trend açısından ise elimizde yalnızca 2025/6 dönemi için satış ve net kâr verisi bulunuyor. Bu nedenle 2026/6AB döneminin bir önceki çeyreğe göre toparlanıp toparlanmadığını veya satışların yılın ilk çeyreğine göre nasıl seyrettiğini sağlıklı biçimde değerlendirmek mümkün değil. Bu karşılaştırma için sonraki ara dönem verilerini beklemek gerekecek.
Kârlılık
Satışlardaki daralma, kârlılık göstergelerinde çok daha sert hissedildi. Brüt kâr, geçen yılki 25,0 milyon TL seviyesinden bu dönemde -21,1 milyon TL zarara döndü. Buna göre brüt marj, geçen yıl yaklaşık %27,0 iken bu dönemde -%195,4 seviyesine geriledi. Başka bir ifadeyle şirket, 10,8 milyon TL satış üretmesine rağmen bu satışların maliyeti satış gelirini aşarak brüt zarar yarattı.
Brüt marjın negatif olması, şirketin temel faaliyetlerinde fiyatlama, proje maliyeti, ürün karması veya teslimat maliyetleri açısından ciddi bir baskı bulunduğunu gösterir. Veride bu bozulmanın hangi kalemden kaynaklandığı ayrıştırılmıyor; dolayısıyla tek bir nedene bağlamak doğru olmaz. Ancak faaliyet hacmi bu kadar düşükken sabit maliyetlerin satışlara oranı hızla yükselmiş olabilir.
FAVÖK de geçen yılki 46,5 milyon TL pozitif seviyeden -42,7 milyon TL zarara geriledi. FAVÖK marjı yaklaşık %50,2 seviyesinden -%395,4 seviyesine indi. Bu, şirketin ana operasyonlarının faiz, vergi, amortisman ve benzeri unsurlar dikkate alınmadan önce dahi nakit yaratamadığını gösteriyor. Brüt zararın üzerine faaliyet giderlerinin eklenmesiyle operasyonel kayıp daha da büyümüş.
Net zarar ise 238,8 milyon TL oldu. Geçen yıl aynı dönemdeki 65,9 milyon TL zarara göre zarar tutarı 172,9 milyon TL arttı. Net zarar marjı bu dönemde yaklaşık -%2.211 seviyesine ulaşırken, geçen yıl yaklaşık -%71,1 idi. Bu olağan dışı yüksek oran, düşük satış hacminin yanı sıra faaliyet dışı kalemlerin, finansal giderlerin, değer düşüklüklerinin veya diğer muhasebe etkilerinin net sonucu ağırlaştırmış olabileceğini düşündürüyor. Ancak bu kalemlerin ayrıntısı paylaşılmadığı için kesin bir neden atfetmek mümkün değil.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonundaki 840,0 milyon TL seviyesinden 641,0 milyon TL’ye geriledi. Bu, 199,0 milyon TL ve %23,7 oranında küçülme anlamına geliyor. Varlık yapısındaki en belirgin değişim dönen varlıklarda yaşandı: dönen varlıklar 581,7 milyon TL’den 349,8 milyon TL’ye inerken %39,9 azaldı. Bu düşüş, şirketin kısa vadeli likidite tamponunun yıl sonuna kıyasla zayıfladığını gösteriyor.
Duran varlıklar ise 258,2 milyon TL’den 291,2 milyon TL’ye yükseldi. %12,8 oranındaki bu artış, toplam varlıklar küçülürken şirketin varlık kompozisyonunda duran varlıkların payının yükseldiğine işaret ediyor. Ancak bu artışın gelir üretme kapasitesine ne ölçüde katkı sağladığı, satışların sert biçimde gerilemesi nedeniyle henüz finansal tablolarda görülmüyor.
Özkaynaklar 583,3 milyon TL’den 344,4 milyon TL’ye düşerek %41,0 oranında eridi. Özkaynaklardaki 238,9 milyon TL azalış, açıklanan 238,8 milyon TL net zararla neredeyse aynı büyüklükte. Bu da zararın doğrudan sermaye tabanını tükettiğini gösteriyor. Şirketin bilanço dayanıklılığı açısından en kritik risk burada bulunuyor.
Net borç 147,0 milyon TL’den 128,1 milyon TL’ye gerileyerek %12,8 azaldı. İlk bakışta bu olumlu görünse de borç azalması, özkaynak erimesini telafi etmiyor. Net borcun özkaynaklara oranı yaklaşık %25,2’den %37,2’ye yükseldi. Ayrıca FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamıyor; şirket mevcut operasyonel performansıyla borcunu FAVÖK üzerinden karşılayamıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon da önemli bir sinyal veriyor. Şirket geçen yıl aynı dönemde 34,9 milyon TL net parasal pozisyon geliri elde ederken, bu dönemde 3,3 milyon TL net parasal pozisyon zararı açıkladı. Böylece bu kalemde 38,2 milyon TL yönünde olumsuz bir değişim yaşandı.
TAS 29 kapsamında net parasal pozisyon sonucu, şirketin parasal varlıkları ile parasal yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtır. Geçen yılki pozitif katkının bu yıl zarara dönmesi, enflasyon muhasebesinin net kârı desteklemek yerine aşağı çektiğini gösteriyor. Fakat toplam 238,8 milyon TL net zarar içinde 3,3 milyon TL seviyesindeki parasal pozisyon etkisi, ana problemin yalnızca enflasyon muhasebesi olmadığını ortaya koyuyor. Esas baskı, faaliyet hacmi ve operasyonel kârlılık tarafında.
Yatırımcı için Ne Anlama Geliyor?
Papilon’un 2026/6AB sonuçları, satışların sert daraldığı, brüt kârlılığın negatife döndüğü ve özkaynakların önemli ölçüde eridiği bir döneme işaret ediyor. Pozitif tarafta net borcun %12,8 azalması bulunuyor; ancak bu iyileşme, negatif FAVÖK ve yüksek net zarar nedeniyle tek başına yeterli değil.
Yatırımcı açısından takip edilmesi gereken başlıklar şunlar:
- Satışların yeniden toparlanıp toparlanmayacağı: Özellikle yeni proje, sipariş ve teslimatların gelir tablosuna ne zaman yansıyacağı kritik.
- Brüt marjın pozitife dönmesi: Satış artışı tek başına yeterli olmayacak; şirketin bu satışları kârlı biçimde üretmesi gerekiyor.
- Özkaynak erimesinin durması: 344,4 milyon TL seviyesindeki özkaynakların korunması bilanço sürdürülebilirliği açısından önemli.
- Negatif FAVÖK’ün sona ermesi: Borç azaltımı kalıcı bir iyileşmeye dönüşmek için operasyonel nakit üretimiyle desteklenmeli.
- Bilanço likiditesi: Dönen varlıklardaki %39,9 düşüş nedeniyle kısa vadeli yükümlülüklerin hangi ölçüde karşılandığı ayrıca incelenmeli.
Mevcut veriler, şirketin kısa vadede güçlü bir toparlanma hikâyesinden çok, operasyonel faaliyetlerini ve sermaye tabanını yeniden istikrara kavuşturması gereken bir aşamada olduğunu gösteriyor. Yeni dönemlerde satışların yükselmesi, brüt marjın pozitife dönmesi ve net zararın belirgin biçimde azalması görülmeden, bilanço riskindeki iyileşmenin kalıcı olduğunu söylemek zor.
Yatırım tavsiyesi değildir.