
Açılış
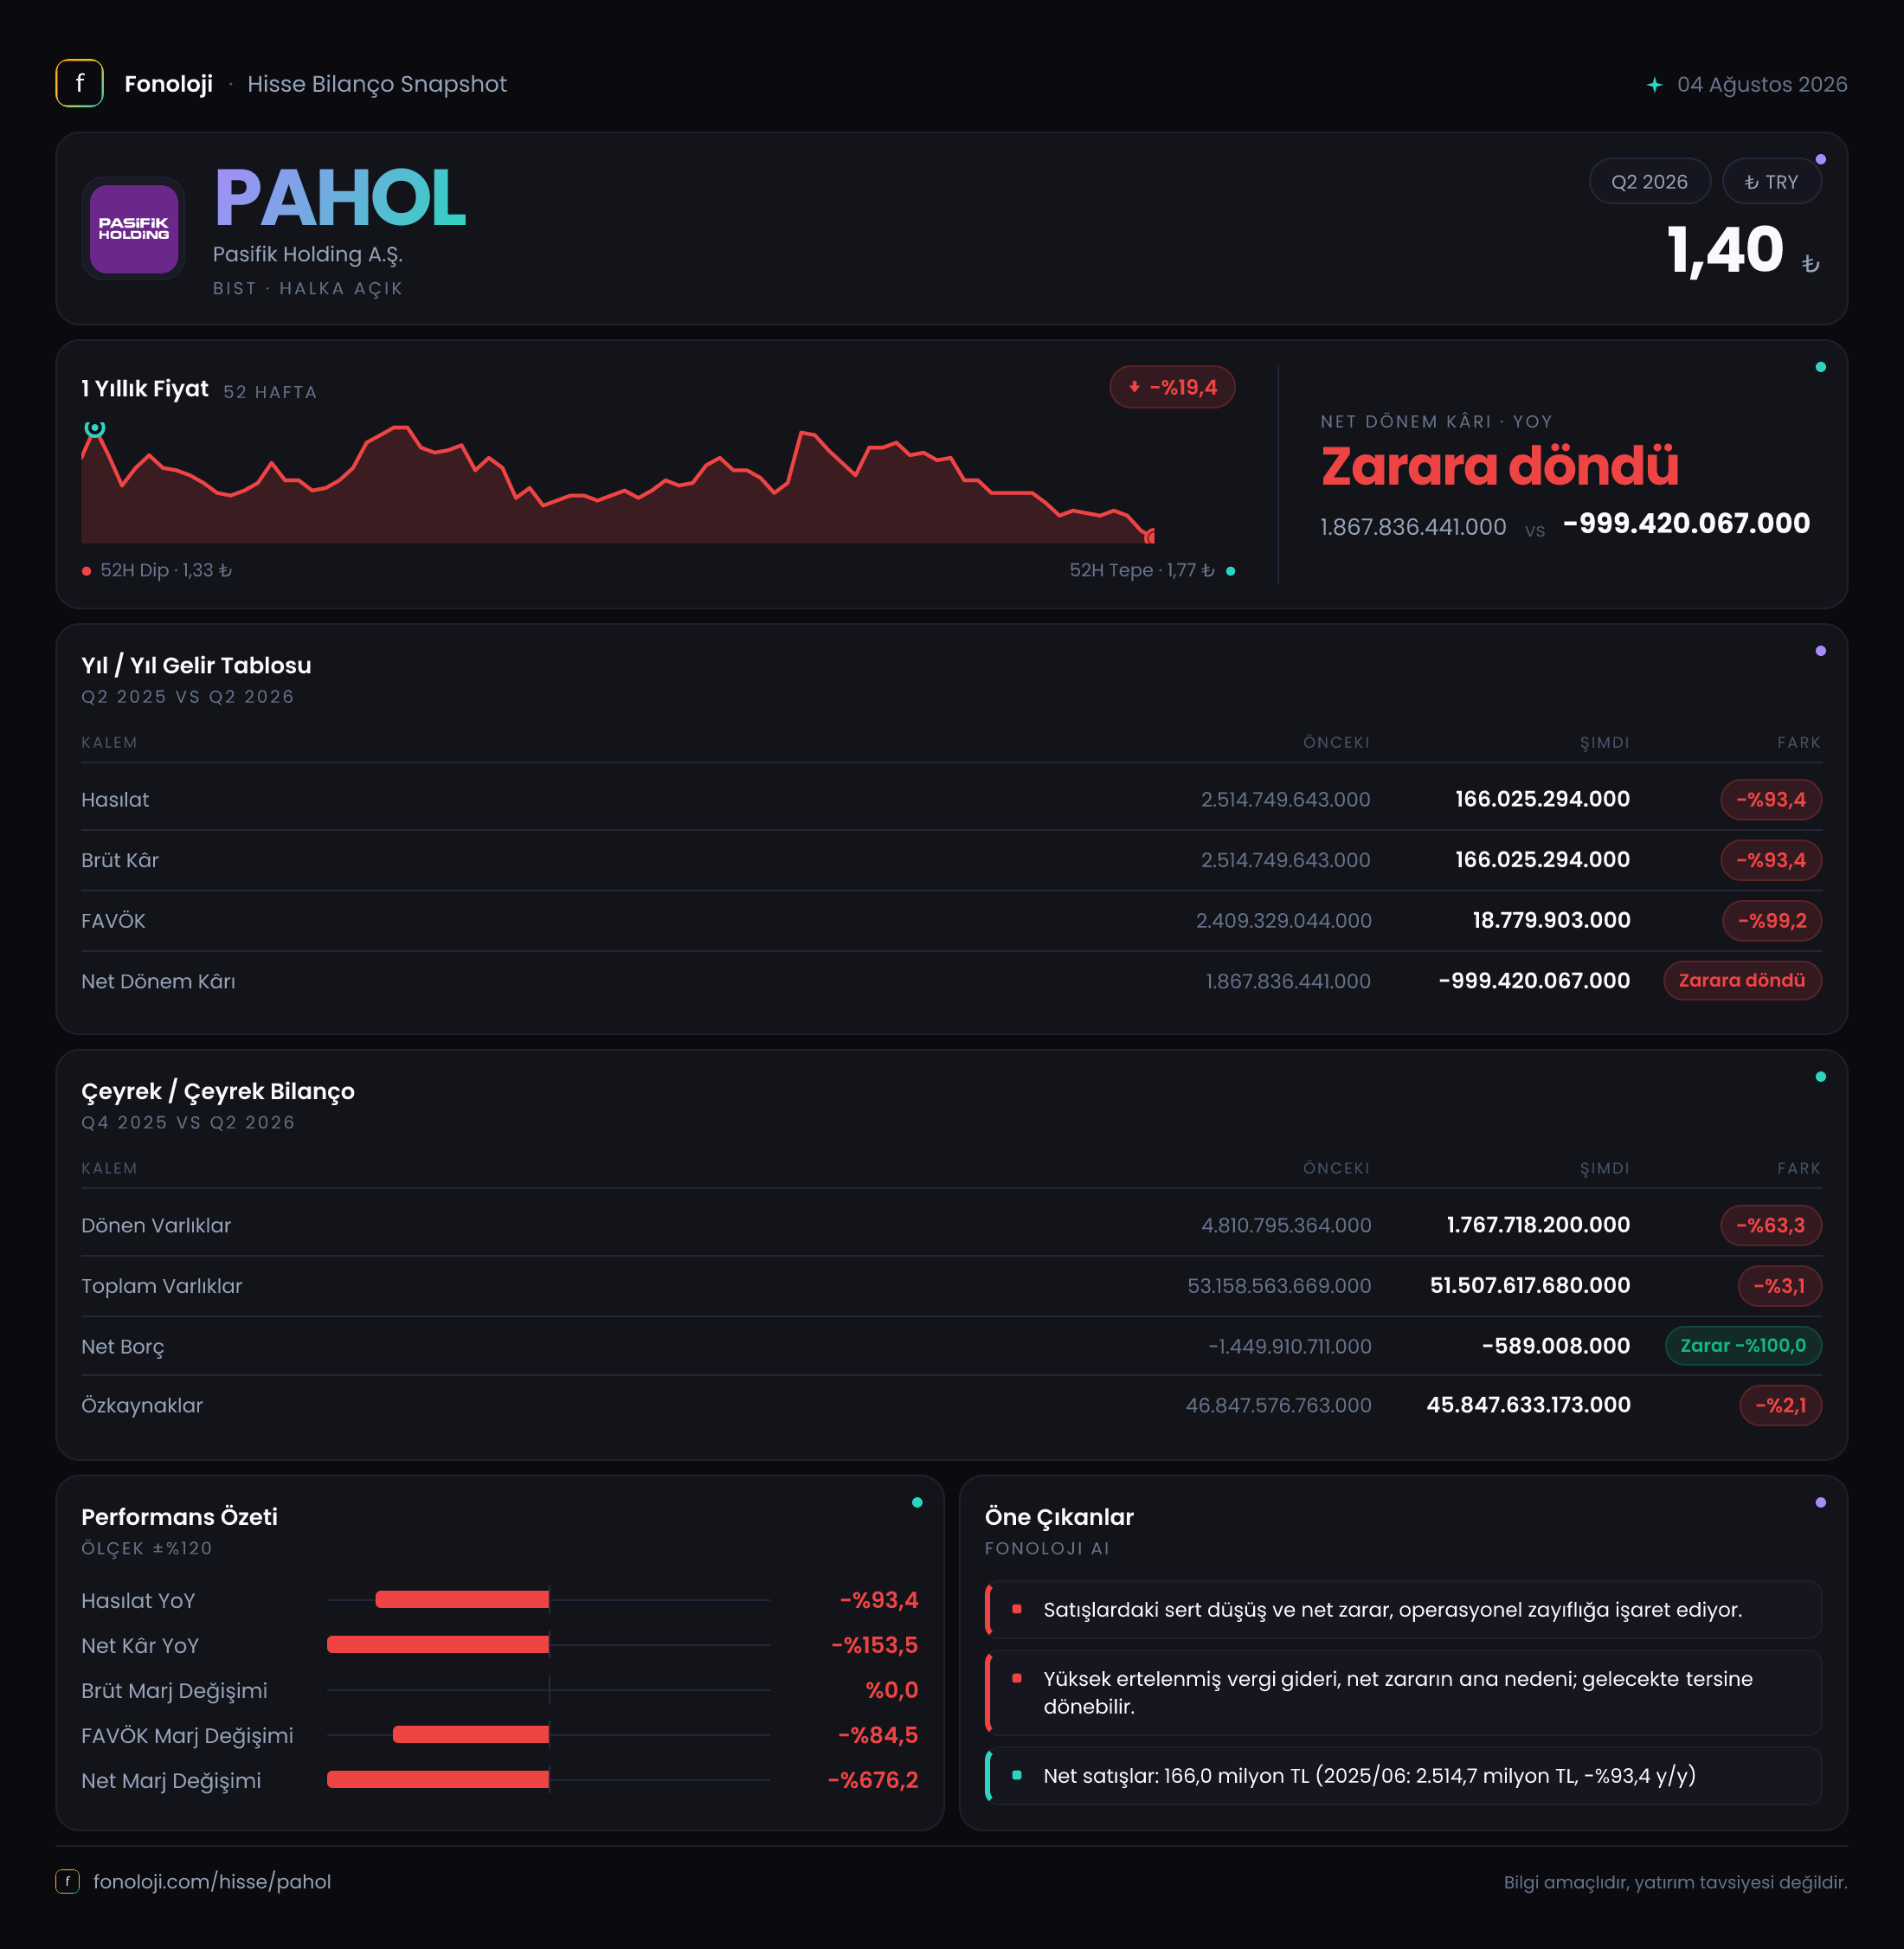
Pasifik Holding’in 2026/6AB finansalları, geçen yılın aynı dönemine kıyasla faaliyet hacminde ve kârlılıkta sert bir daralmaya işaret ediyor. Şirketin satışları 2,5 milyar TL’den 166,0 milyon TL’ye gerilerken, FAVÖK 2,4 milyar TL’den 19,3 milyon TL’ye düşmüş durumda. Buna karşın bilanço hâlâ güçlü bir özkaynak tabanına sahip: 51,5 milyar TL toplam varlığın 45,8 milyar TL’si özkaynaklardan oluşuyor. Ancak bu bilanço gücü, ara dönem gelir tablosundaki 999,4 milyon TL’lik net zararı tek başına telafi etmiyor.
Buradaki en önemli nokta, verilerin bir ara dönem raporuna ait olması ve karşılaştırmanın geçen yılın aynı dönemiyle yapılmasıdır. Dolayısıyla bilanço küçülmesi ile faaliyet performansındaki düşüşü birlikte okumak, fakat dönemsel ve muhasebesel etkileri de göz önünde bulundurmak gerekiyor.
Satış Hikayesi
PAHOL’ün satışları geçen yılın aynı dönemindeki 2,5 milyar TL’den 166,0 milyon TL’ye gerileyerek nominal olarak %93,4 küçülmüş. Bu, yalnızca enflasyon karşısında reel bir daralma değil; nominal bazda bile iş hacminin çok büyük ölçüde geri çekildiğini gösteriyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak bu denli azalması, şirketin faaliyetlerinde veya raporlanan gelir kompozisyonunda ciddi bir değişim olduğuna işaret eder.
Bu dönemde satışların tamamının brüt kâr olarak görünmesi de ayrıca dikkat çekiyor. Gelir tablosundaki verilere göre satışlar 166,0 milyon TL, brüt kâr da 166,0 milyon TL. Bu rakamlar, hesaplanan brüt kâr marjını %100 seviyesine getiriyor. Geçen yıl da satış ve brüt kâr aynı seviyede verilmiş. Bu nedenle burada klasik bir üretim veya ticaret şirketindeki maliyet yapısından ziyade, holding faaliyetlerinin veya raporlama kalemlerinin etkili olduğu düşünülebilir; ancak elimizde satılan malın maliyeti ve faaliyet gelirlerinin ayrıntısı bulunmadığı için bu yapıya kesin bir ekonomik anlam yüklemek doğru olmaz.
Çeyreklik trend açısından veri sınırlı. Eldeki karşılaştırma, 2025/6 dönemindeki 2,5 milyar TL satış ile 2026/6 dönemindeki 166,0 milyon TL satış arasında yapılabiliyor. Ara dönem içinde satışların çeyrek bazında nasıl dağıldığı verilmediğinden, gelirlerde toparlanmanın başlayıp başlamadığını veya düşüşün yılın ikinci çeyreğinde derinleşip derinleşmediğini henüz söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki finansal raporda satışların yeniden ivme kazanıp kazanmadığı kritik olacak.
Kârlılık
FAVÖK, operasyonel performanstaki bozulmayı satışlardan da daha sert biçimde yansıtıyor. Şirketin FAVÖK’ü 2,4 milyar TL’den 19,3 milyon TL’ye düşmüş; daralma oranı %99,2. Verilen rakamlar üzerinden FAVÖK marjı geçen yıl yaklaşık %96 iken, bu dönemde yaklaşık %11,6 seviyesine geriliyor. Başka bir ifadeyle şirket, geçen yıl yüksek operasyonel kârlılık üreten görünümden, bu yıl oldukça sınırlı bir faaliyet kârı üreten yapıya geçmiş.
Brüt kârın satışlara eşit görünmesine rağmen FAVÖK’ün yalnızca 19,3 milyon TL olması, satış ve brüt kâr sonrasında yaklaşık 146,7 milyon TL tutarında faaliyet gideri veya benzeri operasyonel kalem bulunduğunu gösteriyor. Bu tutar, satışların yaklaşık %88’i seviyesinde. Geçen yıl aynı hesaplama yaklaşık 100 milyon TL civarında bir faaliyet giderine işaret ederken, giderlerin satışlara oranı çok daha düşük kalıyordu. Dolayısıyla sorun yalnızca satışlardaki düşüş değil; gider tabanının küçülen gelir hacmine uyarlanamaması da marjları baskılıyor.
Net sonuç tarafında tablo daha sert. Şirket geçen yıl aynı dönemde 1,9 milyar TL net kâr açıklarken, bu dönemde 999,4 milyon TL net zarar yazmış. Bu, yaklaşık 2,9 milyar TL’lik bir kâr-zarar dönüşümü anlamına geliyor. FAVÖK’ün pozitif kalmasına rağmen net zarara geçilmesi, faaliyet kârı sonrasında finansman giderleri, değerleme farkları, yatırım faaliyetleri veya diğer gider kalemlerinin sonucu önemli ölçüde aşağı çekmiş olabileceğini gösteriyor. Ancak bu kalemlerin ayrıntısı paylaşılmadığı için zararın ana kaynağını kesin biçimde ayırmak mümkün değil.
Bilanço Sağlığı
PAHOL’ün bilançosunda faaliyet performansına kıyasla daha dayanıklı bir yapı görülüyor. Toplam varlıklar önceki yıl sonundaki 53,2 milyar TL’den 51,5 milyar TL’ye gerilemiş; düşüş %3,1 ile sınırlı kalmış. Bu, gelir tablosundaki %93,4’lük satış daralmasına kıyasla bilanço tarafında daha kontrollü bir hareket olduğunu gösteriyor.
Bilanço kompozisyonunda asıl değişim dönen varlıklarda. Dönen varlıklar 4,8 milyar TL’den 1,8 milyar TL’ye inerek %63,3 azalmış. Bu denli büyük düşüş, nakit, ticari alacaklar veya diğer kısa vadeli varlık kalemlerinde önemli bir azalma yaşandığını düşündürür; fakat alt kırılımlar bulunmadığından hangi kalemin belirleyici olduğu söylenemez. Duran varlıklar ise 48,3 milyar TL’den 49,7 milyar TL’ye yükselmiş ve %2,9 artmış. Böylece şirket bilançosu daha fazla duran varlık ağırlıklı hâle gelmiş durumda.
Özkaynaklar 46,8 milyar TL’den 45,8 milyar TL’ye gerileyerek %2,1 azalmış. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %88,9 seviyesinde. Önceki yıl sonundaki oran da yaklaşık %87,9 idi. Yani bilanço, borçla agresif biçimde büyütülmüş bir yapı görüntüsü vermiyor. Toplam varlıklar ile özkaynaklar arasındaki fark üzerinden toplam yükümlülükler yaklaşık 5,7 milyar TL seviyesinde hesaplanabilir; ancak net borç verisi paylaşılmadığı için borçluluk ve net borç/FAVÖK rasyosu hakkında sağlıklı bir sonuca varılamaz. Özellikle FAVÖK’ün 19,3 milyon TL’ye indiği bir dönemde, borç tutarı düşük olsa bile net borç/FAVÖK oranı matematiksel olarak hızla yükselebilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, enflasyon muhasebesi altında şirketin parasal varlık ve yükümlülüklerinin enflasyondan nasıl etkilendiğini gösteren önemli bir kalem. PAHOL bu dönemde 191,2 milyon TL net parasal pozisyon geliri kaydetmiş. Geçen yıl aynı dönemde bu tutar 249,9 milyon TL idi; dolayısıyla katkı %23,5 azalmış.
Bu kalem net kâra pozitif destek vermiş olsa da faaliyetlerdeki sert gerilemeyi karşılamaya yetmemiş. 191,2 milyon TL’lik parasal pozisyon geliri, 999,4 milyon TL’lik net zararın yanında sınırlı kalıyor. Ayrıca bu gelir, doğrudan nakit yaratımı olarak okunmamalı; TAS 29 kapsamında enflasyonun parasal varlık ve yükümlülükler üzerindeki muhasebesel etkisini yansıtıyor. Bu nedenle yatırımcı, net kârı değerlendirirken FAVÖK, nakit akışı ve faaliyetlerin sürdürülebilirliğini net parasal pozisyondan ayrı izlemeli.
Yatırımcı için Ne Anlama Geliyor?
PAHOL finansallarının ana mesajı iki farklı resim sunuyor:
- Bilanço güçlü: Özkaynaklar toplam varlıkların yaklaşık %89’unu oluşturuyor ve toplam varlık küçülmesi %3,1 ile sınırlı kalıyor.
- Operasyonel performans zayıf: Satışlar 166,0 milyon TL’ye, FAVÖK ise 19,3 milyon TL’ye gerilemiş durumda.
- Net kâr kalitesi sorgulanmalı: Şirket, pozitif FAVÖK ve 191,2 milyon TL net parasal pozisyon gelirine rağmen 999,4 milyon TL zarar açıklamış.
- Dönen varlıklardaki daralma izlenmeli: %63,3’lük düşüş, likidite ve kısa vadeli varlık yapısının ayrıntılı incelenmesini gerektiriyor.
- Net borç verisi eksik: Bu nedenle finansal kaldıraç ve borç taşıma kapasitesi hakkında kesin hüküm vermek mümkün değil.
Önümüzdeki dönemde yatırımcı için en kritik göstergeler satışların yeniden büyüyüp büyümediği, FAVÖK marjının %11,6 seviyesinden toparlanıp toparlanmadığı, net zararın hangi kalemlerden kaynaklandığı ve dönen varlıkların neden azaldığı olacak. Güçlü özkaynak tabanı önemli bir koruma sağlıyor; fakat bu koruma, faaliyet gelirleri kalıcı biçimde zayıf kalırsa tek başına yeterli değildir. Şirketin yatırım hikâyesinin güçlenmesi için bilanço dayanıklılığının yanı sıra operasyonel kârlılığın da yeniden görünür hâle gelmesi gerekiyor.
Yatırım tavsiyesi değildir.