
Açılış
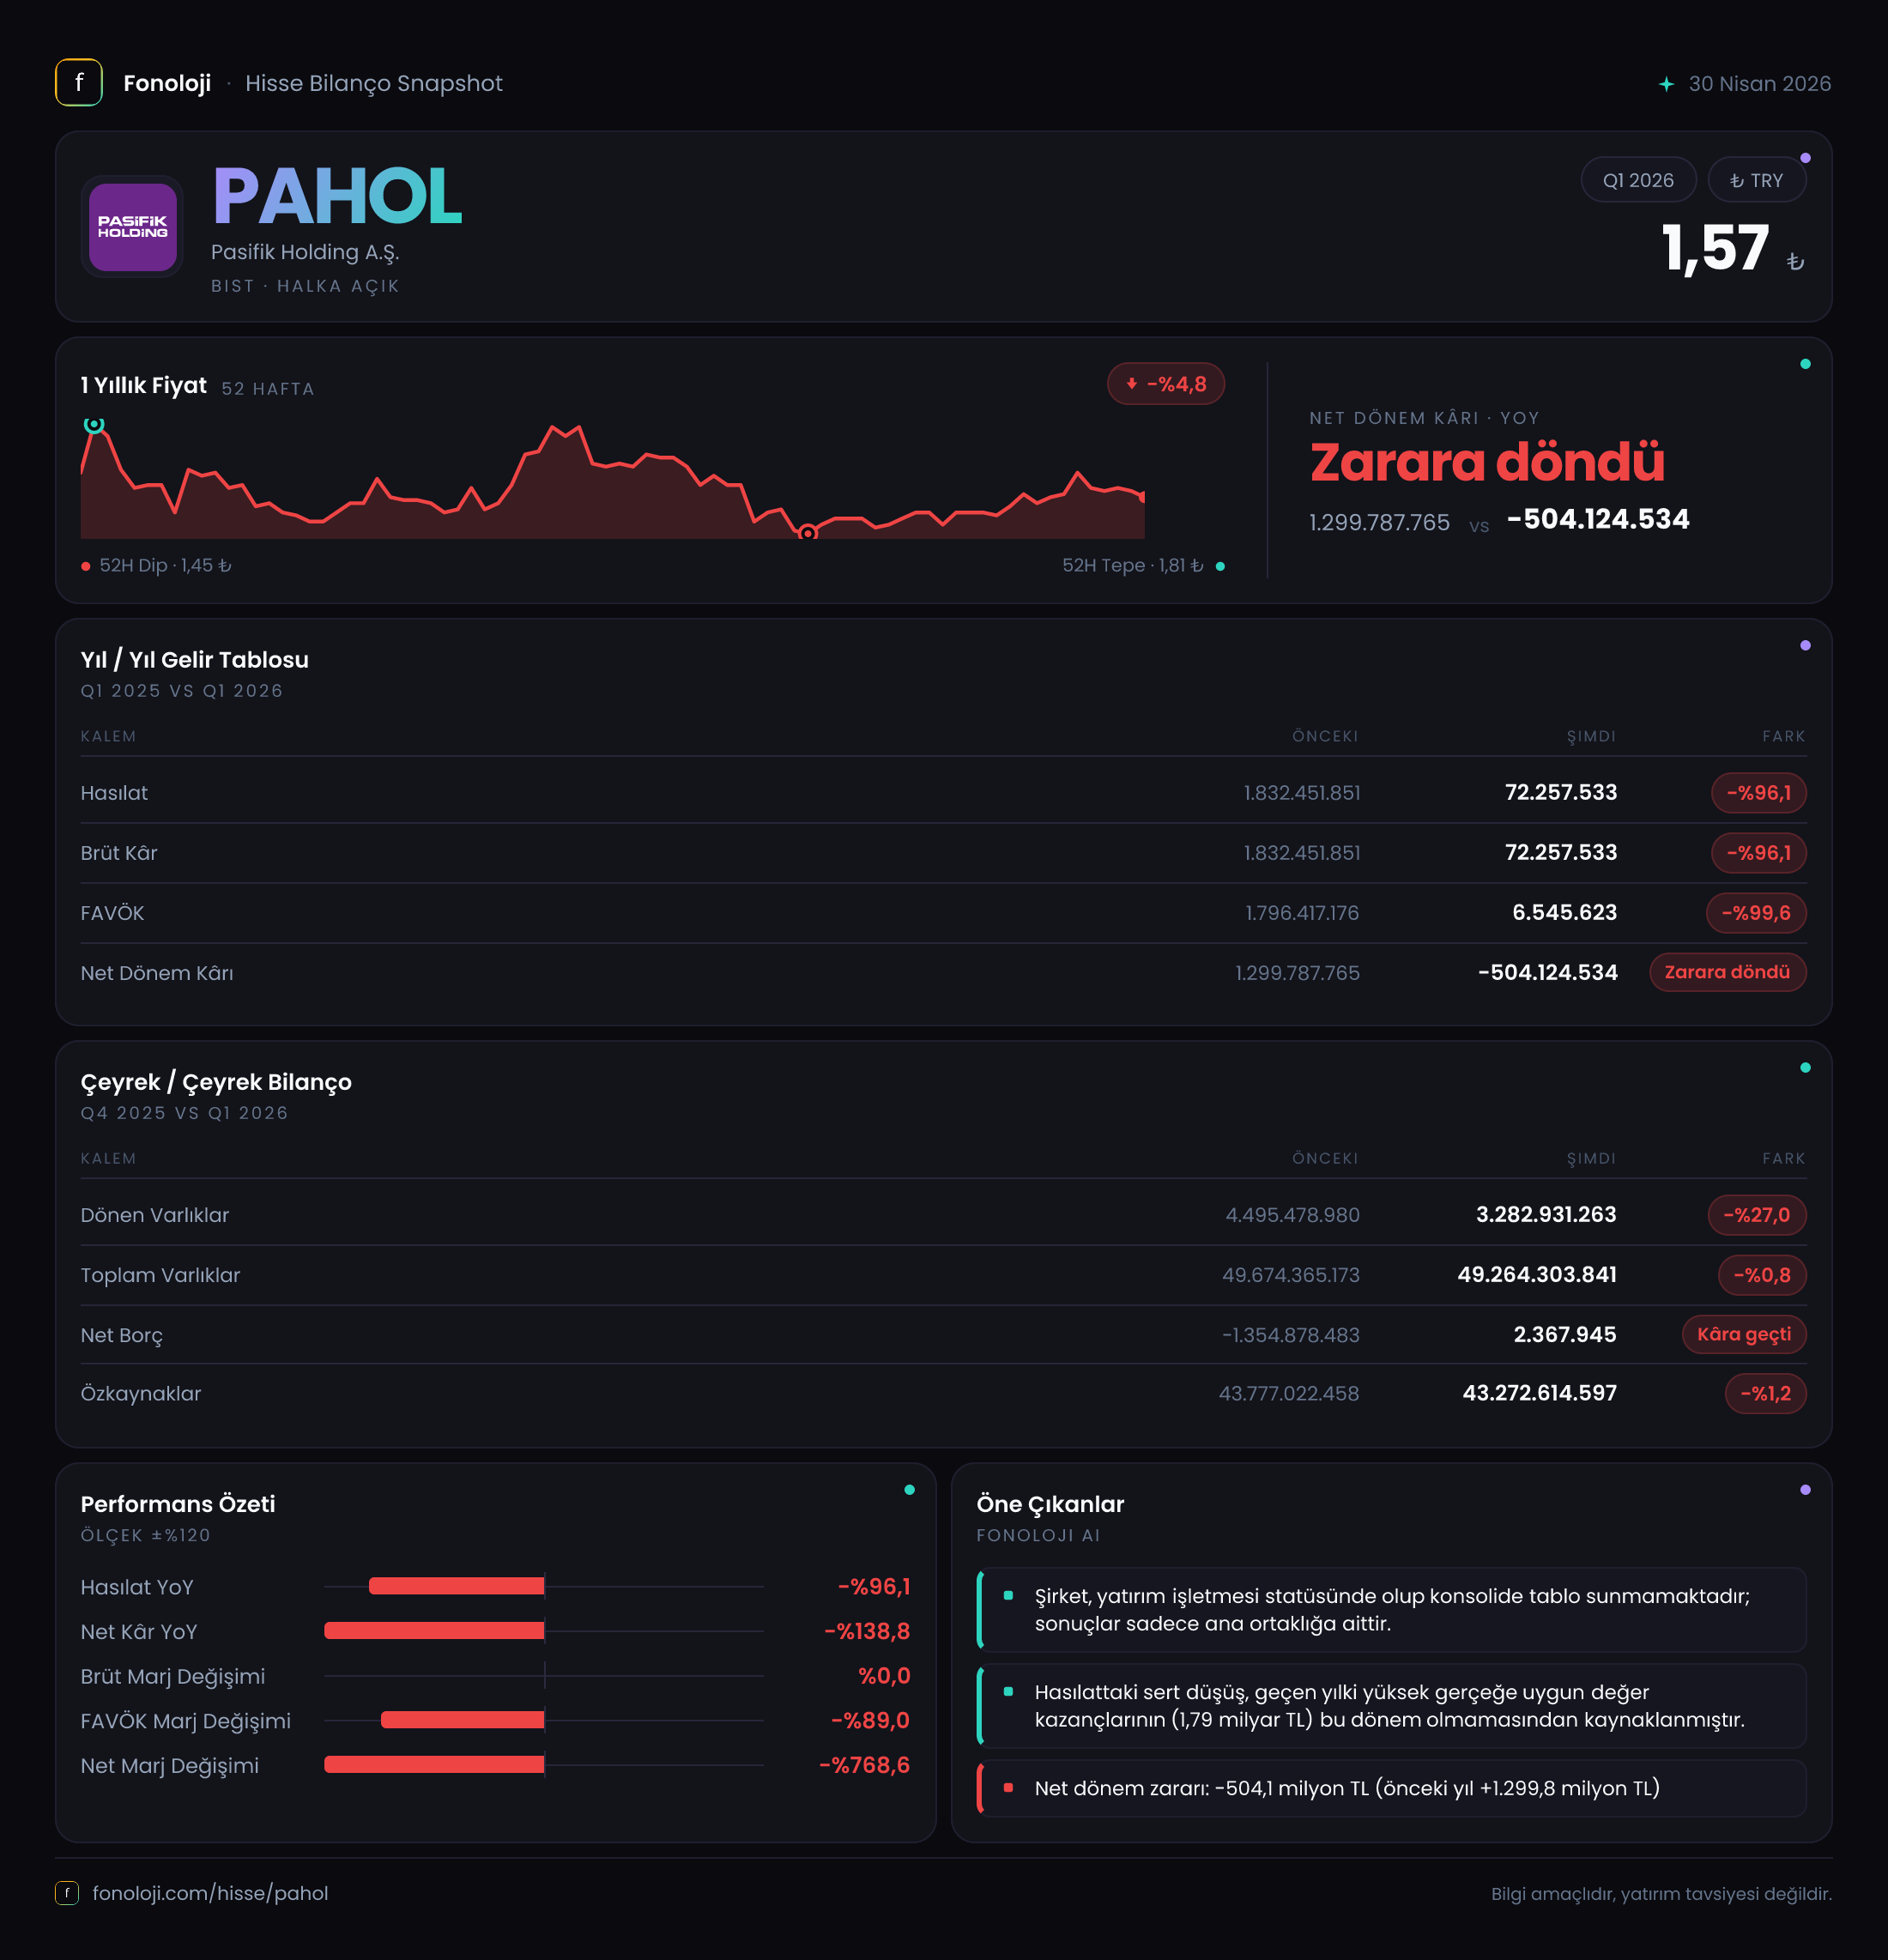
Pasifik Holding’in 2026/3AB finansalları, geçen yılın aynı dönemine kıyasla faaliyet ölçeğinde çok sert bir daralmaya işaret ediyor. Şirketin satışları 1,8 milyar TL’den 72,3 milyon TL’ye gerilerken, net dönem sonucu 1,3 milyar TL kârdan 504,1 milyon TL zarara döndü. Bilanço tarafında toplam varlıklar büyük ölçüde korunmuş olsa da, dönen varlıkların azalması ve net nakit pozisyonundan sınırlı net borç pozisyonuna geçiş izlenmesi gereken gelişmeler. Bununla birlikte, şirketin 43,3 milyar TL özkaynağı ve varlıklarının büyük bölümünü özkaynakla finanse etmesi, finansal dayanıklılık açısından önemli bir tampon oluşturuyor.
Satış Hikayesi
Satışlar, geçen yılın aynı çeyreğindeki 1,8 milyar TL’den %96,1 düşüşle 72,3 milyon TL’ye indi. Bu, yalnızca yüksek enflasyonun etkisiyle açıklanabilecek bir gerileme değil; Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların nominal olarak dahi bu ölçekte küçülmesi reel anlamda çok daha sert bir faaliyet daralmasına işaret ediyor.
Başka bir ifadeyle, şirket geçen yıl aynı dönemde elde ettiği her 100 TL’lik satışın bu çeyrekte yaklaşık 4 TL’sini gerçekleştirebilmiş durumda. Bu nedenle 2026’nın ilk çeyreğinde ana soru, “büyüme yavaşladı mı?” değil, “gelir üretimi neden neredeyse durma noktasına geldi?” olmalı.
Veri setinde yalnızca 2025/3 satışlarının 1,8 milyar TL olduğu görülüyor. 2025/12 veya 2026’nın önceki çeyreğine ilişkin satış bilgisi bulunmadığından, daralmanın çeyreklik olarak devam edip etmediğini ya da tek seferlik bir dönemsel etkiden kaynaklanıp kaynaklanmadığını kesin biçimde söylemek mümkün değil. Bu nedenle gelecek raporda satışların 72,3 milyon TL seviyesinden toparlanıp toparlanmadığı, özellikle de bu toparlanmanın enflasyonun üzerinde gerçek bir hacim artışı yaratıp yaratmadığı kritik olacak.
Brüt kârın da satışlarla aynı seviyede, 72,3 milyon TL olarak raporlanması dikkat çekiyor. Bu görünüm, raporlanan verilere göre brüt marjın %100 olduğunu gösteriyor; ancak geleneksel bir faaliyet şirketinde satış maliyetinin bulunmadığı anlamına gelen bu sonuç, holding yapısı veya finansal tablo kalemlerinin sunum biçimi nedeniyle ayrıca incelenmeli. Bu nedenle yalnızca brüt kâr rakamına bakarak operasyonel verimlilik sonucu çıkarmak doğru olmaz.
Kârlılık
FAVÖK, geçen yılın aynı dönemindeki 1,8 milyar TL’den %99,6 düşüşle 6,8 milyon TL’ye geriledi. Satışlara oranlandığında FAVÖK marjı yaklaşık %9,4 seviyesinde. Geçen yıl ise satış ve FAVÖK rakamlarının aynı görünmesi nedeniyle raporlanan FAVÖK marjı yaklaşık %100 düzeyindeydi. Bu olağanüstü fark, şirketin faaliyet kârlılığında çok sert bir bozulma olduğunu gösterirken, aynı zamanda geçen yılki rakamların tek seferlik gelirler, portföy değerlemeleri veya holding faaliyetlerine özgü muhasebe kalemlerinden etkilenmiş olabileceğini de düşündürüyor. Bununla birlikte, veri seti bu kalemlerin ayrıntısını vermediği için kesin bir neden atfetmek mümkün değil.
Net kâr tarafındaki değişim daha da çarpıcı. Şirket, geçen yıl ilk çeyrekte 1,3 milyar TL net kâr açıklarken bu çeyrekte 504,1 milyon TL net zarar yazdı. Böylece net sonuçta 1,8 milyar TL’nin üzerinde bir bozulma oluştu. Net zarar, mevcut satışların yaklaşık 7 katına denk geliyor; bu da zayıf satışların yanı sıra faaliyet dışı kalemlerin, finansman giderlerinin, değerleme etkilerinin veya diğer giderlerin sonuç üzerinde ciddi baskı yaratmış olabileceğine işaret ediyor. Bu kalemlerin kırılımı olmadan zararın ne kadarının nakit çıkışı, ne kadarının muhasebesel değerleme etkisi olduğu ayrıştırılamaz.
Özetle, brüt kâr rakamı yüzeyde güçlü görünse de FAVÖK’ün 6,8 milyon TL’ye, net sonucun ise zarara dönmesi, şirketin bu çeyrekte sürdürülebilir bir kâr üretme kapasitesinin zayıfladığını gösteriyor. Bir sonraki raporda satışların yanı sıra FAVÖK’ün de toparlanması gerekecek.
Bilanço Sağlığı
Toplam varlıklar, 2025 yıl sonundaki 49,7 milyar TL’den %0,8 düşüşle 49,3 milyar TL’ye geriledi. Bu sınırlı değişim, gelir tablosundaki sert daralmanın henüz bilanço büyüklüğünü aynı ölçüde küçültmediğini gösteriyor. Ancak varlık kompozisyonunda belirgin bir hareket var:
- Dönen varlıklar 4,5 milyar TL’den 3,3 milyar TL’ye gerileyerek %27 azaldı.
- Duran varlıklar 45,2 milyar TL’den 46,0 milyar TL’ye çıkarak %1,8 arttı.
- Özkaynaklar 43,8 milyar TL’den 43,3 milyar TL’ye geriledi.
Dönen varlıklardaki 1,2 milyar TL’lik düşüş, kısa vadeli likidite açısından takip edilmesi gereken bir gelişme. Kısa vadeli yükümlülükler verilmediği için cari oran veya net işletme sermayesi hesaplanamıyor; dolayısıyla bu düşüşün likidite üzerindeki etkisi kesinleştirilemez.
Özkaynakların toplam varlıklara oranı yaklaşık %88 seviyesinde. Bu, şirket varlıklarının büyük bölümünün borçla değil özkaynakla finanse edildiğini ve bilanço kaldıraç seviyesinin düşük olduğunu gösteriyor. Toplam varlıklar ile özkaynaklar arasındaki fark yaklaşık 6,0 milyar TL olduğundan, finansal yapı yüksek borçlulukla açıklanabilecek bir görünüm taşımıyor.
Bununla birlikte net borç pozisyonu, 2025 yıl sonundaki 1,4 milyar TL net nakitten, bu çeyrekte 2,4 milyon TL net borca dönmüş durumda. Tutarın mutlak seviyesi hâlâ düşük; ancak yön değişimi önemli. Net borç/FAVÖK oranı yaklaşık 0,35x ile düşük görünse de FAVÖK’ün yalnızca 6,8 milyon TL olması bu oranın güvenilirliğini sınırlıyor. Kârlılık zayıf kaldığı sürece borçluluk oranları olduğundan daha oynak hale gelebilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, bu çeyrekte 126,0 milyon TL olurken geçen yıl aynı dönemde 148,5 milyon TL seviyesindeydi; yani katkı %15,2 azaldı. Enflasyon muhasebesi kapsamında pozitif net parasal pozisyon, şirketin parasal varlık ve yükümlülük yapısından kaynaklanan net parasal kazanç elde ettiğini gösterir. Ancak bu kazanç, şirketin operasyonel gelir üretiminin yerine geçmez.
Nitekim 126,0 milyon TL’lik net parasal pozisyon kazancı, bu çeyrekteki 72,3 milyon TL satışın yaklaşık 1,7 katına denk geliyor. Bu kalem net zararı azaltmış olsa da şirketi zarardan çıkaramamış. Başka bir ifadeyle TAS 29 etkisi olumlu olmasına rağmen operasyonel ve diğer giderlerdeki baskıyı telafi edecek büyüklüğe ulaşamamış.
Geçen yıla göre net parasal pozisyon katkısının azalması da ayrıca önemli. Enflasyon muhasebesi etkisi dönemden döneme şirketin parasal varlık-yükümlülük dengesine, enflasyon oranına ve bilanço yapısına göre değişebilir. Bu nedenle yatırımcı, net kârı değerlendirirken enflasyon muhasebesi kazancını faaliyet kârından ayrı izlemeli.
Yatırımcı için Ne Anlama Geliyor?
PAHOL’un 2026 ilk çeyrek sonuçlarında ana mesaj, bilanço büyüklüğünün korunmasına karşın gelir yaratma ve kârlılık tarafında ciddi bozulma yaşanmasıdır. Satışların %96,1, FAVÖK’ün ise %99,6 gerilemesi, bu çeyreği şirketin kendi tarihine göre son derece zayıf bir dönem haline getiriyor.
Fırsat tarafında şirketin 43,3 milyar TL özkaynağı, düşük görünen bilanço borçluluğu ve toplam varlıkların büyük ölçüde korunması öne çıkıyor. Satışlar ve FAVÖK normalleşirse, düşük finansal kaldıraç toparlanmayı destekleyebilir.
Risk tarafında ise satışlardaki olağanüstü düşüş, net zararın satışlara göre çok yüksek olması, dönen varlıkların %27 azalması ve net nakitten net borca geçiş bulunuyor. Ayrıca geçen yılın yüksek kârının sürdürülebilir faaliyet performansından mı, yoksa tek seferlik değerleme ve portföy etkilerinden mi kaynaklandığı açıklığa kavuşmadan sağlıklı bir kâr karşılaştırması yapmak zor.
Yatırımcıların bir sonraki raporda özellikle şu başlıklara odaklanması gerekiyor:
- Satışların 72,3 milyon TL seviyesinden toparlanıp toparlanmadığı,
- FAVÖK marjının %9,4 seviyesini koruyup koruyamadığı,
- Net zararın faaliyet giderleri ve finansman kalemleriyle nasıl oluştuğu,
- Dönen varlıklardaki düşüşün likiditeyi ne ölçüde etkilediği,
- Net borcun yeniden net nakit pozisyonuna dönüp dönmediği.
Yatırım tavsiyesi değildir.