
Açılış
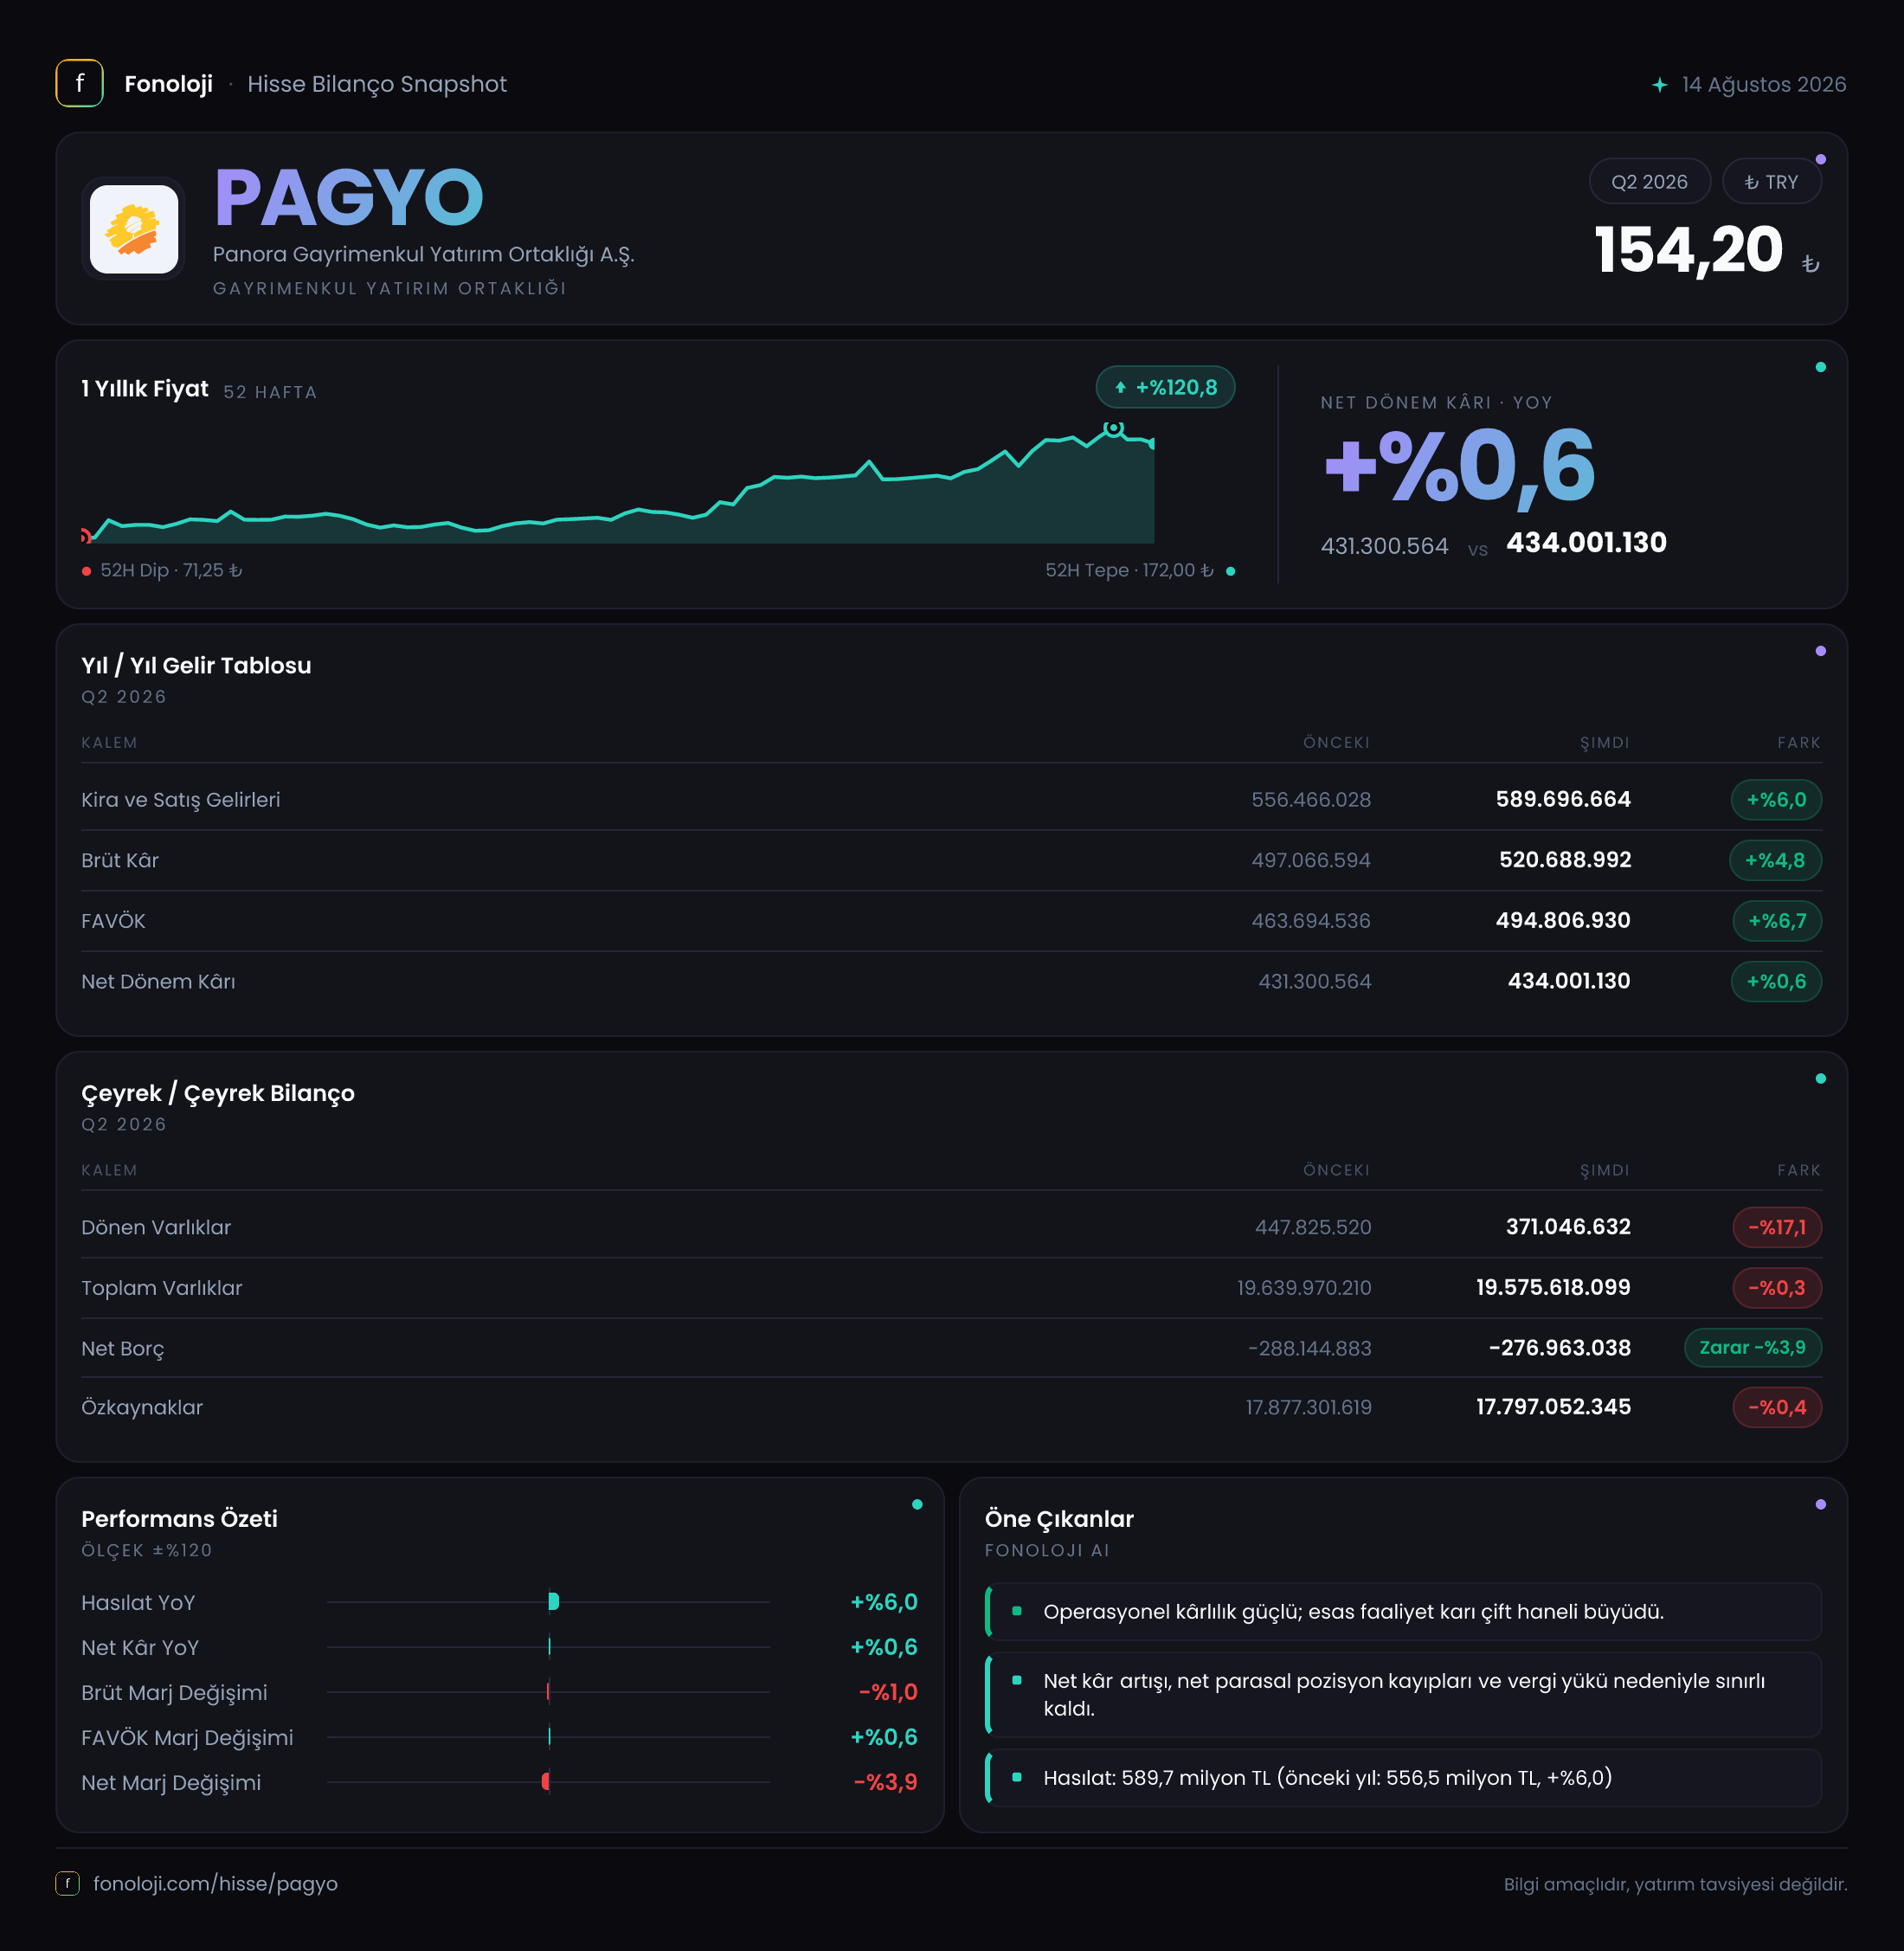
Panora Gayrimenkul Yatırım Ortaklığı, gelirlerinin büyük bölümünü gayrimenkul portföyünden elde eden, bilançosunda duran varlık ağırlığı çok yüksek bir GYO. 2026/6AB sonuçlarının ana mesajı, operasyonel tarafta sınırlı ancak pozitif büyümenin korunduğu; buna karşın enflasyon muhasebesi kaynaklı net parasal pozisyonun net kâr üzerinde baskı yarattığı yönünde. Satışlar ve FAVÖK geçen yılın aynı dönemine göre artarken, net dönem kârındaki artışın yalnızca %0,6 ile sınırlı kalması, operasyonel iyileşmenin alt satıra tam olarak yansımadığını gösteriyor. Bilanço ise güçlü özkaynak yapısı ve net nakit pozisyonuyla finansal açıdan temkinli bir görünüm sunuyor.
Satış Hikayesi
PAGYO’nun satışları, geçen yılın aynı dönemindeki 556,5 milyon TL’den 589,7 milyon TL’ye yükselerek %6,0 arttı. Nominal olarak bakıldığında bu, gelirlerin büyümeye devam ettiğini gösteriyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki bu artış reel anlamda gerilemeye işaret ediyor. Başka bir ifadeyle şirket daha yüksek TL geliri üretmiş olsa da, bu artış genel fiyat seviyesindeki yükselişin gerisinde kalmış durumda.
Bu noktada GYO’lar açısından kritik ayrım, satış büyümesinin kira yenilemeleri, doluluk, ziyaretçi trafiği veya kiracı karması gibi operasyonel unsurlardan mı; yoksa yalnızca fiyat güncellemelerinden mi kaynaklandığıdır. Paylaşılan veride bu kırılımlar bulunmadığı için büyümenin kalitesini kesin biçimde ayırmak mümkün değil. Bununla birlikte %6’lık satış büyümesi, yüksek enflasyon ortamında şirketin gelir üretim kapasitesini koruduğunu, fakat reel büyüme ivmesinin zayıf kaldığını gösteriyor.
Çeyreklik trend verisi sunulmadığı için satışların yılın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediğine dair sağlıklı bir değerlendirme yapmak mümkün değil. Özellikle GYO’larda kira tahsilatlarının ve sözleşme yenilemelerinin dönemsel etkileri olabildiğinden, çeyreklik kırılımı görmek şirketin ivmesi hakkında daha fazla fikir verecektir.
Brüt kâr da 497,1 milyon TL’den 520,7 milyon TL’ye çıkarak %4,8 yükseldi. Satış büyümesinin biraz altında kalan bu artış, brüt marjın hafif gerilediğini gösteriyor. Yine de gelirlerin çok büyük kısmının brüt kâra dönüşmesi, şirketin gayrimenkul işletme modelinin yüksek marjlı yapısını koruduğunu ortaya koyuyor.
Kârlılık
PAGYO’nun brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %89,3 seviyesinden bu dönemde %88,3’e geriledi. Yaklaşık 1 puanlık düşüş sınırlı görünse de, satışların enflasyonun gerisinde arttığı bir dönemde maliyetlerin gelirlerden biraz daha hızlı yükseldiğini düşündürüyor. Buna rağmen marj hâlâ oldukça yüksek; şirketin temel operasyonlarında ciddi bir maliyet baskısı oluştuğunu gösteren bir tablo yok.
FAVÖK, 463,7 milyon TL’den 494,8 milyon TL’ye yükselerek %6,7 büyüdü. Bu artış, satış büyümesinin üzerinde gerçekleştiği için operasyonel kârlılığın dayanıklılığı açısından olumlu. FAVÖK marjı da yaklaşık %83,3’ten %83,9’a çıkarak 0,6 puan iyileşti. Brüt marjda gerileme olmasına rağmen FAVÖK marjının artması, faaliyet giderlerinin satışlara oranla daha kontrollü seyrettiğine işaret ediyor.
Ancak bu operasyonel güçlenme net kâra aynı ölçüde yansımadı. Net dönem kârı geçen yılki 431,3 milyon TL’den 434,0 milyon TL’ye çıkarak sadece %0,6 arttı. Net kâr marjı da yaklaşık %77,5’ten %73,6’ya geriledi. Yani şirket faaliyet seviyesinde daha fazla kâr üretmiş olsa da, faaliyet dışı ve özellikle enflasyon muhasebesi kaynaklı etkiler net kârı sınırlamış.
Bu tablo yatırımcı açısından önemli: PAGYO’da ana operasyon kârlı ve yüksek marjlı görünürken, raporlanan net kâr dönemden döneme net parasal pozisyon ve diğer muhasebesel etkiler nedeniyle daha dalgalı olabilir.
Bilanço Sağlığı
Şirketin toplam varlıkları yaklaşık 19,6 milyar TL seviyesinde yatay kaldı. Bunun 19,2 milyar TL’si duran varlıklardan oluşuyor; bu da toplam varlıkların yaklaşık %98’inin uzun vadeli gayrimenkul ve benzeri varlıklarda tutulduğunu gösteriyor. Bu yapı GYO iş modelinin doğal sonucu olmakla birlikte, bilançonun likit varlıklardan ziyade gayrimenkul portföyünün değeri ve gelir üretme kapasitesine bağlı olduğunu da hatırlatıyor.
Dönen varlıklar 447,8 milyon TL’den 371,0 milyon TL’ye gerileyerek %17,1 azaldı. Bu düşüş, kısa vadeli likidite tamponunun önceki yıl sonuna kıyasla daraldığını gösteriyor. Ancak şirketin net borç değil, net nakit pozisyonunda olması bu zayıflığı önemli ölçüde dengeliyor.
Net borç kalemi -288,1 milyon TL’den -277,0 milyon TL’ye geldi. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu anlamına geliyor. Net nakit yaklaşık 11,1 milyon TL azalmış olsa da şirket hâlâ borçtan arındırılmış bir bilanço taşıyor. -277,0 milyon TL’lik net borcun, yalnızca bu dönemin FAVÖK’üyle karşılaştırılması halinde net borç/FAVÖK yaklaşık -0,6x seviyesinde; bu oran borçluluk baskısının bulunmadığını gösteriyor.
Özkaynaklar 17,9 milyar TL’den 17,8 milyar TL’ye hafifçe geriledi. Toplam varlıkların yaklaşık %91’inin özkaynaklarla finanse edilmesi, PAGYO’nun finansal kaldıraç açısından oldukça muhafazakâr bir yapıya sahip olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından dönemin en kritik kalemi net parasal pozisyon. PAGYO, geçen yıl aynı dönemde 64,5 milyon TL net parasal pozisyon katkısı elde ederken, bu dönemde 31,9 milyon TL negatif net parasal pozisyon açıkladı. Böylece iki dönem arasındaki etki yaklaşık 96,4 milyon TL tersine döndü.
Bu değişim, şirketin parasal varlık ve parasal yükümlülük kompozisyonunun enflasyon karşısında önceki döneme göre daha olumsuz çalıştığını gösteriyor. Önceki dönemde enflasyon muhasebesinden kâra katkı sağlayan yapı, bu dönemde net kârı aşağı çeken bir unsura dönüşmüş. Net parasal pozisyondaki negatif katkı, FAVÖK’teki 31,1 milyon TL’lik artışın önemli bölümünü absorbe etmiş ve net kâr büyümesini %0,6 seviyesine indirmiş görünüyor.
Bu nedenle PAGYO’yu değerlendirirken yalnızca net kâra bakmak yanıltıcı olabilir. FAVÖK ve net nakit pozisyonu operasyonel yapının güçlü olduğunu gösterirken, TAS 29 etkisi raporlanan kârın dönemsel olarak dalgalanabileceğini ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
PAGYO’nun bu dönemki görünümü, yüksek marjlı operasyonlar, güçlü özkaynak yapısı ve net nakit bilanço üçlüsüyle olumlu; ancak reel satış büyümesinin zayıf kalması ve net parasal pozisyonun negatif katkıya dönmesi nedeniyle tamamen risksiz değil.
Öne çıkan fırsatlar:
- %83,9 FAVÖK marjı, ana faaliyetlerin hâlâ yüksek kârlılıkla çalıştığını gösteriyor.
- 277,0 milyon TL net nakit, faiz ve refinansman baskısını azaltıyor.
- Varlıkların büyük bölümü özkaynaklarla finanse edildiği için bilanço kaldıraç kaynaklı kırılganlık taşımıyor.
- Kira ve gayrimenkul gelirlerinin enflasyona uyum sağlayabilmesi halinde nominal büyüme yeniden hızlanabilir.
Dikkat edilmesi gereken başlıklar ise şunlar:
- %6 satış büyümesi, yüksek enflasyon karşısında reel olarak yetersiz kalıyor.
- Dönen varlıklardaki %17,1’lik düşüş, kısa vadeli likiditeyi izlemeyi gerektiriyor.
- Net parasal pozisyonun 64,5 milyon TL pozitiften 31,9 milyon TL negatife dönmesi, net kârın operasyonel performanstan daha oynak olabileceğini gösteriyor.
- Duran varlık ağırlığı çok yüksek olduğu için şirket değerlemesinde portföy değerleri, kira getirileri ve doluluk gibi göstergeler ayrıca takip edilmeli.
Genel olarak veri, PAGYO’nun borçluluğu düşük ve operasyonel kârlılığı güçlü bir GYO olduğunu; ancak yüksek enflasyon ortamında reel büyüme yaratmakta zorlandığını gösteriyor. Bir sonraki dönemde özellikle satış büyümesinin enflasyonu aşıp aşmadığı, FAVÖK marjının korunup korunmadığı ve net parasal pozisyonun yeniden kâra katkı verip vermediği belirleyici olacak.
Yatırım tavsiyesi değildir.