
Açılış
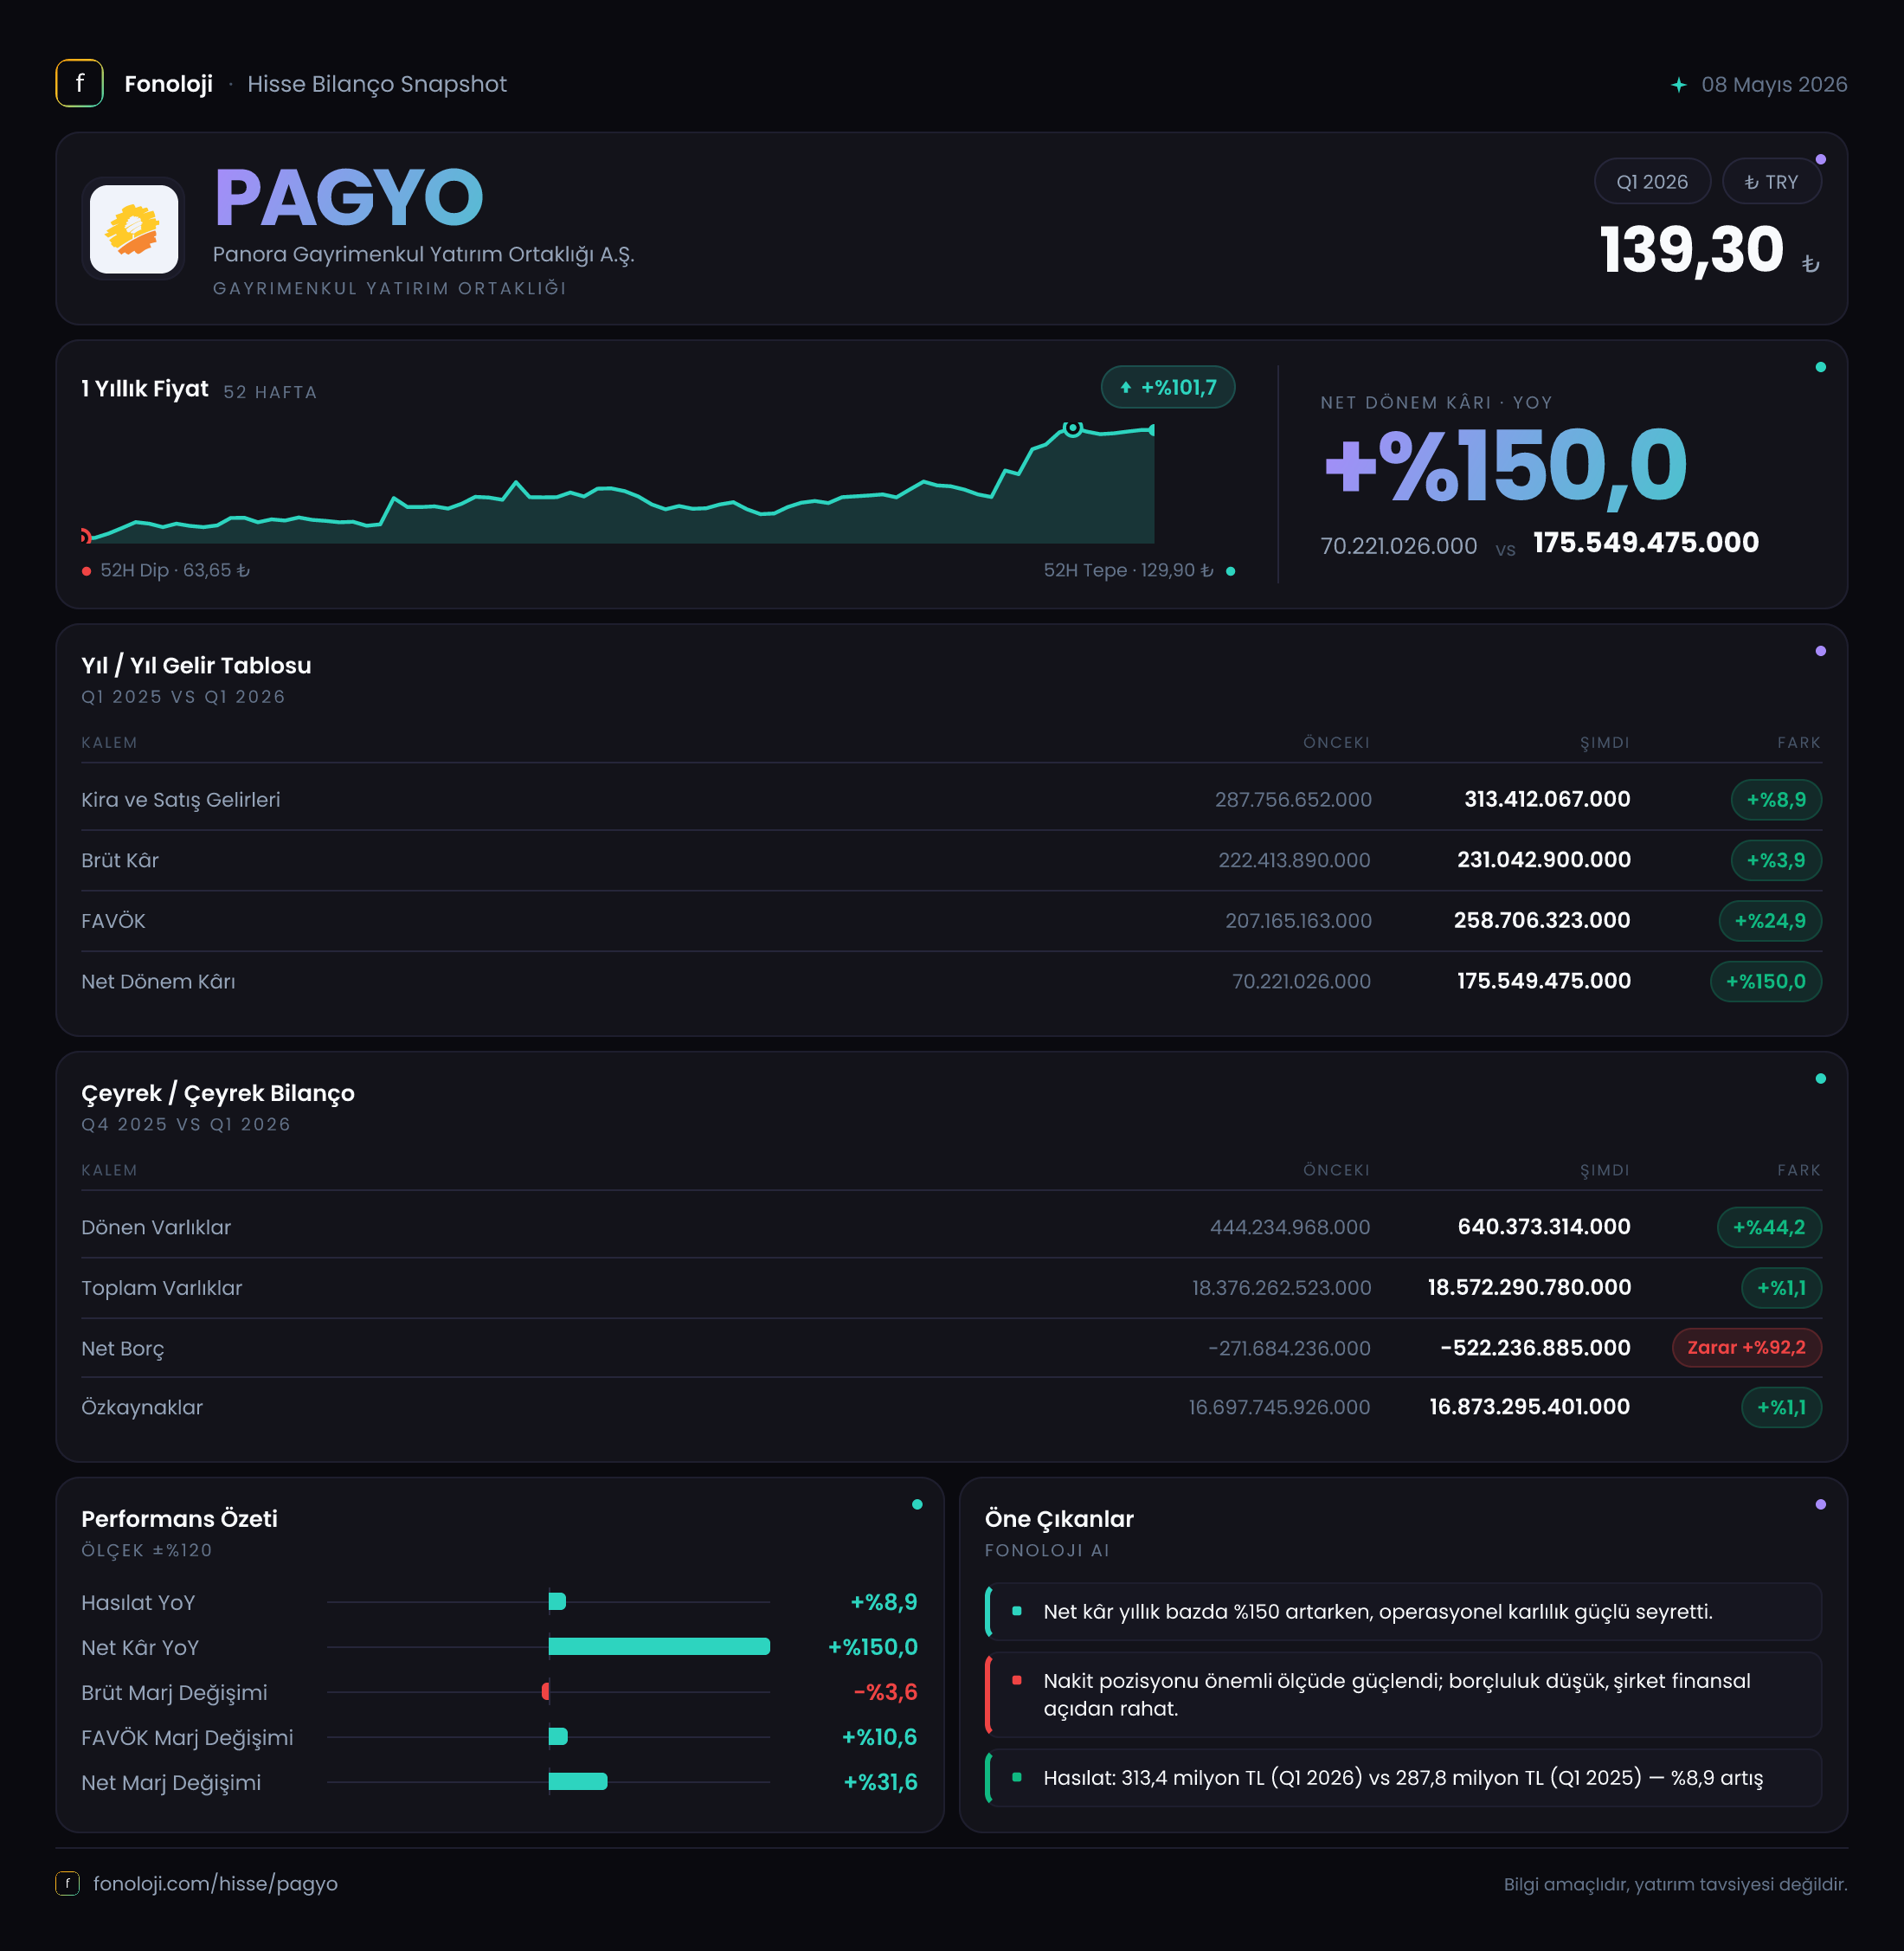
Panora Gayrimenkul Yatırım Ortaklığı, gelirlerinin merkezinde kira ve gayrimenkul işletmeciliği bulunan, bilançosunun büyük bölümünü duran varlıklarda taşıyan bir GYO. 2026’nın ilk üç ayında şirketin satışları 269,0 milyon TL’ye, FAVÖK’ü 227,2 milyon TL’ye yükselirken net dönem kârı 184,4 milyon TL’ye ulaştı. İlk bakışta kâr artışı oldukça güçlü görünse de, bu büyümenin arkasında yalnızca operasyonel performans değil, parasal pozisyon ve finansal tablo kalemlerindeki değişimler de bulunuyor. Ana mesaj şu: PAGYO operasyonel olarak yüksek marj üretmeye devam ediyor, nakit pozisyonunu güçlendiriyor; ancak satış büyümesi %30’un üzerindeki enflasyon ortamının gerisinde kalıyor.
Satış Hikayesi
PAGYO’nun satışları, geçen yılın aynı çeyreğindeki 249,1 milyon TL’den 269,0 milyon TL’ye yükseldi. Bu, nominal olarak %8,0’lik bir artış anlamına geliyor ve şirketin gelir üretiminde istikrarlı bir yükseliş olduğunu gösteriyor. Ancak Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların yalnızca %8 artması reel büyüme açısından daha temkinli okunmalı.
Basit bir karşılaştırmayla, fiyat seviyesinin %30 arttığı varsayımında satışların reel değişimi yaklaşık olarak %17 daralmaya işaret eder. Bu hesap şirketin gerçek kira sözleşmesi yapısını veya kira artış mekanizmasını birebir yansıtmaz; ancak nominal büyümenin enflasyondan ayrıştığını açıkça ortaya koyar. Dolayısıyla PAGYO’nun satış performansı “gelirler artıyor” şeklinde olumlu olmakla birlikte, “enflasyonun üzerinde büyüme” hikâyesi sunmuyor.
GYO’larda satışların niteliği özellikle önemlidir. Kira gelirlerinde doluluk, kira yenileme oranları, ziyaretçi trafiği ve kiracı karması; artışın sürdürülebilirliğini belirler. Mevcut veride bu operasyonel göstergeler bulunmadığı için satış büyümesinin ne kadarının kira artışlarından, ne kadarının doluluk veya kiracı değişiminden kaynaklandığını ayrıştırmak mümkün değil.
Çeyreklik trend açısından da elimizde yalnızca 2025/3 karşılaştırması bulunuyor. Bu nedenle 2026’nın ilk çeyreğinin 2025’in son çeyreğine göre ivme kazanıp kazanmadığını değerlendirmek için sonraki ara dönem raporlarını beklemek gerekiyor. Şimdilik görünen tablo, yıllık bazda artan fakat enflasyon karşısında reel olarak baskı altında kalan bir gelir performansı.
Kârlılık
PAGYO’nun en güçlü tarafı yüksek operasyonel marj yapısı. Brüt kâr, geçen yılki 223,8 milyon TL’den 239,1 milyon TL’ye yükseldi; artış %6,8 oldu. Buna karşılık satışlar %8,0 arttığı için brüt kâr büyümesi satış büyümesinin hafif gerisinde kaldı. Brüt marj yaklaşık %88,9 seviyesinde gerçekleşti; geçen yıl aynı dönemde bu oran yaklaşık %89,8 idi. Yani şirket hâlâ son derece yüksek bir brüt kârlılık üretiyor, ancak marjda yaklaşık 0,9 puanlık bir gerileme var.
FAVÖK ise 208,1 milyon TL’den 227,2 milyon TL’ye çıkarak %9,1 yükseldi. FAVÖK marjı yaklaşık %84,5 olurken, geçen yılki %83,5 seviyesine göre yaklaşık 1,0 puan iyileşti. Bu ayrışma önemli: Brüt marj gerilemesine rağmen faaliyet giderlerinin satışlara oranı daha iyi yönetilmiş ve operasyonel kârlılık korunmuş. Başka bir ifadeyle PAGYO, gelir artışının sınırlı kaldığı bir dönemde FAVÖK üretimini satışlardan biraz daha hızlı artırmayı başarmış.
Net dönem kârındaki tablo ise çok daha çarpıcı. Net kâr 70,9 milyon TL’den 184,4 milyon TL’ye yükselerek %160,1 arttı. Net kâr marjı da yaklaşık %28,5’ten %68,6’ya çıktı. Bu artış, FAVÖK büyümesinin çok üzerinde olduğu için yalnızca operasyonel performansla açıklanamaz. Net parasal pozisyonun geçen yılki 17,1 milyon TL gelirden, bu dönem 16,9 milyon TL gider konumuna dönmesine rağmen net kârın bu kadar güçlü artması; vergi, finansman, değerleme veya diğer finansal tablo kalemlerinin etkili olmuş olabileceğini düşündürüyor. Ancak bu kalemlerin ayrıntıları verilmediğinden, net kâr artışının ne kadarının tekrarlanabilir olduğunu kesinleştirmek mümkün değil.
Bilanço Sağlığı
PAGYO’nun bilançosunda duran varlıklar belirleyici ağırlığa sahip. Duran varlıklar 17,9 milyar TL ile toplam varlıkların neredeyse tamamını oluşturuyor. Toplam varlıklar yıl sonundaki 18,4 milyar TL’den 18,5 milyar TL’ye yükselirken artış yalnızca %1,1 seviyesinde kaldı. Bu, bilançonun kısa sürede agresif biçimde büyümediğini; gayrimenkul varlık tabanının büyük ölçüde korunduğunu gösteriyor.
Dönen varlıklar ise 418,5 milyon TL’den 609,6 milyon TL’ye çıkarak %45,7 arttı. Bu güçlü artış, şirketin kısa vadeli likidite tamponunun büyüdüğüne işaret ediyor. Veride dönen varlıkların dağılımı verilmediği için bu yükselişin nakit, ticari alacak veya diğer kalemlerden hangisinden kaynaklandığını söylemek mümkün değil; yine de bilanço esnekliği açısından olumlu bir gelişme.
Özkaynaklar 16,7 milyar TL’den 16,9 milyar TL’ye yükseldi ve toplam varlıkların yaklaşık %91’ini finanse etmeye devam etti. Bu çok yüksek özkaynak ağırlığı, PAGYO’nun borçla büyüyen veya faiz maliyetine aşırı bağımlı bir yapı taşımadığını gösteriyor. Net borç ise eksi 269,3 milyon TL’den eksi 519,9 milyon TL’ye geriledi. Buradaki eksi işareti şirketin net borçlu değil, net nakit pozisyonunda olduğunu ifade ediyor; net nakit yaklaşık 250,6 milyon TL güçlenmiş durumda.
Mevcut çeyreklik FAVÖK baz alınırsa net borç/FAVÖK oranı yaklaşık -2,3x seviyesinde. Bu oran yıllıklandırılmış standart bir kaldıraç hesabı değildir; ancak şirketin borçtan çok nakit taşıdığını ve finansal riskinin düşük olduğunu net biçimde ortaya koyuyor. Geçen yıl aynı bazda yaklaşık -1,3x olan seviyeye göre net nakit tamponu belirgin biçimde artmış.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi bu çeyrekte dikkat çekiyor. PAGYO, geçen yıl aynı dönemde 17,1 milyon TL net parasal pozisyon geliri yazarken, 2026/3 döneminde 16,9 milyon TL gider kaydetti. Böylece iki dönem arasında şirketin net kârını etkileyen yaklaşık 34,0 milyon TL’lik ters yönlü bir değişim oluştu.
Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki pozisyonunu yansıtır. Net parasal varlık taşıyan şirketler yüksek enflasyon dönemlerinde satın alma gücü kaybı nedeniyle gider yazabilir; net parasal borç pozisyonundaki şirketler ise teorik olarak gelir elde edebilir. PAGYO’nun bu dönemde gider yazması, parasal kalemlerinin enflasyon muhasebesi açısından geçen yıla göre daha olumsuz bir etki yarattığını gösteriyor.
Buna rağmen net kârın güçlü biçimde artması, operasyonel FAVÖK ve diğer finansal tablo kalemlerinin bu negatif etkiyi fazlasıyla telafi ettiğini gösteriyor. Yatırımcı açısından burada kritik nokta, net parasal pozisyon gelirinin veya giderinin tek başına şirketin temel operasyonel gücü olarak yorumlanmaması. PAGYO’nun sürdürülebilir performansını izlerken öncelik kira gelirleri, doluluk, FAVÖK marjı, nakit üretimi ve gayrimenkul değerlemeleri olmalı.
Yatırımcı için Ne Anlama Geliyor?
PAGYO’nun 2026 ilk çeyrek verileri, yüksek marjlı, güçlü özkaynaklı ve net nakit pozisyonu artan bir GYO profili çiziyor. FAVÖK marjının %84,5 gibi yüksek bir seviyede korunması, şirketin operasyonel maliyet yapısının güçlü olduğunu gösteriyor. Ayrıca net nakdin 519,9 milyon TL’ye ulaşması, faiz ve refinansman riskini sınırlayan önemli bir avantaj.
Buna karşılık satışların yalnızca %8 artması, %30’un üzerindeki enflasyon ortamında reel büyüme açısından zayıf kalıyor. Net kârdaki %160,1’lik artış da etkileyici olmakla birlikte, net parasal pozisyon ve diğer finansal kalemlerin etkisi ayrıştırılmadan tamamen operasyonel başarı olarak okunmamalı.
Önümüzdeki dönemlerde yatırımcıların özellikle şu başlıklara odaklanması gerekiyor:
- Satış büyümesinin enflasyonu aşıp aşmadığı,
- FAVÖK marjının %80’in üzerindeki yüksek seviyesini koruyup koruyamadığı,
- Net nakit artışının faaliyetlerden yaratılan nakitle desteklenip desteklenmediği,
- Net kâr artışının operasyonel mi, yoksa tek seferlik finansal kalemlerden mi kaynaklandığı,
- Gayrimenkul değerlemeleri ve kira gelirlerinin bilançoya etkisi.
Genel tablo güçlü bilanço ve yüksek operasyonel kârlılık lehine; ancak reel satış büyümesi ve kâr kalitesinin izlenmesi gerekiyor. Yatırım tavsiyesi değildir.