
Açılış
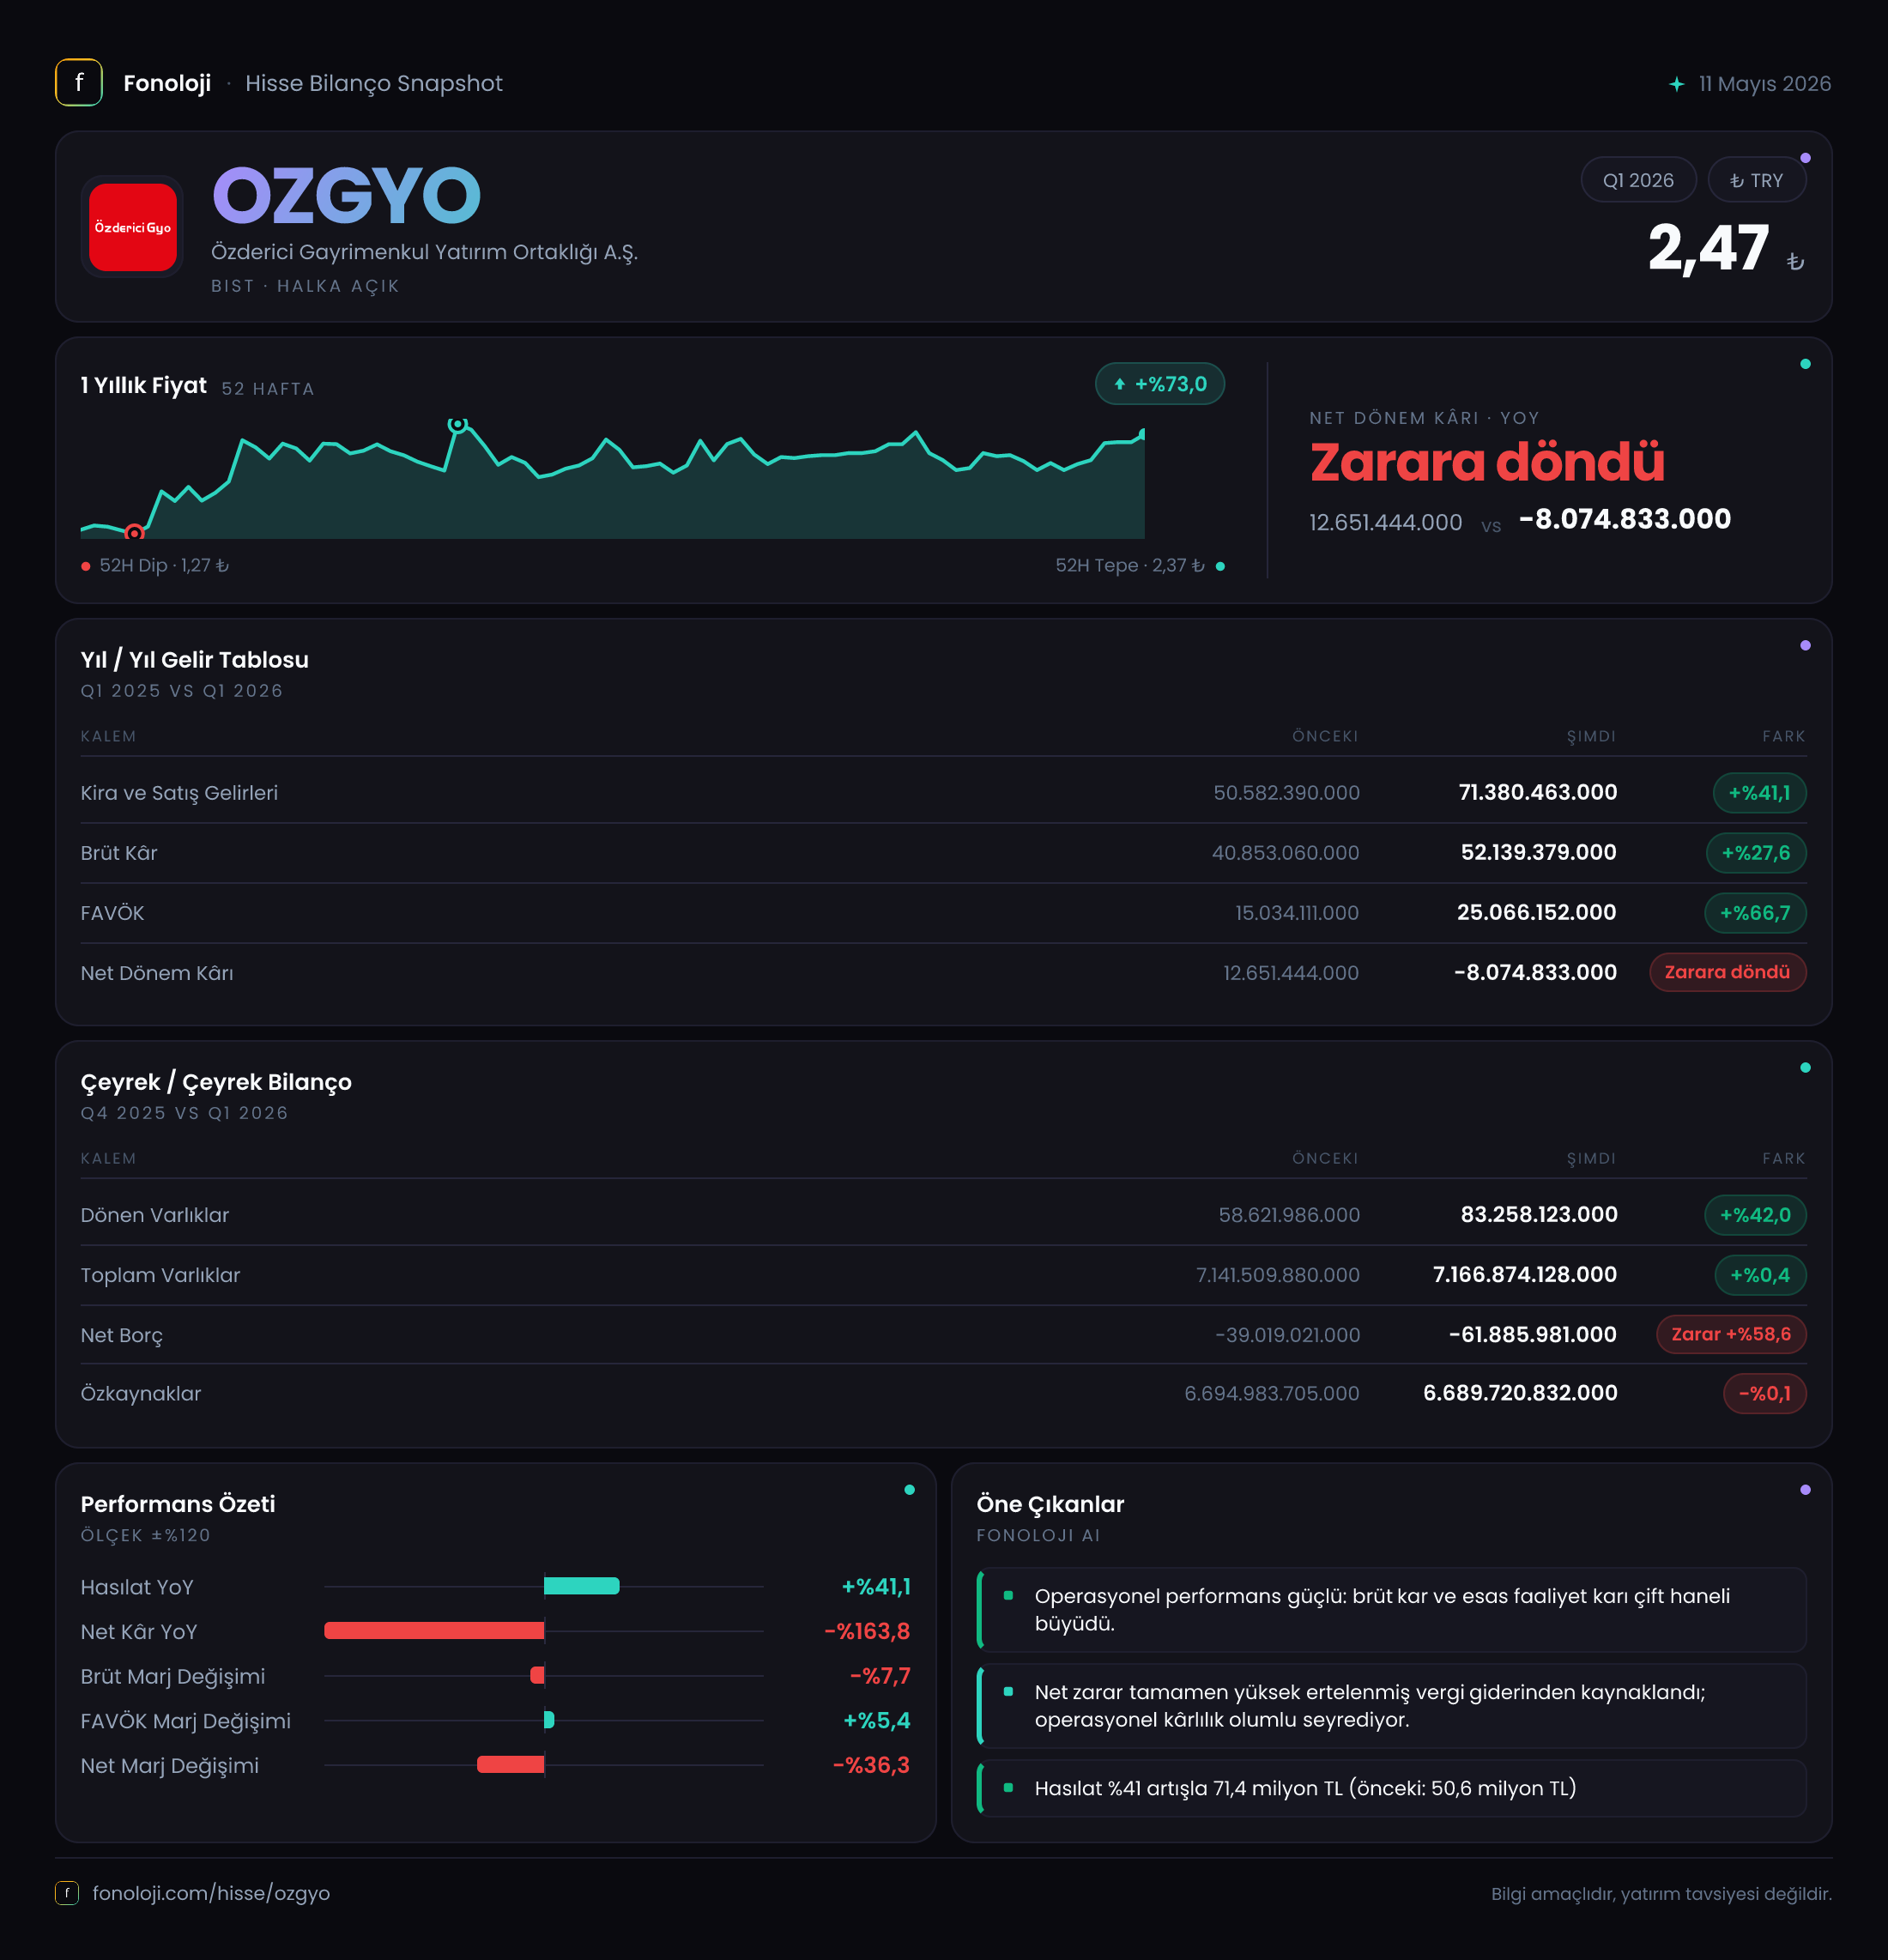
Özderici Gayrimenkul Yatırım Ortaklığı’nın 2026/3 dönemi, operasyonel tarafta büyümenin sürdüğü ancak bu büyümenin henüz net kâra aynı ölçüde yansımadığı bir çeyrek gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre %41,1 artarak 71,4 milyon TL’ye yükselirken, FAVÖK daha güçlü bir performansla %65,6 artıp 24,4 milyon TL’ye ulaştı. Buna karşın net dönem sonucu, geçen yılki 12,7 milyon TL kârdan 8,1 milyon TL zarara döndü. Bu tablo, faaliyet performansının iyileştiğini; ancak marj baskısı, finansal kalemler veya enflasyon muhasebesi kaynaklı diğer etkilerin net sonucu aşağı çektiğini gösteriyor.
Şirketin bilançosu ise GYO yapısına uygun biçimde güçlü varlık tabanı ve düşük borçlulukla öne çıkıyor. 7,2 milyar TL’lik toplam varlıkların yaklaşık tamamı duran varlıklardan oluşurken, özkaynaklar 6,7 milyar TL seviyesinde korunuyor. Üstelik net borç pozisyonu negatif; yani şirket borçtan çok net nakit taşıyor.
Satış Hikayesi
Özderici GYO’nun satışları 50,6 milyon TL’den 71,4 milyon TL’ye çıkarak yıllık bazda %41,1 büyüdü. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, nominal büyümenin enflasyonun üzerinde kalması olumlu bir ilk sinyal. Bununla birlikte, gerçek büyümeyi ölçmek için satışların hangi varlıklardan, kira gelirlerinden veya proje bazlı işlemlerden oluştuğunu görmek gerekir. Mevcut veri kırılım sunmadığı için satış artışının ne kadarının hacim, kira artışı veya tek seferlik işlem kaynaklı olduğunu kesin olarak söylemek mümkün değil.
Yine de gelir tablosunun ilk satırındaki gelişim, şirketin geçen yılın aynı çeyreğine göre daha yüksek bir gelir üretme kapasitesine ulaştığını ortaya koyuyor. GYO şirketlerinde satış gelirleri dönemsel ve proje teslimatlarına bağlı olarak dalgalanabildiğinden, yalnızca bir çeyreğe bakarak kalıcı bir büyüme trendi ilan etmek doğru olmaz. Bu nedenle 2026’nın ilerleyen çeyreklerinde satışların tekrarlanabilirliği kritik olacak.
Satışlardaki artışa karşın brüt kârın daha yavaş büyümesi dikkat çekiyor. Brüt kâr 40,9 milyon TL’den 52,1 milyon TL’ye yükselerek %27,6 arttı. Başka bir ifadeyle gelirler %41,1 büyürken brüt kâr artışı %27,6’da kaldı. Bu ayrışma, satışların bileşiminin veya doğrudan maliyetlerin şirket aleyhine değiştiğine işaret ediyor.
Kârlılık
Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %80,8 seviyesinden bu çeyrekte yaklaşık %73,0’a geriledi. Marj hâlâ yüksek olsa da yaklaşık 7,8 puanlık düşüş, gelir büyümesinin maliyet tarafında aynı verimlilikle karşılanamadığını gösteriyor. Enflasyonist ortamda giderlerin kira, bakım, personel, hizmet veya proje maliyetleri üzerinden yükselmesi bu baskıyı artırabilir; ancak veri, hangi maliyet kaleminin etkili olduğunu ayrıştırmıyor.
FAVÖK tarafında ise daha olumlu bir görünüm var. FAVÖK 14,7 milyon TL’den 24,4 milyon TL’ye çıkarak %65,6 arttı. FAVÖK marjı da yaklaşık %29,1’den %34,2’ye yükseldi. Bu, brüt marjdaki gerilemeye rağmen faaliyet giderlerinin kontrol altında tutulduğunu ve operasyonel kârlılığın satışlardan daha hızlı büyüdüğünü gösteriyor. Yani şirketin ana faaliyet performansı, yalnızca satış büyümesinden ibaret değil; faaliyet giderleri düzeyinde de bir verimlilik kazanımı var.
Ancak faaliyet kârlılığındaki bu iyileşme net kâra taşınamamış durumda. Net dönem sonucu 12,7 milyon TL kârdan 8,1 milyon TL zarara dönerek 20,8 milyon TL’lik negatif bir değişim gösterdi. Net kâr marjı da yaklaşık %25,1’den -%11,3’e geriledi. FAVÖK ile net kâr arasındaki bu belirgin fark, faaliyet dışı kalemlerin, finansal giderlerin, değerleme etkilerinin veya vergi muhasebesinin sonucu etkilediğini düşündürüyor; fakat mevcut veri bu kalemleri göstermediği için zararın kesin kaynağı hakkında ek varsayım yapmak doğru olmaz.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha istikrarlı ve güçlü bir görünüm sunuyor. Dönen varlıklar 58,6 milyon TL’den 83,3 milyon TL’ye yükselerek %42 arttı. Bu artış, şirketin kısa vadeli likidite kapasitesinin önceki yıl sonuna göre güçlendiğini gösteriyor. Ancak dönen varlıkların toplam varlıklar içindeki payı hâlâ oldukça düşük; çünkü şirketin iş modeli gereği bilanço ağırlığı duran varlıklarda toplanıyor.
Duran varlıklar yaklaşık 7,1 milyar TL seviyesinde sabit kalırken toplam varlıklar 7,1 milyar TL’den 7,2 milyar TL’ye sınırlı biçimde yükseldi. Bu yapı, Özderici GYO’nun büyüme hikâyesinin kısa vadeli işletme sermayesinden çok sahip olduğu gayrimenkul varlıklarının değeri ve bu varlıklardan elde edilen gelirler üzerinden değerlendirilmesi gerektiğini gösteriyor.
Özkaynaklar 6,7 milyar TL ile önceki yıl sonuna göre büyük ölçüde yatay kaldı ve yalnızca %0,1 geriledi. Toplam varlıkların yaklaşık %93’ünün özkaynaklarla finanse edilmesi, bilanço kaldıraç riskinin düşük olduğunu gösteriyor. Net borç ise -22,1 milyon TL’den -46,9 milyon TL’ye geriledi. Buradaki negatif değer şirketin net borçlu değil, net nakit pozisyonunda olduğunu ifade ediyor. Net nakit tamponunun yaklaşık 24,8 milyon TL güçlenmesi, faiz ve refinansman risklerini sınırlıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından en dikkat çekici değişim net parasal pozisyonda görülüyor. Şirket geçen yılın aynı döneminde 38,6 milyon TL net parasal pozisyon zararı kaydederken, bu çeyrekte 28,7 milyon TL net parasal pozisyon kârı açıkladı. Böylece iki dönem arasında 67,3 milyon TL’lik olumlu bir fark oluştu.
Bu kalem, şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki etkisini yansıtır. Geçen yıl zarar yazılan bu kalemin bu dönem kâra dönmesi, enflasyon muhasebesinin net sonucu desteklediğini gösteriyor. Ancak net parasal pozisyon kârına rağmen şirketin net zarar açıklaması önemli: Demek ki bu olumlu etki, diğer gider ve zarar kalemlerini telafi etmeye yetmemiş. Dolayısıyla yatırımcı yalnızca net parasal pozitifliği değil, gelir tablosundaki diğer kalemlerin niteliğini de izlemeli.
Yatırımcı için Ne Anlama Geliyor?
Özderici GYO’da yatırım tezinin güçlü tarafı, yüksek özkaynak oranı, net nakit pozisyonu ve faaliyet kârlılığındaki belirgin iyileşme. Satışların enflasyonun üzerinde büyümesi ve FAVÖK marjının %34,2’ye çıkması, şirketin operasyonel olarak dirençli kaldığını gösteriyor.
Buna karşılık temel soru, bu operasyonel gücün neden net kâra dönüşmediği. Brüt marjdaki gerileme ve net zarara geçiş, bir sonraki çeyreklerde yakından takip edilmesi gereken riskler. Ayrıca GYO şirketlerinde varlık değerlemeleri ve enflasyon muhasebesi dönemsel sonuçları önemli ölçüde oynatabildiğinden, tek çeyrek yerine yıllık kümülatif sonuçlar ve nakit akışı birlikte incelenmeli.
Özetle bilanço sağlam, borçluluk düşük ve operasyonel kârlılık güçleniyor; ancak net kâr görünümü henüz bu olumlu tabloyu teyit etmiyor. 2026’nın devamında satış büyümesinin korunması, brüt marjın toparlanması ve FAVÖK artışının net kâra yansıması, hissenin finansal hikâyesinin güçlenmesi için kritik olacak.
Yatırım tavsiyesi değildir.