
Açılış
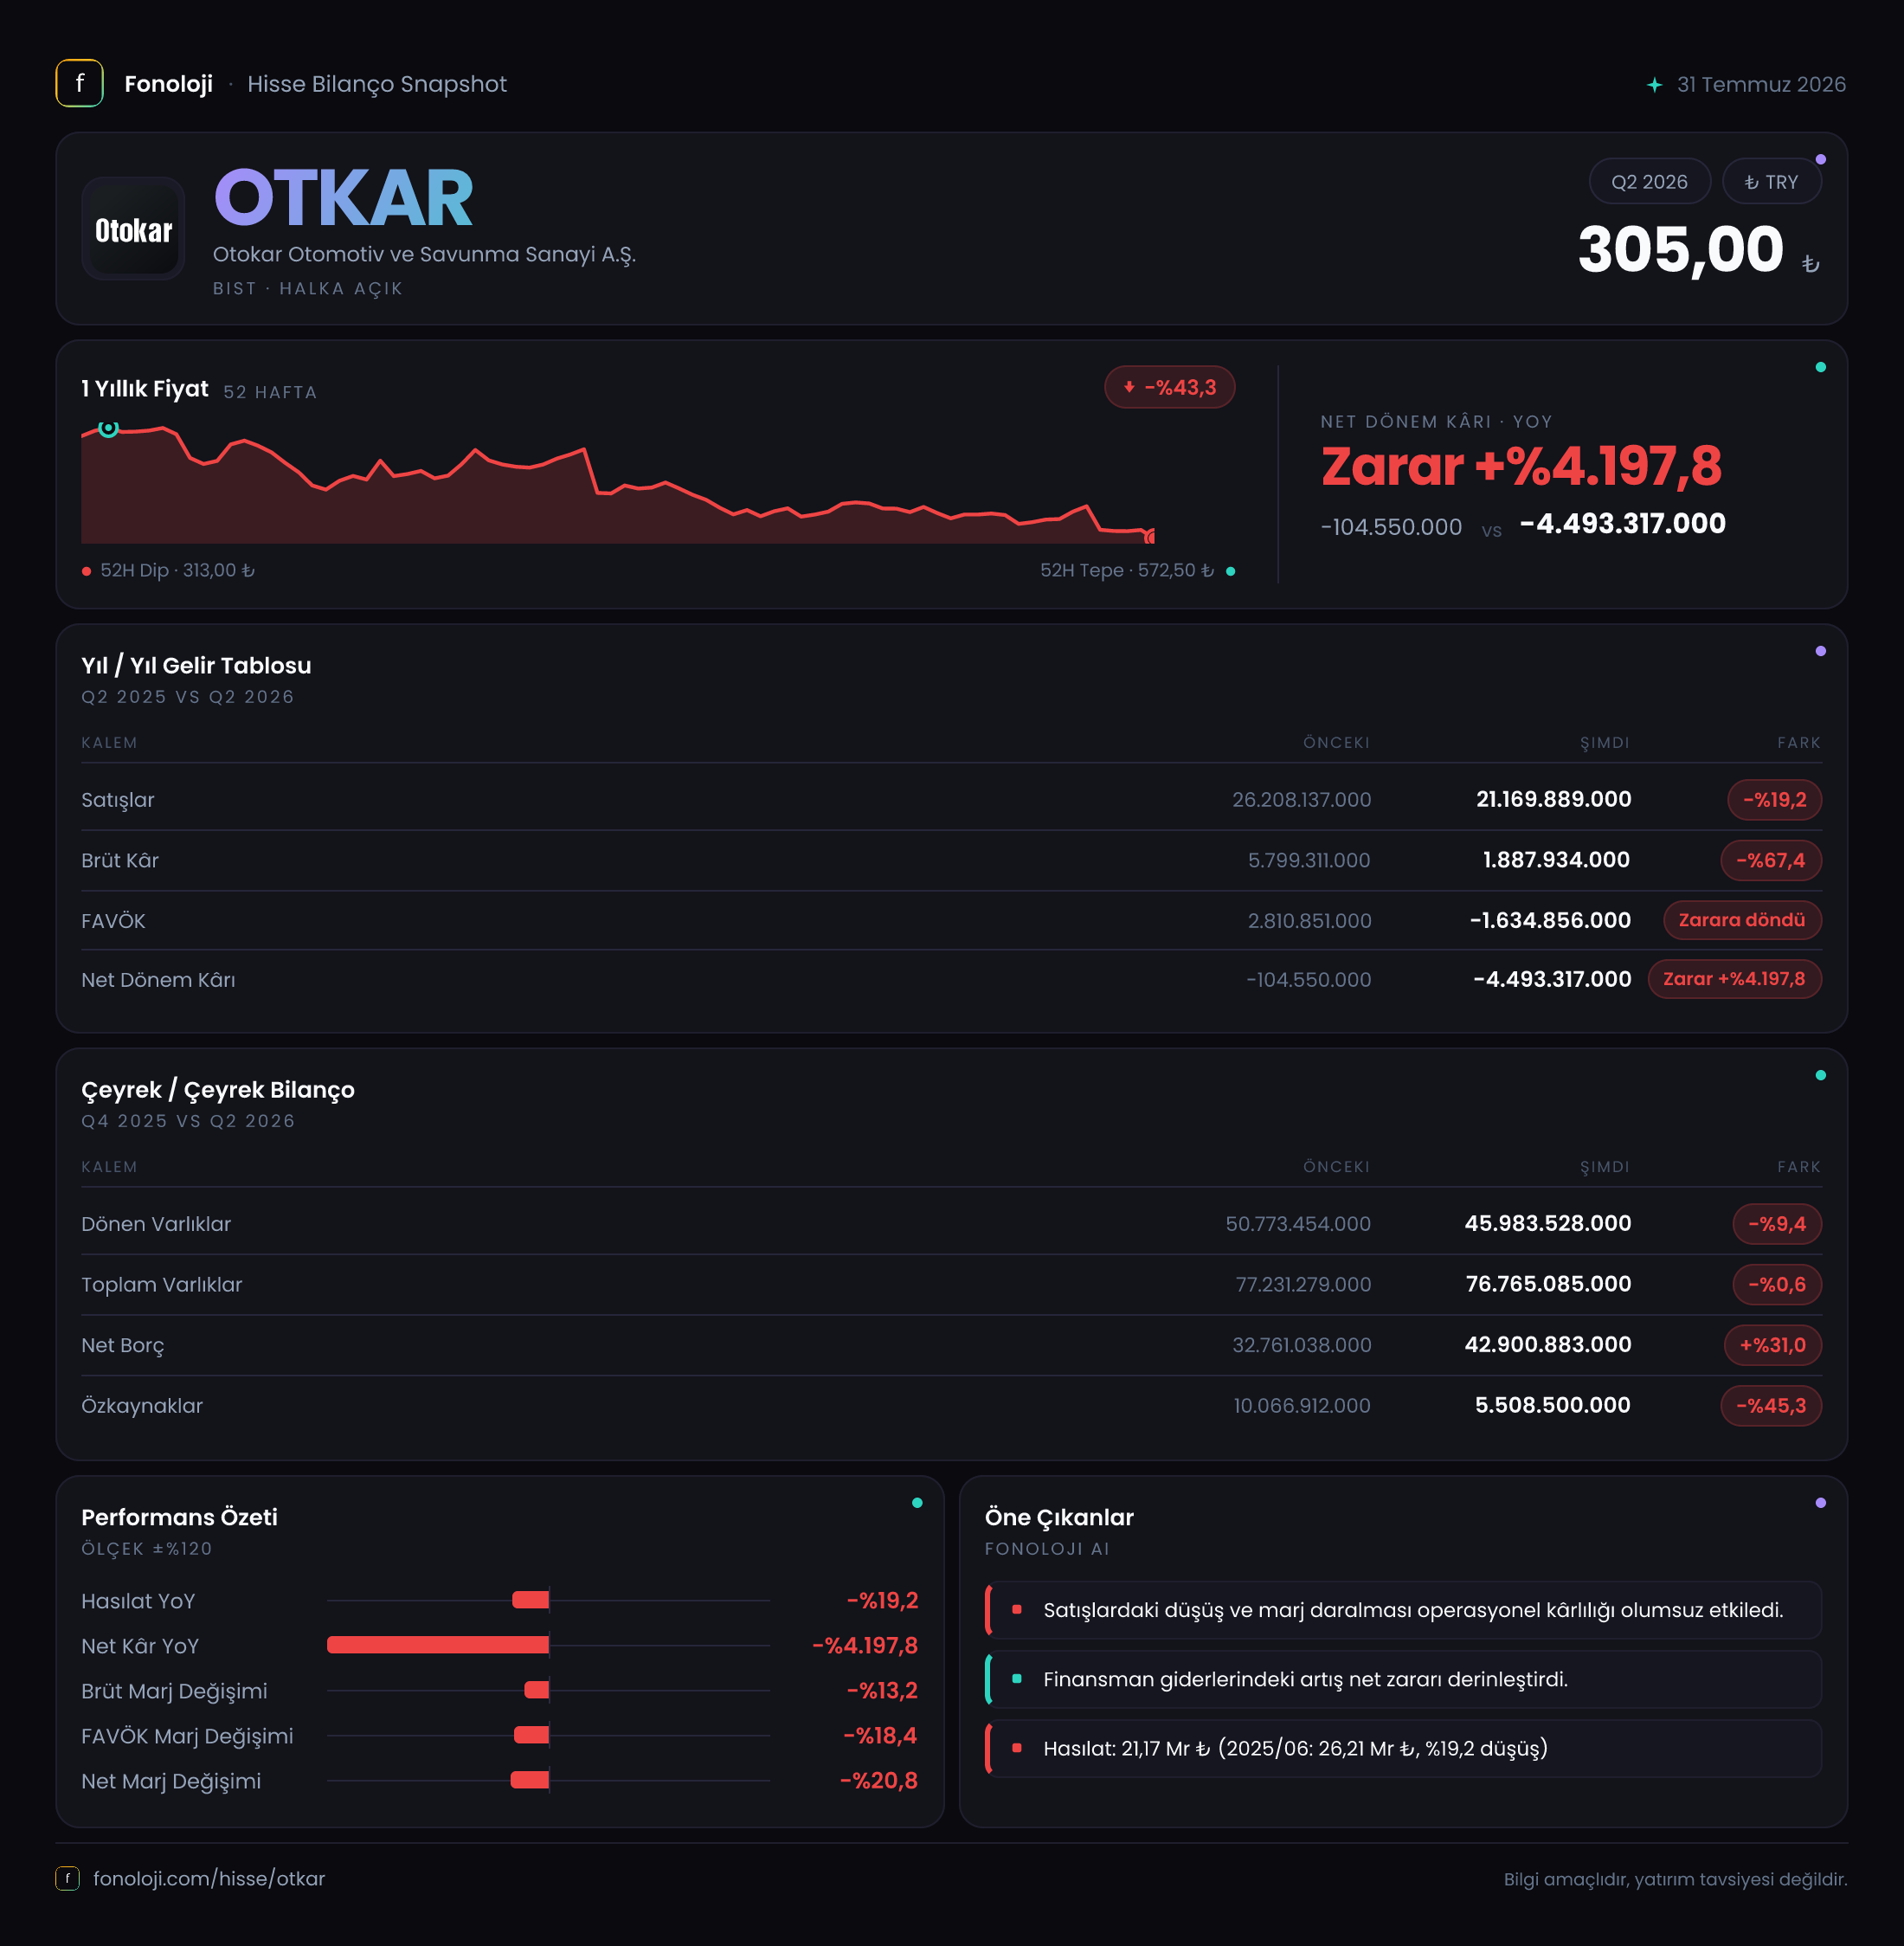
Otokar, ticari araçlar, otobüsler, zırhlı araçlar ve savunma sanayii ürünleriyle faaliyet gösteren; gelir yapısı hem yurtiçi talebe hem de ihracat ve savunma siparişlerine bağlı bir şirket. 2026’nın ilk altı ayında ortaya çıkan tablo, operasyonel açıdan belirgin bir zayıflamaya işaret ediyor: satışlar gerilerken brüt kârlılık sert biçimde bozulmuş, FAVÖK negatife dönmüş ve net zarar büyümüş. Bilançoda toplam varlıklar yatay kalmasına rağmen net borcun artması ve özkaynakların ciddi biçimde erimesi, sonuçların yalnızca gelir tablosuyla sınırlı olmadığını gösteriyor. Enflasyon muhasebesi sayesinde 4,6 milyar TL net parasal pozisyon geliri oluşsa da bu katkı operasyonel zararı telafi etmeye yetmemiş.
Satış Hikayesi
Otokar’ın satışları, geçen yılın aynı dönemindeki 26,2 milyar TL seviyesinden 21,2 milyar TL’ye geriledi. Nominal olarak %19,2’lik bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında daha da dikkat çekici hale geliyor. Yani şirket yalnızca fiyat artışlarıyla satışlarını koruyamamış; reel satış hacmi, ürün karması veya teslimat temposu açısından da baskı altında kalmış olabilir. Ancak mevcut veri, düşüşün hangi ürün gruplarından kaynaklandığını ayrıştırmaya izin vermiyor.
Bu gerileme, Otokar gibi yüksek sabit maliyetli ve proje bazlı çalışan bir üretici için kritik. Savunma araçlarında sipariş ve teslimat takvimi dönemler arasında dalgalanabilir; ticari araçlarda ise filo yatırımları, finansman koşulları ve belediye/kurumsal talep belirleyici olur. Dolayısıyla tek bir altı aylık dönemdeki satış düşüşü kalıcı trend olarak kabul edilmemeli. Bununla birlikte, çeyreklik veri sunulmadığı için satışların yılın ikinci çeyreğinde toparlanıp toparlanmadığını veya zayıflığın devam edip etmediğini ölçemiyoruz. Bu nedenle çeyreklik trend için yeni rapor dönemini beklemek gerekiyor.
Satışlardaki daralma, brüt kârda çok daha sert hissedilmiş. Brüt kâr 5,8 milyar TL’den 1,9 milyar TL’ye gerileyerek %67,4 düşmüş. Böylece brüt kâr marjı yaklaşık %22,1’den %9,0’a inmiş. Satışlar %19,2 azalırken brüt kârın üç kattan fazla hızla gerilemesi, ürün karması, hammadde maliyetleri, kapasite kullanımı veya fiyatlama gücü üzerinde önemli baskılar bulunduğunu gösteriyor.
Kârlılık
Kârlılık tarafındaki ana kırılma FAVÖK’te görülüyor. Geçen yılın ilk altı ayında 1,6 milyar TL olan FAVÖK, bu dönemde -2,4 milyar TL’ye dönmüş. FAVÖK marjı da yaklaşık %6,1’den -%11,3’e gerilemiş. Başka bir ifadeyle Otokar, satışlarından faaliyet düzeyinde kâr üretmek yerine her 100 TL’lik satışta yaklaşık 11 TL operasyonel zarar yazmış durumda.
Bu bozulma, yalnızca finansman giderleri veya enflasyon muhasebesi kaynaklı bir net kâr problemi olmadığını ortaya koyuyor. Brüt marjın daralması ve FAVÖK’ün negatife geçmesi, ana faaliyetlerin mevcut dönemde şirket gider yapısını karşılayamadığını gösteriyor. Özellikle satış hacmi gerilerken sabit üretim, personel, Ar-Ge ve genel yönetim maliyetlerinin aynı hızda düşmemesi, operasyonel kaldıraç etkisini tersine çevirmiş olabilir. Ancak şirketin gider kalemleri paylaşılmadığı için bu etkinin hangi başlıktan kaynaklandığını kesinleştirmek mümkün değil.
Net dönem zararı geçen yılki 104,5 milyon TL seviyesinden 4,5 milyar TL’ye ulaşmış. Net kâr marjı yaklaşık -%0,4’ten -%21,2’ye gerilemiş. Bu, satışlardaki her 100 TL’nin sonunda yaklaşık 21 TL net zarara dönüştüğü anlamına geliyor. Şirketin 4,6 milyar TL net parasal pozisyon geliri elde etmesi, net zararın daha da yüksek olmasını önlemiş görünüyor; fakat operasyonel zarar, finansal yapı ve diğer giderler bu katkıyı tamamen absorbe etmiş.
| KPI | 2026/6AB | 2025/6AB | Yorum | |---|---:|---:|---| | Satışlar | 21,2 mlr TL | 26,2 mlr TL | %19,2 düşüş | | Brüt kâr marjı | %9,0 | %22,1 | Marjda 13,1 puan daralma | | FAVÖK marjı | -%11,3 | %6,1 | Operasyonel kârlılık negatife döndü | | Net kâr marjı | -%21,2 | -%0,4 | Zarar belirgin biçimde büyüdü |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonundaki 77,2 milyar TL’den 76,8 milyar TL’ye gerileyerek büyük ölçüde yatay kalmış. Ancak bu yatay görünümün altında önemli bir kompozisyon değişimi var. Dönen varlıklar %9,4 azalarak 46,0 milyar TL’ye inerken duran varlıklar %16,3 artarak 30,8 milyar TL’ye yükselmiş. Bu durum, işletme sermayesi kalemlerinde daralma ve uzun vadeli varlıklarda artış olduğunu gösteriyor; fakat veri, değişimin stok, ticari alacak, yatırım veya maddi duran varlık bazında ayrıştırılmasına izin vermiyor.
Daha kritik nokta net borç. Net borç 32,8 milyar TL’den 42,9 milyar TL’ye yükselerek %31,0 artmış. Bu, satışların ve FAVÖK’ün zayıfladığı bir dönemde borçluluğun ters yönde ilerlediğini gösteriyor. Özkaynaklar ise 10,1 milyar TL’den 5,5 milyar TL’ye gerileyerek %45,3 erimiş. Böylece net borcun özkaynaklara oranı yaklaşık 7,8 kata çıkıyor. FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı biçimde hesaplanamıyor; fakat bu bile şirketin borç taşıma kapasitesi açısından önemli bir uyarı.
Özkaynak erimesi, şirketin bilanço tamponunu zayıflatıyor. Net borçtaki 10,1 milyar TL’lik artış ile özkaynaklardaki 4,6 milyar TL’lik düşüş birlikte değerlendirildiğinde, finansal esnekliğin geçen yıl sonuna göre belirgin biçimde azaldığı görülüyor. Faaliyet kârlılığı toparlanmadan borç artışının sürmesi, faiz ve refinansman riskini artırabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon geliri 3,7 milyar TL’den 4,6 milyar TL’ye yükselmiş; artış %24,8. Bu kalem, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini muhasebesel olarak yansıtır. Ancak bu gelir, kasaya giren klasik anlamda bir faaliyet nakdi veya satış kaynaklı kâr değildir.
Otokar’ın net parasal pozisyon geliri, brüt kâr ve FAVÖK’teki bozulmayı maskeleyecek ölçüde güçlü olsa da nihai tabloda şirket yine 4,5 milyar TL zarar açıklamış. Bu nedenle TAS 29 etkisi, operasyonel toparlanmanın yerine geçmiyor. Yatırımcı açısından esas izlenmesi gereken nokta, enflasyon muhasebesi katkısı dışarıda bırakıldığında faaliyetlerin ne ölçüde zarar ürettiği ve bu zararın borçlanma ile finanse edilip edilmediği.
Yatırımcı için Ne Anlama Geliyor?
Bu raporun ana mesajı, Otokar’da kısa vadeli operasyonel baskının ciddi boyuta ulaştığıdır. Fırsat tarafında, savunma sanayii projeleri ve yüksek katma değerli araç teslimatları gerçekleştiğinde satış ve marjlar dönemsel olarak hızlı toparlanabilir. Ancak mevcut veride sipariş büyüklüğü, teslimat takvimi veya yeni proje bilgisi bulunmadığı için bu potansiyeli finansal sonuçlara şimdiden yansıtmak mümkün değil.
Risk tarafında ise üç başlık öne çıkıyor:
- Satışların %19,2 azalması ve bu düşüşün yüksek enflasyon ortamında gerçekleşmesi,
- FAVÖK’ün -2,4 milyar TL ile negatife dönmesi,
- Net borcun artarken özkaynakların %45,3 erimesi.
Bir sonraki raporda yatırımcıların özellikle satışların çeyreklik bazda toparlanıp toparlanmadığına, brüt marjın %9,0 seviyesinden yükselip yükselmediğine, FAVÖK zararının daralıp daralmadığına ve net borcun kontrol altına alınıp alınmadığına bakması gerekiyor. Operasyonel kârlılık yeniden pozitife dönmeden, yalnızca net parasal pozisyon gelirine dayanarak kalıcı bir iyileşme varsaymak doğru olmaz. Yatırım tavsiyesi değildir.