
Açılış
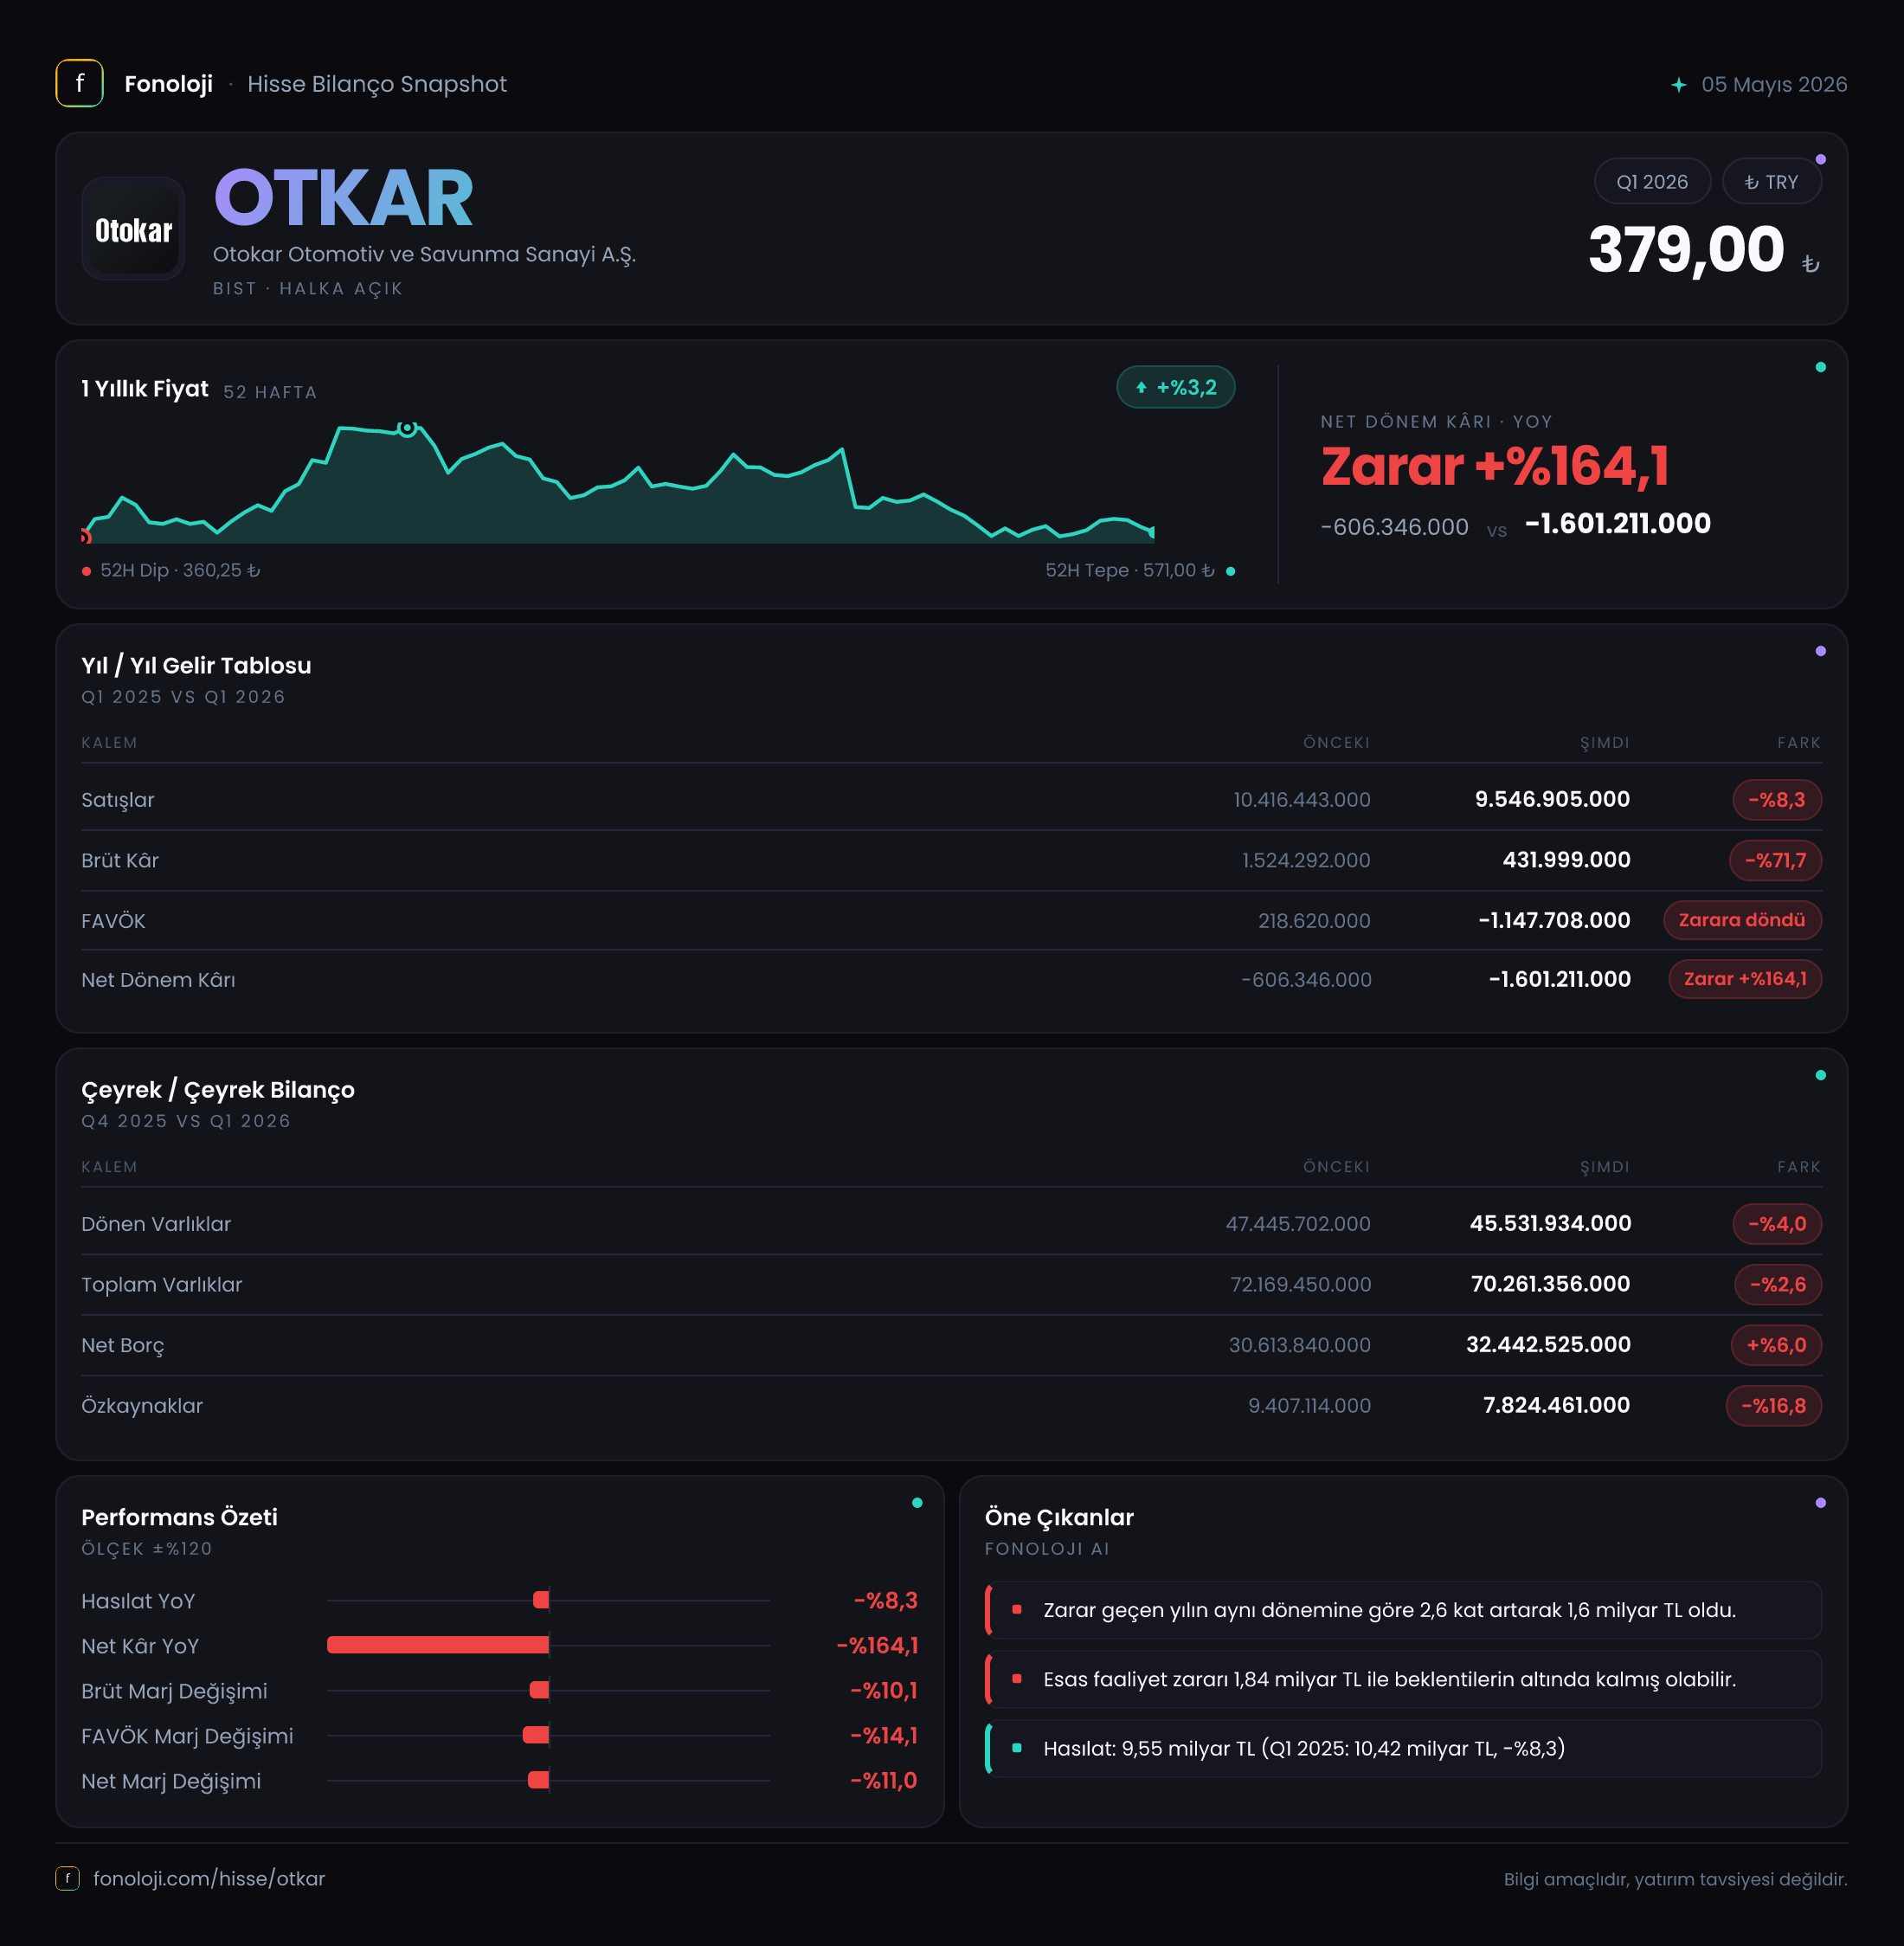
Otokar, ticari araçlar, otobüsler ve savunma sanayii araçları üreten; gelirleri proje teslimatları ve ürün karmasına bağlı olarak dönemsel dalgalanabilen bir şirket. 2026’nın ilk çeyreğinde ana mesaj, satışlardaki sınırlı gerilemeden çok, kârlılık zincirindeki sert bozulma oldu. Satışlar geçen yılın aynı dönemine göre %8,3 düşerek 9,5 milyar TL’ye inerken, brüt kâr %71,7 geriledi ve FAVÖK zararı 1,6 milyar TL’ye yükseldi. Enflasyon muhasebesinin etkisiyle 2,4 milyar TL net parasal pozisyon kazancı oluşmasına rağmen şirket çeyreği 1,6 milyar TL net zararla tamamladı.
| Temel gösterge | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 9,5 mlr TL | 10,4 mlr TL | %8,3 daralma | | Brüt kâr marjı | %4,5 | %14,4 | Belirgin marj baskısı | | FAVÖK marjı | -%16,8 | -%2,5 | Operasyonel zarar derinleşti | | Net kâr marjı | -%16,8 | -%5,8 | Net zarar arttı | | Net borç | 32,4 mlr TL | 30,6 mlr TL | Yıl sonuna göre %6 artış |
Satış Hikayesi
Otokar’ın satışları 9,5 milyar TL ile geçen yılın aynı çeyreğindeki 10,4 milyar TL’nin altında kaldı. Yüzde 8,3’lük bu düşüş, nominal olarak sınırlı görünse de Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda değerlendirildiğinde daha dikkat çekici hale geliyor. Şirketin satışları yalnızca enflasyon karşısında reel büyüme sağlayamamış değil, aynı zamanda nominal olarak da küçülmüş durumda. Bu tablo, ilk çeyrekte teslimat hacmi, ürün karması veya fiyatlama gücü açısından geçen yıla kıyasla daha zayıf bir görünüm olduğunu gösteriyor.
Burada önemli nokta, satışlardaki gerilemenin kârlılıktaki düşüşü açıklamakta yetersiz kalması. Gelirler %8,3 azalırken brüt kârın %71,7 düşmesi, maliyetlerin satışlardan çok daha hızlı arttığını veya daha düşük marjlı ürünlerin toplam satış içindeki payının yükseldiğini düşündürüyor. Ancak mevcut veri seti ürün grubu, adet bazında teslimat ve ihracat yurt içi kırılımını içermediği için bu etkinin hangi kanaldan geldiği konusunda kesin hüküm vermek mümkün değil.
Çeyreklik trend tarafında yalnızca 2025/3 verisi bulunduğundan, satışların 2025/12 veya 2025’in diğer çeyreklerine göre nasıl ilerlediğini değerlendirmek mümkün değil. Bu nedenle mevcut veri, özellikle proje teslimatlarının dönemsel olabildiği bir şirket için tek başına yıllık performans göstergesi olarak okunmamalı; sonraki çeyreklerde satışların toparlanıp toparlanmadığı izlenmeli.
Kârlılık
Kârlılık tablosu, çeyreğin en zayıf bölümünü oluşturuyor. Brüt kâr 432 milyon TL’ye gerilerken brüt kâr marjı yaklaşık %4,5 seviyesinde kaldı. Geçen yıl aynı dönemde brüt kâr 1,5 milyar TL, brüt marj ise yaklaşık %14,4 idi. Başka bir ifadeyle Otokar, 100 TL’lik satıştan geçen yıl yaklaşık 14,4 TL brüt kâr üretirken bu çeyrekte yalnızca 4,5 TL üretebildi. Bu, maliyet baskısının ve ürün karmasının operasyonel sonuçlar üzerindeki etkisini açık biçimde gösteriyor.
FAVÖK tarafındaki bozulma daha da sert. Şirket geçen yılın ilk çeyreğinde 264,5 milyon TL FAVÖK zararı açıklarken, bu dönemde zarar 1,6 milyar TL’ye yükseldi. FAVÖK marjı -%2,5’ten -%16,8’e geriledi. Satışların yaklaşık onda biri oranında operasyonel zarar yazılması, yalnızca brüt marjın değil, faaliyet giderlerinin de mevcut gelir hacmi üzerinde ağırlaştığını gösteriyor. Bu seviyede negatif FAVÖK, şirketin ana faaliyetlerinden nakit yaratma kapasitesinin ciddi baskı altında olduğunu işaret eder.
Net dönem zararı da geçen yılki 606,3 milyon TL’den 1,6 milyar TL’ye çıkarak yaklaşık 2,6 katına yükseldi. Net zarar marjı -%5,8’den -%16,8’e geriledi. Net parasal pozisyon kazancı olmasaydı zarar tablosunun daha da ağır olması beklenebilirdi; ancak bu kazanç operasyonel zararın yerini tutmuyor. Kalıcı iyileşme için brüt marjın toparlanması ve FAVÖK’ün yeniden pozitife dönmesi gerekiyor.
Bilanço Sağlığı
Otokar’ın toplam varlıkları önceki yıl sonuna göre %2,6 azalarak 70,3 milyar TL’ye geriledi. Dönen varlıklar %4 düşüşle 45,5 milyar TL’ye inerken duran varlıklar 24,7 milyar TL seviyesinde sabit kaldı. Dönen varlıklardaki gerileme, işletme sermayesi kalemlerinde bir miktar çözülmeye işaret edebilir; ancak nakit, ticari alacaklar ve stok kırılımı verilmediğinden bunun likidite açısından olumlu mu yoksa faaliyet hacmindeki daralmanın sonucu mu olduğu net değil.
Daha kritik gelişme, net borcun 30,6 milyar TL’den 32,4 milyar TL’ye yükselmesi. Şirket zarar yazdığı ve FAVÖK negatif olduğu için net borç/FAVÖK oranı matematiksel olarak anlamlı bir pozitif oran üretmiyor; bu rasyoyu hesaplamak yerine, borcun mevcut operasyonel kârlılıkla karşılanamadığını vurgulamak gerekir. Borcun yıl sonundan yalnızca bir çeyrek sonra %6 artması, finansman ihtiyacının devam ettiğini gösteriyor.
Özkaynaklar ise 9,4 milyar TL’den 7,8 milyar TL’ye gerileyerek %16,8 azaldı. Toplam varlıkların yaklaşık %11’i özkaynaklarla finanse ediliyor. Bu oran, şirket bilançosunda borçluluk ve finansman koşullarının önemini artırıyor. Net zarar devam ettiği sürece özkaynakların daha da aşınması, borç/sermaye dengesini yatırımcı açısından daha hassas hale getirebilir.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon kalemi bu çeyrekte 2,4 milyar TL gelir yarattı; geçen yıl aynı dönemde bu tutar 2,2 milyar TL idi. Yüzde 8,9’luk artış, enflasyon muhasebesinin gelir tablosu üzerindeki etkisinin hâlâ önemli olduğunu gösteriyor. Net parasal pozisyon kazancı, parasal yükümlülükleri parasal varlıklarından yüksek olan şirketlerde yüksek enflasyon ortamında oluşabilen muhasebesel bir etkidir.
Ancak bu kazanç, şirketin operasyonel performansının iyileştiği anlamına gelmez. Otokar’ın 1,6 milyar TL FAVÖK zararı ve 1,6 milyar TL net dönem zararı açıklaması, parasal kazancın faaliyet zararını telafi etmeye yetmediğini ortaya koyuyor. Yatırımcı açısından doğru okuma, TAS 29 etkisini operasyonel kârdan ayrı izlemek olmalı. Kalıcı değer yaratımı için şirketin net parasal kazançtan bağımsız olarak brüt kâr ve FAVÖK üretmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
2026/3 sonuçları, Otokar’da temel sorunun satış hacminden çok satışların kâra dönüşme kabiliyeti olduğunu gösteriyor. Satışlardaki %8,3’lük düşüş tek başına yönetilebilir bir gerileme olabilir; fakat brüt marjın %14,4’ten %4,5’e inmesi, FAVÖK zararının 1,6 milyar TL’ye çıkması ve net borcun artması tabloyu belirgin biçimde zorlaştırıyor.
Önümüzdeki dönemlerde yatırımcının özellikle şu başlıklara odaklanması gerekiyor:
- Brüt kâr marjının yeniden çift haneli seviyelere yaklaşıp yaklaşmadığı,
- FAVÖK zararının daralıp daralmadığı ve operasyonel nakit akışının toparlanması,
- Net borcun artış hızının yavaşlayıp yavaşlamadığı,
- Savunma ve ticari araç projelerindeki teslimatların satışları destekleyip desteklemediği,
- Net parasal pozisyon kazancı dışarıda bırakıldığında zarar eğiliminin nasıl seyrettiği.
Otokar’ın ürün ve faaliyet alanları orta vadede fırsat barındırsa da mevcut finansal veri, kısa vadede marj baskısı ve bilanço riskinin öne çıktığını söylüyor. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca satışların artması değil, bu satışların daha yüksek brüt kâr ve pozitif FAVÖK üretmesi gerekiyor. Bir sonraki çeyreklerde operasyonel toparlanma görülmeden, TAS 29 kaynaklı parasal kazancı sürdürülebilir kârlılık olarak değerlendirmek doğru olmaz.
Yatırım tavsiyesi değildir.