
Açılış
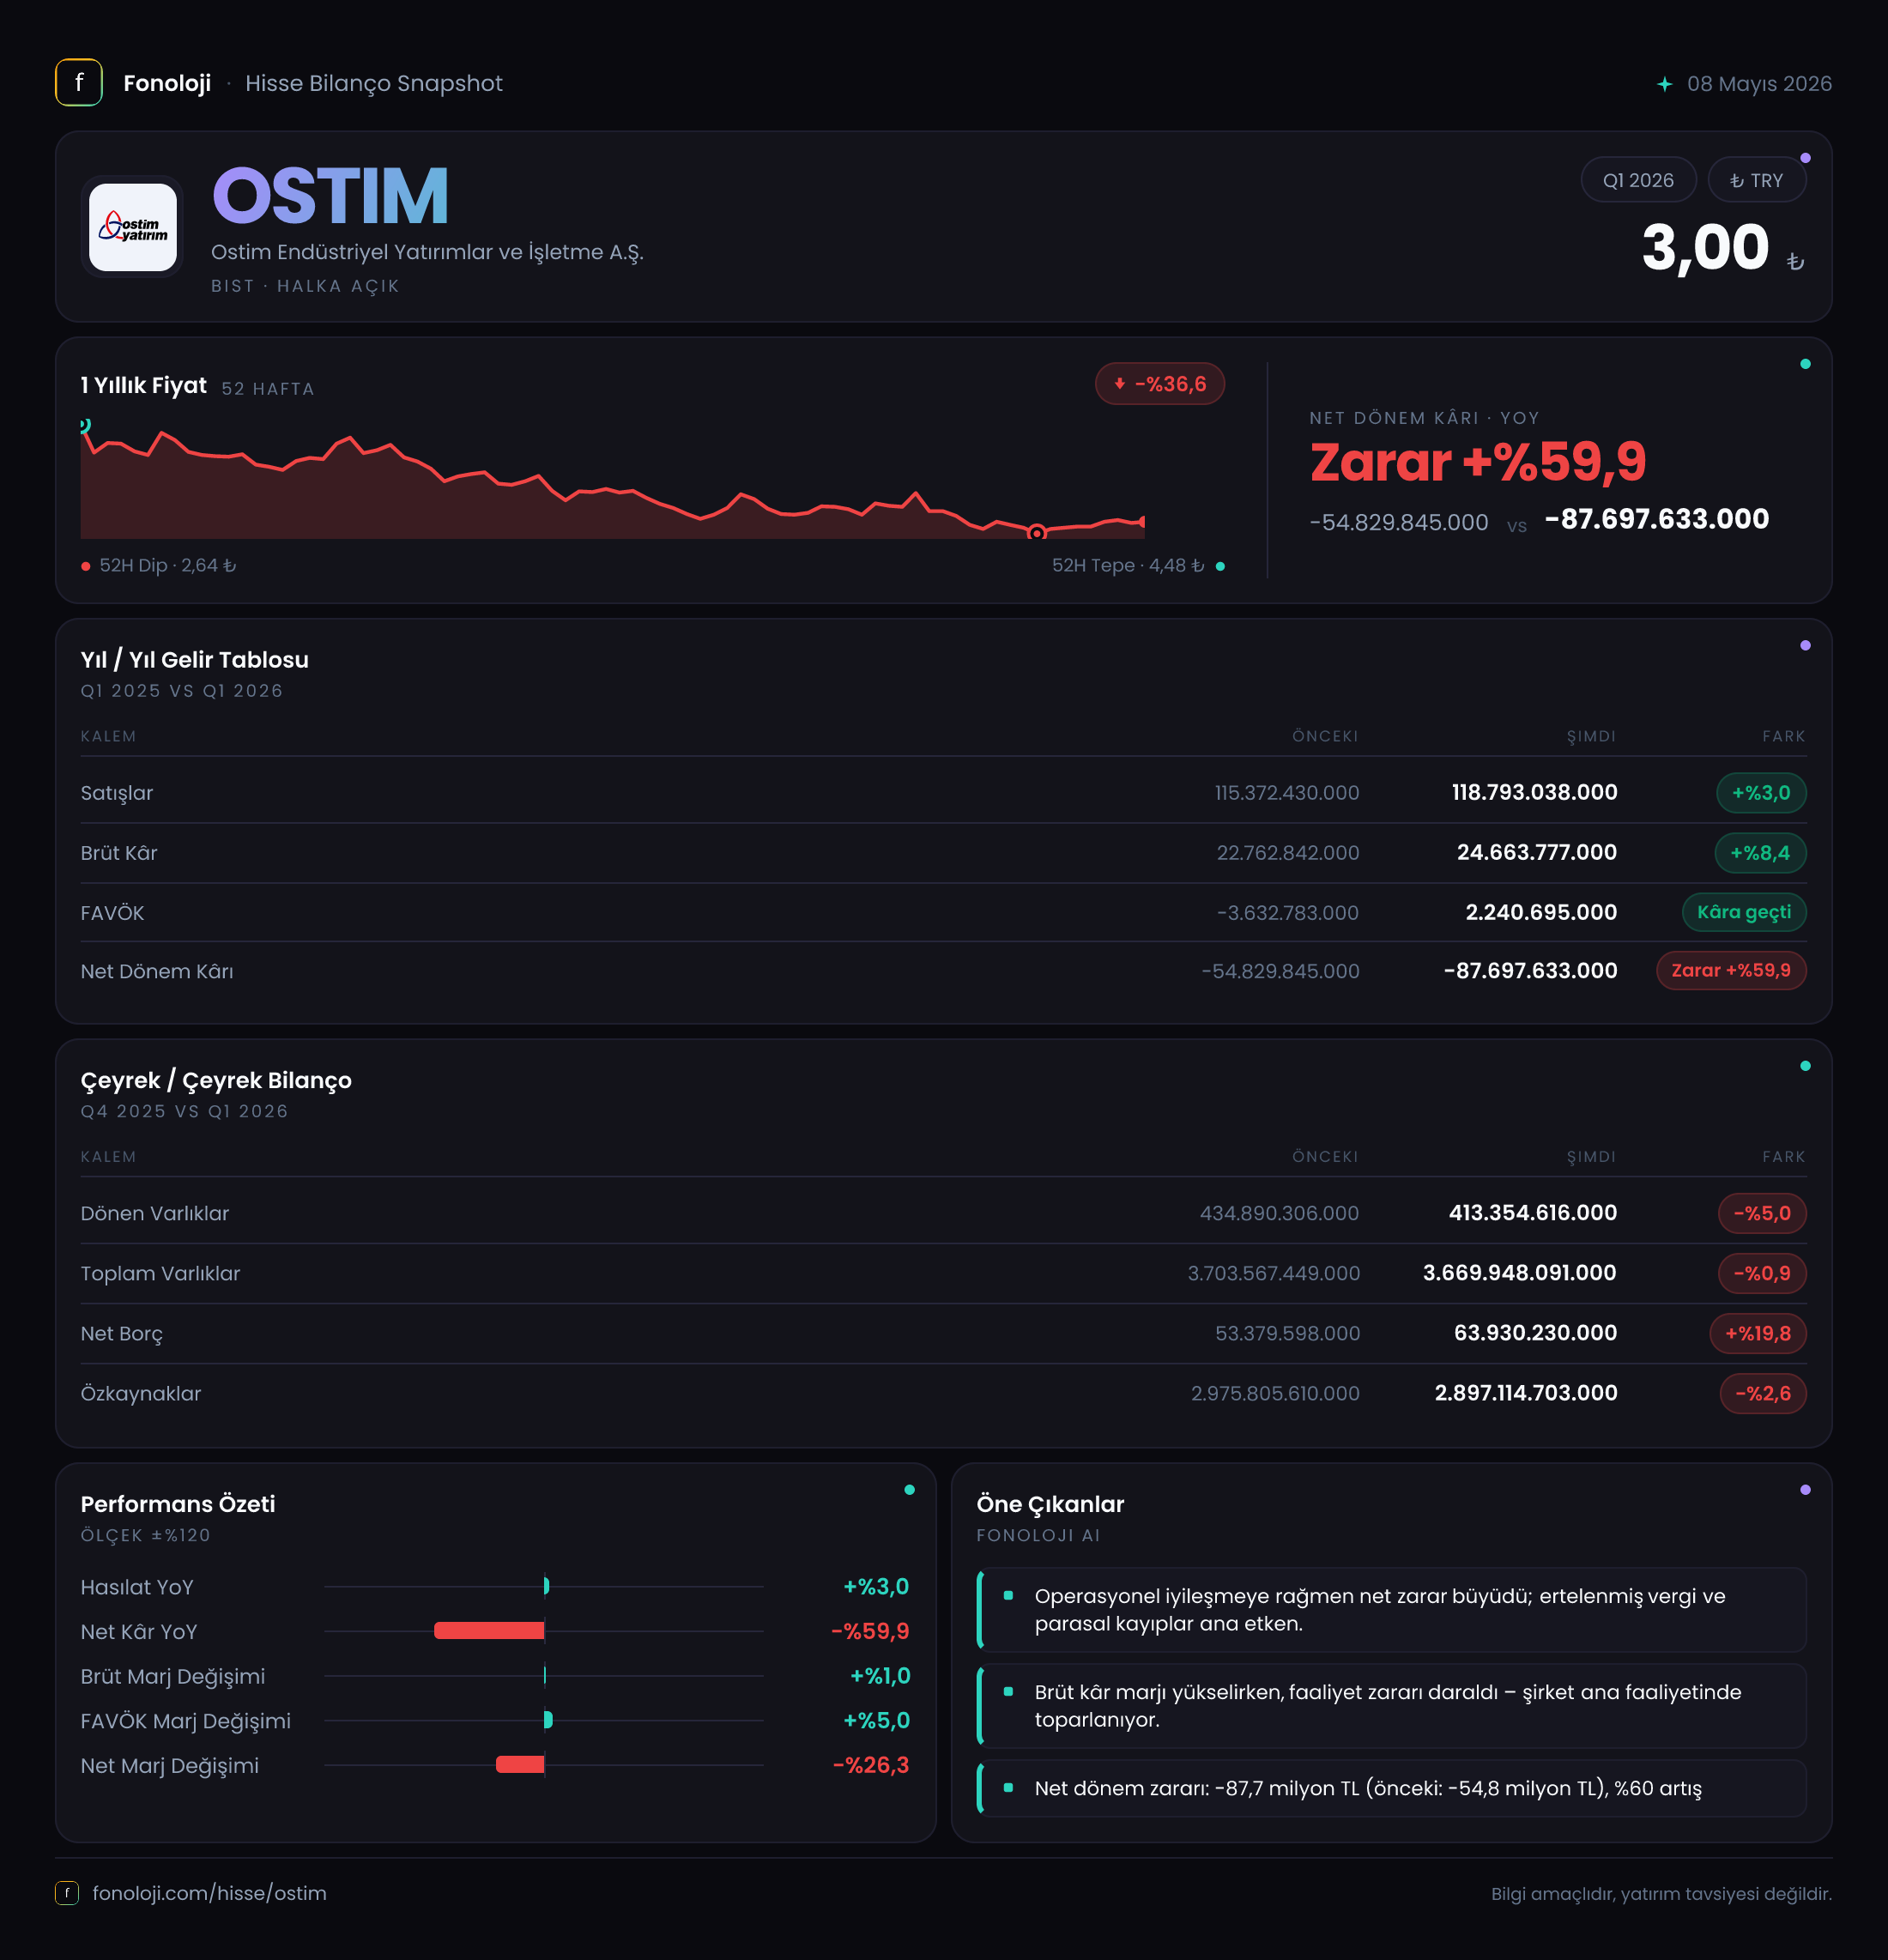
OSTİM Endüstriyel Yatırımlar ve İşletme A.Ş. için 2026/3AB sonuçlarının ana mesajı iki yönlü. Şirket, satışlarını geçen yılın aynı çeyreğine göre sınırlı biçimde artırırken brüt kârını daha hızlı büyütmüş ve FAVÖK tarafında zarar bölgesinden düşük de olsa pozitif seviyeye geçmiştir. Ancak bu operasyonel iyileşme, yüksek finansal ve parasal yüklerin etkisini telafi edememiş; net dönem zararı 79,1 milyon TL ile geçen yılki 42,0 milyon TL zararın belirgin biçimde üzerine çıkmıştır. Dolayısıyla ilk çeyrek, faaliyet performansında toparlanma sinyali verse de net kârlılık ve bilanço kalitesi açısından henüz rahatlatıcı bir tablo sunmuyor.
Satış Hikayesi
OSTİM’in satışları 2026’nın ilk çeyreğinde 118,8 milyon TL oldu. Geçen yılın aynı dönemindeki 115,4 milyon TL satışa kıyasla artış %3,0 seviyesinde kaldı. Nominal olarak gelir büyümesi pozitif olsa da Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış şirketin reel anlamda büyüdüğünü göstermiyor. Aksine, satışların enflasyonun belirgin biçimde gerisinde kaldığı görülüyor.
Bu durum, şirketin satış hacmi, fiyatlama gücü veya portföy kompozisyonu bakımından henüz güçlü bir ivme yakalayamadığına işaret ediyor. Özellikle yatırım ve sanayi bağlantılı faaliyetlerde yüksek maliyetler, finansman koşulları ve müşterilerin yatırım kararlarını ertelemesi gelir büyümesini sınırlayabilir. Şirketin satışlarını artırması önemli olmakla birlikte, %3,0’lük büyüme mevcut enflasyon ortamında reel daralma anlamına gelebilecek kadar düşük.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle 2026’nın ilk çeyreğinde satışların bir önceki çeyreğe göre hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını kesin biçimde söylemek mümkün değil. Sağlıklı bir trend değerlendirmesi için 2025/6 ve 2025/9 dönemleriyle karşılaştırmayı beklemek gerekiyor.
Buna karşın brüt kârın satışlardan daha hızlı artması olumlu bir ayrıntı. Şirketin 24,7 milyon TL brüt kârı, geçen yılki 22,8 milyon TL seviyesine göre %8,4 yükseldi. Bu, satışların sınırlı büyüdüğü bir dönemde doğrudan maliyetlerin daha kontrollü yönetildiğini veya satış karmasının marj açısından daha elverişli olduğunu düşündürüyor. Ancak bu iyileşmenin sürdürülebilir olup olmadığını görmek için sonraki çeyrekler kritik olacak.
Kârlılık
Brüt kâr marjı, 2025’in ilk çeyreğindeki yaklaşık %19,8 seviyesinden 2026/3AB döneminde %20,8 seviyesine çıktı. Yaklaşık 1 puanlık bu artış, şirketin satış başına elde ettiği brüt kârı iyileştirdiğini gösteriyor. Fakat marj artışının toplam kâra dönüşmesi için faaliyet giderlerinin ve finansman maliyetlerinin de kontrol altında tutulması gerekiyor.
FAVÖK tarafında daha dikkat çekici bir değişim var. Şirket geçen yıl aynı dönemde 3,0 milyon TL FAVÖK zararı açıklarken, bu dönemde 3,0 milyon TL FAVÖK üretti. Böylece FAVÖK’teki iyileşme %201,6 olarak hesaplanmış. Yüzdesel artış yüksek görünse de başlangıç noktasının zarar olması nedeniyle bu oranı tek başına güçlü bir büyüme göstergesi olarak okumamak gerekir. Daha anlamlı gösterge, FAVÖK marjının yaklaşık -%2,6’dan %2,5’e dönmesidir.
Bu dönüş, operasyonel başabaş noktasına yaklaşma açısından olumlu. Ancak %2,5 FAVÖK marjı hâlâ oldukça düşük ve şirketin maliyetlere karşı kırılganlığının sürdüğünü gösteriyor. Küçük bir satış kaybı, ücret veya genel yönetim giderlerindeki artış ya da faaliyet dışı bir yük, FAVÖK’ü yeniden negatif bölgeye taşıyabilir.
Net kâr tarafında ise operasyonel iyileşme görünür biçimde kayboluyor. Net dönem zararı 79,1 milyon TL ile geçen yılki 42,0 milyon TL zarara göre %88,5 arttı. Net kâr marjı da yaklaşık -%36,4’ten -%66,6’ya geriledi. Verilen finansal tabloda net zararın tüm nedenleri ayrıştırılmadığı için kesin bir sebep atfetmek doğru olmaz; ancak negatif net parasal pozisyon ve borç seviyesindeki artış, operasyonel olmayan kalemlerin şirket üzerinde baskı oluşturduğunu gösteriyor. Özetle, şirket faaliyet düzeyinde küçük bir toparlanma sağlasa da bu toparlanma henüz net kâra ulaşacak büyüklükte değil.
Bilanço Sağlığı
OSTİM’in toplam varlıkları 3,7 milyar TL ile önceki yıl sonuna göre yaklaşık %0,9 geriledi. Duran varlıklar 3,3 milyar TL seviyesinde büyük ölçüde yatay kalırken, dönen varlıklar 413,4 milyon TL ile %5,0 azaldı. Bu tablo, şirketin uzun vadeli varlık tabanını koruduğunu ancak kısa vadeli likidite tarafında bir miktar daralma yaşadığını gösteriyor.
Özkaynaklar 2,9 milyar TL seviyesinde bulunuyor ve önceki dönem sonuna göre %2,6 gerilemiş durumda. Toplam varlıklar içindeki özkaynak payı yaklaşık %78 düzeyinde; bu oran, bilanço sermaye yapısının hâlâ güçlü ve borç ağırlığının sınırlı olduğuna işaret ediyor. Ancak devam eden zararlar özkaynakları aşındırdığı için bu güçlü görünümün korunması, şirketin zarar üretme eğilimini tersine çevirmesine bağlı.
Net borç 63,9 milyon TL oldu ve önceki yıl sonundaki 53,4 milyon TL seviyesine göre %19,8 arttı. Tutar mutlak olarak toplam varlıklara ve özkaynaklara kıyasla düşük. Bununla birlikte FAVÖK yalnızca ilk çeyreğe ait 3,0 milyon TL olduğundan, net borç/FAVÖK oranı dönemsel FAVÖK üzerinden yaklaşık 21,3 kat gibi yüksek görünür. Bu oran yıllıklandırılmış FAVÖK kullanılmadan yorumlandığında yanıltıcı olabilir; yine de şirketin mevcut operasyonel kârlılığının borç taşıma kapasitesi açısından zayıf olduğunu gösteren bir uyarı niteliğinde.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi bu çeyrekte -5,3 milyon TL oldu. Geçen yıl aynı dönemdeki 4,6 milyon TL pozitif katkıya kıyasla yaklaşık 9,9 milyon TL ters yönlü değişim yaşandı ve kalem %214,8 geriledi.
Net parasal pozisyonun negatif hale gelmesi, enflasyon muhasebesinin bu dönemde şirketin net kârını desteklemek yerine aşağı çektiğini gösteriyor. Basit ifadeyle, parasal varlık ve yükümlülüklerin enflasyon karşısındaki konumu şirket lehine çalışmamış. Bu kalem faaliyet performansından bağımsız olarak net kârı etkileyebildiği için, FAVÖK’teki toparlanma ile net zarar arasındaki farkı açıklayan önemli unsurlardan biri.
Ancak 5,3 milyon TL’lik negatif parasal pozisyon tek başına 79,1 milyon TL’lik net zararı açıklamıyor. Dolayısıyla diğer faaliyet dışı kalemlerin, finansman giderlerinin veya değerleme etkilerinin ayrıca incelenmesi gerekiyor. TAS 29 etkisi, şirketin gerçek nakit üretimiyle muhasebe kârı arasındaki farkın anlaşılması açısından yakından izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
OSTİM’de yatırımcı açısından hikâyenin olumlu tarafı, brüt marjın yükselmesi ve FAVÖK’ün zarar bölgesinden çıkarak pozitif hale gelmesi. Güçlü özkaynak tabanı ve düşük mutlak net borç da bilançonun tamamen borç baskısı altında olmadığını gösteriyor.
Bununla birlikte temel riskler daha ağır basıyor:
- Satış büyümesi %3,0 ile enflasyonun oldukça gerisinde kaldı; reel büyüme teyit edilmiş değil.
- FAVÖK marjı yalnızca %2,5 ve operasyonel kârlılık hâlâ kırılgan.
- Net zarar 79,1 milyon TL’ye yükseldi; faaliyet kârı henüz net kâra dönüşemiyor.
- Net borç %19,8 artarken, düşük FAVÖK borçluluk oranlarının izlenmesini zorunlu kılıyor.
- Negatif net parasal pozisyon, TAS 29’un bu dönemde kârı desteklemediğini gösteriyor.
Önümüzdeki dönemlerde izlenmesi gereken ana göstergeler satışların enflasyonun üzerinde büyüyüp büyümediği, FAVÖK marjının %2,5 seviyesinden yukarı taşınıp taşınamayacağı ve net zararın daralıp daralmayacağı olacak. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca FAVÖK’te pozitif kalması değil, bu operasyonel iyileşmenin finansman ve parasal etkileri aştıktan sonra net kâra da yansıması gerekiyor. Yatırım tavsiyesi değildir.