
Açılış
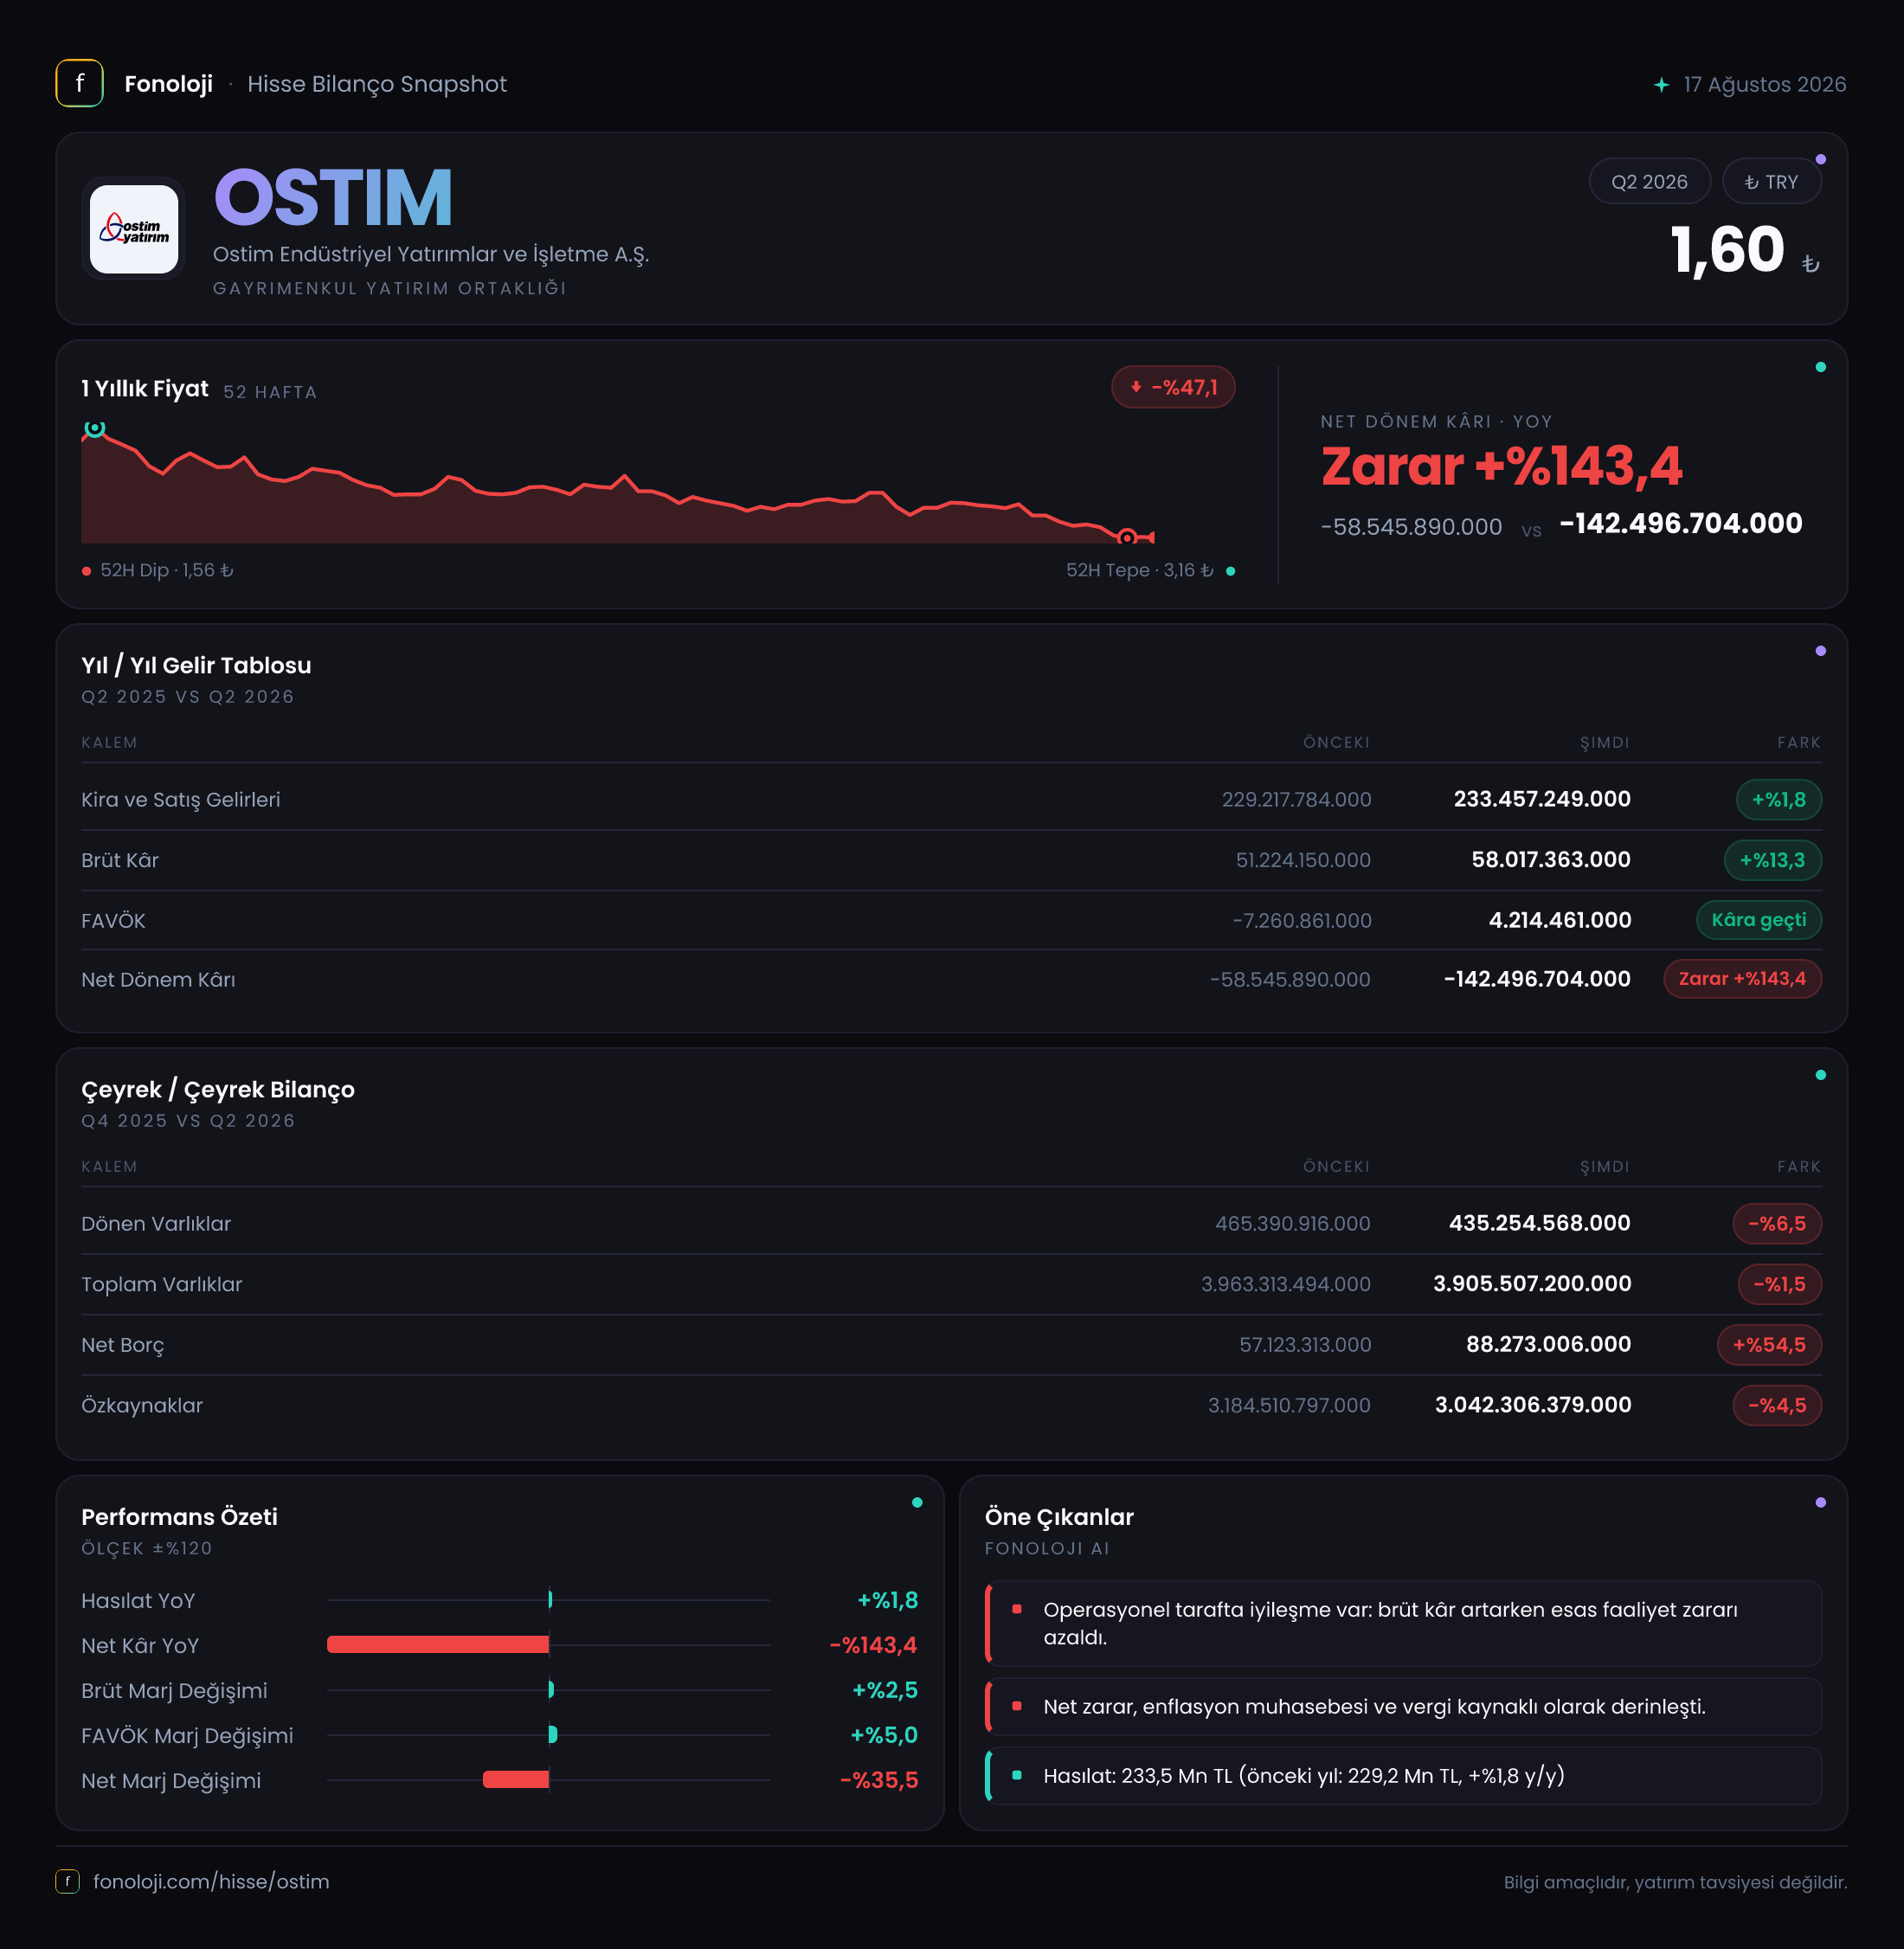
OSTİM Endüstriyel Yatırımlar ve İşletme A.Ş. için 2026/6AB sonuçlarının ana mesajı iki farklı hikâyeyi aynı anda anlatıyor: Operasyonel tarafta brüt kâr ve FAVÖK toparlanırken, şirketin net kârı daha da derin bir zarara gerilemiş durumda. Satışların nominal olarak yalnızca %1,8 artması, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin reel büyüme üretemediğine işaret ediyor. Buna karşılık brüt kârdaki artış ve negatif FAVÖK’ün pozitife dönmesi, çekirdek faaliyetlerde sınırlı da olsa bir iyileşme bulunduğunu gösteriyor.
Ancak bu iyileşme henüz net kâra yansımıyor. Net parasal pozisyonun geçen yılki sınırlı katkıdan bu dönemde 17,0 milyon TL gider seviyesine dönmesi, enflasyon muhasebesinin şirket sonuçları üzerindeki baskısını artırmış. Net borcun da yıl sonuna göre yükselmesi, operasyonel toparlanmanın finansal yapıdaki zayıflamayı henüz telafi edemediğini gösteriyor.
Satış Hikayesi
OSTİM’in satışları 233,5 milyon TL seviyesine ulaşarak geçen yılın aynı dönemindeki 229,2 milyon TL’den yalnızca %1,8 yükseldi. İlk bakışta büyüme var gibi görünse de bu artış, mevcut enflasyon ortamında reel anlamda oldukça zayıf kalıyor. Fiyat seviyelerinin yıllık bazda %30’un üzerinde arttığı bir ekonomide satışların en azından enflasyonun üzerinde büyümesi beklenirdi. Bu nedenle şirketin nominal satış artışı, faaliyet hacminde veya müşteri talebinde belirgin bir genişlemeye işaret etmiyor.
Burada özellikle dikkat edilmesi gereken nokta, satışların artmasına rağmen şirketin brüt kâr yaratma kapasitesinin daha hızlı gelişmiş olması. Brüt kâr %13,3 artarak 58,0 milyon TL’ye çıkmış. Bu tablo, şirketin ürün veya hizmet fiyatlamasında, maliyet yönetiminde ya da satış karmasında bir miktar iyileşme sağladığını düşündürüyor. Fakat satış büyümesinin zayıf kalması, bu iyileşmenin sürdürülebilirliği konusunda temkinli olunmasını gerektiriyor.
Çeyreklik trend açısından elde bulunan veri yalnızca geçen yılın aynı dönemini gösteriyor. Bu nedenle 2026/6AB döneminin bir önceki ara döneme göre ivme kazanıp kazanmadığını net biçimde söylemek mümkün değil. İlerleyen raporlarda satışların yalnızca nominal olarak değil, enflasyondan arındırılmış reel bazda da izlenmesi kritik olacak.
Kârlılık
Şirketin brüt kâr marjı, geçen yılki yaklaşık %22,3 seviyesinden bu dönemde %24,8’e yükselmiş durumda. Yaklaşık 2,5 puanlık bu iyileşme, satış maliyetlerinin gelirlere oranla daha kontrollü yönetildiğini gösteriyor. Bu, sonuçların olumlu tarafı. Ancak marj hâlâ satışların yalnızca yaklaşık dörtte birinin brüt kâr olarak kaldığını gösteriyor; dolayısıyla faaliyet giderleri, finansman maliyetleri ve diğer gider kalemleri net sonucu belirlemede oldukça etkili.
FAVÖK ise geçen yıl 7,3 milyon TL negatif iken bu dönemde 4,2 milyon TL pozitife dönmüş. FAVÖK marjı böylece yaklaşık -%3,2’den %1,8’e yükselmiş. Yüzdesel değişim yüksek görünse de bunun temel nedeni düşük baz ve geçen yılki negatif seviyedir. 4,2 milyon TL’lik FAVÖK, şirketin operasyonel olarak başa baş noktasına yaklaştığını gösterse de henüz güçlü bir kârlılık tamponu oluşturmuyor.
Net kâr tarafında ise tablo belirgin biçimde daha zayıf. Net dönem zararı 58,5 milyon TL’den 142,5 milyon TL’ye çıkarak yaklaşık %143 arttı. Net zarar marjı da satışların yaklaşık %25,5’i iken bu dönemde %61,0’ına ulaştı. Yani şirket her 100 TL’lik satıştan operasyonel seviyede küçük bir pozitif katkı üretirken, tüm giderler ve enflasyon muhasebesi etkileri sonrasında yaklaşık 61 TL zarar yazmış durumda.
Bu fark, FAVÖK ile net kâr arasındaki yükün oldukça ağır olduğunu gösteriyor. Net parasal pozisyondaki bozulma önemli bir unsur olsa da, net zarardaki toplam artışı tek başına açıklamıyor. Finansal giderler, değerleme etkileri, amortisman veya diğer faaliyet dışı kalemlerin de sonuç üzerinde etkili olması muhtemel; ancak sunulan veride bu kalemlerin ayrıntısı bulunmadığı için kesin bir dağılım yapmak mümkün değil.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre %1,5 gerileyerek 3,9 milyar TL’ye inmiş. Duran varlıklar 3,5 milyar TL ile toplam varlıkların yaklaşık %90’ını oluşturuyor. Bu yapı, OSTİM’in bilançosunun önemli ölçüde duran varlıklara dayandığını ve varlıkların likiditesinin sınırlı olabileceğini gösteriyor.
Dönen varlıklar %6,5 azalarak 435,3 milyon TL’ye düşmüş. Bu gerileme, kısa vadeli likidite tamponunun zayıfladığını gösteren bir sinyal. Buna karşılık özkaynaklar 3,0 milyar TL ile toplam varlıkların yaklaşık %77’sini karşılıyor. Bu oran hâlâ güçlü bir özkaynak tabanına işaret ediyor; şirket bilançosu yüksek oranda borçla finanse edilmiyor.
Bununla birlikte özkaynaklar yıl sonuna göre %4,5 gerilemiş. Net zararın özkaynakları aşağı çektiği anlaşılıyor. Net borç ise 57,1 milyon TL’den 88,3 milyon TL’ye yükselerek %54,5 arttı. Mutlak borç seviyesi, 3,9 milyar TL’lik toplam varlık tabanına kıyasla düşük görünse de FAVÖK yalnızca 4,2 milyon TL olduğu için net borç/FAVÖK yaklaşık 21 kat seviyesine geliyor. Bu rasyo, operasyonel kârlılık düşük olduğu için finansal yapının göründüğünden daha hassas olduğunu anlatıyor. FAVÖK’ün sürdürülebilir biçimde artması gerçekleşmeden bu oran sağlıklı bir seviyeye gerilemeyecektir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösterir. OSTİM’in net parasal pozisyonu geçen yıl aynı dönemde 571,7 bin TL pozitif katkı sağlarken, bu dönemde 17,0 milyon TL negatif etki yaratmış. Yaklaşık 17,6 milyon TL’lik ters yönlü değişim, enflasyon muhasebesinin bu dönem net kâr üzerinde anlamlı bir baskı oluşturduğunu gösteriyor.
Negatif net parasal pozisyon genellikle şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olduğu ve enflasyon ortamında bunun zarar yazdığı bir yapıya işaret eder. Bununla birlikte yalnızca bu veriyle hangi bilanço kalemlerinin bu sonucu yarattığını kesin olarak belirlemek mümkün değil. Yine de geçen yılki sınırlı pozitif etkiden bu yılki belirgin zarara geçiş, bilanço kompozisyonunun ve parasal kalemlerin yakından izlenmesi gerektiğini ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
OSTİM’in bu dönem sonuçlarında yatırımcı açısından en önemli ayrım, operasyonel toparlanma ile net zarar arasındaki büyük fark. Brüt kâr marjındaki iyileşme ve negatif FAVÖK’ün pozitife dönmesi fırsat tarafını oluşturuyor. Şirket, maliyetlerini kontrol altında tutabilir ve satışlarını enflasyonun üzerinde büyütebilirse düşük seviyedeki operasyonel kârlılık zamanla güçlenebilir.
Ancak mevcut tablo henüz güçlü bir yatırım hikâyesi sunmuyor. Satış büyümesi reel olarak zayıf, net zarar ağır, dönen varlıklar geriliyor ve net borç artıyor. Özellikle 21 kat civarındaki net borç/FAVÖK seviyesi, borcun mutlak olarak düşük görünmesine rağmen faaliyet kârlılığının yetersiz kaldığını gösteriyor. Önümüzdeki dönemlerde şu göstergeler izlenmeli:
- Satış büyümesinin enflasyonun üzerine çıkıp çıkmadığı,
- FAVÖK marjının %1,8’den daha yüksek ve kalıcı bir seviyeye ulaşıp ulaşmadığı,
- Net parasal pozisyonun yeniden zarar yazıp yazmadığı,
- Net borcun artmaya devam edip etmediği,
- Net zararın özkaynaklar üzerindeki baskıyı sürdürüp sürdürmediği.
Özetle veri, şirketin faaliyet seviyesinde bir toparlanma sinyali verdiğini ancak bu toparlanmanın henüz bilanço ve net kâr tarafında karşılık bulmadığını gösteriyor. Yatırımcı için asıl teyit, satış büyümesinin reel olarak güçlenmesi ve FAVÖK’ün düşük tek haneli pozitif seviyeden daha anlamlı marjlar üretmeye başlaması olacaktır. Yatırım tavsiyesi değildir.