
Açılış
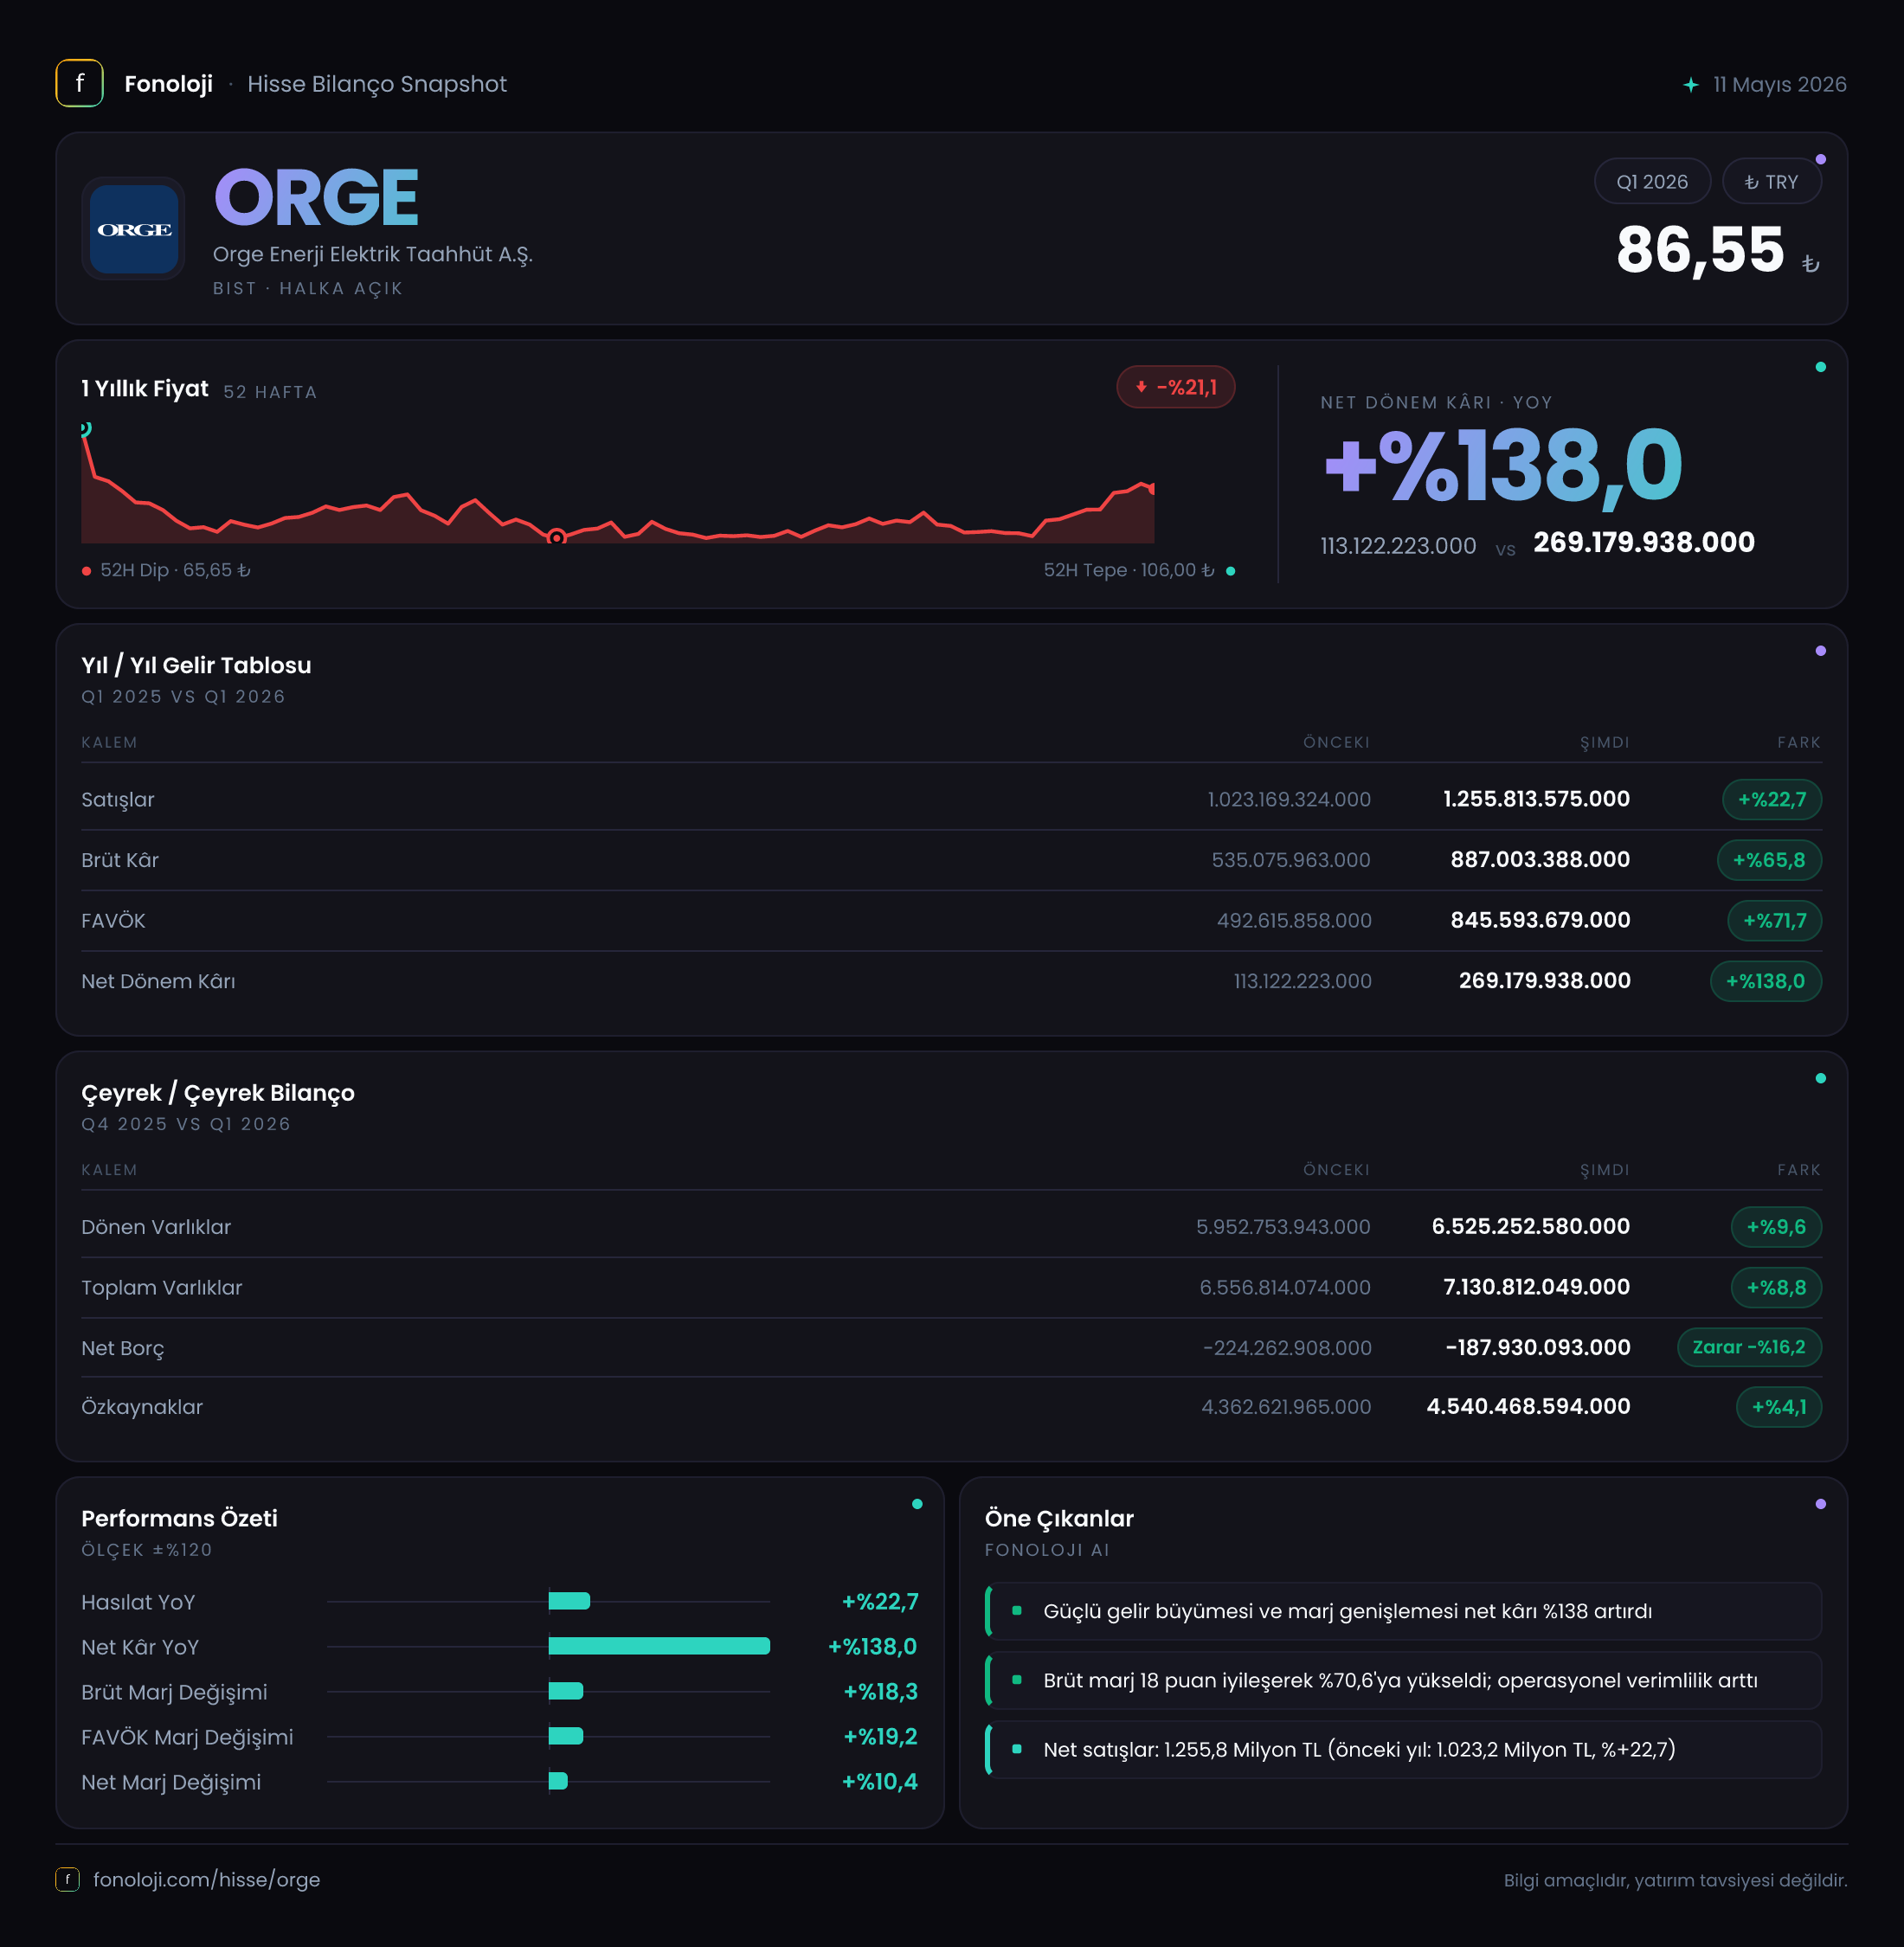
ORGE Enerji Elektrik Taahhüt, elektrik taahhüt ve mühendislik projeleri üzerinden gelir üreten bir şirket. 2026’nın ilk çeyreğinde gelir büyümesi sınırlı kalırken, brüt kâr ve FAVÖK’teki güçlü artış şirketin proje kârlılığını belirgin biçimde iyileştirdiğini gösteriyor. Net dönem kârı da 269,2 milyon TL’ye yükselerek geçen yılın aynı dönemine göre %138 arttı. Ancak bu güçlü kâr performansının arkasında yalnızca operasyonel iyileşme değil, enflasyon muhasebesinin yarattığı parasal kaybın hâlâ ciddi bir baskı unsuru olması da var.
Bu nedenle ORGE’nin ilk çeyrek hikâyesi iki farklı tabloyu aynı anda sunuyor: operasyonel marjlar güçleniyor, fakat satış büyümesi yüksek enflasyon ortamında reel olarak yeterince güçlü görünmüyor.
Satış Hikayesi
ORGE’nin satışları, 2026/3 döneminde geçen yılın aynı çeyreğine göre %22,7 artarak yaklaşık 1,3 milyar TL’ye ulaştı. Nominal olarak bakıldığında bu, şirketin iş hacmini büyüttüğünü gösteriyor. Fakat Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki bu artış enflasyonun gerisinde kalıyor. Başka bir ifadeyle şirketin gelirleri TL bazında büyümüş olsa da, reel iş hacmi açısından aynı ölçüde güçlü bir genişleme görülmüyor.
Bu ayrım özellikle taahhüt şirketleri açısından önemli. Proje sözleşmelerinin fiyat güncellemeleri, maliyet artışlarının müşteriye ne ölçüde yansıtılabildiği ve yeni proje kazanımlarının mevcut işlerin üzerine ne kadar katkı verdiği, satış büyümesinin kalitesini belirliyor. İlk çeyrekte satışlar 1,0 milyar TL’den 1,3 milyar TL’ye yükselmiş olsa da, mevcut veri yeni proje hacmi, sipariş bakiyesi veya iş teslimatlarının dağılımı hakkında yeterli ayrıntı sunmuyor.
Çeyreklik trend açısından da temkinli olmak gerekiyor. Elde bulunan karşılaştırma, 2025/3 dönemindeki 1,0 milyar TL’lik satış ile 2026/3 satışını gösteriyor. 2025/12 satış verisi paylaşılmadığı için şirketin yılın son çeyreğine göre ivme kazanıp kazanmadığını söylemek mümkün değil. Dolayısıyla satış tarafında ana izleme noktası, yılın ilerleyen çeyreklerinde büyümenin enflasyonu aşarak reel bir hacim artışına dönüşüp dönüşmeyeceği olacak.
Kârlılık
Kârlılık tarafı, finansal tablonun en güçlü bölümü. Brüt kâr %65,8 artarak 535,1 milyon TL’den 887,0 milyon TL’ye yükseldi. Bu artış satış büyümesinin oldukça üzerinde. Buna bağlı olarak brüt kâr marjı yaklaşık %53,5’ten %68,2’ye çıktı. Yaklaşık 15 puanlık bu iyileşme, ORGE’nin proje karmasında daha yüksek marjlı işlerin ağırlık kazandığını veya maliyet artışlarını fiyatlara daha başarılı biçimde yansıttığını düşündürüyor.
FAVÖK ise %67,4 artışla 839,3 milyon TL’ye ulaştı. FAVÖK marjı da yaklaşık %50,1’den %64,6’ya yükseldi. Brüt marj ile FAVÖK marjının birbirine oldukça yakın seyretmesi, şirketin faaliyet giderlerinin dönem içinde sınırlı kaldığını gösteriyor. Ancak bu noktada rakamların niteliğine dikkat etmek gerekir: Taahhüt şirketlerinde proje teslimatlarının ve maliyet muhasebesinin dönemsel dağılımı, tek bir çeyrekte marjları normalden yüksek veya düşük gösterebilir. Bu nedenle mevcut marj seviyesinin yılın tamamında korunup korunamayacağı, sonraki çeyreklerde test edilecek.
Net kâr 113,1 milyon TL’den 269,2 milyon TL’ye çıkarak %138 arttı. Net kâr marjı da yaklaşık %11,3’ten %20,7’ye yükseldi. Net kârdaki artışın FAVÖK büyümesinin üzerine çıkması, operasyonel performansın yanı sıra finansal kalemlerin ve vergi etkisinin de sonucu desteklediğine işaret ediyor. Yine de enflasyon muhasebesi nedeniyle net kârı tek başına değerlendirmek doğru olmaz.
Bilanço Sağlığı
ORGE’nin toplam varlıkları yıl sonuna göre %8,8 artarak 7,1 milyar TL’ye yükseldi. Bu büyümenin neredeyse tamamı dönen varlıklardan geliyor. Dönen varlıklar 6,0 milyar TL’den 6,5 milyar TL’ye çıkarken, duran varlıklar yalnızca %0,2 artışla 605,6 milyon TL’de kaldı. Bu görünüm, şirket bilançosunun sabit yatırımlardan çok işletme sermayesi ve kısa vadeli varlıklar üzerinden çalıştığını gösteriyor.
Özkaynaklar 4,4 milyar TL’den 4,5 milyar TL’ye yükselerek %4,1 arttı. Ancak toplam varlıklar özkaynaklardan daha hızlı büyüdüğü için özkaynakların bilanço içindeki payı yaklaşık %66,7’den %63,4’e geriledi. Bu, bilanço açısından alarm verici bir seviyede değil; şirket hâlâ varlıklarının önemli bölümünü özkaynakla finanse ediyor. Bununla birlikte, yükümlülüklerin toplam varlıklardan daha hızlı büyüdüğü anlaşılıyor ve işletme sermayesi ihtiyacının yakından izlenmesi gerekiyor.
Net borç kalemi ise negatif olmaya devam ediyor. Şirketin net borcu -187,9 milyon TL seviyesinde; yani ORGE’nin borcundan daha fazla nakit ve nakit benzeri varlığı bulunuyor. Ancak net nakit pozisyonu yıl sonundaki 224,3 milyon TL’den 187,9 milyon TL’ye geriledi. Bu, bilançonun hâlâ net nakitli olduğu fakat nakit tamponunun yaklaşık 36,4 milyon TL azaldığı anlamına geliyor.
Basit dönem sonu hesabıyla net borç/FAVÖK oranı yaklaşık -0,22x seviyesinde. Bu oran şirketin borç baskısı taşımadığını gösteriyor. Fakat hesap tek çeyreklik FAVÖK üzerinden yapıldığı için yıllık borçluluk oranı gibi yorumlanmamalı; yine de finansal riskin şu aşamada düşük olduğuna işaret ediyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi ORGE’nin sonuçlarını aşağı çekmeye devam ediyor. Net parasal pozisyon zararı geçen yılın aynı dönemindeki 365,8 milyon TL’den 473,6 milyon TL’ye yükseldi; yani parasal kayıp yaklaşık %29,5 arttı.
Bu kalem, şirketin nakit, alacak, borç ve benzeri parasal varlık-yükümlülük yapısının enflasyon karşısındaki etkisini yansıtıyor. Negatif sonuç, enflasyon muhasebesi açısından şirketin parasal pozisyonunun dönem içinde kârı azaltıcı bir etki yarattığını gösteriyor. Önemli olan nokta şu: ORGE, bu 473,6 milyon TL’lik parasal kayba rağmen net kârını artırmayı başardı. Bu da operasyonel kârlılığın, enflasyon muhasebesi kaynaklı baskıyı telafi edecek kadar güçlü olduğunu gösteriyor.
Bununla birlikte parasal kaybın büyümeye devam etmesi, yüksek enflasyon ortamında net kârın operasyonel performansa kıyasla daha oynak kalabileceği anlamına geliyor. Bu nedenle yatırımcıların FAVÖK, nakit akışı ve proje kârlılığına net kâr kadar ağırlık vermesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
ORGE’nin 2026 ilk çeyrek finansalları, güçlü marj genişlemesi ve düşük finansal risk bakımından olumlu bir tablo sunuyor. Özellikle brüt kâr marjının %68,2’ye, FAVÖK marjının %64,6’ya yükselmesi şirketin mevcut işlerinin kârlılık kalitesini destekliyor. Net nakit pozisyonunun korunması da faiz ve refinansman riskini sınırlıyor.
Buna karşılık satış büyümesinin %22,7 ile enflasyonun altında kalması, büyümenin reel niteliği konusunda soru işareti yaratıyor. Ayrıca ilk çeyrekte görülen yüksek marjların proje teslimat takvimi nedeniyle geçici olarak şişmiş olma ihtimali göz ardı edilmemeli. Önümüzdeki dönemlerde izlenmesi gereken başlıklar şunlar:
- Satış büyümesinin enflasyonu aşarak reel hale gelip gelmediği,
- Yüksek brüt ve FAVÖK marjlarının korunup korunmadığı,
- Net nakit pozisyonunun güçlenip güçlenmediği,
- Net parasal kaybın net kâr üzerindeki baskısının artıp artmadığı,
- Proje ve sipariş akışının çeyrekler arasında istikrarlı biçimde sürüp sürmediği.
Özetle ORGE, ilk çeyrekte operasyonel kârlılık açısından güçlü bir performans sergiledi. Ancak bu performansın sürdürülebilirliğini anlamak için satış büyümesinin reel olarak güçlenmesini ve marjların sonraki çeyreklerde teyit edilmesini beklemek gerekiyor. Yatırım tavsiyesi değildir.