
Açılış
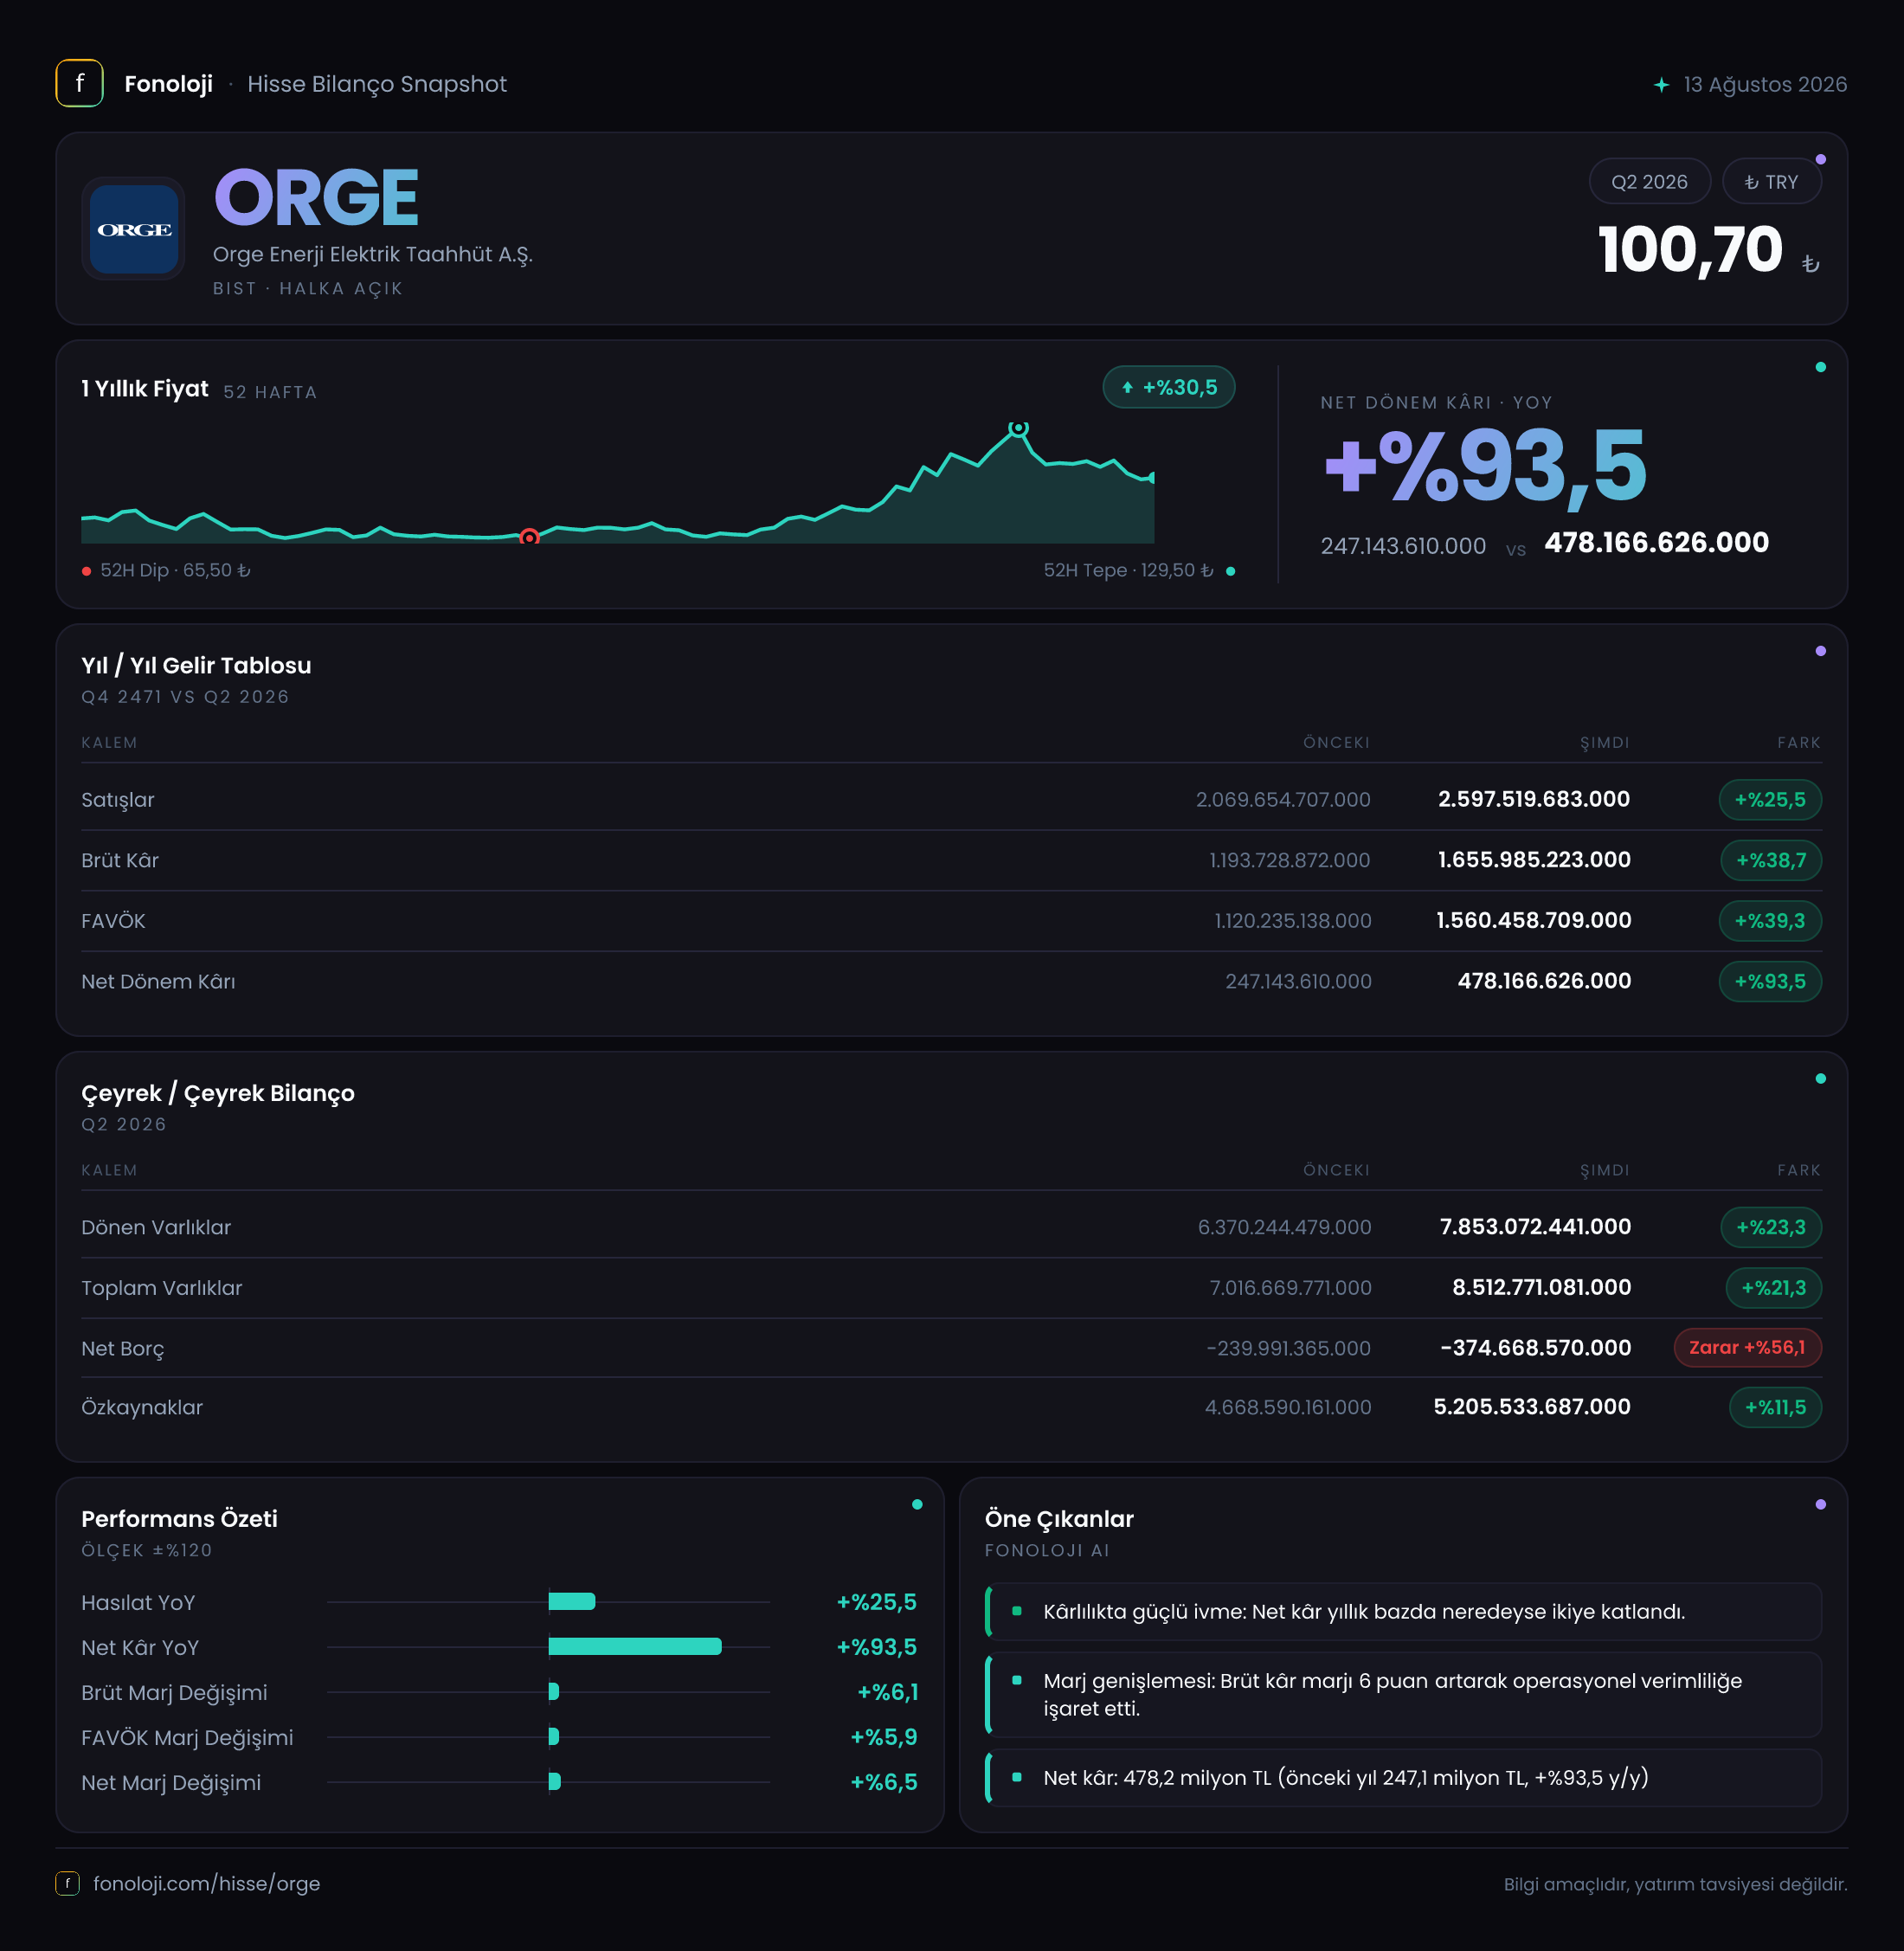
ORGE Enerji Elektrik Taahhüt, elektrik taahhüt projeleri üzerinden gelir üreten ve finansal sonuçları büyük ölçüde proje hacmi, teslimat takvimi ve maliyet yönetimine bağlı olan bir şirket. 2026/6AB döneminde şirketin satışları 2,6 milyar TL’ye, FAVÖK’ü 1,6 milyar TL’ye ve net dönem kârı 478,2 milyon TL’ye ulaştı. İlk bakışta en güçlü mesaj, kârlılığın satış büyümesinden belirgin biçimde daha hızlı artması. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki %25,5’lik artışın reel büyüme açısından daha yakından incelenmesi gerekiyor.
Satış Hikayesi
ORGE’nin satışları geçen yılın aynı dönemindeki 2,1 milyar TL’den 2,6 milyar TL’ye yükselerek %25,5 arttı. Nominal olarak bu, yaklaşık 530 milyon TL’lik bir gelir artışına işaret ediyor. Ancak bu oran, Türkiye’deki yüksek enflasyonun altında kaldığı için şirketin satış hacmi veya reel proje büyüklüğü açısından henüz güçlü bir genişleme sinyali vermiyor. Başka bir ifadeyle, satışların artmış olması önemli; fakat bu artışın ne kadarının fiyat güncellemesinden, ne kadarının daha fazla proje tesliminden kaynaklandığı mevcut verilerle ayrıştırılamıyor.
Çeyreklik veride satışlar 2025/6 dönemindeki 974,7 milyon TL’den 2026/6 döneminde 1,3 milyar TL’ye çıkarak yaklaşık %33,4 büyümüş görünüyor. Bu oran, altı aylık toplam büyüme olan %25,5’in üzerinde. Dolayısıyla dönem içinde gelir üretiminin hız kazandığı söylenebilir. Yine de burada karşılaştırılan verilerin aynı ara dönem yapısında olduğu dikkate alınmalı; çeyreklik sıralı trend, yani bir önceki çeyreğe göre ivme bilgisi bulunmadığı için satışların yılın ikinci yarısında aynı tempoyu koruyup koruyamayacağını henüz söylemek mümkün değil.
ORGE açısından asıl dikkat çekici nokta, satış büyümesinin sınırlı kalmasına rağmen brüt kâr ve FAVÖK’ün çok daha hızlı artması. Bu tablo, şirketin proje bazında daha yüksek kârlı işlere ağırlık verdiğini, maliyetlerini daha iyi kontrol ettiğini veya bazı projelerdeki kârlılığın dönemsel olarak öne çıktığını düşündürüyor. Ancak proje taahhüt şirketlerinde teslimat ve hakediş zamanlaması sonuçları dönemden döneme oynatabildiği için, tek bir ara dönem verisini kalıcı trend olarak kabul etmemek gerekir.
Kârlılık
Brüt kâr 1,2 milyar TL’den 1,7 milyar TL’ye yükselerek %38,7 arttı. Bu artış, satış büyümesinin yaklaşık 13 puan üzerinde. Buna bağlı olarak brüt kâr marjı geçen yılki yaklaşık %57,1 seviyesinden %65,4’e çıktı. Şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 57 TL brüt kâr üretirken bu dönemde yaklaşık 65 TL brüt kâr üretmiş durumda. Enflasyonist ortamda satışların reel büyümesi sınırlı kalırken marjın bu kadar belirgin yükselmesi, sonuçların kalite tarafında olumlu bir gelişme.
FAVÖK ise 1,1 milyar TL’den 1,6 milyar TL’ye çıkarak %39,3 arttı. FAVÖK marjı da yaklaşık %52,4’ten %61,5’e yükseldi. Bu, operasyonel kârlılığın sadece ciroyla birlikte büyümediğini, satışlara göre daha fazla kâr üretildiğini gösteriyor. Brüt kâr ile FAVÖK arasındaki farkın her iki dönemde de yaklaşık 100 milyon TL civarında kalması, raporlanan dönemde brüt kârdan FAVÖK’e geçişte faaliyet giderlerinin görece sınırlı olduğunu düşündürüyor. Bununla birlikte gider kalemlerinin ayrıntısı verilmediği için marj iyileşmesinin hangi kalemlerden kaynaklandığı kesin olarak söylenemez.
Net dönem kârı 247,1 milyon TL’den 478,2 milyon TL’ye çıkarak %93,5 arttı. Net kâr marjı da yaklaşık %11,8’den %18,4’e yükseldi. Yani şirket satışlarının her 100 TL’sinden geçen yıl yaklaşık 12 TL net kâr üretirken bu dönem yaklaşık 18 TL net kâr üretmiş. Çeyreklik net kârın 126,1 milyon TL’den 190,1 milyon TL’ye, yani yaklaşık %50,8 artması da kârlılığın dönem içinde güçlü seyrettiğini gösteriyor.
Bununla birlikte net kâr artışı, FAVÖK büyümesinin üzerinde gerçekleşmiş olsa da şirketin net parasal pozisyon zararı önemli bir baskı yaratmaya devam ediyor. Dolayısıyla operasyonel performans güçlü görünürken enflasyon muhasebesinin net kâr üzerindeki etkisi göz ardı edilmemeli.
Bilanço Sağlığı
ORGE’nin toplam varlıkları yıl sonuna göre 7,0 milyar TL’den 8,5 milyar TL’ye yükselerek %21,3 arttı. Bu büyümenin ana kaynağı dönen varlıklar. Dönen varlıklar 6,4 milyar TL’den 7,9 milyar TL’ye, yani %23,3 arttı; duran varlıklar ise yalnızca %2,1 artarak 659,7 milyon TL’ye geldi. Bu yapı, bilanço büyümesinin ağırlıklı olarak işletme sermayesi, ticari alacaklar veya nakit benzeri kısa vadeli kalemlerde gerçekleşmiş olabileceğine işaret ediyor. Kalem detayı bulunmadığı için bu artışın ne kadarının nakit, ne kadarının alacak veya stok kaynaklı olduğu belirlenemiyor.
Şirketin özkaynakları 4,7 milyar TL’den 5,2 milyar TL’ye yükselerek %11,5 arttı. Toplam varlıkların yaklaşık %61’inin özkaynaklarla finanse edilmesi, bilanço açısından güçlü bir sermaye tabanına işaret ediyor. Ancak özkaynak büyümesi, toplam varlık büyümesinin gerisinde kalmış. Bu nedenle şirketin varlık artışının tamamı özkaynaklarla finanse edilmemiş; borçlar veya diğer yükümlülükler de büyümeye katkı sağlamış olabilir.
Net borcun -240,0 milyon TL’den -374,7 milyon TL’ye gerilemesi, teknik olarak şirketin net nakit pozisyonunun güçlendiği anlamına geliyor. Başka bir ifadeyle finansal borçları ve nakit varlıkları birlikte değerlendirildiğinde şirketin net borcu bulunmuyor; yaklaşık 374,7 milyon TL net nakit taşıyor. Raporlanan dönem FAVÖK’üne göre net borç/FAVÖK oranı yaklaşık -0,23x seviyesinde. Bu, faiz ve refinansman riskinin sınırlı olduğunu gösteren önemli bir avantaj. Yine de nakit akış tablosu verilmediği için bu net nakdin operasyonlardan mı, tahsilatlardan mı veya başka bilanço hareketlerinden mi oluştuğu ayrıca incelenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon -861,8 milyon TL olarak gerçekleşti; geçen yıl bu rakam -669,4 milyon TL idi. Böylece parasal pozisyon zararı mutlak olarak yaklaşık 192,4 milyon TL arttı ve kötüleşme oranı %28,7 oldu. TAS 29 kapsamında bu negatif rakam, şirketin enflasyon muhasebesi uygulamasında net parasal varlık/yükümlülük yapısından kaynaklanan önemli bir gider etkisiyle karşı karşıya kaldığını gösteriyor.
Bu zarar, operasyonel performansın kötü olduğu anlamına gelmiyor. Aksine ORGE’nin FAVÖK’ü 1,6 milyar TL seviyesinde ve güçlü. Ancak yüksek enflasyon ortamında parasal kalemlerin bilançodaki yapısı, operasyonel kârlılığın önemli bir bölümünü net kâr seviyesinde aşağı çekebiliyor. Buna rağmen net kârın %93,5 artması, faaliyet kârlılığındaki iyileşmenin enflasyon muhasebesi kaynaklı baskıyı fazlasıyla telafi ettiğini gösteriyor. Önümüzdeki dönemlerde net parasal pozisyon zararının seyri, net kârın FAVÖK kadar hızlı büyüyüp büyümeyeceği açısından kritik olacak.
Yatırımcı için Ne Anlama Geliyor?
ORGE’nin 2026/6AB sonuçları, satış büyümesinden çok marj ve bilanço kalitesiyle öne çıkan bir dönem gösteriyor. Satışlar enflasyonun altında artarken brüt kâr marjının %57,1’den %65,4’e, FAVÖK marjının %52,4’ten %61,5’e yükselmesi önemli bir operasyonel güçlenme. Net nakit pozisyonunun 374,7 milyon TL’ye ulaşması da şirketin finansal dayanıklılığını destekliyor.
Buna karşın yatırımcının şu noktaları izlemesi gerekiyor:
- Satış büyümesinin önümüzdeki dönemlerde enflasyonu aşarak reel büyümeye dönüşüp dönüşmeyeceği,
- Yüksek brüt ve FAVÖK marjlarının yeni projelerde korunup korunamayacağı,
- Dönen varlıklardaki %23,3’lük artışın nakit mi, alacak mı, stok mu kaynaklı olduğu,
- Net parasal pozisyon zararının net kâr üzerindeki baskısının sürüp sürmeyeceği,
- Proje teslimatlarının çeyreklik sonuçlarda yaratabileceği dalgalanma.
Özetle veri, güçlü operasyonel kârlılık ve sağlam net nakit yapısı sunuyor; fakat satışlardaki nominal büyümenin enflasyona karşı yeterliliği ve mevcut marjların sürdürülebilirliği, yatırım tezinin en önemli sınavları olmaya devam ediyor. Yatırım tavsiyesi değildir.