
Açılış
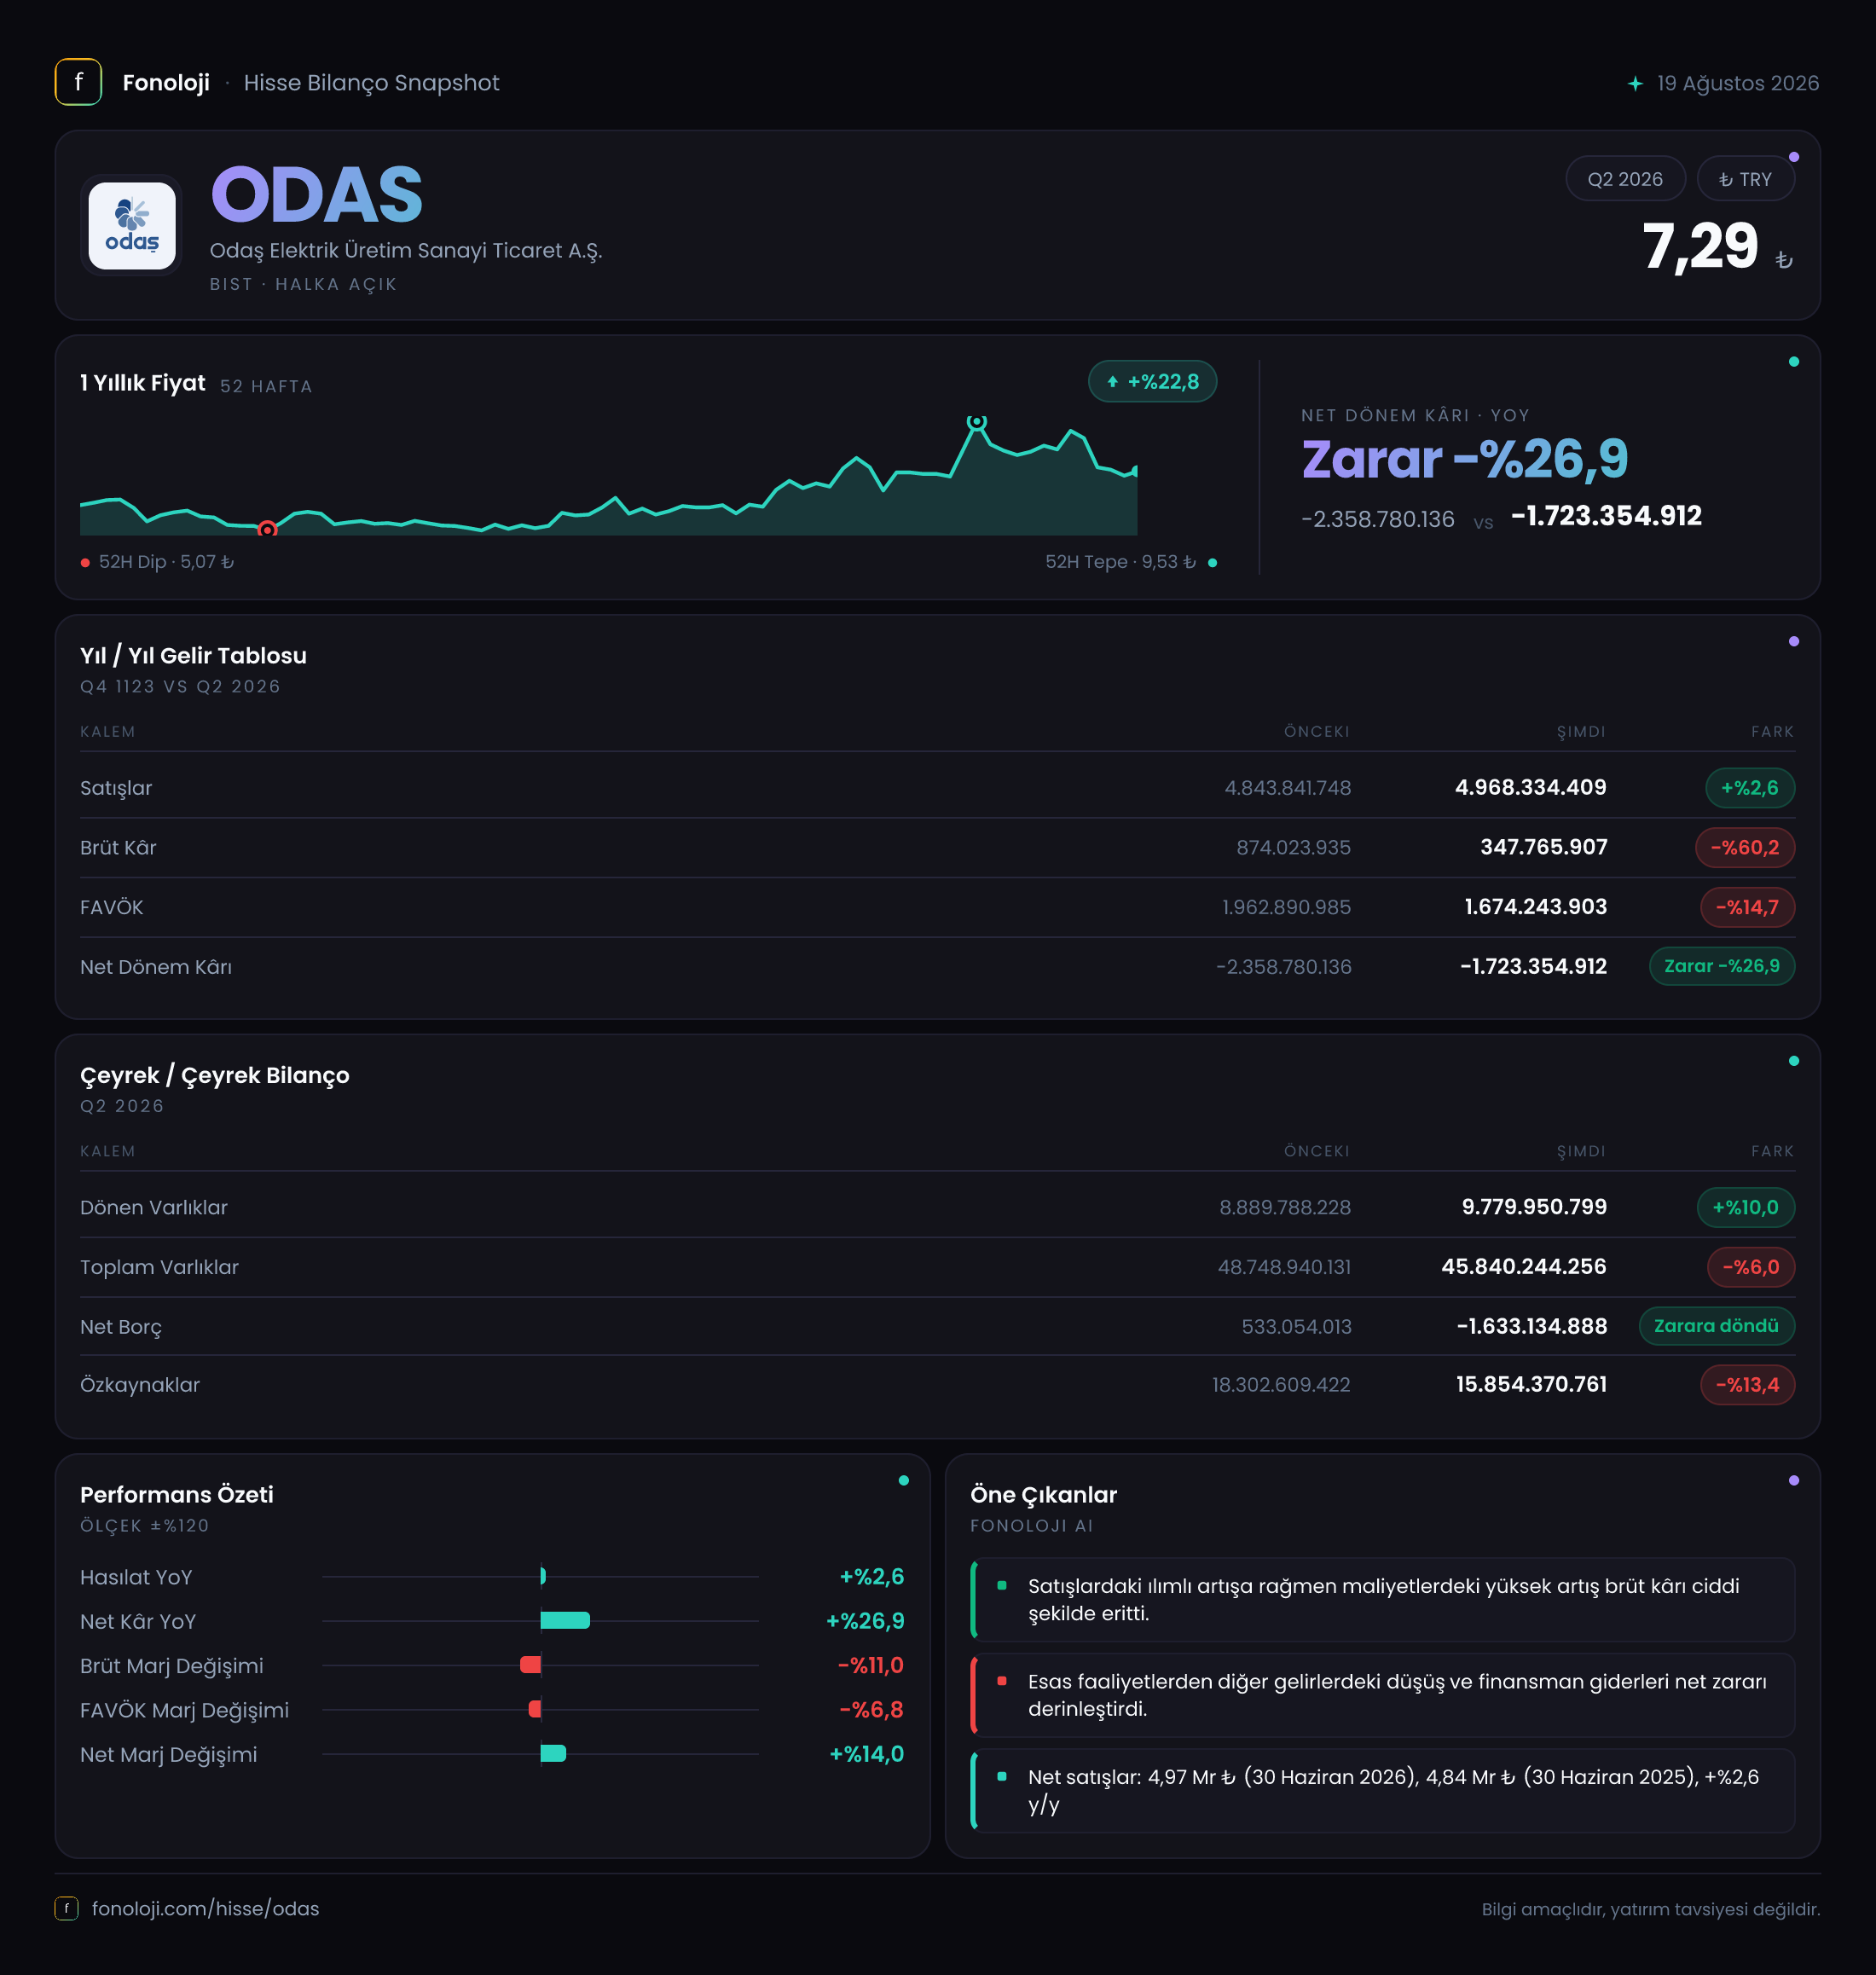
ODAŞ Elektrik Üretim, elektrik üretimi ve enerji ticareti faaliyetlerinin yanı sıra madencilik alanında da varlık gösteren, bilançosunda yüksek duran varlık taşıyan bir şirket. 2026/6AB finansalları, gelir tarafında sınırlı nominal büyümeye karşın operasyonel kârlılıkta belirgin zayıflamaya işaret ediyor. Satışlar %2,6 artarak 5,0 milyar TL’ye çıkarken, brüt kârın %60,2 gerilemesi ve FAVÖK’ün %14,7 düşmesi, büyümenin kârlılığa dönüşmediğini gösteriyor. Buna karşılık net zarar, geçen yılki 2,4 milyar TL’den 1,7 milyar TL’ye gerileyerek iyileşmiş; ancak şirket hâlâ zarar bölgesinde bulunuyor.
Satış Hikayesi
ODAŞ’ın altı aylık satışları geçen yılın aynı dönemindeki 4,8 milyar TL’den 5,0 milyar TL’ye yükseldi. Yüzde 2,6’lık bu artış, ilk bakışta pozitif görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışların reel olarak büyümediğini; aksine enflasyonun gerisinde kaldığını gösteriyor. Başka bir ifadeyle şirket, nominal olarak daha yüksek ciro üretse de bu artış fiyat seviyesindeki genel yükselişi karşılamaktan uzak.
Enerji şirketlerinde satış performansını yalnızca ciro üzerinden okumak yeterli değil. Elektrik üretim hacmi, elektrik fiyatları, yakıt maliyetleri, santral verimliliği ve üretim portföyünün bileşimi kârlılığın yönünü belirliyor. ODAŞ’ta satışlar yatay sayılabilecek ölçüde artarken brüt kârın çok daha sert gerilemesi, satışların maliyet yapısının bozulduğunu düşündürüyor. Geçen yıl 4,8 milyar TL satış üzerinden 874,0 milyon TL brüt kâr üreten şirket, bu dönemde 5,0 milyar TL satıştan yalnızca 347,8 milyon TL brüt kâr elde etmiş.
Bu tablo, ciro büyümesinin kalite açısından zayıf olduğuna işaret ediyor. Satışların hangi segmentlerden geldiği ve elektrik üretim maliyetlerinin nasıl değiştiği paylaşılmadan kesin neden belirtmek mümkün değil; ancak yatırımcı açısından ana soru net: ODAŞ satışlarını artırırken neden bu satışlardan elde ettiği temel kârı koruyamadı? Çeyreklik kırılım sınırlı olduğu için yıl içindeki dönemsel ivmeyi değerlendirmek adına sonraki raporları beklemek gerekiyor.
Kârlılık
Kârlılık tarafındaki en belirgin gelişme brüt marjda yaşanmış. Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %18,2 seviyesinden bu dönemde %7,0 civarına gerilemiş. Yani şirketin satışlarından maliyetler çıktıktan sonra elinde kalan pay, yaklaşık 11,2 puan azalmış. Bu, yalnızca küçük bir marj dalgalanması değil; operasyonel ekonomide ciddi bir baskı olduğunu gösteren bir değişim.
FAVÖK ise 2,0 milyar TL’den 1,7 milyar TL’ye düşmüş. Buna rağmen FAVÖK marjı yaklaşık %34,0 ile hâlâ yüksek bir seviyede görünürken, geçen yılki yaklaşık %41,7’lik marjın belirgin şekilde altında kalıyor. Marjdaki yaklaşık 7,7 puanlık gerileme, şirketin ana faaliyetlerinden elde ettiği nakit yaratma kapasitesinin zayıfladığını gösteriyor.
Burada dikkat edilmesi gereken önemli bir muhasebe noktası var: Verilen rakamlarda FAVÖK’ün 1,7 milyar TL, brüt kârın ise 347,8 milyon TL olduğu görülüyor. Normal bir gelir tablosu akışında FAVÖK’ün brüt kârın üzerinde oluşması, faaliyet gelirleri veya sınıflandırma kalemlerinin FAVÖK hesaplamasına dahil edildiğini gösterebilir. Bu nedenle FAVÖK’ü tek başına “operasyonel güç” göstergesi olarak okumadan, şirketin FAVÖK tanımını ve faaliyet giderleri köprüsünü incelemek gerekir.
Net zarar 2,4 milyar TL’den 1,7 milyar TL’ye gerilemiş ve zarar tutarında 695,3 milyon TL’lik iyileşme sağlanmış. Bu olumlu görünse de zarar hâlâ satışların yaklaşık %34’üne denk geliyor. Ayrıca FAVÖK seviyesindeki pozitif görünümün net kâra taşınamadığı açık. Finansman giderleri, amortisman, vergi ve enflasyon muhasebesi etkilerinin toplamı şirketin nihai kârlılığını aşağı çekmeye devam ediyor.
Bilanço Sağlığı
Bilanço, dönem içinde hem küçülmeyi hem de net borç pozisyonunda dikkat çekici bir dönüşümü gösteriyor. Toplam varlıklar 48,7 milyar TL’den 45,8 milyar TL’ye gerilemiş; bu da %6,0’lık bir düşüş anlamına geliyor. Duran varlıklar 39,9 milyar TL’den 36,1 milyar TL’ye inerek %9,5 azalmış. ODAŞ gibi enerji ve madencilik yatırımları yüksek olan bir şirket için duran varlık tabanındaki bu gerileme yakından izlenmeli.
Dönen varlıklar ise 8,9 milyar TL’den 9,8 milyar TL’ye çıkarak %10,0 artmış. Bu gelişme kısa vadeli varlıkların güçlendiğini gösterse de, nakit ve ticari alacakların ayrı ayrı tutarları verilmediği için likidite kalitesini tam olarak değerlendirmek mümkün değil.
En dikkat çekici veri net borç kaleminde. Şirket önceki dönemde 533,1 milyon TL net borç taşırken, bu dönemde net borç eksi 1,6 milyar TL’ye dönmüş. Finansal sunumlarda negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu, yani yaklaşık 1,6 milyar TL net nakit pozisyonuna geçtiği anlamına gelir. Bu, faiz ve refinansman riskini azaltan önemli bir gelişme. Ancak bu dönüşümün hangi varlık satışları, borç geri ödemeleri veya nakit hareketleriyle gerçekleştiği nakit akış tablosu görülmeden kesin biçimde açıklanamaz.
Özkaynaklar 18,3 milyar TL’den 15,9 milyar TL’ye gerileyerek %13,4 azalmış. Net zarar özkaynakları aşağı çekerken, toplam varlıklardaki düşüş de sermaye tabanının daraldığını gösteriyor. Dolayısıyla net nakit pozisyonundaki iyileşme olumlu olsa da şirketin özkaynak gücü henüz aynı ölçüde toparlanmış değil.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyonun -695,3 milyon TL olması, şirketin dönem içinde net parasal kayıp yazdığını gösteriyor. Geçen yıl aynı dönemdeki -723,7 milyon TL’ye kıyasla zarar %3,9 daha düşük; ancak iyileşme sınırlı. Şirketin parasal varlıkları ve parasal yükümlülükleri arasındaki yapı, yüksek enflasyon ortamında net kâr üzerinde hâlâ ciddi baskı yaratıyor.
Net parasal pozisyon zararının azalması, nominal olarak olumlu bir gelişme olsa da 695,3 milyon TL’lik kayıp hâlâ önemli. Bu tutar, şirketin 1,7 milyar TL’lik net zararının yaklaşık %41’ine denk geliyor. Dolayısıyla net zarar yalnızca operasyonel performansla değil, enflasyon muhasebesinin yarattığı parasal pozisyon etkisiyle de şekilleniyor. TAS 29 etkisi dışarıda bırakıldığında net kârlılığın nasıl görüneceğini değerlendirmek için ayrıntılı gelir tablosu ve dipnotlar gerekli.
Yatırımcı için Ne Anlama Geliyor?
ODAŞ’ın 2026/6AB sonuçları, aynı anda iki farklı hikâye anlatıyor. Bir tarafta şirketin satışları nominal olarak artmış, net borç pozisyonu 533,1 milyon TL borçtan yaklaşık 1,6 milyar TL net nakde dönmüş ve net zarar geçen yıla göre azalmış. Bu gelişmeler, finansal riskin ve zarar baskısının hafiflediğine işaret ediyor.
Diğer tarafta satış büyümesi enflasyonun gerisinde kalıyor, brüt marj %18,2’den %7,0’a düşüyor, FAVÖK marjı geriliyor ve özkaynaklar %13,4 azalıyor. En kritik risk, şirketin operasyonel gelir üretmesine rağmen bu performansı net kâra dönüştürememesi. Yatırımcıların özellikle şu başlıkları takip etmesi gerekiyor:
- Elektrik üretim hacmi ve birim satış fiyatlarının seyri,
- Yakıt ve üretim maliyetlerinin marjlar üzerindeki etkisi,
- Net nakit pozisyonunun sürdürülebilir olup olmadığı,
- Negatif net parasal pozisyonun sonraki dönemlerde azalması,
- Brüt kâr ile FAVÖK arasındaki sıra dışı farkın gelir tablosu dipnotlarıyla açıklanması,
- Net zararın operasyonel toparlanmayla mı, yoksa tek seferlik kalemlerle mi gerilediği.
Özetle ODAŞ’ta bilanço borçluluk açısından daha rahat bir noktaya gelirken, operasyonel kârlılık ve özkaynak tarafındaki zayıflık devam ediyor. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca net borcun azalması değil, satışların enflasyonu aşan biçimde büyümesi ve bu büyümenin sürdürülebilir brüt kâra dönüşmesi gerekiyor. Yatırım tavsiyesi değildir.