
Açılış
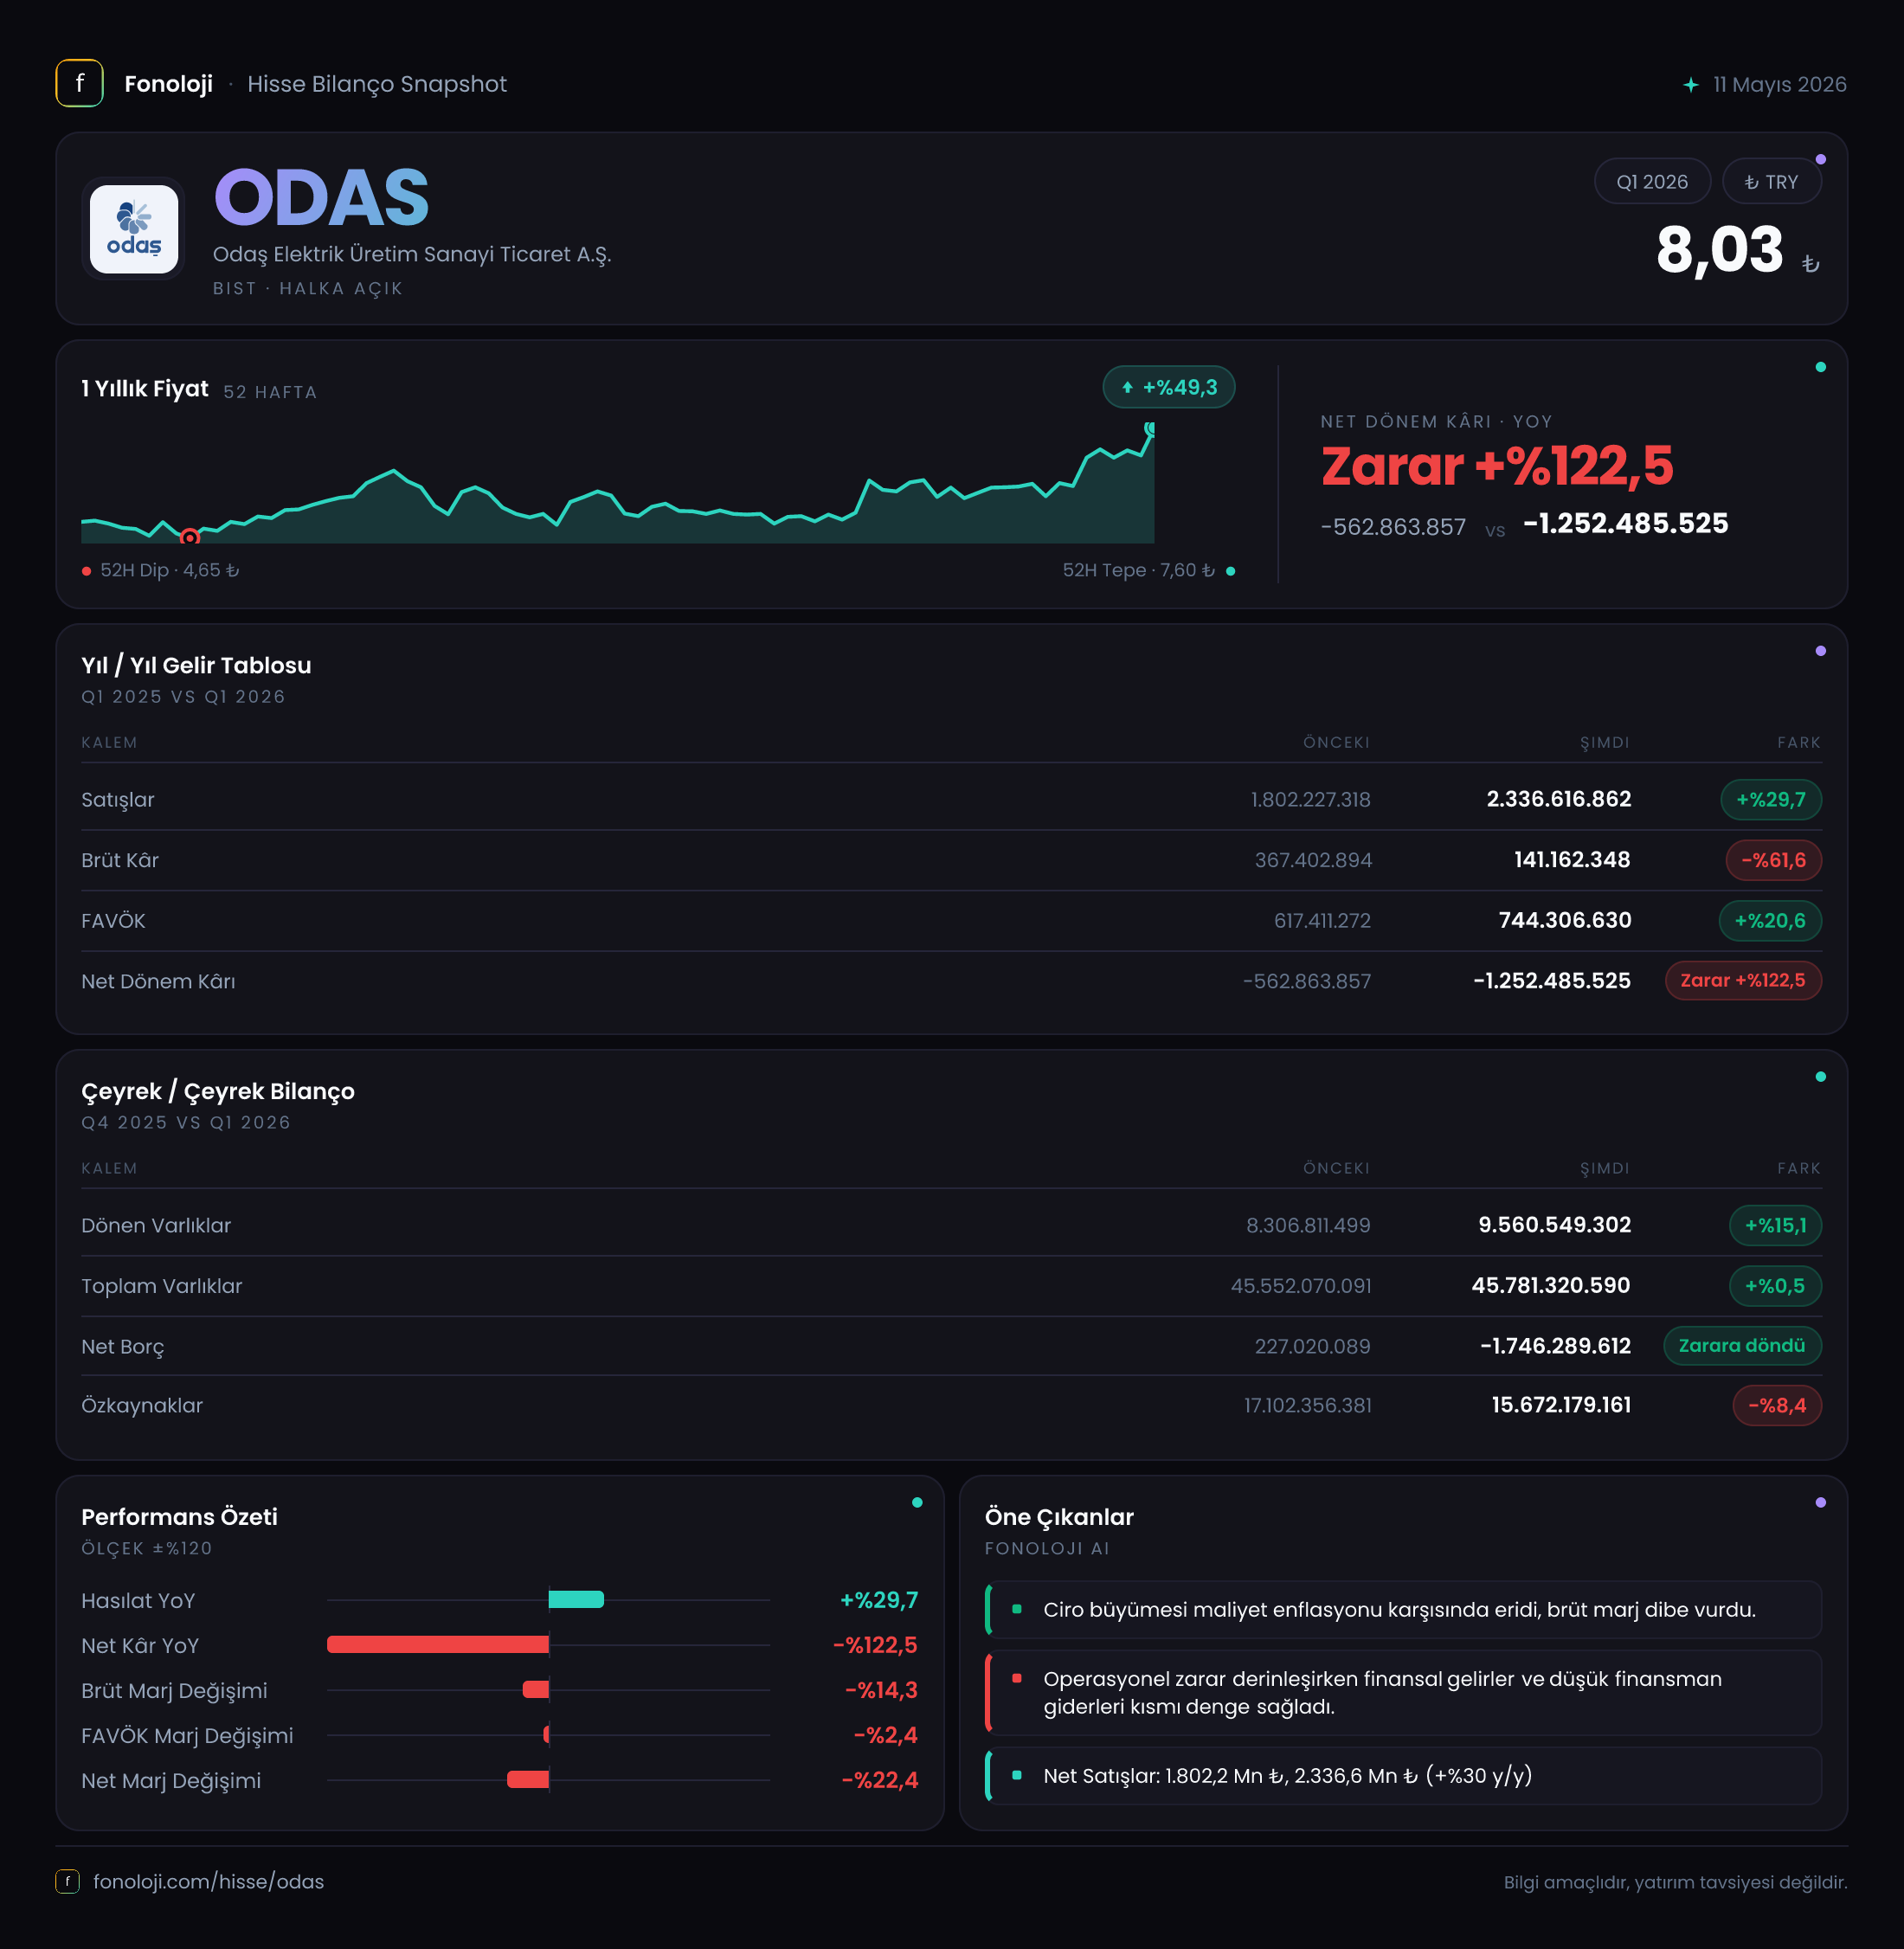
ODAŞ Elektrik, elektrik üretimi ve enerji alanındaki faaliyetleriyle birlikte madencilik gibi iş kollarına da sahip bir yapı olarak, 2026 yılının ilk çeyreğinde satışlarını artırmasına rağmen kârlılık tarafında belirgin baskı yaşamış görünüyor. Şirketin satışları geçen yılın aynı dönemine göre %29,7 artarak 2,3 milyar TL’ye yükselirken, brüt kârın 367,4 milyon TL’den 141,2 milyon TL’ye gerilemesi dikkat çekiyor. Bu tablo, ciro büyümesinin henüz kâr kalitesine aynı ölçüde yansımadığını gösteriyor. Öte yandan 1,7 milyar TL net nakit pozisyonuna geçilmesi, bilanço açısından önemli bir savunma alanı yaratıyor.
Satış Hikayesi
ODAŞ’ın ilk çeyrek satışları 2,3 milyar TL oldu. Geçen yılın aynı döneminde satışlar 1,8 milyar TL seviyesindeydi; dolayısıyla nominal büyüme %29,7 olarak gerçekleşti. İlk bakışta bu oran güçlü görünebilir. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesinin reel olarak ne ölçüde anlamlı olduğu ayrıca incelenmeli. Mevcut veri, şirketin enflasyondan arındırılmış biçimde belirgin bir hacim büyümesi sağladığını kanıtlamıyor; satışlardaki artışın önemli bölümü fiyatlama ve maliyet geçişlerinden kaynaklanmış olabilir.
Burada bir başka önemli nokta, satış büyümesine karşı brüt kârın yönü. Satışlar yaklaşık 538 milyon TL artarken brüt kâr 226,2 milyon TL gerilemiş. Bu, şirketin daha yüksek ciro üretmesine rağmen satışların maliyetinin çok daha hızlı arttığını gösteriyor. Enerji üretiminde yakıt, bakım, işletme ve piyasa fiyatları; madencilik tarafında ise üretim maliyetleri, emtia fiyatları ve operasyonel giderler marjları hızlı biçimde etkileyebilir. Elimizde segment bazlı satış veya maliyet kırılımı bulunmadığı için baskının hangi iş kolundan geldiğini kesin olarak ayırmak mümkün değil.
Çeyreklik trend açısından veri setinde yalnızca 2025/3 dönemi bulunuyor. Bu nedenle satışların 2025/12 veya 2025/9 dönemlerine göre ivmelenip ivmelenmediğini söylemek mümkün değil. Mevsimsellik içerebilen elektrik üretimi faaliyetlerinde tek bir çeyrek üzerinden yıllıklaştırılmış sonuç çıkarmak yerine, sonraki dönemleri beklemek daha sağlıklı olacaktır.
Kârlılık
Brüt kâr marjı, geçen yılın aynı çeyreğindeki yaklaşık %20,4 seviyesinden bu dönemde %6,1’e gerilemiş durumda. Başka bir ifadeyle şirket, 100 TL’lik satıştan geçen yıl yaklaşık 20 TL brüt kâr üretirken bu yıl yalnızca 6 TL brüt kâr bırakmış. Bu, gelir tablosundaki en belirgin zayıflık ve operasyonel maliyet baskısının güçlü bir göstergesi.
FAVÖK ise 906,8 milyon TL, FAVÖK marjı da yaklaşık %39,4 olarak açıklanıyor. Ancak geçen yılın FAVÖK rakamı verilmediği için marjın yıllık bazda iyileşip iyileşmediğini hesaplamak mümkün değil. Ayrıca FAVÖK’ün brüt kârın yaklaşık 6,4 katına ulaşması, gelir tablosu kalemlerinin dikkatle incelenmesini gerektiriyor. Bu fark, faaliyet giderlerinde yüksek tutarlı gelirlerin, yeniden değerleme veya diğer operasyonel kalemlerin FAVÖK hesaplamasına dahil edilmesinden kaynaklanabilir. Dolayısıyla yatırımcı, 906,8 milyon TL’lik FAVÖK’ün ne ölçüde nakit yarattığını ve hesaplamanın hangi kalemleri içerdiğini dipnotlardan kontrol etmeli.
Net dönem zararı 677,3 milyon TL oldu; geçen yılın aynı dönemindeki 497,8 milyon TL zarara kıyasla zarar %36 arttı. Net kâr marjı da yaklaşık -%29,4 seviyesinde gerçekleşti. Geçen yıl bu oran yaklaşık -%27,7 idi. Yani şirket daha yüksek satış yapmasına rağmen net zarar marjı kötüleşmiş durumda. Brüt kârdaki sert gerileme, finansman giderleri, amortisman, vergi ve diğer faaliyet dışı kalemlerle birleştiğinde FAVÖK’ün net kâra dönüşmesini engellemiş görünüyor. FAVÖK ile net zarar arasındaki büyük fark, özellikle finansal giderler ve parasal değerleme etkilerinin yakından izlenmesini gerektiriyor.
Bilanço Sağlığı
Bilanço tarafında en olumlu gelişme net borç pozisyonunda görülüyor. Şirket, önceki yıl sonundaki 227 milyon TL net borç pozisyonundan 1,7 milyar TL net nakit pozisyonuna geçmiş. Bu, yaklaşık 1,9 milyar TL’lik iyileşme anlamına geliyor. Başka bir ifadeyle ODAŞ’ın nakit ve nakit benzeri varlıkları, finansal borçlarını aşıyor. Bu durum faiz ve refinansman riskini azaltırken, şirketin operasyonel dalgalanmalara karşı dayanıklılığını artırabilir.
Bununla birlikte net nakit pozisyonu, tek başına şirketin güçlü nakit akışı ürettiği anlamına gelmez. İlk çeyrekte şirketin net zarar yazdığı dikkate alındığında, bu iyileşmenin faaliyetlerden yaratılan nakitten mi, varlık satışlarından mı, borç geri ödemelerinden mi veya başka bilanço hareketlerinden mi kaynaklandığı önem taşıyor. Verilen bilgiler bu ayrımı yapmaya yetmiyor.
Toplam varlıklar 45,8 milyar TL ile önceki yıl sonuna göre yalnızca %0,5 arttı. Dönen varlıklar %15,1 artarak 9,6 milyar TL’ye yükselirken duran varlıklar %2,8 azalarak 36,2 milyar TL’ye geriledi. Bu değişim, varlık kompozisyonunda likit veya kısa vadeli kalemlerin payının arttığını gösteriyor; ancak alacaklar, stoklar ve nakit kırılımı olmadan dönen varlık artışının kalitesini değerlendirmek mümkün değil.
Özkaynaklar ise 17,1 milyar TL’den 15,7 milyar TL’ye gerileyerek %8,4 azaldı. Şirketin ilk çeyrekte 677,3 milyon TL zarar yazması bu düşüşün temel açıklamalarından biri olabilir; ancak özkaynak hareketinde temettü, yeniden değerleme ve diğer kapsamlı gelir-gider kalemlerinin etkisi de bulunabilir. Bu nedenle özkaynak azalması, net nakit iyileşmesine rağmen sermaye tabanının zayıfladığını gösteren bir uyarı olarak izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından en dikkat çekici değişim net parasal pozisyonda. ODAŞ, geçen yılın aynı döneminde 1,6 milyar TL net parasal pozisyon geliri bildirirken bu dönemde 2 milyon TL net parasal pozisyon gideri yazmış. Böylece önceki yılın yüksek pozitif katkısı neredeyse tamamen ortadan kalkmış.
TAS 29 kapsamında net parasal pozisyon kârı veya zararı, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki dengesini yansıtır. Önceki dönemde yüksek net parasal gelir elde edilmesi, şirketin parasal yükümlülüklerinin veya enflasyondan etkilenen bilanço yapısının şirket lehine çalıştığını gösterebilir. Bu dönemde etkinin -2 milyon TL’ye inmesi, enflasyon muhasebesinin net kâr üzerindeki destekleyici rolünün kaybolduğunu ortaya koyuyor.
Bu kalemin gerilemesi, operasyonel kârlılık zayıfken net sonucu daha kırılgan hale getiriyor. Ancak net parasal pozisyon, doğrudan nakit girişi veya çıkışı değildir; bu nedenle yatırımcı bunu şirketin kasasındaki gerçek değişimle karıştırmamalı.
Yatırımcı için Ne Anlama Geliyor?
ODAŞ’ın ilk çeyrek görünümü iki farklı hikâyeyi aynı anda taşıyor:
- Fırsat: Şirket 1,7 milyar TL net nakit pozisyonuna geçerek borçluluk baskısını azaltmış durumda.
- Risk: Satışlar %29,7 artarken brüt kâr marjı %20,4’ten %6,1’e geriledi; büyümenin kâra dönüşme kalitesi zayıfladı.
- Risk: Net zarar 677,3 milyon TL’ye yükseldi ve net parasal pozisyonun önceki yıl sağladığı 1,6 milyar TL’lik katkı ortadan kalktı.
- Dikkat noktası: 906,8 milyon TL FAVÖK ile 677,3 milyon TL net zarar arasındaki farkın hangi gider ve muhasebe kalemlerinden kaynaklandığı açıklanmalı.
- İzlenecek veri: Sonraki çeyreklerde brüt marjın toparlanıp toparlanmadığı, net nakdin korunup korunmadığı ve FAVÖK’ün gerçek nakit akışına dönüşme oranı belirleyici olacak.
Özetle, bilanço ODAŞ için önemli bir tampon sağlasa da ilk çeyrek sonuçları operasyonel kârlılık açısından güçlü değil. Yatırımcı açısından ana soru, şirketin net nakit avantajını korurken satış büyümesini yeniden daha yüksek brüt marja taşıyıp taşıyamayacağıdır. Yatırım tavsiyesi değildir.