
Açılış
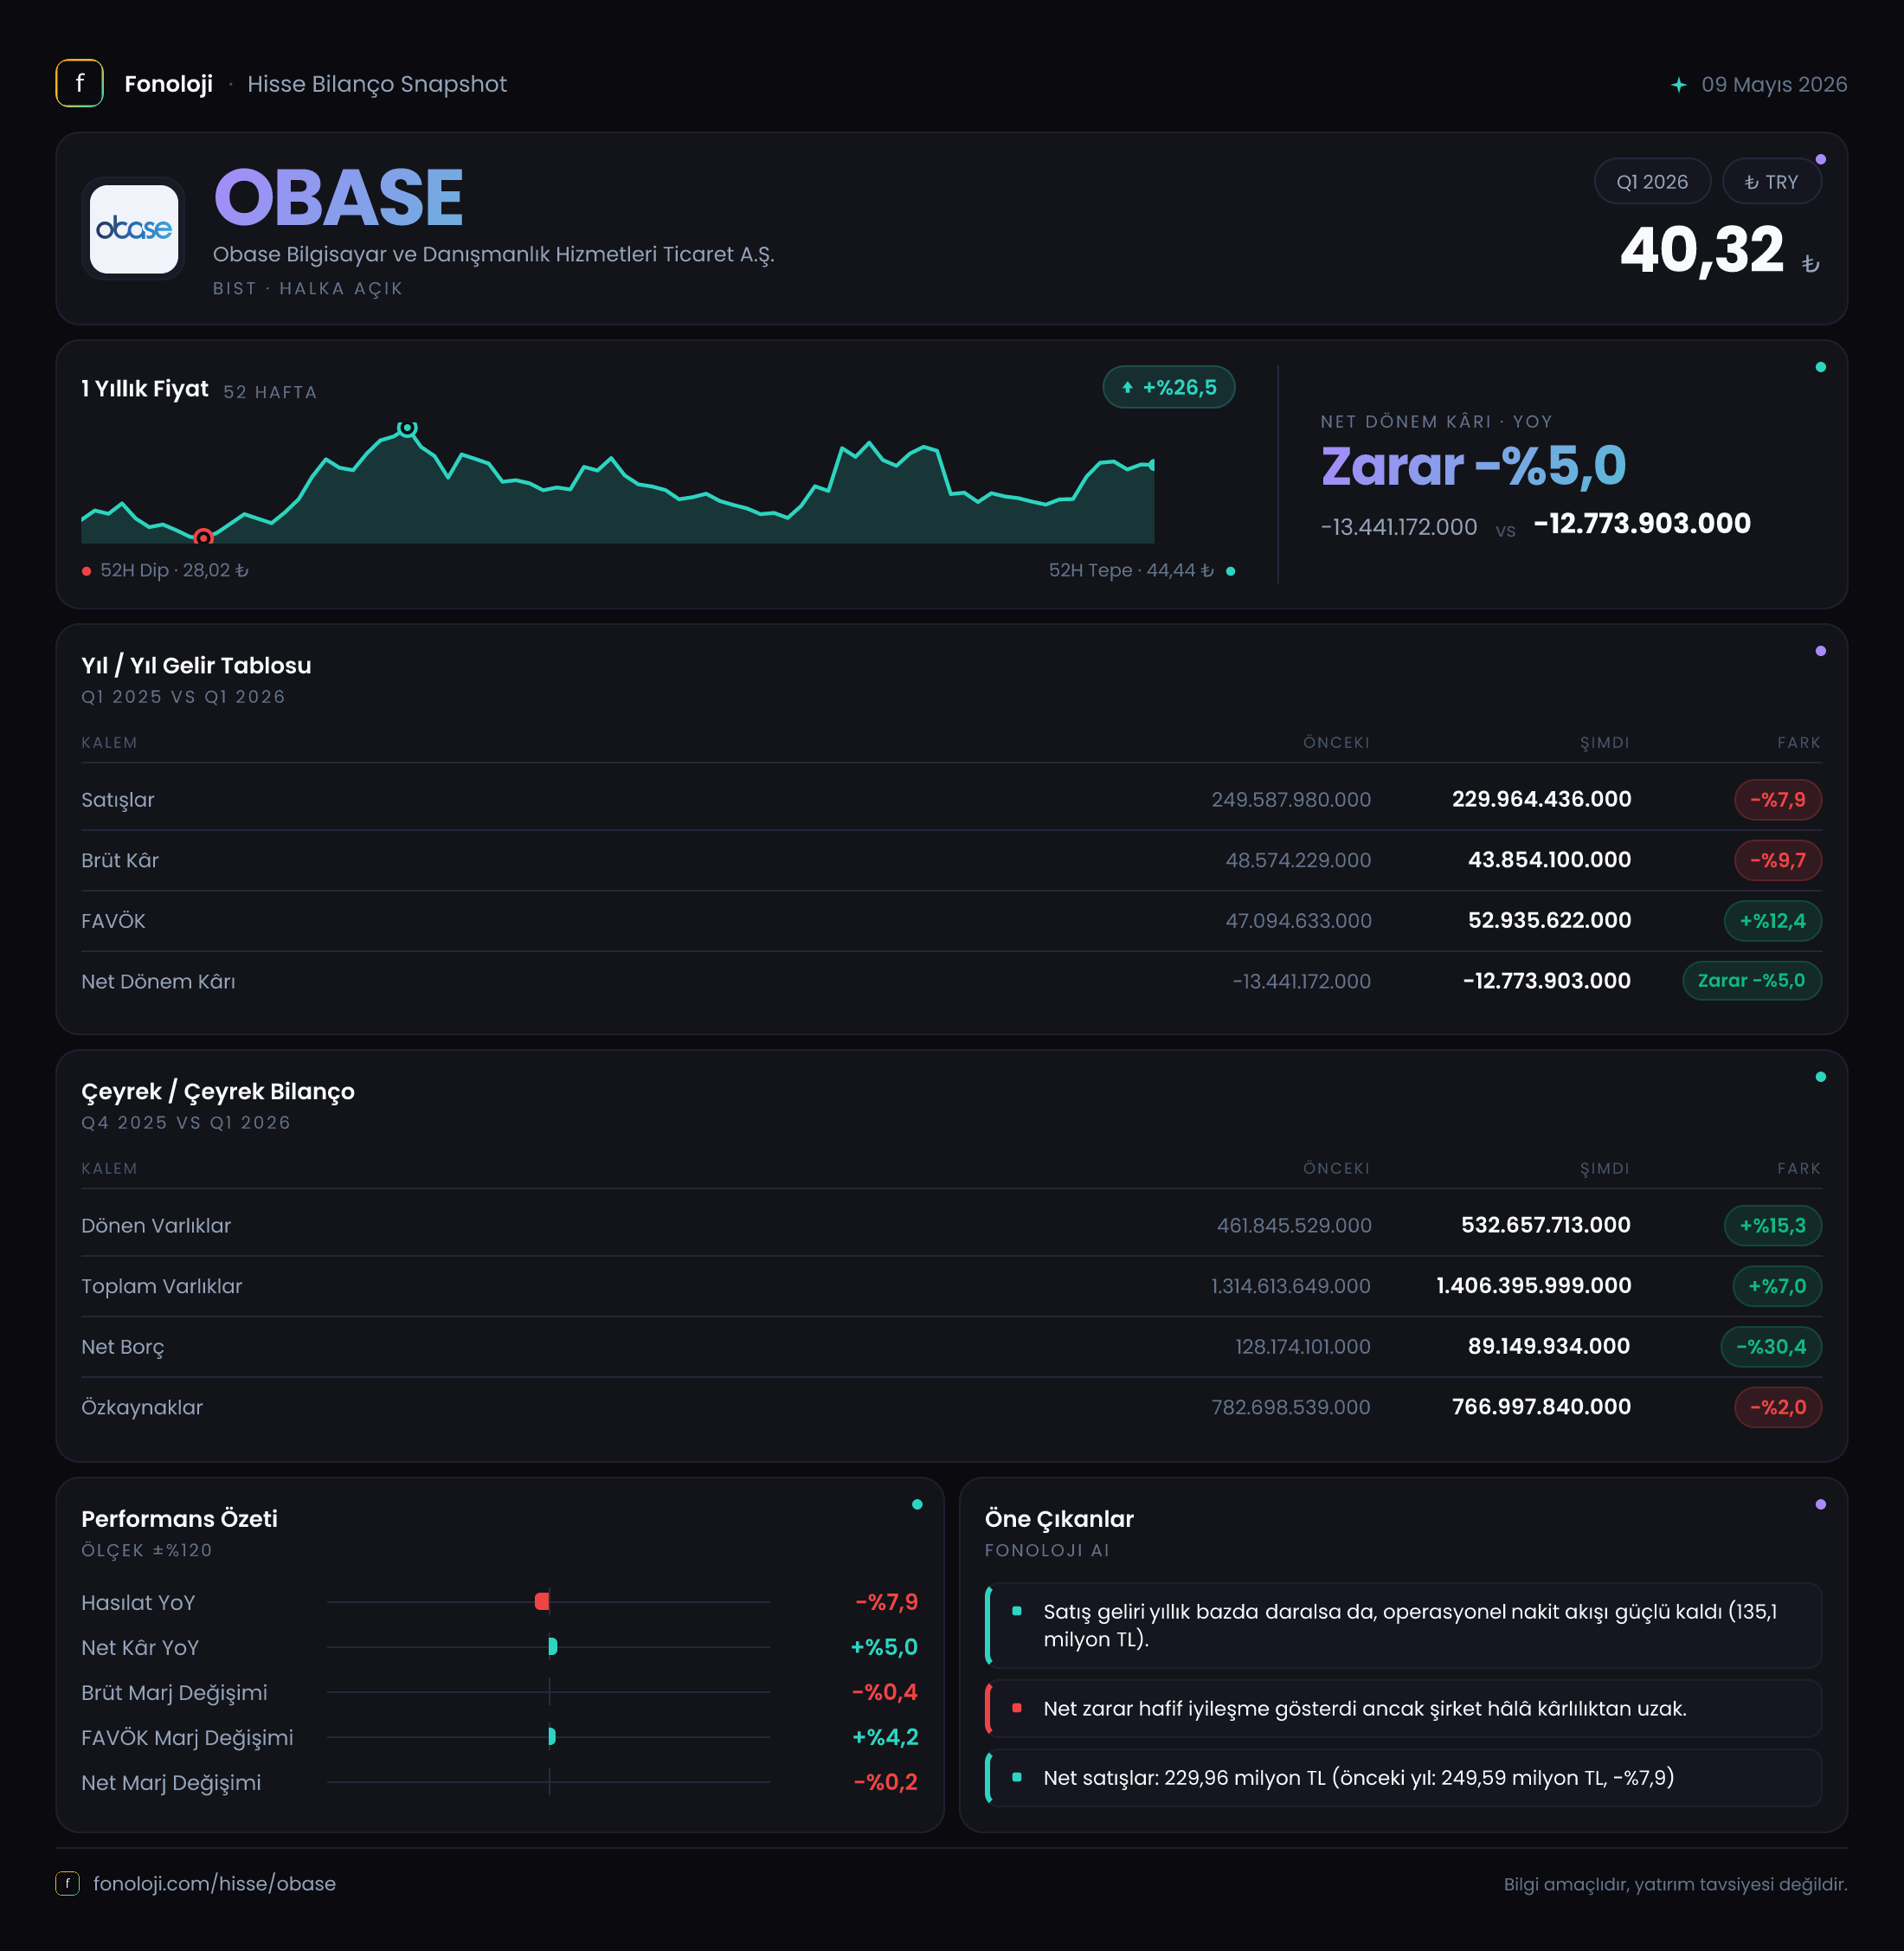
OBASE, bilgisayar ve danışmanlık hizmetleri alanında faaliyet gösteren bir teknoloji şirketi olarak 2026’nın ilk çeyreğinde zayıf satış performansına rağmen operasyonel kârlılığını korumayı başardı. Satışlar geçen yılın aynı dönemine göre %7,9 gerileyerek 230,0 milyon TL’ye inerken, FAVÖK %1,9 artışla 48,7 milyon TL’ye yükseldi. Buna karşın şirketin net dönem zararı devam etti ve 12,8 milyon TL olarak gerçekleşti. Bilançoda ise net borcun %30,7 azalarak 88,4 milyon TL’ye gerilemesi, bu çeyreğin en olumlu finansal gelişmelerinden biri oldu.
Satış Hikayesi
OBASE’nin satışları 2025’in ilk çeyreğindeki 249,6 milyon TL’den 230,0 milyon TL’ye geriledi. Bu, nominal olarak 19,6 milyon TL ve oransal olarak %7,9 düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satışların azalması yalnızca büyüme hızının yavaşladığını değil, şirketin reel anlamda daha belirgin bir daralma yaşadığını gösteriyor.
Buradaki temel soru, satış düşüşünün geçici proje zamanlamasından mı, müşteri bütçelerindeki daralmadan mı, yoksa şirketin faaliyet hacminde daha kalıcı bir yavaşlamadan mı kaynaklandığıdır. Mevcut veri setinde segment, müşteri veya sözleşme bazında ayrıntı bulunmadığı için bu ayrımı yapmak mümkün değil. Ancak yatırımcı açısından ilk mesaj net: OBASE bu çeyrekte büyüme üretemedi.
Çeyreklik karşılaştırma tarafında ise elimizde yalnızca 2025/3 verisi bulunuyor. Dolayısıyla satışların 2025’in son çeyreğine göre ivme kazanıp kazanmadığını veya gerilediğini söylemek için veri yetersiz. Özellikle proje bazlı çalışan teknoloji ve danışmanlık şirketlerinde tek bir çeyrek, yıllık performansın tamamını temsil etmeyebilir. Bu nedenle ikinci ve üçüncü çeyreklerde satışların yeniden toparlanıp toparlanmadığı kritik olacak.
| Gösterge | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 230,0 mn TL | 249,6 mn TL | -%7,9 | | Brüt kâr | 43,9 mn TL | 48,6 mn TL | -%9,7 | | FAVÖK | 48,7 mn TL | 47,7 mn TL | +%1,9 | | Net dönem kârı | -12,8 mn TL | -13,3 mn TL | %3,9 iyileşme |
Kârlılık
Satışlardaki düşüşe rağmen FAVÖK’ün artması, OBASE’nin gider yönetimi ve operasyonel verimlilik açısından olumlu bir tablo sunduğunu gösteriyor. FAVÖK marjı geçen yılın aynı çeyreğindeki yaklaşık %19,1 seviyesinden %21,2’ye yükseldi. Yani şirket, daha düşük satış hacmi üzerinden satışlarının daha yüksek bir bölümünü faiz, amortisman ve vergi öncesi operasyonel kazanca dönüştürebildi.
Bununla birlikte brüt kâr tarafı aynı ölçüde güçlü değil. Brüt kâr 48,6 milyon TL’den 43,9 milyon TL’ye gerilerken brüt kâr marjı yaklaşık %19,5’ten %19,1’e indi. Bu, doğrudan hizmet veya proje maliyetleri seviyesinde marj baskısının devam ettiğine işaret ediyor. FAVÖK marjındaki yükselişin brüt marj iyileşmesinden değil, brüt kârın altında veya faaliyet giderleri düzeyinde gerçekleşen tasarruflardan kaynaklanmış olması muhtemel görünüyor; ancak kesin neden için finansal tablo dipnotlarının incelenmesi gerekir.
Ayrıca raporlanan FAVÖK’ün 48,7 milyon TL ile brüt kârın 43,9 milyon TL üzerinde olması, gelir tablosundaki sınıflandırmaların özellikle dikkatle okunmasını gerektiriyor. Bu fark, faaliyet gelirleri veya diğer operasyonel kalemlerin FAVÖK hesaplamasına dahil edilmesinden kaynaklanabilir. Veri seti bu kalemlerin ayrıntısını vermediği için doğrudan bir sonuç üretmek doğru olmaz.
Net kâr tarafında şirket hâlâ zarar yazıyor. Net dönem zararı 13,3 milyon TL’den 12,8 milyon TL’ye geriledi; bu, zararın %3,9 oranında sınırlı iyileştiği anlamına geliyor, ancak şirketin kâra geçtiği anlamına gelmiyor. Pozitif FAVÖK’e rağmen net zararın sürmesi; amortisman, finansman giderleri, vergi ve enflasyon muhasebesi etkilerinin operasyonel kazancı aşağı çektiğini gösteriyor. Bu nedenle yatırımcı için yalnızca FAVÖK’e değil, zararın hangi kalemlerden oluştuğuna da bakmak gerekiyor.
Bilanço Sağlığı
OBASE’nin bilançosunda ilk bakışta güçlü taraf, net borçtaki belirgin düşüş. Net borç 127,6 milyon TL’den 88,4 milyon TL’ye gerileyerek 39,2 milyon TL azaldı. Bu, şirketin borçluluk baskısını azalttığını ve nakit yaratımı ya da borç geri ödemesi yoluyla bilançosunu daha dengeli hale getirdiğini gösteriyor.
Dönen varlıklar aynı dönemde %15,3 artarak 532,7 milyon TL’ye çıktı. Buna karşılık duran varlıklar yalnızca %2,5 artışla 873,7 milyon TL’ye yükseldi. Toplam varlıklar da %7,0 artarak yaklaşık 1,4 milyar TL’ye ulaştı. Dönen varlıklardaki artış likidite açısından olumlu görünse de, bu yükselişin nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı bilinmiyor. Bu ayrım önemli; nakit artışı ile tahsil edilmemiş alacak artışı aynı kaliteyi taşımaz.
Özkaynaklar ise 781,8 milyon TL’den 766,0 milyon TL’ye geriledi. Yaklaşık %2,0’lik bu düşüş, şirketin devam eden net zararının özkaynaklara yansımasıyla uyumlu. Buna rağmen toplam varlıkların yaklaşık yarısından fazlasının özkaynaklarla finanse edilmesi, bilanço dayanıklılığının tamamen bozulmadığını gösteriyor.
Net borç/FAVÖK oranı, yalnızca bu çeyreğin FAVÖK’ü üzerinden hesaplandığında 88,4 / 48,7 = yaklaşık 1,8x seviyesinde. FAVÖK’ün yıl boyunca aynı tempoda devam ettiği varsayımıyla yıllıklandırılmış oran yaklaşık 0,45x olur. Ancak bu hesap tek çeyreğe dayandığı için temkinli yorumlanmalı; şirketin borçluluk görünümünü tam yıl FAVÖK’ü ve finansman giderleriyle birlikte değerlendirmek gerekir. Yine de mevcut veri, borçluluğun yatırımcı açısından acil bir risk olmaktan uzaklaştığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
OBASE’nin net parasal pozisyonu 1,1 milyon TL’den 4,1 milyon TL’ye yükseldi. Bu, %266,6 gibi yüksek bir artışa işaret ediyor; ancak baz tutarın düşük olması nedeniyle oransal artışın kendisinden çok mutlak rakama odaklanmak gerekir. Şirketin bu kalemden elde ettiği net parasal pozisyon etkisi, net zararı sınırlayan unsurlardan biri olmuş görünüyor.
TAS 29 kapsamında yüksek enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini gelir tablosuna taşır. Pozitif net parasal pozisyon, bu çeyrekte enflasyon muhasebesinin şirketin kâr/zarar görünümüne destek verdiğini gösteriyor. Ancak 4,1 milyon TL’lik katkı, operasyonel kârlılığın net zarara dönüşmesini engellemeye yetmemiş.
Bu nedenle net parasal pozisyon kazancını şirketin sürdürülebilir operasyonel başarısı olarak değerlendirmemek gerekir. Bu kalem, enflasyon ve bilanço yapısına bağlı olarak dönemden döneme değişebilir. Esas izlenmesi gereken unsur, satışların ve faaliyet kârlılığının enflasyonun üzerinde kalıcı büyüme üretip üretemediğidir.
Yatırımcı için Ne Anlama Geliyor?
OBASE’nin 2026/3 sonuçları, zayıf ciro fakat dirençli operasyonel marj hikâyesi sunuyor. Fırsat tarafında net borcun azalması, FAVÖK marjının %21,2’ye yükselmesi ve dönen varlıkların artması öne çıkıyor. Şirket, daha düşük satış hacmine rağmen operasyonel kârlılığını koruyarak maliyet disiplinini gösterdi.
Risk tarafında ise satışların yüksek enflasyon ortamında nominal olarak gerilemesi, brüt kârın düşmesi ve net zararın sürmesi bulunuyor. Şirketin sürdürülebilir biçimde değer yaratabilmesi için yalnızca gider kısmını kontrol etmesi yeterli olmayacak; satışlarını yeniden büyütmesi ve FAVÖK’ü net kâra taşıması gerekecek. Önümüzdeki çeyreklerde özellikle satış büyümesi, brüt marj, faaliyet giderleri, tahsilat kalitesi ve finansman giderleri yakından izlenmeli.
Yatırım tavsiyesi değildir.