
Açılış
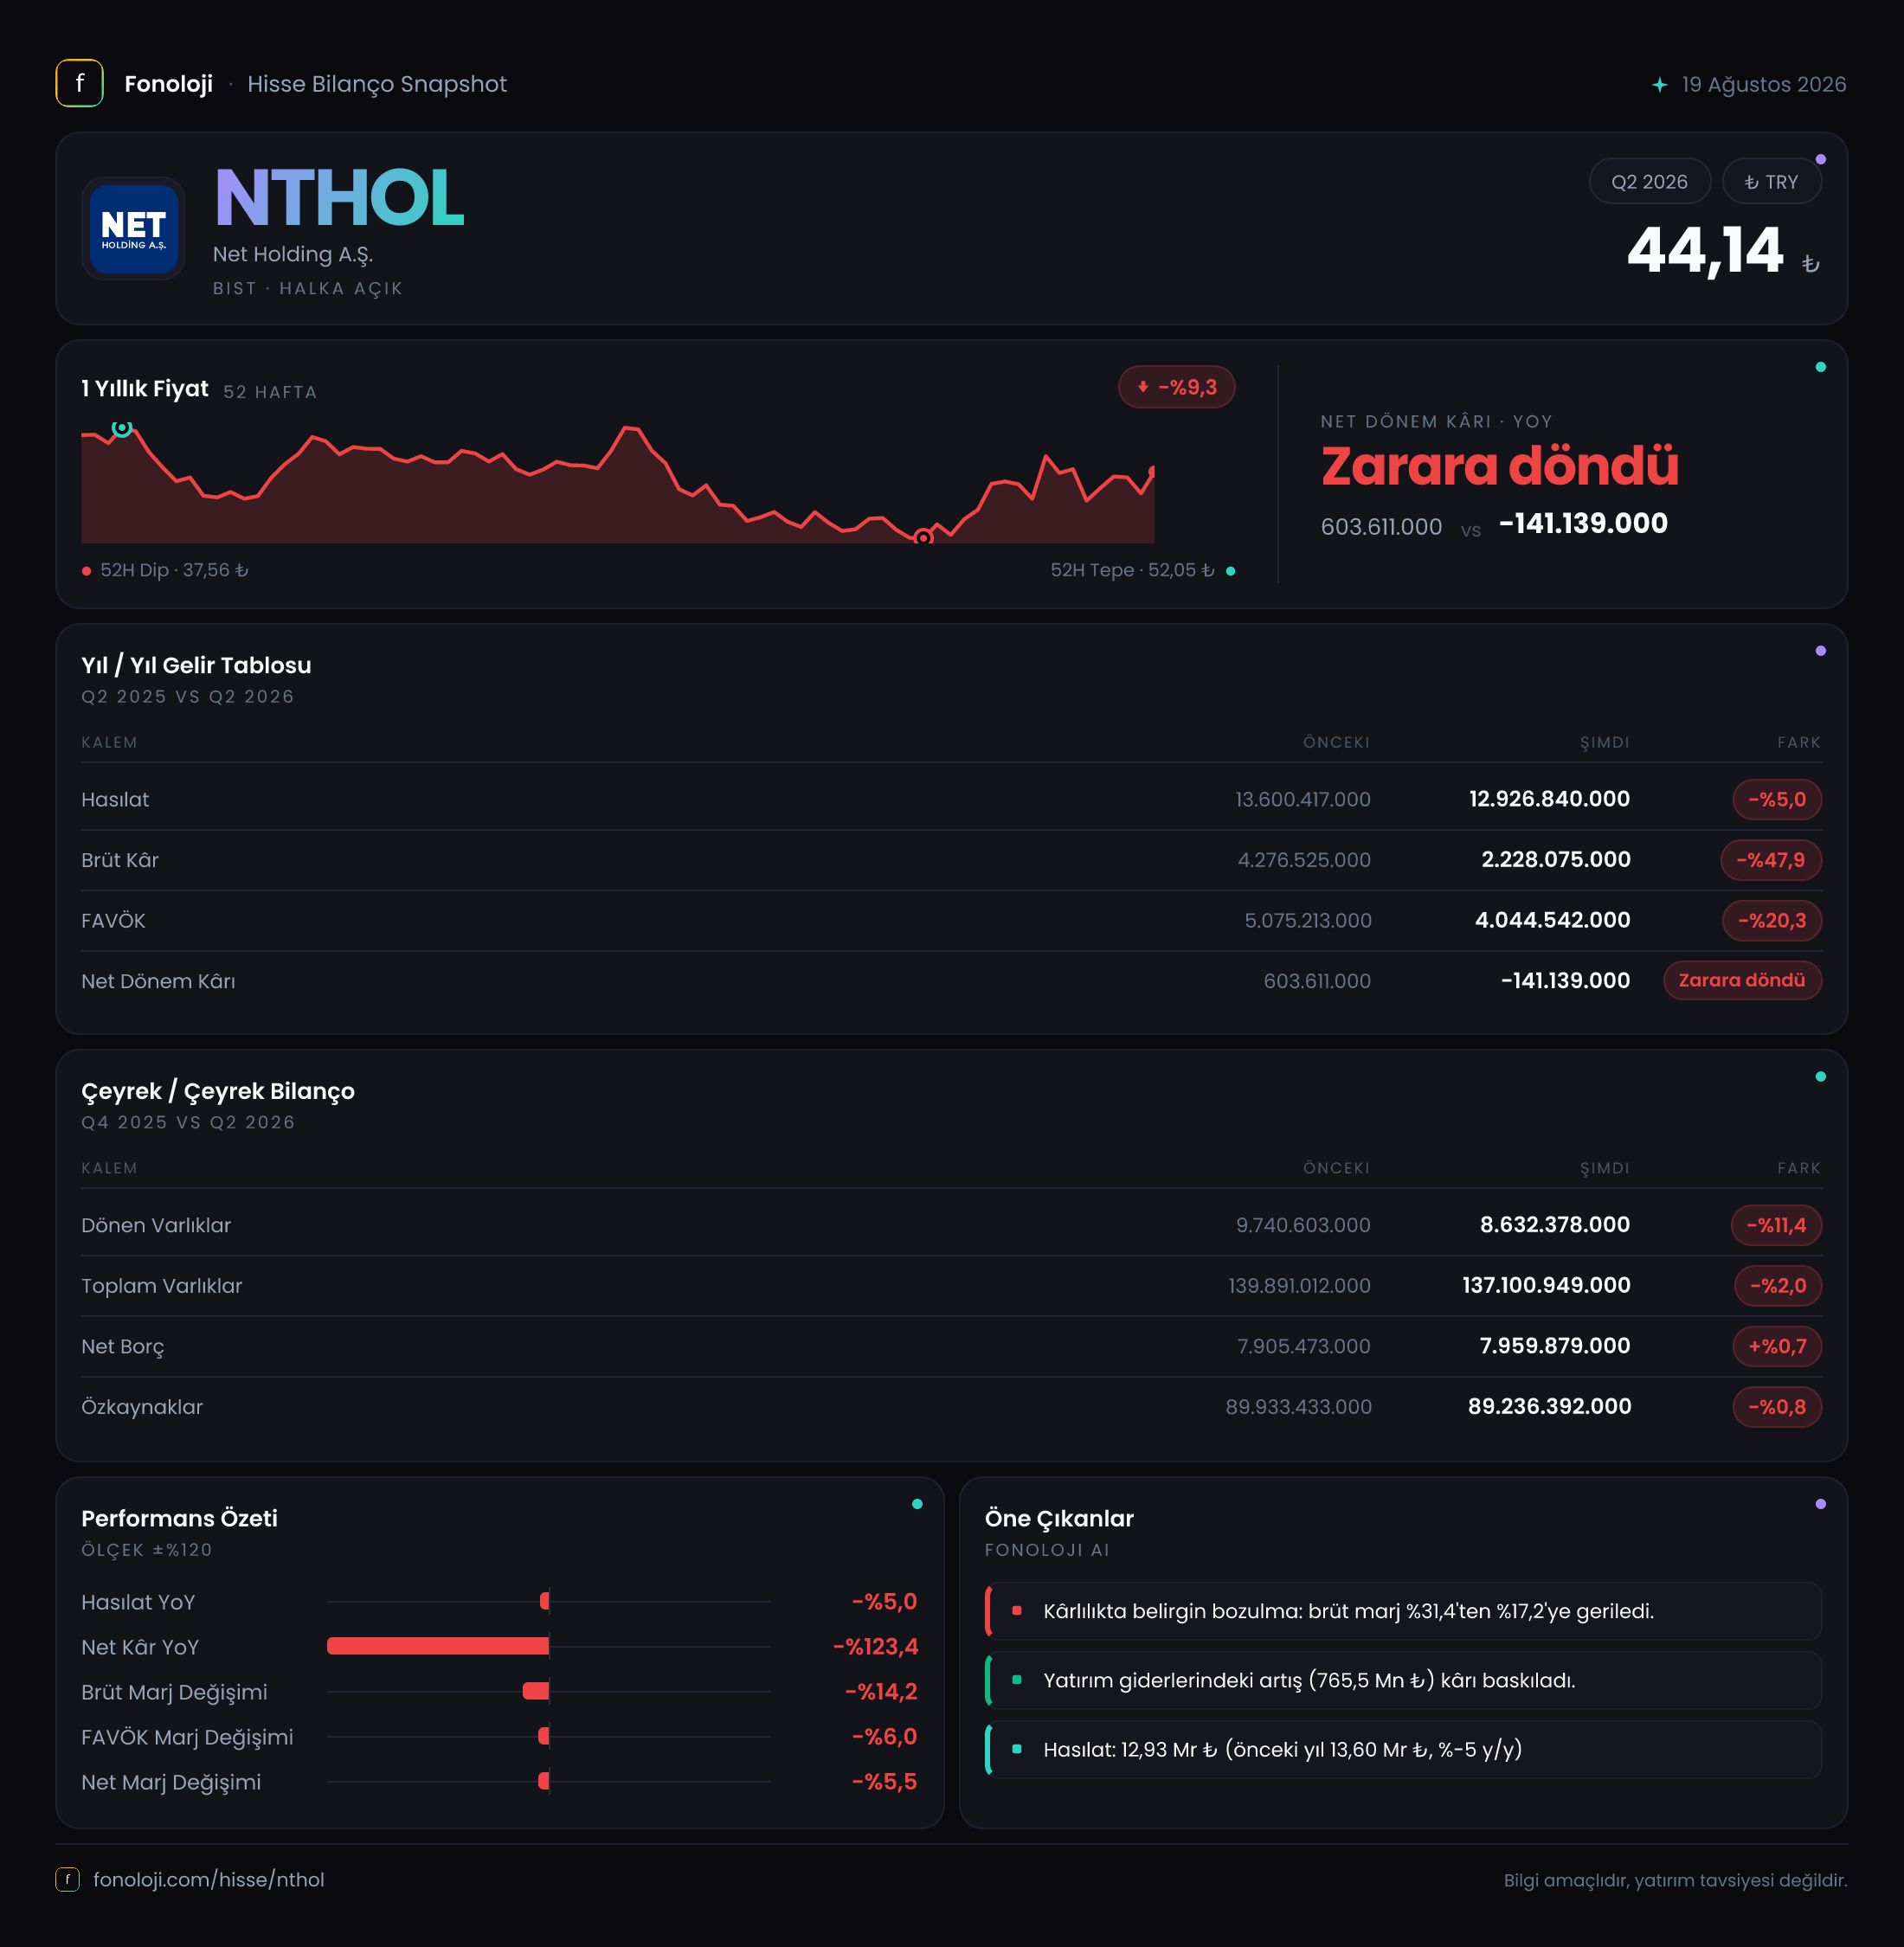
Net Holding’in 2026/6AB finansalları, gelir tarafında daralma ve kârlılıkta belirgin zayıflama ile öne çıkıyor. Şirketin satışları geçen yılın aynı dönemindeki 13,6 milyar TL’den 12,9 milyar TL’ye gerilerken, brüt kâr neredeyse yarı yarıya düştü. FAVÖK hâlâ pozitif ve güçlü bir seviyede olsa da, net sonuç 141,1 milyon TL zarar olarak gerçekleşti; geçen yıl aynı dönemde 603,6 milyon TL net kâr vardı. Bilanço ise dramatik biçimde bozulmuş değil: varlıklar ve özkaynaklar sınırlı gerilerken, net borç yatay kaldı. Dolayısıyla bu dönem, şirketin operasyonel kapasitesinden çok kârlılığın alt kalemlerinde baskı olduğunu gösteriyor.
Satış Hikayesi
Net Holding’in satışları yıllık bazda %5,0 düşerek 12,9 milyar TL’ye indi. Nominal satışların azalması, Türkiye’de %30’un üzerindeki enflasyon dikkate alındığında daha da dikkat çekici. Başka bir ifadeyle şirket yalnızca nominal olarak küçülmedi; reel anlamda satış hacmi veya fiyatlama gücü açısından daha belirgin bir gerileme yaşanmış olması muhtemel. Ancak veride hacim-fiyat ayrımı bulunmadığı için bu düşüşün ne kadarının müşteri trafiğinden, ne kadarının fiyatlama ve kur etkisinden kaynaklandığı net biçimde söylenemiyor.
Satışlardaki 700 milyon TL’lik düşüş, şirketin enflasyon ortamında gelirlerini koruyamadığını gösteriyor. Özellikle holding yapısındaki farklı faaliyetlerin toplam sonucu olarak bakıldığında, yalnızca ciroya değil, bu cironun hangi segmentlerden geldiğine de ihtiyaç var. Segment kırılımı paylaşılmadığı için gerilemenin casino, turizm, gayrimenkul, finansal yatırımlar veya diğer faaliyetlerden hangisinde yoğunlaştığı bu veri setinden çıkarılamıyor.
Çeyreklik trend verisi bulunmadığından, yılın ilk yarısındaki zayıflığın ikinci çeyrekte hızlanıp hızlanmadığını ya da toparlanma işareti verip vermediğini değerlendiremiyoruz. Bu nedenle yatırımcı açısından bir sonraki raporda özellikle şu iki nokta önemli olacak:
- Satışların yeniden nominal büyümeye dönüp dönmediği,
- Satış artışının enflasyonun üzerinde gerçekleşip gerçekleşmediği.
Mevcut tablo, ciro tarafında savunmacı bir görünümden çok, reel büyüme açısından dikkat gerektiren bir döneme işaret ediyor.
Kârlılık
Kârlılık tarafındaki bozulma, satış düşüşünden çok daha sert. Brüt kâr 4,3 milyar TL’den 2,2 milyar TL’ye gerileyerek %47,9 azaldı. Buna göre brüt kâr marjı yaklaşık %31,6’dan %17,1’e düştü. Satışlar yalnızca %5 gerilerken brüt kârın yaklaşık yarı yarıya düşmesi, maliyetlerin gelirlerden çok daha hızlı arttığını veya ürün/faaliyet karmasının daha düşük marjlı alanlara kaydığını düşündürüyor.
Bu marj kaybı, enflasyon ortamında özellikle önem taşıyor. Şirket fiyatlarını artırsa bile maliyet artışlarını aynı ölçüde müşteriye yansıtamamış olabilir. Ayrıca turizm ve eğlence gibi faaliyetlerde doluluk, müşteri karması, kur seviyesi ve operasyonel giderler marj üzerinde güçlü etki yaratabilir. Ancak faaliyet kırılımı verilmediği için neden konusunda kesin bir sonuca varmak mümkün değil.
FAVÖK ise 5,1 milyar TL’den 4,0 milyar TL’ye düşerek %20,3 geriledi. FAVÖK marjı yaklaşık %37,5’ten %31,0’a indi. Bu gerileme, brüt marjdaki kadar sert olmasa da operasyonel kârlılığın da zayıfladığını ortaya koyuyor. Bununla birlikte dikkat çekici bir muhasebe noktası var: FAVÖK tutarı, her iki dönemde de brüt kârın üzerinde görünüyor. Klasik gelir tablosu mantığında bu olağan bir görünüm değildir. Bu nedenle FAVÖK hesabında faaliyet dışı nitelikteki kalemlerin, yeniden sınıflandırmaların veya holding yapısına özgü gelirlerin etkisi bulunabilir. Yatırımcı, FAVÖK’ü tek başına kullanmadan hesaplama yöntemini ve faaliyet kârı ile uyumunu incelemeli.
Net sonuç ise 603,6 milyon TL kârdan 141,1 milyon TL zarara döndü. Net kâr marjı yaklaşık %4,4’ten -%1,1’e geriledi. Yani operasyonel düzeyde pozitif FAVÖK üreten şirket, dönem sonunda hissedarlara zarar yazdı. Bu fark; finansman giderleri, amortisman, vergi, değerleme ve diğer faaliyet dışı kalemlerin toplam etkisinin önemli olduğunu gösteriyor. Verilen tabloda bu alt kırılımlar olmadığı için zararın hangi kalemden kaynaklandığını kesinleştirmek mümkün değil.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli bir görüntü veriyor. Toplam varlıklar önceki yıl sonuna göre %2,0 gerileyerek 137,1 milyar TL’ye indi. Duran varlıklar 128,5 milyar TL ile toplam varlıkların yaklaşık %94’ünü oluşturuyor. Bu yüksek oran, Net Holding’in sermaye yoğun ve yatırım varlıkları ağırlıklı yapısını yansıtıyor; dolayısıyla kısa vadeli satış dalgalanmaları doğrudan toplam varlıkların büyük bölümünü değiştirmiyor.
Dönen varlıklar ise 9,7 milyar TL’den 8,6 milyar TL’ye gerileyerek %11,4 azaldı. Bu düşüş, kısa vadeli likidite tamponunun zayıfladığını gösteriyor. Ancak nakit, ticari alacak ve diğer dönen varlıkların ayrı kırılımı olmadığı için şirketin günlük yükümlülüklerini karşılama kapasitesi hakkında tam bir değerlendirme yapılamıyor.
Özkaynaklar 89,9 milyar TL’den 89,2 milyar TL’ye düşerek yalnızca %0,8 geriledi. Özkaynakların toplam varlıklara oranı yaklaşık %65 seviyesinde; bu, bilançonun önemli bölümünün özkaynakla finanse edildiğini gösteren güçlü bir oran. Net borç ise 7,9 milyar TL’den 8,0 milyar TL’ye çıkarak yalnızca %0,7 arttı. Altı aylık FAVÖK baz alınırsa net borç/FAVÖK yaklaşık 2,0x seviyesinde. FAVÖK yıllıklandırılırsa bu oran yaklaşık 1,0x olur. Her iki yaklaşım da borçluluğun şu aşamada bilanço için kritik bir baskı oluşturmadığını gösteriyor; ancak FAVÖK’ün niteliği ve sürdürülebilirliği ayrıca incelenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 1,5 milyar TL’den 1,4 milyar TL’ye geriledi. Bu kalemin pozitif olması, TAS 29 kapsamında şirketin net parasal varlıklarının veya parasal pozisyonunun enflasyon muhasebesi sonucunda dönem kârına katkı verdiğini gösteriyor. Ancak katkı geçen yıla göre %8,7 azalmış durumda.
Buradaki kritik nokta, net parasal pozisyon kazancının nakit yaratımı anlamına gelmemesi. Bu kalem enflasyon muhasebesi kaynaklı muhasebesel bir düzeltmedir; şirketin operasyonlarından elde ettiği nakit ile aynı şey değildir. Net parasal pozisyonun 1,4 milyar TL katkı sağladığı bir dönemde dahi şirketin 141,1 milyon TL zarar yazması, enflasyon muhasebesi etkisinin diğer gider ve kayıpları telafi etmeye yetmediğini ortaya koyuyor. Bu nedenle yatırımcı net parasal kazanca değil, bu kazanç hariç operasyonel ve nakit kârlılığın yönüne de bakmalı.
Yatırımcı için Ne Anlama Geliyor?
Net Holding’de mevcut tablo iki farklı hikâyeyi aynı anda anlatıyor. Bilanço tarafında yüksek özkaynak oranı, sınırlı net borç artışı ve yaklaşık 2,0x seviyesindeki altı aylık net borç/FAVÖK oranı finansal dayanıklılık sağlıyor. Bu, şirketin borç baskısıyla sıkışmış bir yapıdan ziyade, kârlılık sorununu çözmesi gereken bir bilançoya sahip olduğunu gösteriyor.
Buna karşılık, satışların enflasyonun altında kalması, brüt marjın 14,5 puan gerilemesi ve net kârın zarara dönmesi temel riskleri oluşturuyor. Önümüzdeki dönemde yatırımcının izlemesi gereken başlıklar şunlar:
- Satışların enflasyonun üzerinde büyüyüp büyümediği,
- Brüt marjın %17,1 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK ile net kâr arasındaki büyük farkın hangi giderlerden kaynaklandığı,
- Dönen varlıklardaki %11,4’lük düşüşün likiditeye etkisi,
- Net parasal pozisyon katkısı olmadan faaliyetlerin kâra geçip geçemediği.
Özetle, NTHOL’ün bilançosu şimdilik güçlü bir tampon sunuyor; ancak yatırım hikâyesinin yeniden güçlenmesi için ciro istikrarı ve marj toparlanması gerekiyor. Bir sonraki ara dönem raporu, mevcut zararın geçici mi yoksa yapısal mı olduğunu anlamak açısından belirleyici olacak.
Yatırım tavsiyesi değildir.