
Açılış
Net Holding, turizm, konaklama, eğlence ve ilgili hizmet alanlarındaki faaliyetleriyle geniş bir varlık tabanına sahip bir grup şirketi görünümünde. 2026/3AB sonuçlarının ana mesajı, satışlardaki sınırlı büyümeye rağmen operasyonel kârlılığın korunduğu ve net borcun azaltıldığı yönünde. Ancak hikâyenin diğer tarafında brüt kârda belirgin gerileme ve net parasal pozisyon katkısındaki düşüş var. Bu nedenle dönem, “satış büyümesi güçlü” bir çeyrekten ziyade, marj baskısına rağmen FAVÖK ve net kârın desteklendiği, bilançosu bir miktar sadeleşen bir ara dönem olarak okunmalı.
Satış Hikayesi
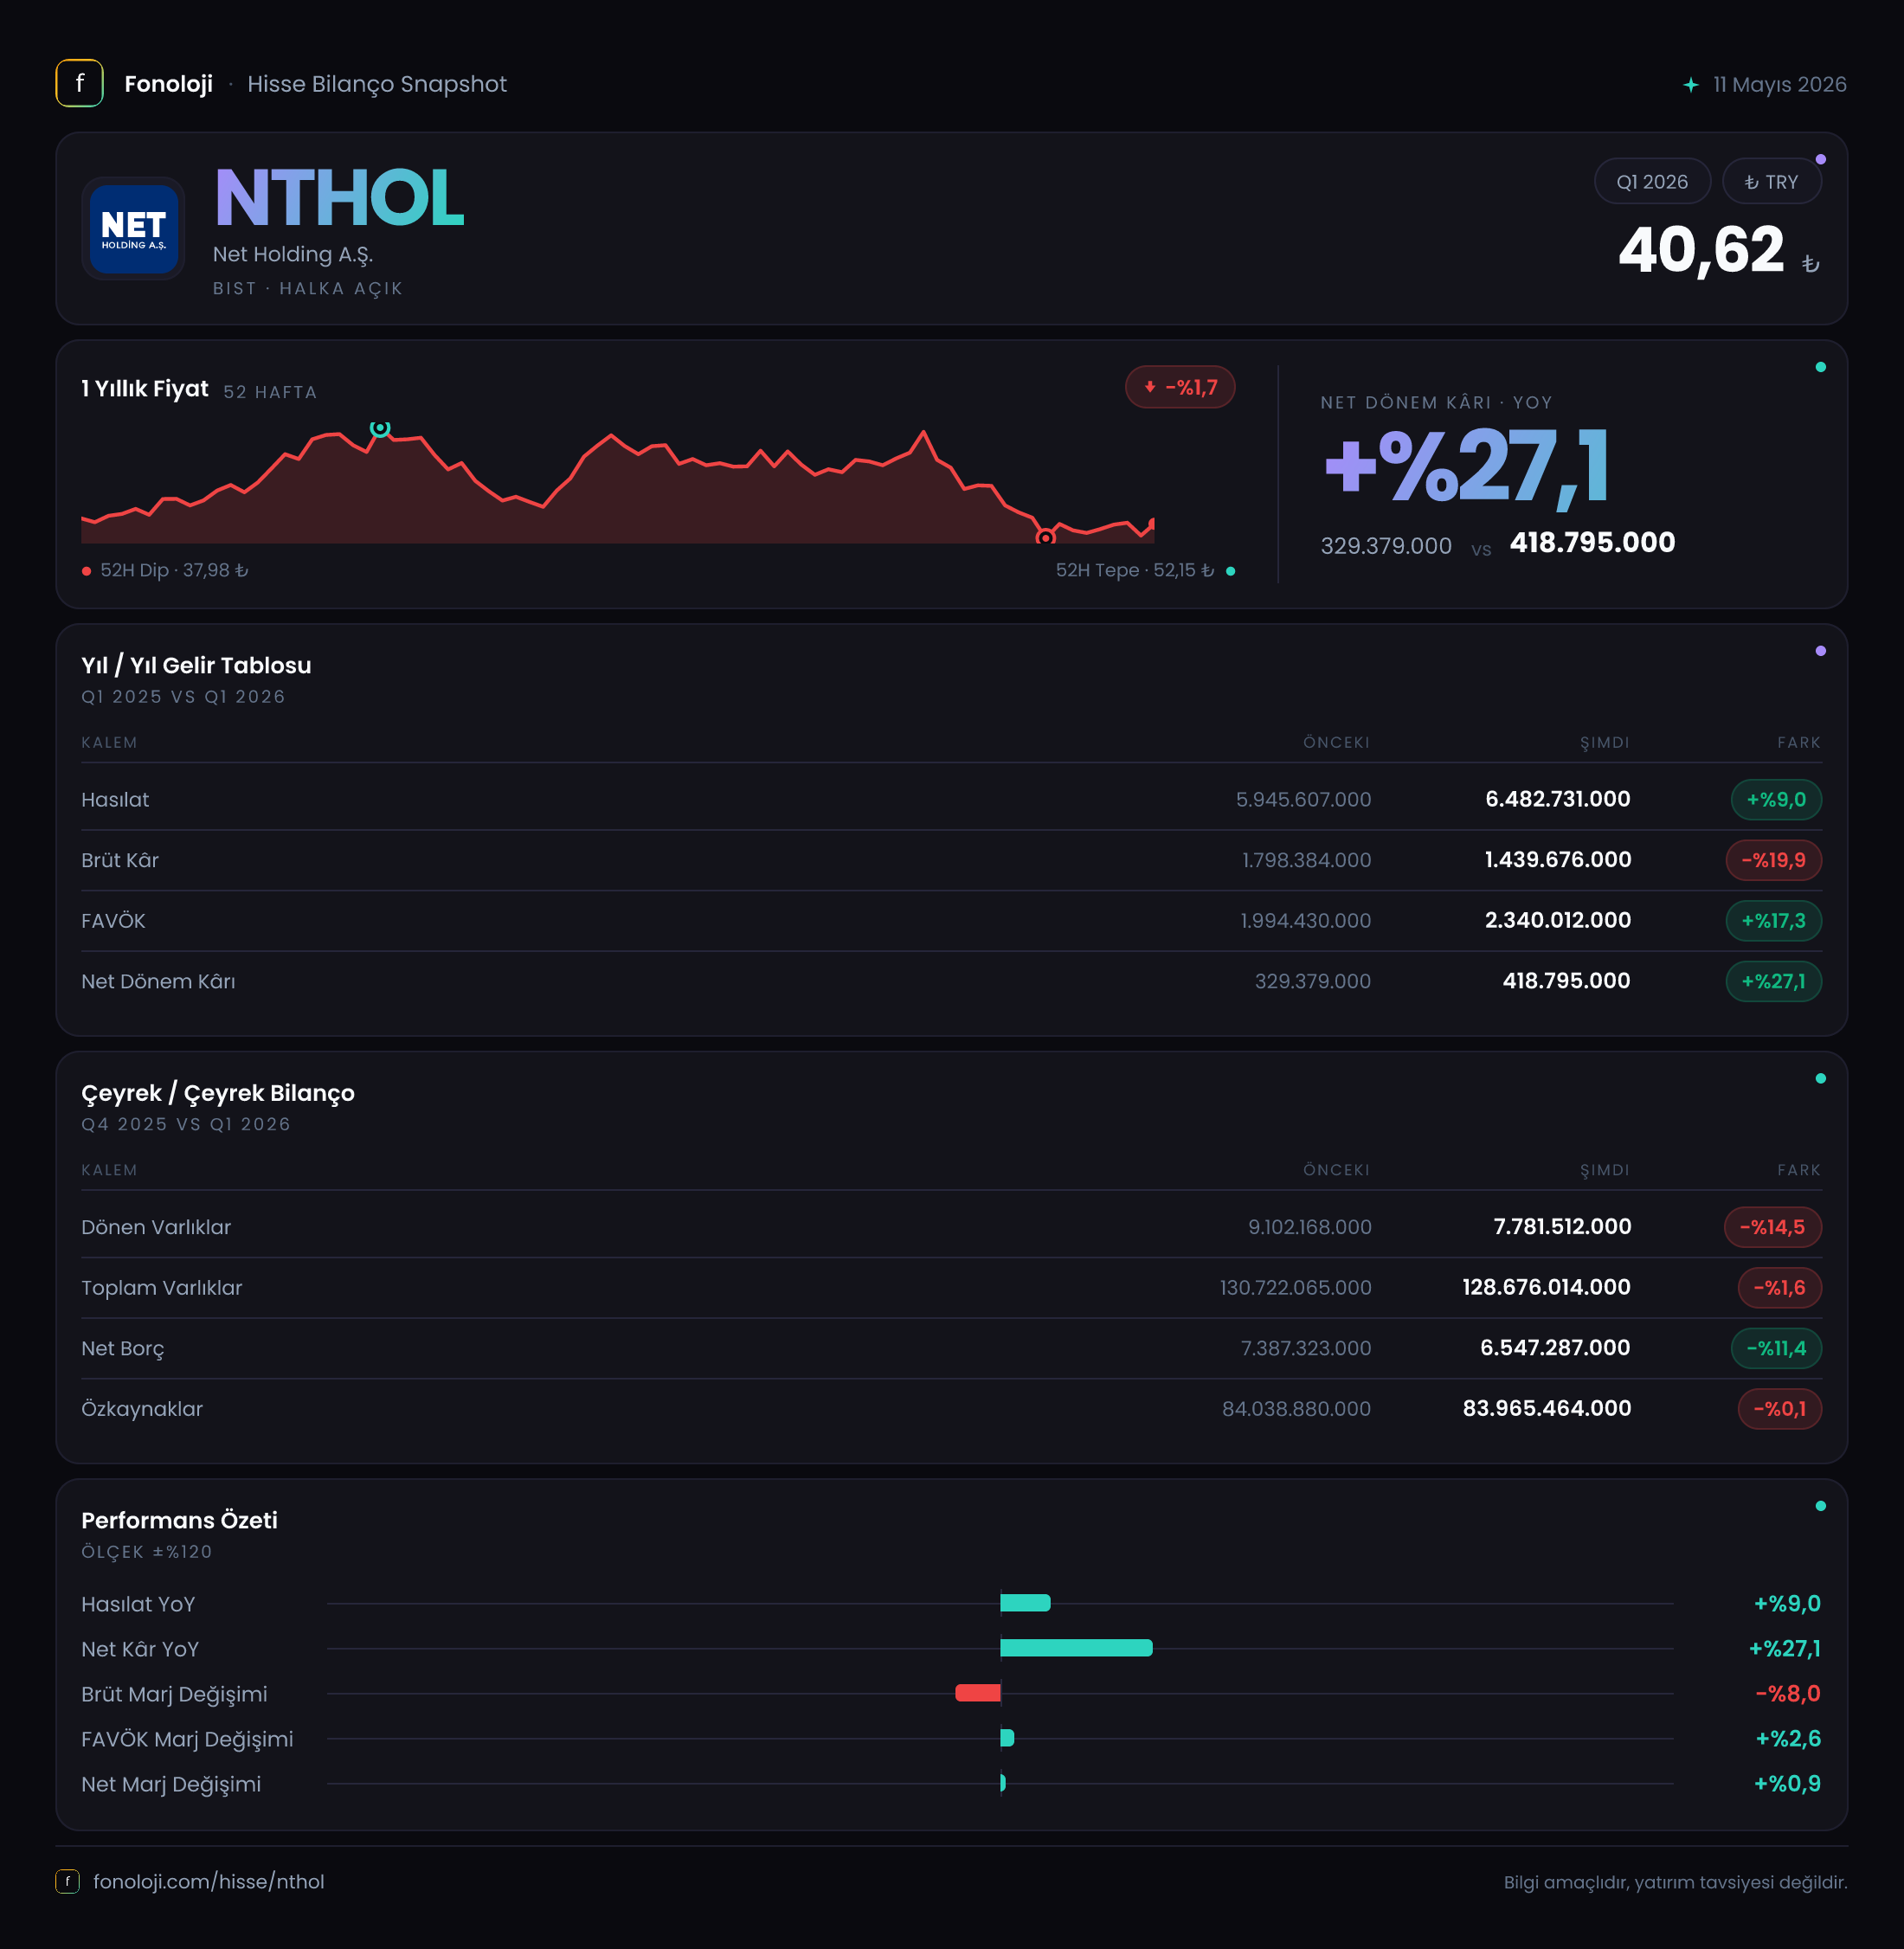
Net Holding’in satışları geçen yılın aynı çeyreğindeki 5,9 milyar TL’den 6,5 milyar TL’ye çıkarak %9 arttı. Nominal olarak 600 milyon TL’lik bir artış söz konusu. Ancak Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların yalnızca %9 büyümesi reel açıdan güçlü bir ivmeye işaret etmiyor. Başka bir ifadeyle şirket daha yüksek bir ciro üretmiş olsa da bu artış, fiyat artışlarının ve maliyet enflasyonunun gerisinde kalmış olabilir.
Bu tablo, özellikle turizm ve eğlence gibi fiyatlama gücü, ziyaretçi trafiği, döviz gelirleri ve tüketici harcamalarıyla yakından ilişkili iş kolları açısından dikkat çekici. Şirketin satışlarını artırması olumlu; fakat bu artışın ne kadarının gerçek hacim büyümesinden, ne kadarının fiyatlama etkisinden geldiği açıklamalardaki segment detaylarıyla ayrıca izlenmeli.
Çeyreklik tarafta mevcut veri yalnızca 2025/3 ile 2026/3 karşılaştırmasını gösteriyor. Dolayısıyla 2025/12’den 2026/3’e satışların nasıl ilerlediği veya sezon etkisinin ne yönde olduğu bu veri setiyle değerlendirilemiyor. Turizm faaliyetlerinin mevsimselliği düşünüldüğünde, yılın devamındaki çeyreklerde satışların seyri ve doluluk/ziyaretçi hacmi gibi operasyonel göstergeler kritik olacak.
Kârlılık
Kârlılık tablosu, satışlardan daha karmaşık bir görünüm sunuyor. Brüt kâr geçen yılki 1,8 milyar TL’den 1,4 milyar TL’ye gerileyerek %19,9 düştü. Satışlar %9 artarken brüt kârın yaklaşık %20 azalması, doğrudan maliyetlerin gelirlerden daha hızlı yükseldiğini ve brüt marjın belirgin biçimde sıkıştığını gösteriyor.
Brüt kâr marjı yaklaşık olarak %30,5’ten %21,5’e geriledi. Bu, şirketin satışlarının her 100 TL’sinden geçen yıl yaklaşık 30,5 TL brüt kâr elde ederken bu dönemde 21,5 TL seviyesine indiği anlamına geliyor. Marjdaki yaklaşık 9 puanlık daralma, maliyet kontrolü ve fiyatlama gücü açısından dönem sonuçlarının en önemli zayıf noktası.
Buna karşılık FAVÖK 2,1 milyar TL’den 2,3 milyar TL’ye çıkarak %9,1 arttı. FAVÖK marjı ise yaklaşık %35,6’dan %35,4’e gelerek neredeyse yatay kaldı. Satış büyümesiyle paralel ilerleyen FAVÖK, şirketin operasyonel giderler veya faaliyet dışı operasyonel kalemler tarafında bir dengeleme sağladığını düşündürüyor. Ancak brüt kârın FAVÖK’ün altında kalması, kullanılan finansal sunumda faaliyet gelirleri, diğer operasyonel kalemler veya konsolidasyon etkilerinin önemli olabileceğine işaret ediyor. Bu nedenle FAVÖK’ün kalitesini değerlendirmek için detaylı gelir tablosu kırılımı gerekli.
Net dönem kârı ise 257,6 milyon TL’den 325,4 milyon TL’ye yükselerek %26,3 arttı. Net kâr marjı %4,4’ten %5,0’e çıktı. Yani satışların yalnızca %9 büyüdüğü bir dönemde net kâr daha hızlı artmış. Bu olumlu görünüm, operasyonel FAVÖK artışının yanı sıra finansman giderleri, vergi ve enflasyon muhasebesi kaynaklı etkilerin toplam sonucunu yansıtıyor. Bununla birlikte net kâr artışının tamamını temel operasyonların güçlü ivmesine bağlamak doğru olmaz; özellikle TAS 29 etkisi ve finansal kalemler ayrıştırılmalı.
Bilanço Sağlığı
Bilanço tarafında şirketin toplam varlıkları önceki yıl sonundaki 130,7 milyar TL’den 128,7 milyar TL’ye gerileyerek %1,6 küçüldü. Bu düşüş sınırlı ve daha çok dönen varlıklardaki %14,5’lik azalmadan kaynaklanıyor. Dönen varlıklar 9,1 milyar TL’den 7,8 milyar TL’ye inerken, duran varlıklar 121,6 milyar TL’den 120,9 milyar TL’ye yalnızca %0,6 geriledi. Bu yapı, Net Holding bilançosunda uzun vadeli varlıkların ağırlığını koruduğunu gösteriyor.
Özkaynaklar 84,0 milyar TL seviyesinde neredeyse sabit kaldı. Buna göre özkaynakların toplam varlıklara oranı yaklaşık %65,3 düzeyinde. Bu oran, bilanço finansmanında özkaynakların önemli bir paya sahip olduğunu ve şirketin yüksek ölçüde borçla finanse edilen bir yapıdan uzak durduğunu gösteriyor.
Net borç ise 7,4 milyar TL’den 6,5 milyar TL’ye gerileyerek %11,4 azaldı. Bu, çeyrek içinde yaklaşık 900 milyon TL’lik bir iyileşme anlamına geliyor ve net kâr artışından bağımsız olarak bilanço açısından olumlu bir gelişme. Dönemsel FAVÖK üzerinden basit oranlama yapıldığında net borç/FAVÖK yaklaşık 2,8 kat seviyesinde hesaplanıyor. Ancak bu FAVÖK yalnızca ara dönem performansını yansıttığı için yıllıklandırılmadan yapılan bu hesap doğrudan yıllık borçluluk oranı gibi okunmamalı. Yine de net borcun azalması, faiz ve likidite riskinin izlenebilirliği açısından destekleyici.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 695,8 milyon TL olarak gerçekleşti; geçen yıl aynı dönemde bu rakam 877,9 milyon TL idi. Böylece katkı %20,7 azaldı. Enflasyon muhasebesi altında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösterir. Net parasal kazanç, yüksek parasal yükümlülük taşıyan şirketlerde enflasyonun bilanço üzerindeki etkisini kısmen telafi edebilir; ancak bu kalem operasyonel nakit yaratımı değildir.
Net parasal pozisyon katkısındaki düşüş, geçen yıl net kârı destekleyen TAS 29 etkisinin bu dönemde daha sınırlı kaldığını gösteriyor. Buna rağmen net kârın artmış olması, FAVÖK performansının ve diğer gelir-gider kalemlerinin bu azalışı telafi ettiğine işaret ediyor. Yatırımcı açısından önemli nokta şu: net kâr büyümesi, yalnızca enflasyon muhasebesi kazancına dayanmıyor, fakat bu katkı azaldığında kârın sürdürülebilirliği operasyonel performansa daha fazla bağlanıyor.
Yatırımcı için Ne Anlama Geliyor?
Net Holding’in 2026/3AB sonuçlarında olumlu ve riskli başlıklar aynı anda bulunuyor:
- Olumlu: FAVÖK %9,1, net kâr %26,3 arttı.
- Olumlu: Net borç %11,4 azalarak 6,5 milyar TL’ye indi.
- Olumlu: Özkaynaklar 84,0 milyar TL ile güçlü seviyesini korudu.
- Risk: Satış büyümesi %9 ile yüksek enflasyon ortamında reel açıdan zayıf kalıyor.
- Risk: Brüt kâr %19,9 azalırken brüt marj yaklaşık 9 puan daraldı.
- Dikkat: Net parasal pozisyon katkısı %20,7 geriledi; kâr artışının operasyonel temelleri izlenmeli.
- Beklenti: Çeyreklik sezon etkisini görmek için 2026’nın sonraki dönemleri beklenmeli.
Özetle şirket, satış büyümesinden çok FAVÖK’ü koruma, net kârı artırma ve borcu azaltma üzerinden olumlu bir dönem geçirmiş. Buna karşılık brüt marjdaki sert gerileme, maliyet baskısının henüz çözülmediğini gösteriyor. Önümüzdeki dönemde yatırımcıların özellikle satış hacmini, brüt marjın toparlanıp toparlanmadığını, net borç trendini ve TAS 29 katkısı hariç operasyonel kârın sürdürülebilirliğini takip etmesi gerekiyor.
Yatırım tavsiyesi değildir.