
Açılış
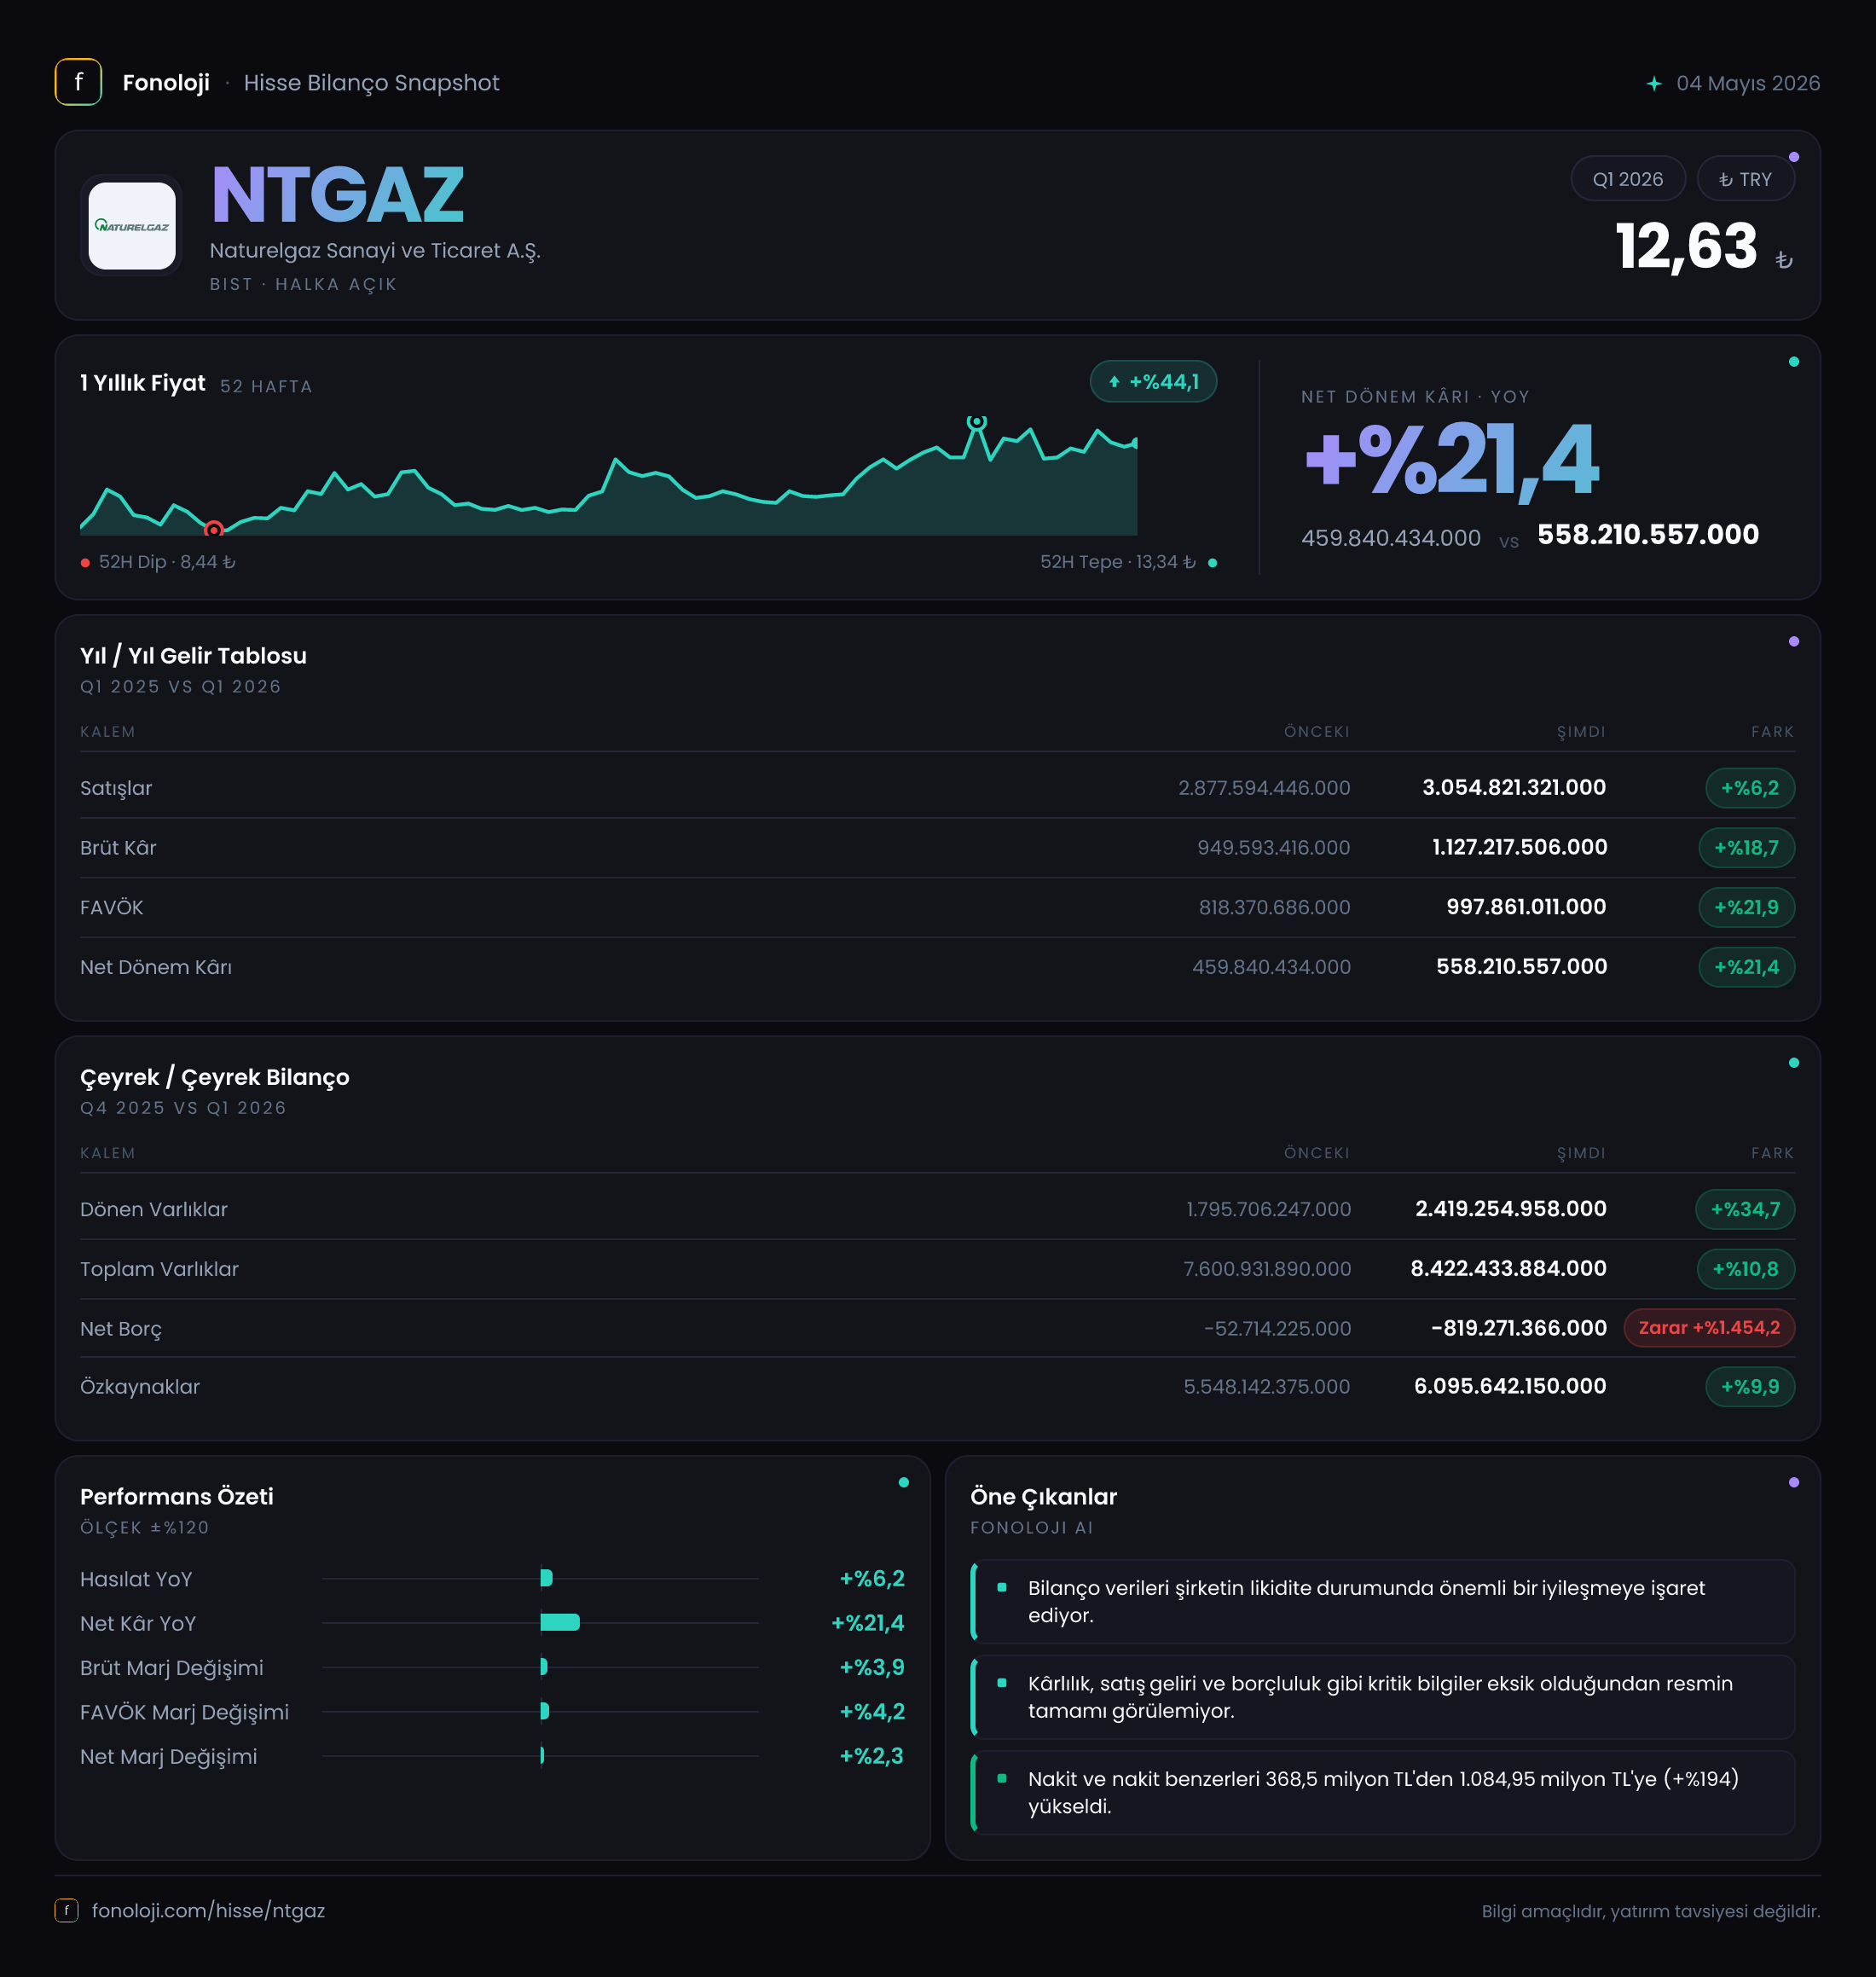
Naturelgaz (NTGAZ), sıkıştırılmış ve sıvılaştırılmış doğal gaz başta olmak üzere enerji dağıtımı alanında faaliyet gösteren bir şirket. 2026/3 ara dönem sonuçları, satış büyümesinin sınırlı kaldığı ancak marjların belirgin biçimde iyileştiği bir tablo ortaya koyuyor. Satışlar yıllık bazda %6,2 artarken FAVÖK %22,3, net dönem kârı ise %21,4 yükselmiş. Bu ayrışmanın temelinde, satış hacmindeki güçlü büyümeden çok brüt kârlılık ve operasyonel verimlilikteki iyileşme bulunuyor. Bilanço tarafında ise şirket, dönem sonunda net borçtan net nakit pozisyonuna geçerek finansal dayanıklılığını belirgin biçimde artırmış.
Satış Hikayesi
Naturelgaz’ın satışları 2026’nın ilk çeyreğinde 3,1 milyar TL’ye ulaştı. Geçen yılın aynı döneminde bu rakam 2,9 milyar TL seviyesindeydi. Böylece nominal satış büyümesi %6,2 olarak gerçekleşti. İlk bakışta büyüme pozitif görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış şirketin reel anlamda satış hacmini veya fiyatlama gücünü koruyabildiğini göstermiyor. Enflasyondan arındırıldığında satışlarda reel daralma ihtimali öne çıkıyor.
Burada özellikle enerji şirketleri açısından yalnızca ciro artışına bakmak yeterli değil. Satışların hangi ölçüde fiyat artışından, hangi ölçüde gerçek hacim büyümesinden kaynaklandığı kritik. Mevcut veride tonaj, satış hacmi, ürün kırılımı veya ortalama satış fiyatı bulunmadığı için ciro artışının operasyonel kaynağını kesin biçimde ayırmak mümkün değil. Ancak %6,2’lik büyümenin enflasyonun belirgin biçimde altında kalması, şirketin üst satırda güçlü bir ivme yakalamadığını gösteriyor.
Çeyreklik trend açısından da veri seti sınırlı. Karşılaştırılabilir olarak yalnızca 2025/3 satışları olan 2,9 milyar TL bulunuyor; dolayısıyla 2025’in son çeyreğinden 2026’nın ilk çeyreğine geçişte satışların nasıl değiştiğini değerlendiremiyoruz. Mevsimsellik, doğal gaz talebindeki dönemsel hareketler ve ürün bazındaki değişimler için daha fazla çeyrek verisini beklemek gerekiyor.
Buna karşılık satış büyümesinin zayıf olduğu ortamda brüt kârın daha hızlı artması olumlu bir sinyal. Bu durum ürün karması, tedarik maliyetleri, fiyatlama veya operasyonel gider kontrolü gibi alanlarda şirket lehine bir değişime işaret ediyor.
Kârlılık
NTGAZ’ın brüt kârı yıllık bazda %18,7 artarak 1,1 milyar TL’ye çıktı. Satışlar yalnızca %6,2 büyürken brüt kârın yaklaşık üç kat daha hızlı artması, brüt marjın genişlediğini gösteriyor. Hesaplamaya göre brüt marj 2025/3’te yaklaşık %32,7 iken 2026/3’te %35,5 seviyesine yükseldi. Yaklaşık 2,8 puanlık bu iyileşme, satışların enflasyon karşısında zayıf kaldığı bir dönemde sonuçların ana destekleyicilerinden biri.
FAVÖK ise 812,6 milyon TL’den 993,8 milyon TL’ye yükseldi ve yıllık artış %22,3 oldu. FAVÖK marjı da yaklaşık %28,0’dan %32,1’e çıktı. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 28 TL operasyonel nakit yaratma kapasitesi gösterirken, bu çeyrekte bu tutar yaklaşık 32 TL’ye yükselmiş. Bu, sadece ciro büyümesine dayanmayan, kârlılık kalitesini artıran bir performans.
Net dönem kârı 459,8 milyon TL’den 558,2 milyon TL’ye yükselerek %21,4 arttı. Net kâr marjı da yaklaşık %15,9’dan %18,0’a çıktı. FAVÖK artışı ile net kâr artışının birbirine yakın seyretmesi, operasyonel kârlılıktaki iyileşmenin net kâra yansıdığını gösteriyor. Bununla birlikte net parasal pozisyonun hâlâ zarar yazması ve finansal tablo üzerinde enflasyon muhasebesinin etkisinin bulunması nedeniyle, net kârı tek başına şirketin nakit üretim gücünün tam karşılığı olarak değerlendirmemek gerekir.
| KPI | 2025/3 | 2026/3 | Yorum | |---|---:|---:|---| | Satışlar | 2,9 mlr TL | 3,1 mlr TL | Nominal artış %6,2, enflasyonun altında | | Brüt marj | %32,7 | %35,5 | Yaklaşık 2,8 puan iyileşme | | FAVÖK marjı | %28,0 | %32,1 | Operasyonel verimlilik güçlenmiş | | Net kâr marjı | %15,9 | %18,0 | Kârlılık artışı net kâra taşınmış |
Bilanço Sağlığı
Bilanço, bu çeyreğin en güçlü taraflarından biri. Toplam varlıklar önceki yıl sonuna göre %10,8 artarak 8,4 milyar TL’ye yükseldi. Bu artışın önemli bölümü dönen varlıklardan geliyor: Dönen varlıklar 1,8 milyar TL’den 2,4 milyar TL’ye çıkarak %34,7 arttı. Duran varlıklardaki artış ise %3,4 ile daha sınırlı kaldı ve bu kalem 6,0 milyar TL’ye ulaştı.
Dönen varlıklardaki hızlı yükseliş; nakit, ticari alacaklar veya stoklardaki değişimlerden kaynaklanabilir. Ancak alt kırılım verilmediği için artışın likiditeyi mi güçlendirdiği, yoksa işletme sermayesine daha fazla kaynak bağlanmasına mı yol açtığı net değil. Yatırımcı açısından sonraki raporlarda alacak ve stok hareketlerini izlemek önemli olacak.
Özkaynaklar 5,5 milyar TL’den 6,1 milyar TL’ye çıkarak %9,9 arttı. Toplam varlıkların yaklaşık %72,6’sının özkaynaklarla finanse edilmesi, şirketin sermaye yapısının güçlü olduğunu gösteriyor. Daha da dikkat çekici gelişme net borç tarafında yaşandı. Net borç, 52,7 milyon TL’den negatif 819,3 milyon TL’ye geriledi. Negatif net borç, şirketin borcundan daha yüksek nakit ve nakit benzeri varlığa sahip olduğu, yani yaklaşık 819,3 milyon TL net nakit taşıdığı anlamına geliyor.
Bu nedenle klasik net borç/FAVÖK oranı borçluluk riski açısından anlamlı bir gösterge olmaktan çıkıyor; şirket net borçlu değil, net nakit pozisyonunda. Bu yapı faiz maliyetlerine karşı koruma sağlarken, yatırım, işletme sermayesi veya temettü kapasitesi açısından da esneklik yaratabilir. Ancak net nakdin niteliği ve sürdürülebilirliği, bilanço alt kalemleri görülmeden ayrıca izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon 47,0 milyon TL zarar olarak gerçekleşti. Geçen yıl aynı dönemde bu zarar 58,5 milyon TL idi. Böylece parasal pozisyon zararı yaklaşık 11,5 milyon TL azaldı; tabloda görülen %19,8’lik değişim, zararın mutlak olarak küçüldüğünü ifade ediyor.
TAS 29 kapsamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki yapısı net kârı etkiliyor. Net parasal zarar, yüksek enflasyon ortamında şirketin parasal yükümlülüklerinin veya parasal varlık yapısının yarattığı muhasebesel etkinin kârı aşağı çektiğini gösterir. Bu etkinin geçen yıla göre azalması net kârı destekleyen bir unsur olmuş. Yine de 47,0 milyon TL’lik negatif katkı, raporlanan kârın enflasyon muhasebesinden tamamen bağımsız olmadığını hatırlatıyor.
Yatırımcı için Ne Anlama Geliyor?
NTGAZ’ın 2026/3 sonuçlarında ana hikâye, zayıf reel satış büyümesine rağmen güçlü marj ve bilanço performansı. FAVÖK ve net kârın satışlardan çok daha hızlı artması, şirketin maliyet yönetimi ve kârlılık kalitesi açısından olumlu. Net borçtan 819,3 milyon TL net nakde geçiş ise finansal riskleri azaltan önemli bir avantaj.
Bununla birlikte yatırımcıların dikkat etmesi gereken noktalar şöyle:
- Satış büyümesi %6,2 ile yüksek enflasyonun altında kaldığı için reel büyüme zayıf görünüyor.
- Marj artışının sürdürülebilir olup olmadığı, gelecek çeyreklerde enerji maliyetleri ve ürün karmasıyla birlikte izlenmeli.
- Dönen varlıklardaki %34,7’lik artışın nakit mi, alacak mı, stok mu kaynaklı olduğu bilanço kalitesi açısından önemli.
- Net nakit pozisyonu güçlü olsa da net kâr ile nakit akışı aynı şey değil; faaliyetlerden yaratılan nakit ayrıca takip edilmeli.
- Çeyreklik trend için mevcut veri yetersiz. Mevsimsellik ve 2025/12-2026/3 geçişi görülmeden kısa vadeli performans yorumu sınırlı kalır.
Özetle veri, Naturelgaz’ın bu çeyrekte cirodan ziyade marjlarını ve finansal dayanıklılığını öne çıkardığını gösteriyor. Şirket için fırsat, güçlü bilanço sayesinde operasyonel esnekliğe sahip olması; temel risk ise enflasyonun gerisinde kalan satış büyümesinin kalıcı bir hacim baskısına dönüşmesi.
Yatırım tavsiyesi değildir.