
Açılış
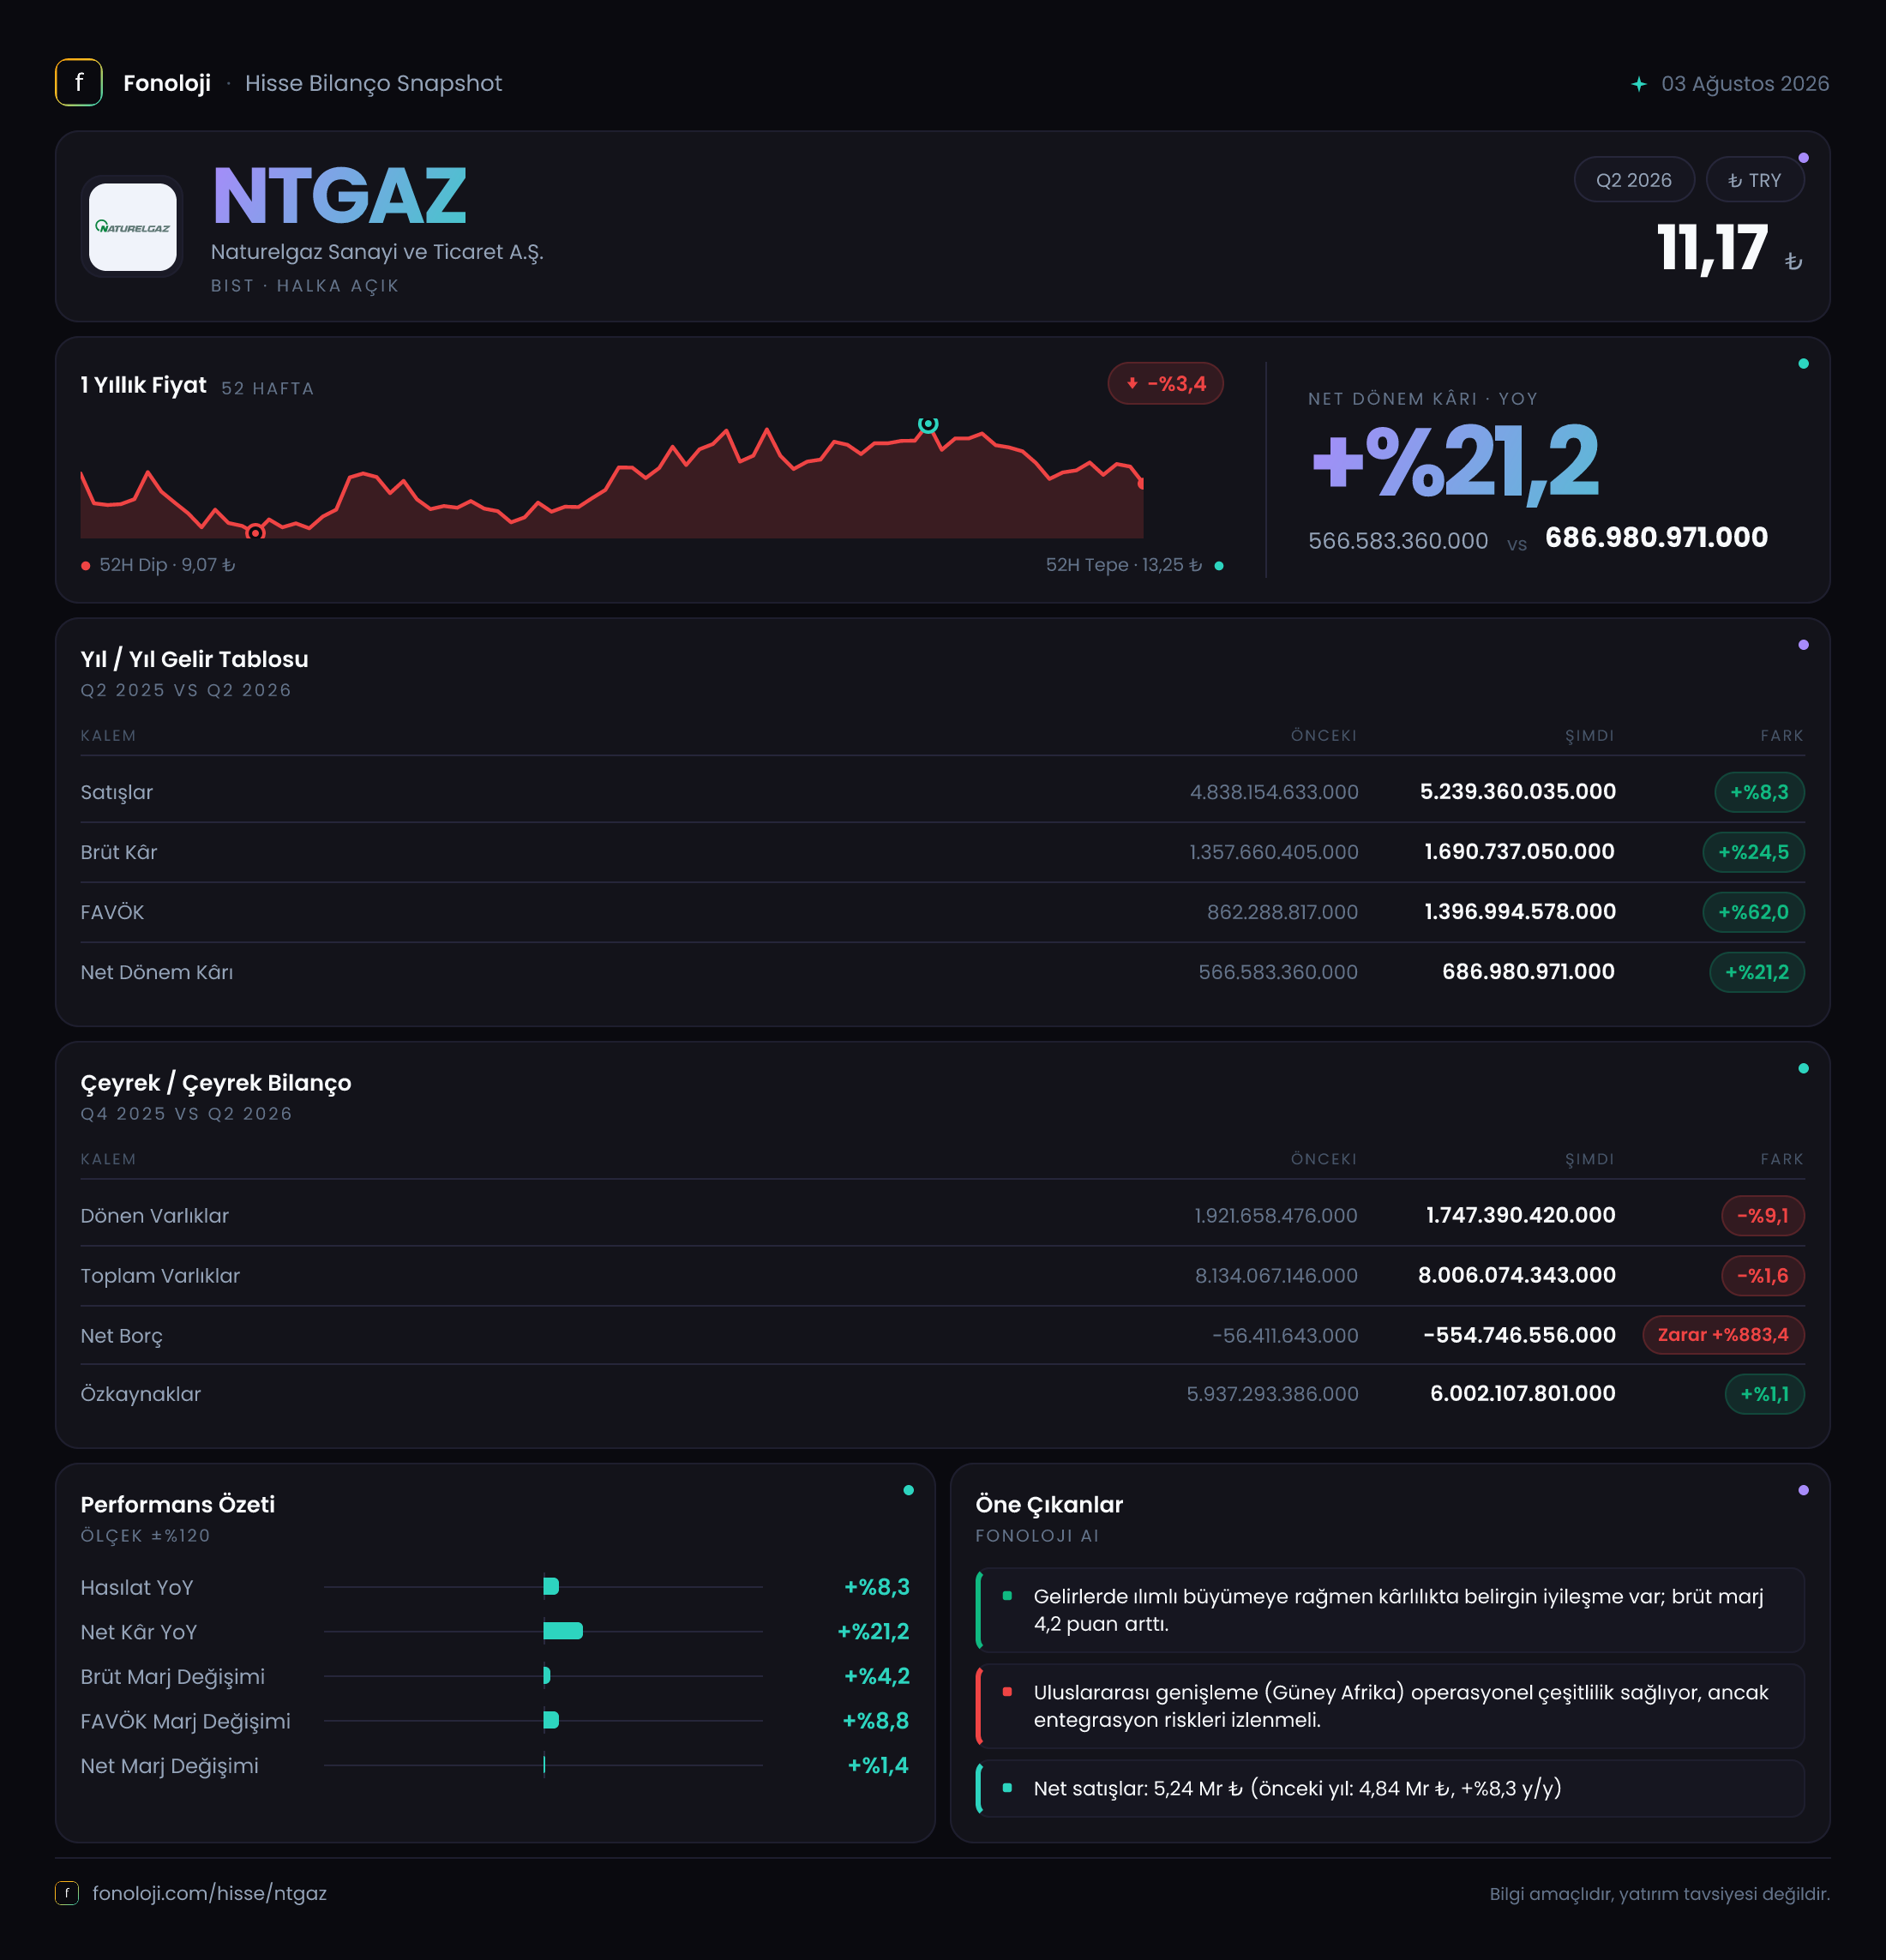
Naturelgaz’ın 2026/6AB finansalları, satış büyümesinin sınırlı kaldığı ancak kârlılık göstergelerinin belirgin biçimde güçlendiği bir döneme işaret ediyor. Şirketin ilk altı aylık satışları geçen yılın aynı dönemine göre %8,3 artarak 5,2 milyar TL’ye ulaştı; buna karşılık brüt kâr, FAVÖK ve net kâr satışlardan çok daha hızlı büyüdü. Bu tablo, yalnızca ciro artışından değil, marj iyileşmesinden ve operasyonel verimlilikten desteklenen bir performansa işaret ediyor. Bununla birlikte, enflasyonun %30’un üzerinde seyrettiği bir ortamda satışlardaki nominal büyümenin reel olarak ne ifade ettiği dikkatle izlenmeli.
| KPI | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 5,2 mlr TL | 4,8 mlr TL | %8,3 | | Brüt kâr | 1,7 mlr TL | 1,4 mlr TL | %24,5 | | FAVÖK | 1,4 mlr TL | 1,2 mlr TL | %21,1 | | Net kâr | 687,0 mn TL | 566,6 mn TL | %21,2 | | Net borç | -554,7 mn TL | -56,4 mn TL | Net nakit arttı |
Satış Hikayesi
Naturelgaz’ın ilk altı aylık satışları 5,2 milyar TL seviyesine yükseldi. Geçen yılın aynı dönemindeki 4,8 milyar TL’ye kıyasla artış %8,3 oldu. İlk bakışta büyüme pozitif görünse de Türkiye’de %30’un üzerindeki enflasyon dikkate alındığında, şirketin nominal satış büyümesi genel fiyat artışının gerisinde kalıyor. Bu nedenle satışların reel olarak küçülmüş olabileceği veya satış hacmi ile fiyatlama gücünün enflasyonun altında kaldığı değerlendirilmelidir.
Burada önemli nokta, satışlardaki zayıf büyümeye rağmen brüt kârdaki artışın çok daha güçlü olmasıdır. Satışlar 400 milyon TL civarında artarken brüt kâr yaklaşık 300 milyon TL yükselmiş durumda. Bu, ürün karması, tedarik maliyetleri, satış fiyatlaması veya düşük marjlı işlerin payındaki değişim gibi unsurların şirket lehine çalışmış olabileceğini gösteriyor. Ancak raporda hacim, tonaj, birim fiyat veya segment bazlı satış ayrımı bulunmadığı için bu iyileşmenin hangi kaynaktan geldiği kesin biçimde ayrıştırılamıyor.
Çeyreklik trend verisi paylaşılmadığı için satışların yılın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediğini, büyümenin hızlanıp hızlanmadığını veya mevsimselliğin etkisini ölçmek mümkün değil. Bu nedenle mevcut veri, ilk altı aylık toplam performansı gösteriyor; tek bir çeyreğin momentumunu değil.
Kârlılık
Kârlılık tarafı, raporun en güçlü bölümünü oluşturuyor. Brüt kâr 1,7 milyar TL’ye yükselirken büyüme %24,5 oldu. Buna göre brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %29,2’den %32,7’ye çıktı. Marjda yaklaşık 3,5 puanlık iyileşme var. Satış büyümesinin enflasyonun gerisinde kaldığı bir ortamda bu marj artışı, şirketin kârlılığı koruma ve artırma açısından önemli bir başarı gösterdiğini ortaya koyuyor.
FAVÖK ise 1,4 milyar TL ile geçen yılın 1,2 milyar TL seviyesinin %21,1 üzerinde gerçekleşti. FAVÖK marjı yaklaşık %25,0’tan %26,9’a yükseldi. Brüt marj ile FAVÖK marjının birlikte artması, brüt kâr seviyesindeki iyileşmenin faaliyet giderleri tarafından tamamen silinmediğini gösteriyor. Başka bir ifadeyle Naturelgaz, satış başına daha fazla brüt kâr üretirken bu kazanımın önemli bölümünü operasyonel kârlılığa taşıyabilmiş.
Net dönem kârı da 687 milyon TL’ye ulaşarak yıllık bazda %21,2 arttı. Net kâr marjı yaklaşık %11,8’den %13,2’ye yükseldi. FAVÖK ile net kâr arasında yaklaşık 700 milyon TL fark bulunuyor. Bu farkın içinde amortisman, finansman giderleri, vergi ve enflasyon muhasebesi etkileri yer alabilir; ancak bu kalemlerin detayları paylaşılmadığı için net kâr üzerindeki her bir etkinin büyüklüğü hesaplanamıyor.
Özellikle net parasal pozisyonun geçen yılki küçük katkıdan bu yıl önemli bir gider kalemine dönüşmesi dikkate alındığında, net kâr artışının operasyonel kârlılıktaki iyileşmeye rağmen daha yüksek olamamasında TAS 29 etkisinin rol oynadığı görülüyor.
Bilanço Sağlığı
Bilanço, Naturelgaz’ın likidite ve borçluluk açısından güçlü bir konumda olduğunu gösteriyor. Toplam varlıklar önceki yıl sonundaki 8,1 milyar TL’den 8,0 milyar TL’ye geriledi; değişim yalnızca %1,6 seviyesinde kaldı. Duran varlıklar 6,3 milyar TL ile büyük ölçüde korunurken, dönen varlıklar 1,9 milyar TL’den 1,7 milyar TL’ye düştü.
Dönen varlıklardaki %9,1’lik gerileme, işletme sermayesi kalemlerinde veya nakit/ticari alacak stokunda değişim yaşanmış olabileceğini düşündürüyor; fakat alt kırılım verilmediğinden bu düşüşün kaynağı net değil. Buna karşılık özkaynaklar 5,9 milyar TL’den 6,0 milyar TL’ye yükseldi. Artış %1,1 ile sınırlı olsa da şirketin varlıklarının yaklaşık dörtte üçünü özkaynakla finanse etmesi, bilanço dayanıklılığı açısından olumlu.
Net borç kaleminin -554,7 milyon TL olması, teknik olarak şirketin borçtan ziyade 554,7 milyon TL net nakit taşıdığını gösteriyor. Geçen yıl sonundaki -56,4 milyon TL seviyesine kıyasla net nakit pozisyonu belirgin biçimde güçlenmiş. Bu gelişme, faiz ve refinansman riskini azaltırken, şirketin yatırım, temettü veya işletme sermayesi ihtiyaçları için finansal esneklik sağlıyor. Net borç/FAVÖK oranı negatif olduğundan, şirketin kaldıraç riski bulunmuyor; ancak nakdin hangi bilanço kalemlerinde tutulduğu ve işletme faaliyetlerinden yaratılan nakit akışı verilmediği için bu gücün sürdürülebilirliği ayrıca izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, bu dönemde Naturelgaz’ın finansallarındaki en dikkat çekici unsurlardan biri. Şirket geçen yılın aynı döneminde 2,4 milyon TL net parasal pozisyon geliri yazarken, bu dönem 130,4 milyon TL net parasal pozisyon gideri kaydetti. Böylece sonuç yaklaşık 132,8 milyon TL kötüleşti.
Bu kalem, operasyonel faaliyetlerin doğrudan kârlılığını göstermez. Enflasyon muhasebesinde parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi hesaplanır. Şirketin parasal yükümlülükleri parasal varlıklarından daha yüksekse enflasyon ortamı net parasal kazanç yaratabilir; tersi durumda net parasal kayıp oluşabilir. Naturelgaz’da bu dönemde görülen 130,4 milyon TL’lik gider, bilanço yapısının enflasyon muhasebesi açısından şirket aleyhine çalıştığını gösteriyor.
Bu gider, FAVÖK’e yansımayan ancak net kârı aşağı çeken bir unsurdur. Dolayısıyla operasyonel performansı değerlendirirken FAVÖK marjındaki iyileşme olumlu okunmalı; net kâr incelenirken ise TAS 29 etkisi ayrı tutulmalıdır. Önümüzdeki dönemlerde enflasyon, nakit yapısı ve parasal kalemlerin bileşimi değiştikçe bu etkinin yönü de değişebilir.
Yatırımcı için Ne Anlama Geliyor?
Naturelgaz’ın 2026/6AB sonuçları, zayıf reel satış büyümesine karşın güçlü marj ve bilanço performansı sunuyor. Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Brüt kâr marjının %29,2’den %32,7’ye, FAVÖK marjının ise %25,0’tan %26,9’a yükselmesi.
- Net nakit pozisyonunun 56,4 milyon TL’den 554,7 milyon TL’ye güçlenmesi.
- Net kârın %21,2 artarak 687 milyon TL’ye ulaşması.
- Özkaynakların 6,0 milyar TL ile güçlü seviyesini koruması.
Buna karşılık temel risk, satış büyümesinin enflasyonun altında kalmasıdır. Marj iyileşmesi sürdürülemezse, reel cirodaki zayıflık ilerleyen dönemlerde FAVÖK büyümesini sınırlayabilir. Ayrıca 130,4 milyon TL’lik net parasal pozisyon gideri, operasyonel kârlılığın tamamının net kâra dönüşmediğini gösteriyor. Çeyreklik verinin bulunmaması da büyümenin ivmesini değerlendirmeyi zorlaştırıyor.
Önümüzdeki raporlarda yatırımcıların özellikle satış hacmi, birim fiyat gelişimi, dönen varlıkların neden gerilediği, operasyonel nakit akışı ve net parasal pozisyonun yönünü izlemesi gerekiyor. Mevcut veriler, şirketin borçluluk açısından rahat ve marj yönetimi bakımından başarılı olduğunu; ancak sürdürülebilir büyüme için satışların enflasyona karşı nasıl performans göstereceğinin kritik kaldığını ortaya koyuyor.
Yatırım tavsiyesi değildir.