
Açılış
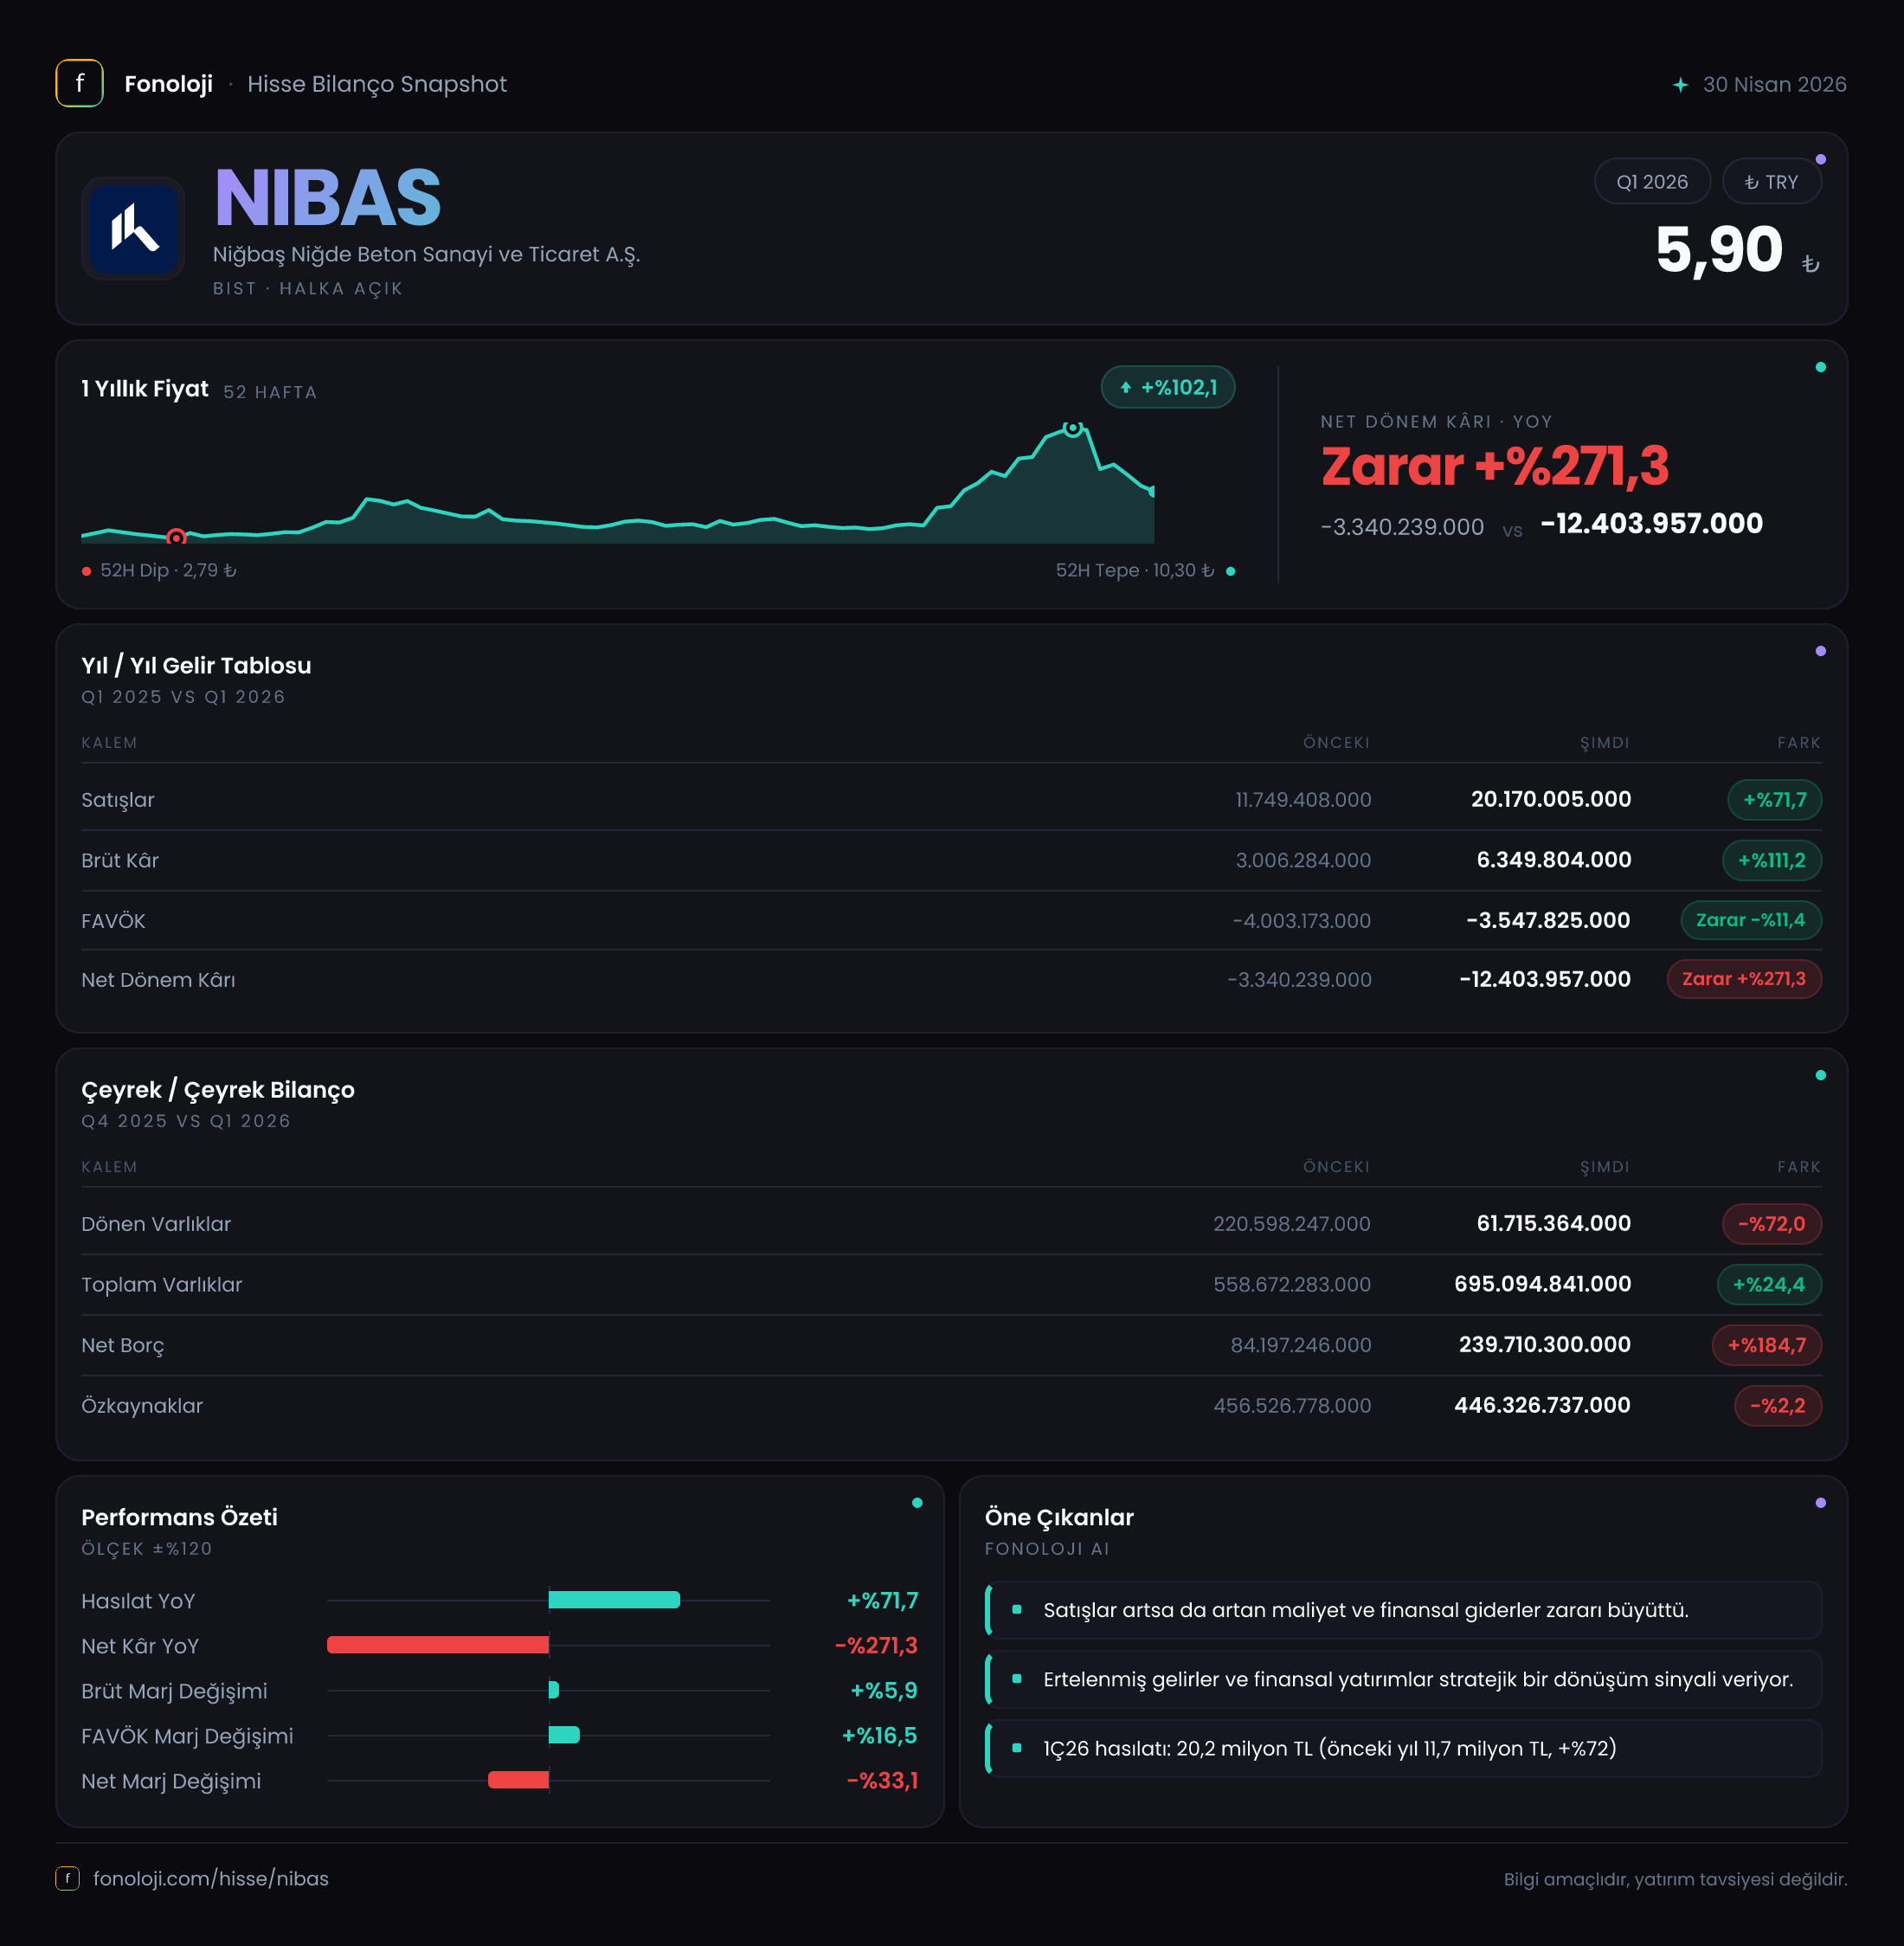
Niğbaş Niğde Beton Sanayi ve Ticaret A.Ş. (NİBAS), hazır beton ve beton ürünleri alanında faaliyet gösteren bir şirket olarak 2026’nın ilk çeyreğinde satışlarını geçen yılın aynı dönemine göre belirgin biçimde artırdı. Ancak gelir artışı henüz operasyonel kârlılığa dönüşmüş değil; şirket yine FAVÖK seviyesinde zarar yazarken, net parasal pozisyonun pozitiften negatife dönmesi net zararı daha da derinleştirdi. Bu nedenle çeyreğin ana mesajı, satışlarda toparlanma sinyali bulunmasına rağmen bilanço ve kârlılık tarafındaki baskının devam ettiği yönünde. Ayrıca karşılaştırmalı bilanço verileri 2025 yıl sonuna göre verildiği için, çeyreklik faaliyet trendi ile bilanço değişimini birbirinden ayırmak gerekiyor.
Satış Hikayesi
NİBAS’ın satışları, 2025’in ilk çeyreğindeki 11,7 milyon TL’den 2026’nın ilk çeyreğinde 20,2 milyon TL’ye yükseldi. Bu, nominal olarak %71,7’lik güçlü bir büyümeye işaret ediyor. Satışların yaklaşık 8,5 milyon TL artması, şirketin faaliyet hacminde geçen yılın aynı dönemine kıyasla belirgin bir iyileşme olduğunu gösteriyor.
Bununla birlikte Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satış büyümesini doğrudan reel büyüme olarak kabul etmek doğru olmaz. %71,7’lik artış enflasyonun üzerinde görünse de bu farkın ne kadarının fiyat artışlarından, ne kadarının gerçek hacim artışından kaynaklandığı açıklanan verilerden ayrıştırılamıyor. Beton ve inşaat bağlantılı faaliyetlerde fiyat, hammadde ve enerji maliyetleri satış tutarını hızlı biçimde yükseltebildiği için, sonraki dönemlerde tonaj, sipariş hacmi ve müşteri kırılımı gibi operasyonel göstergeler önem kazanacak.
Çeyreklik trend açısından elimizde yalnızca 2025/3 dönemiyle karşılaştırma bulunuyor. Dolayısıyla 2026’nın ilk çeyreğinden 2025’in son çeyreğine veya önceki çeyreğe geçişte satışların nasıl ilerlediğini bu veri setiyle ölçmek mümkün değil. Yine de yıllık bazdaki artış, şirketin gelir üretme kapasitesinde olumlu bir hareket olduğunu gösteriyor; asıl soru, bu satışların yeterli marjla yapılıp yapılmadığı.
Kârlılık
Kârlılık tarafında ilk olumlu sinyal brüt kârda görülüyor. Brüt kâr, geçen yılın aynı dönemindeki 3,0 milyon TL’den 6,3 milyon TL’ye çıkarak %111,2 arttı. Satışlardan hesaplanan brüt kâr marjı da yaklaşık %25,6’dan %31,2’ye yükseldi. Başka bir ifadeyle şirket, 2026’nın ilk çeyreğinde her 100 TL’lik satıştan yaklaşık 31 TL brüt kâr üretirken, geçen yıl aynı dönemde bu tutar yaklaşık 26 TL seviyesindeydi. Bu gelişme, ürün fiyatlaması veya doğrudan maliyet yönetimi açısından iyileşme olduğunu düşündüren önemli bir veri.
Ancak brüt kârdaki bu iyileşme, faaliyet giderlerini karşılamaya yetmemiş. FAVÖK, geçen yılki -5,0 milyon TL’den -2,6 milyon TL’ye yükselerek zararını 2,4 milyon TL azaltmış olsa da hâlâ negatif. FAVÖK marjı yaklaşık % -42,7’den % -12,9’a iyileşmiş durumda. Bu, operasyonel verimlilikte belirgin bir toparlanmaya işaret ediyor; fakat şirketin ana faaliyetleri henüz pozitif nakit benzeri operasyonel kâr üretemiyor.
Net kâr görünümü ise daha zayıf. Net dönem zararı -3,3 milyon TL’den -12,4 milyon TL’ye geriledi. Net zarar marjı da yaklaşık % -28,2’den % -61,4’e kötüleşti. Yani satışlar ve brüt kâr artarken, FAVÖK zararının devam etmesi ve net parasal pozisyonun tersine dönmesi alt satırı baskıladı. Bu tablo, brüt kârdaki iyileşmenin henüz şirketin genel giderlerini, finansal yükünü ve enflasyon muhasebesi etkilerini absorbe edecek ölçekte olmadığını gösteriyor.
Bilanço Sağlığı
Bilanço, gelir tablosundan daha dikkatli izlenmesi gereken bir tablo sunuyor. Toplam varlıklar 2025 yıl sonundaki 558,7 milyon TL’den 695,1 milyon TL’ye çıkarak %24,4 büyüdü. Ancak bu artışın kaynağı dönen varlıklar değil, duran varlıklar oldu.
Dönen varlıklar 220,6 milyon TL’den 61,7 milyon TL’ye düşerek %72,0 geriledi. Bu, kısa vadeli likidite tamponunun yıl sonuna göre ciddi biçimde daraldığını gösteriyor. Duran varlıklar ise 338,1 milyon TL’den 633,4 milyon TL’ye çıkarak %87,3 arttı. Varlık kompozisyonundaki bu sert değişimin niteliği, yani yatırım, yeniden sınıflama veya başka bir bilanço hareketi olup olmadığı, yalnızca bu özet verilerle açıklanamıyor. Ancak dönen varlıkların azalması, şirketin kısa vadeli yükümlülüklerini karşılama kapasitesinin ayrıca takip edilmesini gerektiriyor.
Net borç 84,2 milyon TL’den 239,7 milyon TL’ye yükseldi. Bu, yalnızca birkaç aylık dönem içinde 155,5 milyon TL’lik ve %184,7’lik artış anlamına geliyor. Özkaynaklar ise 456,5 milyon TL’den 446,3 milyon TL’ye gerileyerek %2,2 düştü. Böylece borç artarken özkaynak tabanı hafifçe küçülmüş durumda.
Net borç/FAVÖK oranı bu dönemde anlamlı bir ölçü değil; çünkü FAVÖK -2,6 milyon TL ile negatif. Negatif FAVÖK varken bu oran teknik olarak şirketin borcunu operasyonel kârıyla taşıyamadığını gösterir, fakat sağlıklı bir kaldıraç karşılaştırması üretmez. Borç artışı ile negatif operasyonel kârlılığın aynı anda görülmesi, finansman riskini NİBAS için öne çıkarıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, bu çeyrekte net kârı aşağı çeken temel unsurlardan biri oldu. Şirket geçen yılın aynı döneminde 10,8 milyon TL net parasal kazanç açıklarken, bu dönemde 13,1 milyon TL net parasal kayıp yazdı. Buradaki değişim yalnızca tutarın azalması değil, yönün tamamen tersine dönmesi anlamına geliyor; iki dönem arasında şirketin net sonucunu yaklaşık 23,9 milyon TL olumsuz etkileyen bir fark oluştu.
Net parasal kayıp, doğrudan aynı tutarda nakit çıkışı anlamına gelmez. TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini muhasebeleştirir. Ancak bu kalemin pozitiften negatife dönmesi, şirketin parasal pozisyonunun enflasyon ortamında geçen yıla göre daha dezavantajlı hale geldiğini gösteriyor. Özellikle net borcun artması, faiz ve enflasyon koşullarının finansal sonuçlar üzerindeki etkisini daha önemli hale getiriyor.
Yatırımcı için Ne Anlama Geliyor?
NİBAS’ın 2026 ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Satış büyümesi ve brüt marj iyileşmesi olumlu tarafta.
- FAVÖK’ün hâlâ negatif olması, operasyonel toparlanmanın tamamlanmadığını gösteriyor.
- Net zararın -12,4 milyon TL’ye çıkması, faaliyet dışı ve enflasyon muhasebesi etkilerinin güçlü olduğunu ortaya koyuyor.
- Net borcun 239,7 milyon TL’ye yükselmesi ve dönen varlıkların 61,7 milyon TL’ye gerilemesi, likidite ile finansman riskini artırıyor.
- Duran varlıklardaki %87,3’lük artışın içeriği ve bu artışın şirketin gelecekteki gelir üretimine nasıl katkı sağlayacağı yakından izlenmeli.
Şirket açısından fırsat, brüt marjın yükselmesi ve satışların enflasyonun üzerinde nominal büyümesinde yatıyor. Eğer bu marj iyileşmesi sürdürülebilir olur ve satış büyümesi FAVÖK’ü pozitif bölgeye taşırsa, mevcut operasyonel zarar tablosu değişebilir. Buna karşılık temel risk, borç artışının devam etmesi ve satış büyümesinin nakit yaratımına dönüşmemesi. Bir sonraki dönemde özellikle FAVÖK’ün pozitife dönüp dönmediği, net borç seviyesinin gerileyip gerilemediği, dönen varlıkların toparlanıp toparlanmadığı ve TAS 29 kaynaklı parasal sonucun izlenmesi gerekiyor.
Yatırım tavsiyesi değildir.