
Açılış
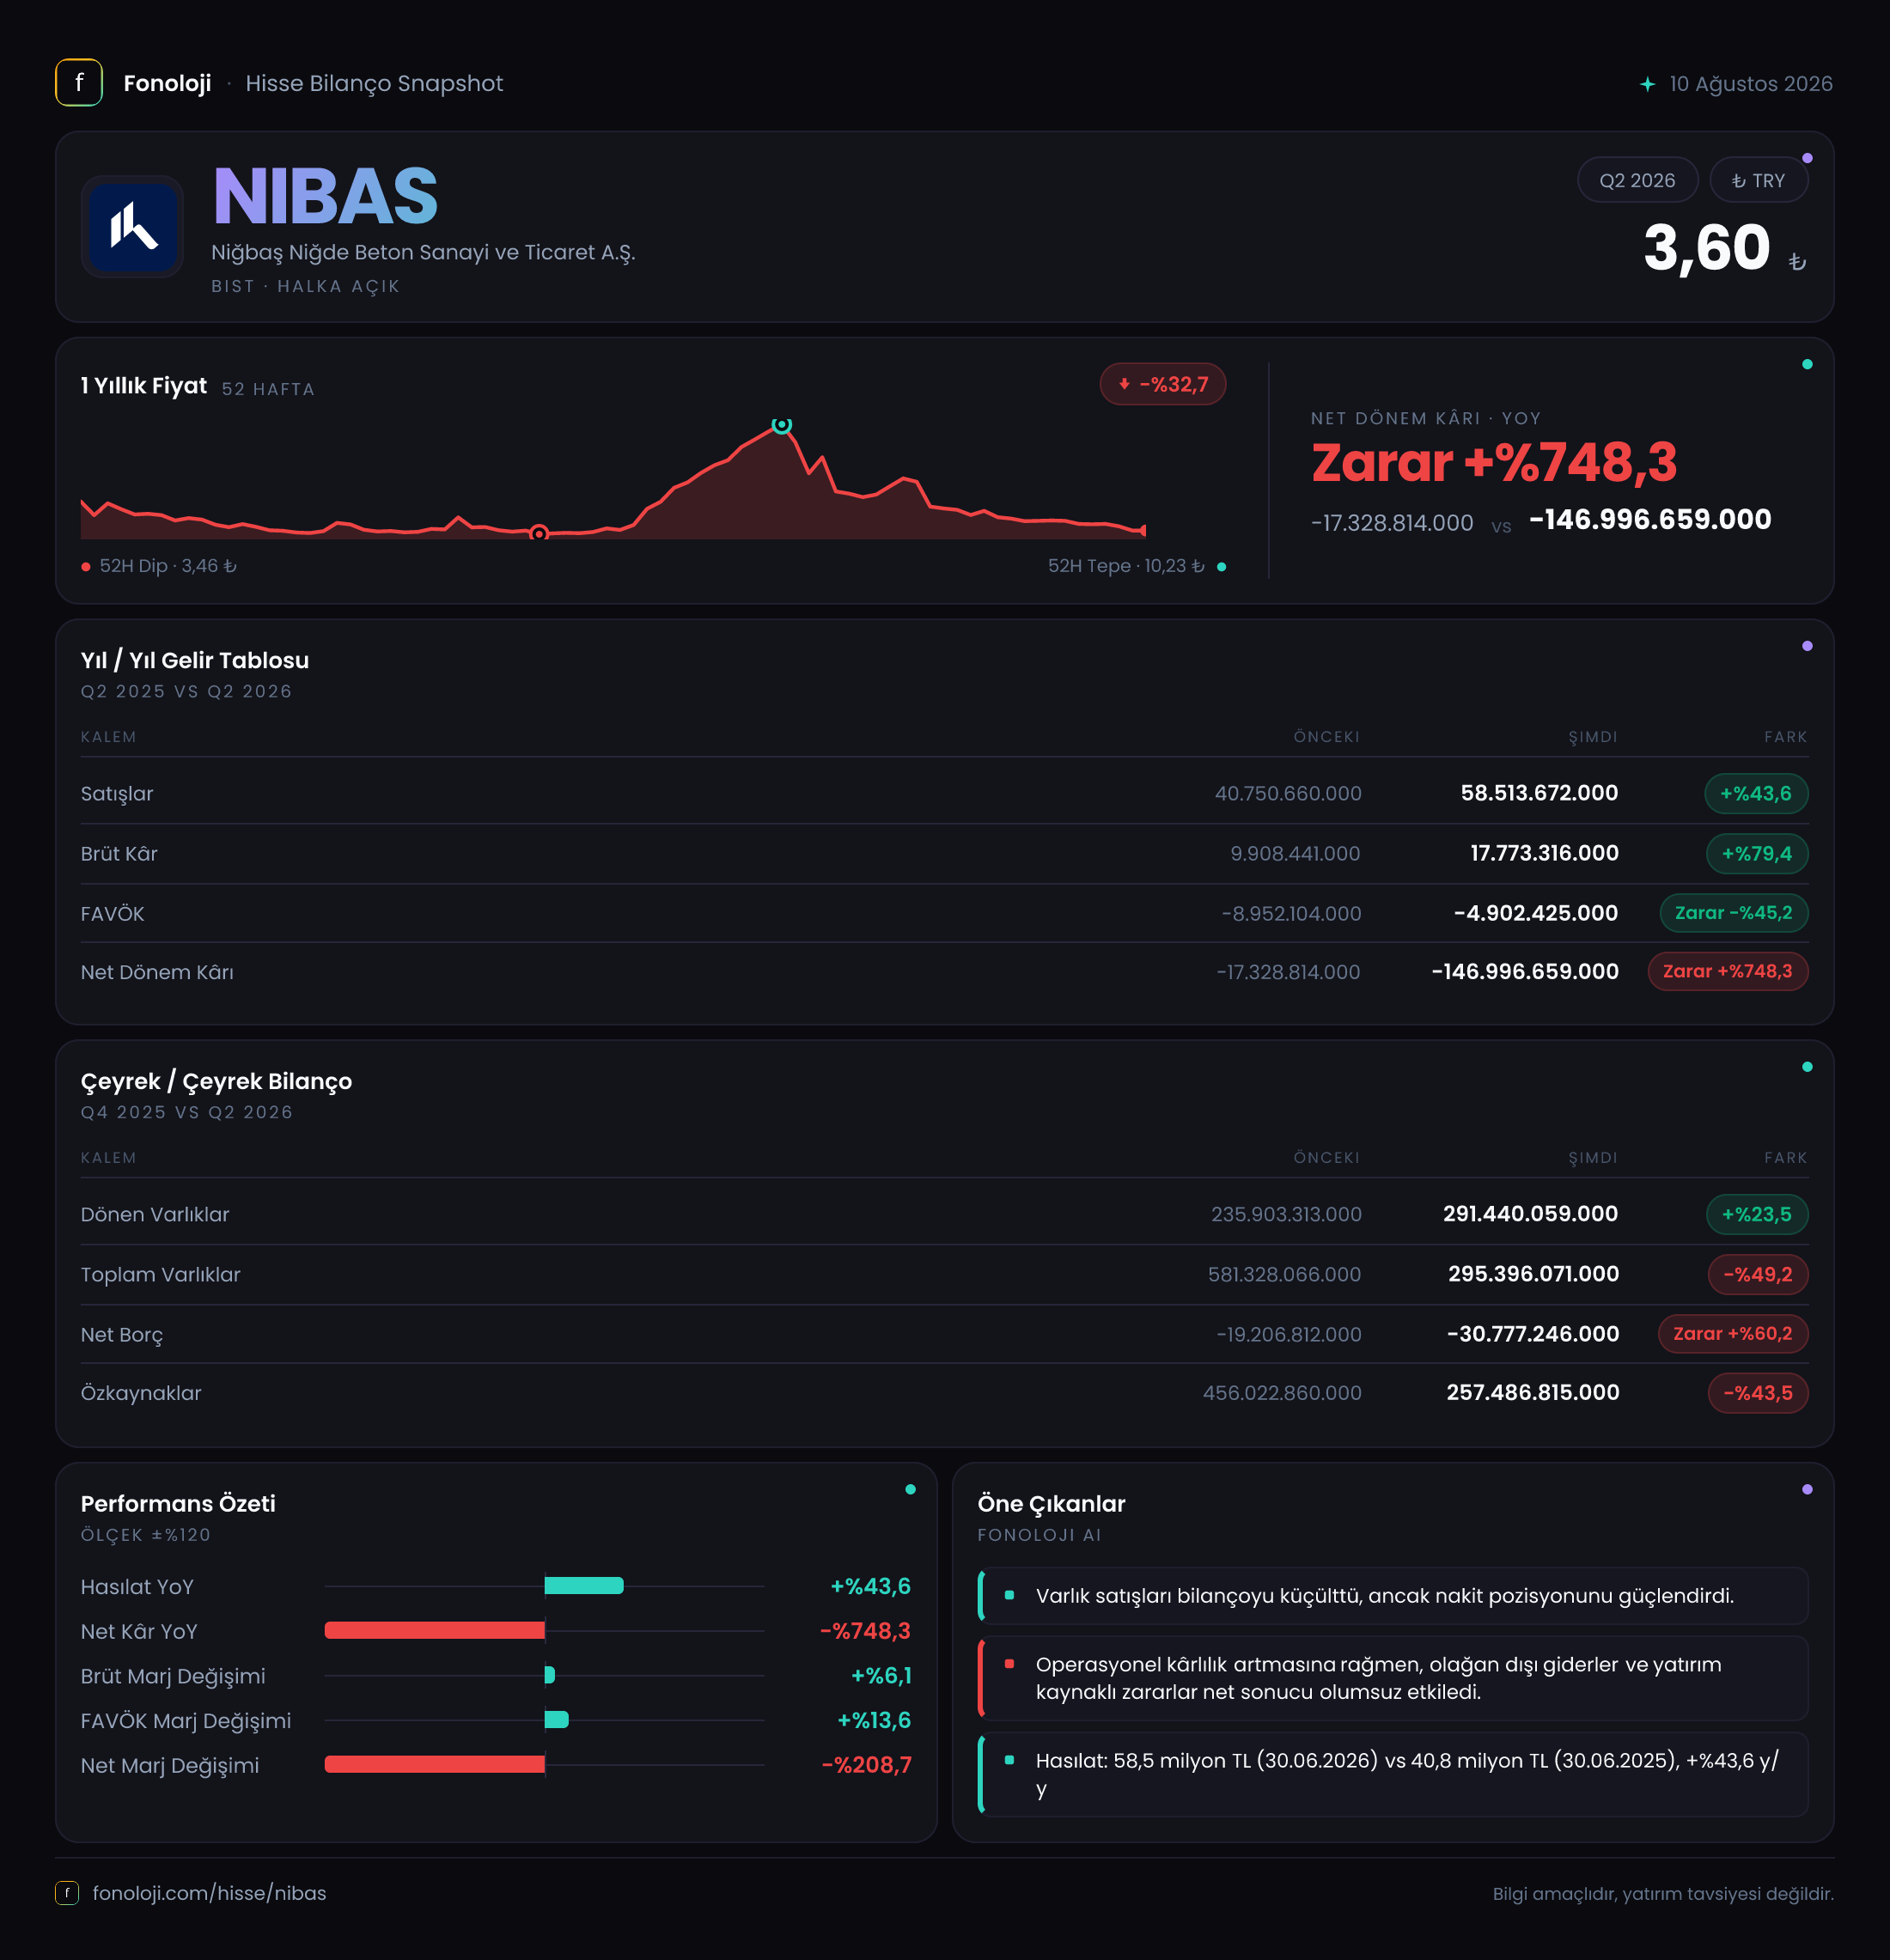
Niğbaş Niğde Beton Sanayi ve Ticaret A.Ş. (NIBAS), beton ve yapı malzemeleri alanında faaliyet gösteren bir şirket olarak 2026/6AB döneminde satışlarını artırmayı başardı; ancak bu büyüme henüz operasyonel kârlılığa dönüşmüş değil. Şirketin satışları geçen yılın aynı dönemine göre %43,6 artarak 58,5 milyon TL’ye yükselirken, brüt kâr büyümesi daha güçlü gerçekleşti. Buna rağmen FAVÖK hâlâ negatif ve net dönem zararı 147 milyon TL seviyesine ulaşmış durumda. Bu tablo, şirketin esas faaliyet tarafında kısmi bir toparlanma gösterdiğini, fakat enflasyon muhasebesi ve diğer gider kalemlerinin nihai sonucu ağır biçimde baskıladığını ortaya koyuyor.
Satış Hikayesi
NIBAS’ın 2026/6AB satışları 58,5 milyon TL oldu. Geçen yılın aynı dönemindeki 40,8 milyon TL’ye kıyasla %43,6’lık artış, nominal olarak dikkat çekici görünüyor. Ancak Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda bu büyümeyi doğrudan güçlü reel büyüme olarak okumamak gerekir. Satışlardaki artış, enflasyonun üzerinde sınırlı bir performansa işaret ediyor; fakat şirketin satış hacmi, fiyatlama gücü ve pazar payı hakkında kesin bir sonuca ulaşmak için tonaj, ürün kırılımı ve dönemsel fiyat değişimleri gibi ek verilere ihtiyaç var.
Satış performansında önemli nokta, brüt kârın satışlardan daha hızlı büyümesi. Brüt kâr 9,9 milyon TL’den 17,8 milyon TL’ye çıkarak %79,4 arttı. Bu gelişme, ürün maliyetleri ve doğrudan üretim giderleri üzerinde geçen yıla kıyasla daha iyi bir kontrol sağlandığını düşündürüyor. Başka bir ifadeyle NIBAS, satışlarını büyütürken satışların maliyetini aynı hızda artırmamış.
Ancak dönemsel karşılaştırmada dikkatli olmak gerekiyor. Verilen çeyreklik trend bilgisi yalnızca 2025/6 dönemindeki 28,2 milyon TL’lik satış seviyesini gösteriyor; 2026’nın karşılaştırılabilir çeyrek satış verisi sunulmadığı için çeyrekten çeyreğe ivme hakkında net bir yorum yapmak mümkün değil. Bu nedenle mevcut veriler, yıllık bazda iyileşmeye işaret ediyor; fakat büyümenin sürdürülebilirliği için sonraki çeyreklerde satışların ve sipariş akışının izlenmesi gerekecek.
Kârlılık
Şirketin brüt kâr marjı 2026/6AB döneminde yaklaşık %30,4 seviyesine yükseldi. Geçen yıl aynı dönemde bu oran yaklaşık %24,3 idi. Yaklaşık 6,1 puanlık iyileşme, şirketin doğrudan üretim maliyetleri sonrasında daha fazla brüt kâr bırakabildiğini gösteriyor. Bu, finansal tablodaki en olumlu operasyonel gelişme.
Bununla birlikte brüt kârdan FAVÖK’e geçişte belirgin bir kayıp bulunuyor. FAVÖK geçen yılki -9,0 milyon TL’den -4,9 milyon TL’ye yükseldi; yani zarar küçüldü ancak faaliyet sonucu hâlâ negatif kaldı. FAVÖK marjı yaklaşık -%8,4 seviyesinde. Geçen yıl bu oran yaklaşık -%22,1 idi. Dolayısıyla operasyonel verimlilikte önemli bir toparlanma var, fakat şirket henüz genel yönetim, satış-pazarlama ve diğer faaliyet giderlerini karşılayacak düzeyde faaliyet kârı üretemiyor.
Buradaki kritik soru, brüt marj iyileşmesinin FAVÖK’e neden tam olarak yansımadığıdır. Veriler, doğrudan maliyetlerin daha iyi yönetildiğini; ancak faaliyet giderlerinin hâlâ yüksek olduğunu gösteriyor. FAVÖK’ün pozitife dönmesi, satış büyümesinin devam etmesine ve giderlerin satışlardan daha yavaş artmasına bağlı olacak.
Net kâr tarafında ise tablo ciddi biçimde bozulmuş durumda. Şirket geçen yıl aynı dönemde 17,3 milyon TL net zarar açıklarken, bu dönem zarar 147,0 milyon TL’ye yükseldi. Bu, zararın yaklaşık 8,5 katına çıkması anlamına geliyor. Dolayısıyla brüt kâr ve FAVÖK tarafındaki iyileşme, finansal tabloların alt satırına yansımamış. Net zarar, operasyonel performanstan çok enflasyon muhasebesi dışındaki giderlerin ve muhtemel değerleme/finansal kalemlerin etkili olduğunu düşündürüyor; ancak bu kalemlerin ayrıntısı verilmediği için kesin bir neden atfetmek mümkün değil.
Bilanço Sağlığı
NIBAS’ın bilançosunda dönem sonunda toplam varlıklar 581,3 milyon TL’den 295,4 milyon TL’ye geriledi. Bu, yaklaşık %49,2’lik sert bir düşüş. Düşüşün ana kaynağı duran varlıklar oldu: duran varlıklar 345,4 milyon TL’den 4,0 milyon TL’ye indi. Bu ölçekteki değişim, bilançoda önemli bir sınıflandırma, elden çıkarma, değerleme veya muhasebe hareketi yaşandığını gösteriyor. Fakat eldeki veride bu değişimin nedeni açıklanmadığı için, yatırımcı açısından dipnotların incelenmesi kritik önem taşıyor.
Dönen varlıklar ise 235,9 milyon TL’den 291,4 milyon TL’ye yükselerek %23,5 arttı. Bu artış, kısa vadeli varlıkların bilanço içindeki ağırlığının yükseldiğini gösteriyor. Ancak dönen varlıkların niteliği — nakit, ticari alacaklar veya stoklar — verilmediğinden likiditenin kalitesi hakkında tam bir değerlendirme yapmak mümkün değil. Özellikle satışları sınırlı ve FAVÖK’ü negatif olan bir şirkette, dönen varlık artışının ne kadarının nakit, ne kadarının tahsilat riski taşıyan alacaklardan oluştuğu önemlidir.
Net borç göstergesi olumlu tarafta. Net borç -30,8 milyon TL seviyesinde; bu, şirketin net borçlu değil, net nakit pozisyonunda olduğunu ifade ediyor. Önceki dönem sonunda bu değer -19,2 milyon TL idi. Net nakit pozisyonunun güçlenmesi finansal risk açısından olumlu bir gelişme. Ancak şirketin FAVÖK’ü negatif olduğu için net borç/FAVÖK oranı anlamlı biçimde hesaplanamaz; borçluluk rahatlığı, henüz operasyonel kârlılık gücüyle desteklenmiyor.
Özkaynaklar da 456,0 milyon TL’den 257,5 milyon TL’ye geriledi. Yaklaşık %43,5’lik düşüş, büyük net zararın sermaye tabanını aşındırdığını gösteriyor. Net nakit pozisyonu korunmasına rağmen özkaynaklardaki bu gerileme, şirketin bilanço dayanıklılığının kârlılık tarafındaki zayıflıktan etkilendiğini ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
NIBAS’ın net parasal pozisyonu, 18,2 milyon TL’den 121,4 milyon TL’ye çıkarak %566,7 arttı. Enflasyon muhasebesi kapsamında pozitif net parasal pozisyon geliri, şirketin parasal yükümlülüklerinden daha fazla parasal varlık taşıdığı anlamına gelebilir. Yüksek enflasyon ortamında bu durum gelir tablosuna önemli bir parasal kazanç olarak yansıyabilir.
Ancak bu kalem, şirketin kasasında aynı tutarda nakit yaratıldığı anlamına gelmez. 121,4 milyon TL’lik net parasal pozisyon etkisi muhasebesel bir düzeltmedir ve şirketin operasyonel performansını tek başına ölçmez. Nitekim NIBAS, bu yüksek pozitif etkiye rağmen 147,0 milyon TL net zarar açıklamıştır. Bu karşıtlık, enflasyon muhasebesi kazancının diğer giderleri telafi etmeye yetmediğini gösteriyor.
Yatırımcı açısından doğru okuma şu olmalı: TAS 29 etkisi şirketin nominal finansal sonuçlarını anlamlı biçimde değiştiriyor; fakat esas faaliyet tarafında henüz sürdürülebilir kârlılık oluşmuş değil. Bu nedenle net kâr yerine FAVÖK, brüt marj, nakit akışı ve parasal olmayan varlıkların niteliği birlikte takip edilmeli.
Yatırımcı için Ne Anlama Geliyor?
NIBAS’ın bu dönemki finansal hikâyesi iki farklı yönde ilerliyor. Bir tarafta satış büyümesi, brüt marj iyileşmesi, FAVÖK zararının azalması ve net nakit pozisyonunun güçlenmesi var. Diğer tarafta ise FAVÖK’ün hâlâ negatif olması, net zararın 147 milyon TL’ye yükselmesi ve özkaynakların %43,5 gerilemesi bulunuyor.
Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- Satış büyümesinin enflasyonun üzerinde kalıcı olup olmadığı,
- Brüt marj artışının FAVÖK marjına yansıyıp yansımadığı,
- Net zararın hangi gider kalemlerinden kaynaklandığı,
- Duran varlıklardaki 341,4 milyon TL’lik düşüşün muhasebe ve nakit akışı etkisi,
- Dönen varlık artışının nakit mi, alacak mı, stok mu kaynaklı olduğu,
- Net nakit pozisyonunun korunup korunmadığı.
Özetle veri, NIBAS’ın operasyonel zeminde toparlanma aradığını ancak henüz kârlı ve dengeli bir finansal yapıya ulaşamadığını gösteriyor. Net nakit pozisyonu önemli bir tampon sağlasa da, yatırım tezinin güçlenmesi için FAVÖK’ün pozitife dönmesi ve yüksek net zararın normalleşmesi gerekiyor. Yatırım tavsiyesi değildir.