
Açılış
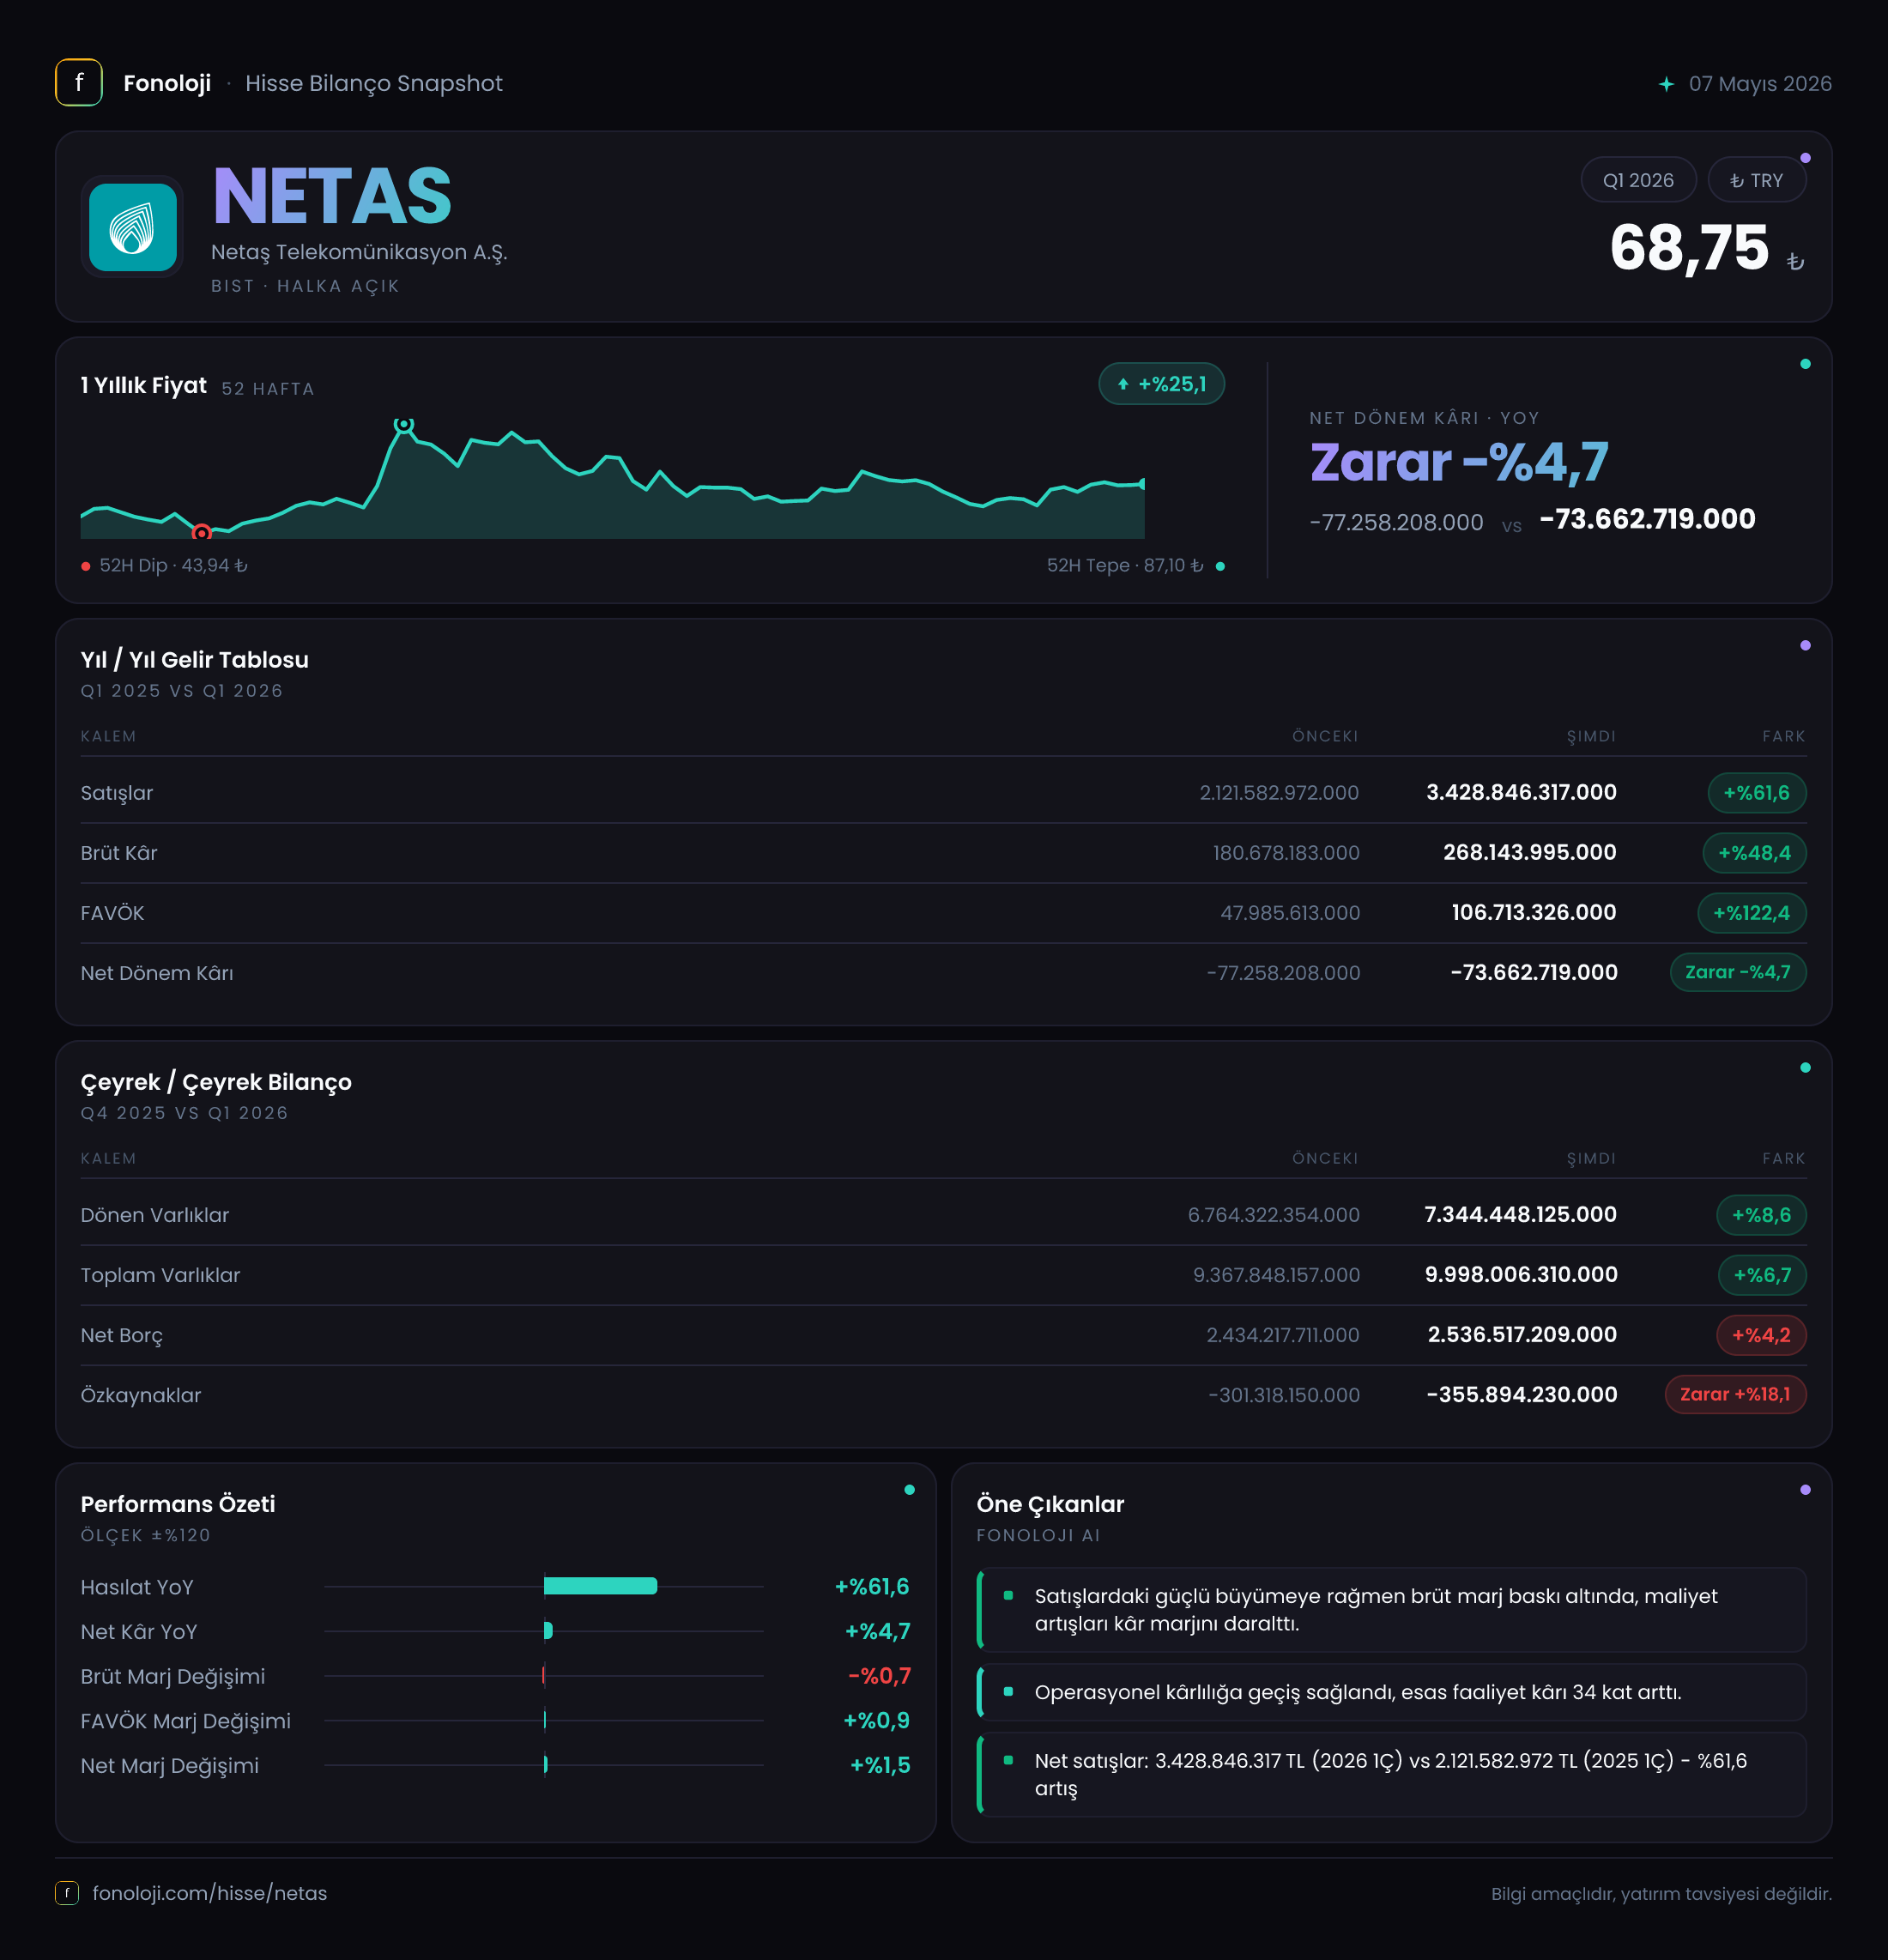
Netaş, telekomünikasyon altyapısı, bilgi teknolojileri ve kurumsal iletişim çözümleri sunan bir teknoloji şirketi olarak 2026’nın ilk çeyreğinde satışlarını güçlü biçimde artırdı. Şirketin satışları geçen yılın aynı dönemine göre %61,6 yükselerek 3,4 milyar TL’ye ulaşırken, FAVÖK’teki %129’luk artış operasyonel kaldıraç açısından dikkat çekti. Buna rağmen Netaş hâlâ 76,3 milyon TL net zarar yazıyor; yani faaliyet kârlılığındaki iyileşme henüz finansman giderleri, parasal kayıplar ve diğer giderleri karşılayacak düzeye ulaşmış değil. Çeyreğin ana mesajı şu: operasyonel toparlanma belirginleşiyor, ancak bilanço ve net borç baskısı yatırım tezinin önündeki en önemli engel olmaya devam ediyor.
Satış Hikayesi
Netaş’ın satışları 2,1 milyar TL’den 3,4 milyar TL’ye çıkarak bir yılda 1,3 milyar TL arttı. Yüzde 61,6’lık bu büyüme, Türkiye’de %30’un üzerinde seyreden enflasyonun üzerinde gerçekleştiği için ilk bakışta nominal büyümenin ötesinde bir performansa işaret ediyor. Ancak bu artışın ne kadarının gerçek hacim artışından, ne kadarının fiyat geçişlerinden veya proje teslimatlarının dönemsel etkisinden kaynaklandığını mevcut verilerle kesin olarak ayırmak mümkün değil.
Şirketin satış büyümesi, teknoloji ve telekom projelerinde yüksek tutarlı sözleşmelerin teslimat zamanlamasına duyarlı olabilir. Bu nedenle tek bir çeyrekteki güçlü artışın kalıcı bir trend olup olmadığını anlamak için önümüzdeki çeyreklerde satışların korunup korunmadığı izlenmeli. Verilen veri setinde yalnızca 2025/3 karşılaştırması bulunduğundan, çeyrekten çeyreğe ivme hakkında sağlıklı bir değerlendirme yapmak mümkün değil.
Satışlardaki güçlü artışın yanında brüt kâr 180,7 milyon TL’den 268,1 milyon TL’ye yükseldi. Ancak brüt kâr büyümesi %48,4 ile satış büyümesinin altında kaldı. Bu durum, şirketin daha fazla ciro üretirken her bir liralık satıştan elde ettiği brüt katkının bir miktar zayıfladığını gösteriyor. Dolayısıyla satış hikâyesi güçlü olsa da büyümenin kalitesi, müşteri ve proje bazında marjların nasıl dağıldığına bağlı.
Kârlılık
Netaş’ın brüt kâr marjı geçen yılın aynı çeyreğindeki yaklaşık %8,6’dan %7,9’a geriledi. Başka bir ifadeyle şirket, bu çeyrekte 100 TL’lik satıştan yaklaşık 7,9 TL brüt kâr elde etti; geçen yıl bu tutar yaklaşık 8,6 TL idi. Marj hâlâ düşük seviyede ve satış büyümesinin kâra aynı oranda yansımadığını gösteriyor.
Buna karşılık FAVÖK tarafında çok daha olumlu bir tablo var. FAVÖK 54,8 milyon TL’den 125,6 milyon TL’ye çıkarak %129 arttı. FAVÖK marjı da yaklaşık %2,6’dan %3,7’ye yükseldi. Bu, brüt marj gerilemesine rağmen faaliyet giderlerinin satışlara oranla daha kontrollü yönetildiğini veya operasyonel verimlilik sağlandığını düşündürüyor. Satışlar %61,6 artarken FAVÖK’ün %129 büyümesi, şirketin operasyonel kârlılıkta belirgin bir kaldıraç yakaladığını gösteren en güçlü veri.
Ancak FAVÖK ile net kâr arasındaki fark hâlâ kritik. Şirket faaliyet seviyesinde 125,6 milyon TL pozitif FAVÖK üretmesine rağmen dönem sonunda 76,3 milyon TL net zarar açıkladı. Net zarar geçen yılki 79,6 milyon TL’ye göre yalnızca %4,2 iyileşti. Net zarar marjı yaklaşık -%3,8’den -%2,2’ye yükselmiş olsa da şirket henüz başa baş noktasına ulaşmadı.
Bu ayrışma, FAVÖK sonrasındaki kalemlerin ağırlığını ortaya koyuyor. Amortisman, finansman giderleri, enflasyon muhasebesi kaynaklı net parasal pozisyon ve diğer vergi/finansal kalemler faaliyet kârını aşağı çekiyor. Mevcut veriler bu kalemlerin her birini ayrı ayrı göstermediği için net zarardaki etkilerini kesin tutarlarla ayrıştırmak mümkün değil; fakat operasyonel kârlılığın net kâra dönüşememesi yatırımcı açısından temel izleme konusu.
Bilanço Sağlığı
Netaş’ın toplam varlıkları yıl sonuna göre %6,7 artarak 9,4 milyar TL’den 10,0 milyar TL’ye çıktı. Bu büyümenin ana kaynağı dönen varlıklar oldu; dönen varlıklar %8,6 artışla 7,3 milyar TL’ye yükselirken duran varlıklar yalnızca %1,9 artışla 2,7 milyar TL’ye geldi. Böylece toplam varlıkların yaklaşık dörtte üçü dönen varlıklardan oluşuyor. Bu yapı teknoloji ve proje bazlı işlerde işletme sermayesi ihtiyacının yüksek olabileceğine işaret ediyor; ancak dönen varlıkların ne kadarının nakit, ticari alacak veya stoklardan oluştuğu paylaşılmadığı için likidite kalitesi hakkında kesin hüküm vermek mümkün değil.
Bilanço açısından daha kritik konu özkaynaklar. Netaş’ın özkaynakları -301,3 milyon TL’den -355,9 milyon TL’ye geriledi. Yüzde 18,1’lik kötüleşme, şirketin bilanço sermayesinin negatif bölgede daha da derinleştiğini gösteriyor. Negatif özkaynak, muhasebesel olarak şirketin toplam yükümlülüklerinin varlıklarını aşması anlamına gelir ve finansal esnekliği azaltır.
Net borç ise 2,6 milyar TL’den 2,7 milyar TL’ye çıkarak %4,1 arttı. Mevcut dönem FAVÖK’ü üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 21,5 kat seviyesinde. Bu oran oldukça yüksek; üstelik hesaplama yalnızca tek çeyreğin FAVÖK’üne dayandığı için yıllıklandırılmış bir gösterge olarak dikkatle ele alınmalı. FAVÖK yılın kalanında aynı seviyede kalırsa borç yükü ağır görünür; faaliyet kârlılığı güçlü biçimde artarsa oran zamanla düşebilir. Ancak şu aşamada bilanço, gelir tablosundaki operasyonel iyileşmeye göre daha kırılgan.
Net Parasal Pozisyon (TAS 29)
TAS 29 enflasyon muhasebesi kapsamında Netaş’ın net parasal pozisyonu bu çeyrekte -24,6 milyon TL oldu. Geçen yılın aynı dönemindeki -12,8 milyon TL’ye kıyasla parasal kayıp yaklaşık %91,9 arttı. Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtır; negatif olması dönem içinde net parasal kayıp yazıldığı anlamına gelir.
Bu kayıp, tek başına nakit çıkışı olarak okunmamalı; ancak enflasyon muhasebesinin şirketin raporlanan net sonucunu nasıl etkilediğini gösterir. Netaş’ın satış ve FAVÖK üretimi artarken net parasal kaybın büyümesi, yüksek enflasyon ortamında bilanço yapısının net kâr üzerinde baskı yaratabildiğini ortaya koyuyor. Özellikle negatif özkaynak ve yüksek net borç birlikte değerlendirildiğinde, TAS 29 etkisi şirketin operasyonel toparlanmasının net kâra yansımasını zorlaştıran unsurlardan biri olmaya devam ediyor.
Yatırımcı için Ne Anlama Geliyor?
Netaş’ın ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, satışların %61,6, FAVÖK’ün ise %129 artması operasyonel toparlanmanın güçlü olduğunu gösteriyor. FAVÖK marjındaki 1,1 puanlık iyileşme, büyümenin yalnızca cirodan ibaret olmadığını ve gider yapısında verimlilik sağlandığını düşündürüyor.
- Risk tarafında, brüt marjın %8,6’dan %7,9’a gerilemesi büyümenin kârlılık kalitesini sorgulatıyor. Şirket hâlâ 76,3 milyon TL net zarar ediyor ve negatif özkaynak -355,9 milyon TL’ye ulaşmış durumda.
- Finansal risk açısından, 2,7 milyar TL net borç ve yaklaşık 21,5 kat seviyesindeki net borç/FAVÖK oranı dikkat çekiyor. Bu borç yükünün yönetilebilir hâle gelmesi için yalnızca satış büyümesi değil, FAVÖK’ün birkaç çeyrek boyunca sürdürülebilir biçimde artması gerekiyor.
- Önümüzdeki dönemde yatırımcıların özellikle brüt marjın toparlanıp toparlanmadığını, FAVÖK artışının devam edip etmediğini, net zararın daralıp daralmadığını ve negatif özkaynak trendinin tersine dönüp dönmediğini izlemesi gerekiyor.
Sonuç olarak Netaş’ta operasyonel cephede umut veren bir iyileşme var; ancak bu iyileşme henüz bilanço risklerini ortadan kaldıracak ölçüde değil. Satış büyümesinin kalıcı hâle gelmesi, FAVÖK marjının korunması ve net borcun düşmeye başlaması, şirketin hikâyesini operasyonel toparlanmadan finansal iyileşmeye taşıyacak temel eşikler olacaktır. Yatırım tavsiyesi değildir.