
Açılış
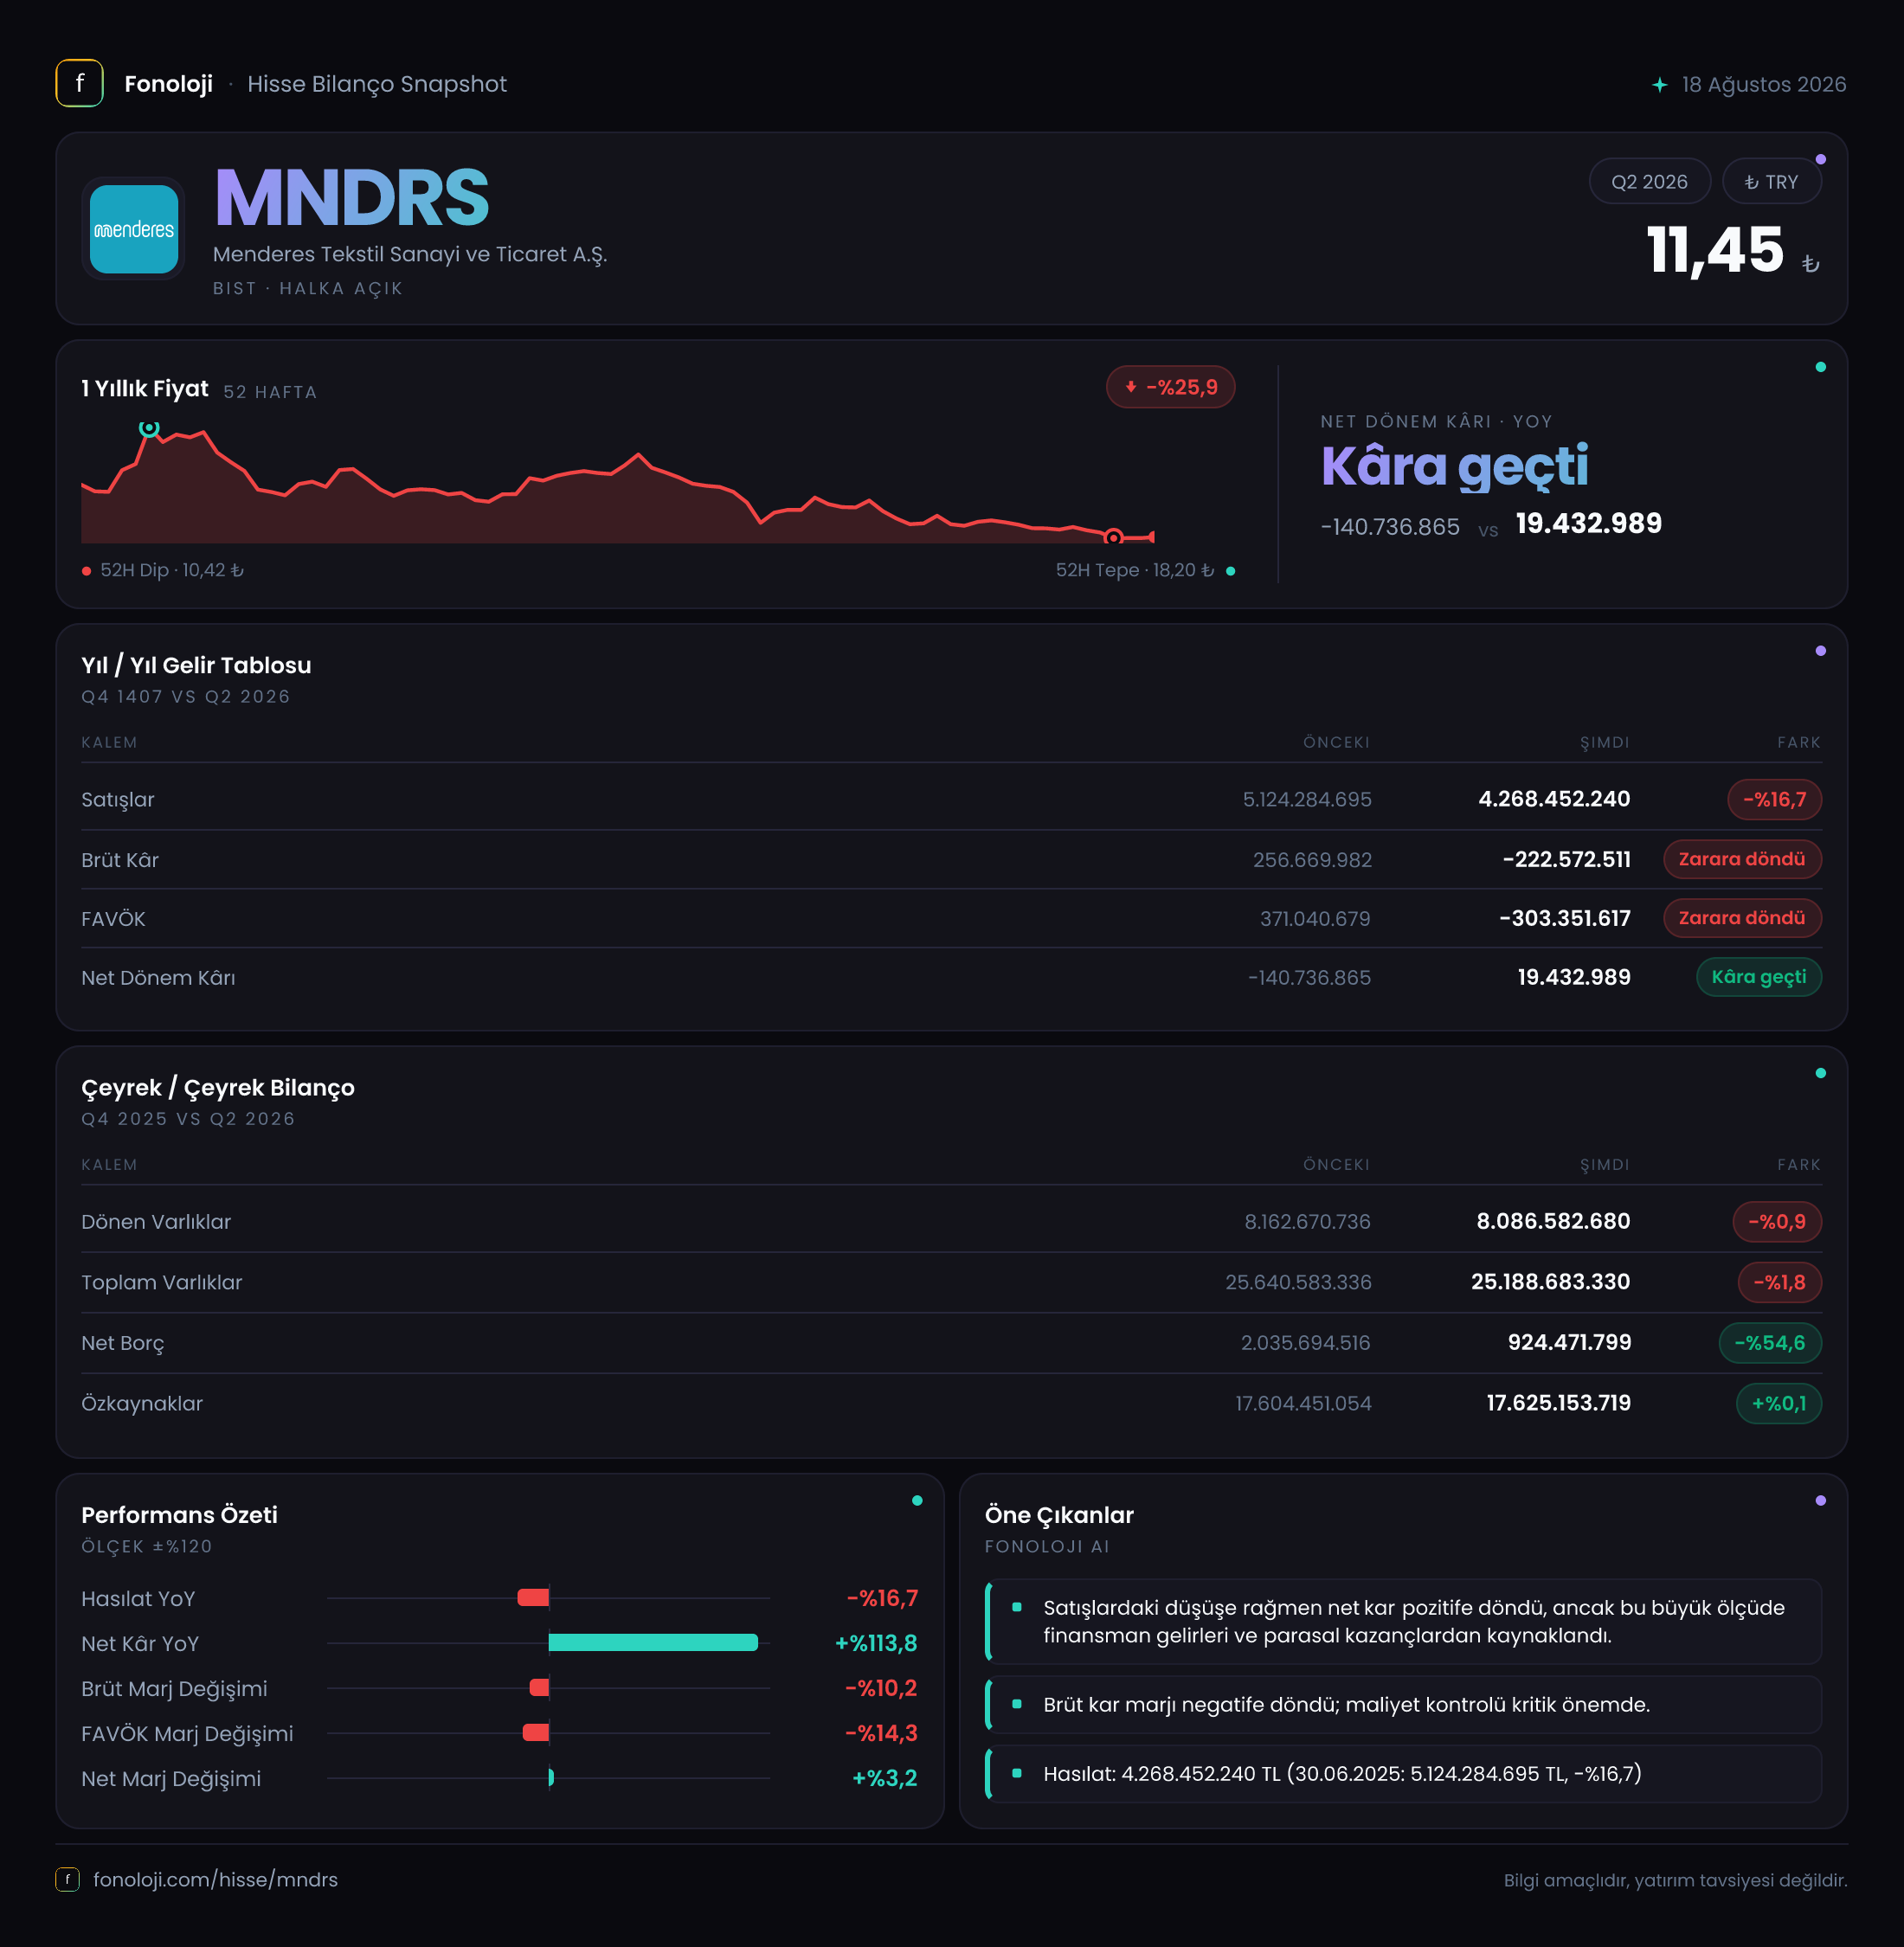
Menderes Tekstil’in 2026/6AB ara dönem sonuçları, operasyonel tarafta belirgin bir zayıflamaya işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre %16,7 gerileyerek 4,3 milyar TL’ye düşerken, brüt kâr ve FAVÖK zarar bölgesine geçti. Buna karşın net borçtaki güçlü düşüş ve enflasyon muhasebesinden kaynaklanan 157,5 milyon TL’lik net parasal kazanç, dönem sonunda şirketin 19,4 milyon TL net kâr yazmasını sağladı. Ana hikâye bu nedenle kârlı büyümeden çok, operasyonel marj kaybına rağmen bilanço riskinin azaltılması etrafında şekilleniyor.
Aşağıdaki özet, gelir tablosundaki karşılaştırmayı geçen yılın aynı dönemiyle; bilanço kalemlerini ise önceki yıl sonuyla kıyaslıyor:
| KPI | 2026/6AB | Önceki dönem / geçen yıl | Yorum | |---|---:|---:|---| | Satışlar | 4,3 mlr TL | 5,1 mlr TL | Nominal olarak %16,7 düşüş | | Brüt kâr | -222,6 mn TL | 256,7 mn TL | Brüt marj negatife döndü | | FAVÖK | -303,4 mn TL | 371,0 mn TL | Operasyonel kârlılık ciddi bozuldu | | Net dönem kârı | 19,4 mn TL | -140,7 mn TL | Net sonuç pozitife geçti | | Net borç | 924,5 mn TL | 2,0 mlr TL | Borçluluk %54,6 azaldı |
Satış Hikayesi
Menderes Tekstil’in satışları 5,1 milyar TL’den 4,3 milyar TL’ye geriledi. Bu, nominal olarak 800 milyon TL’lik bir düşüş ve %16,7’lik daralma anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması, reel açıdan çok daha sert bir zayıflamaya işaret eder. Başka bir ifadeyle şirket yalnızca fiyat artışlarını satışlarına tam olarak yansıtamamış değil; toplam satış hacmi, ürün karması veya ihracat/pazar koşulları açısından da baskı altında kalmış olabilir. Veride bu düşüşün hacimden mi, fiyatlamadan mı veya müşteri karmasından mı kaynaklandığını ayıracak detay bulunmuyor.
Çeyreklik trend tarafında ise dikkat edilmesi gereken bir veri uyumsuzluğu var. Ayrı verilen trend bilgisinde 2025/6 satışları 2,4 milyar TL olarak yer alırken, gelir tablosundaki geçen yıl aynı dönem karşılaştırması 5,1 milyar TL gösteriyor. Aynı şekilde net kâr için trend bilgisinde -281,2 milyon TL, ana gelir tablosunda ise -140,7 milyon TL bulunuyor. Bu iki veri seti aynı dönem tanımını kullanmıyor olabilir; biri tek çeyreği, diğeri altı aylık kümülatif dönemi ifade ediyor olabilir. Bu nedenle çeyreklik ivme hakkında kesin bir sonuç çıkarmak yerine, karşılaştırılabilir dönemlerin netleşmesini beklemek gerekiyor.
Mevcut ana tabloya göre satışlardaki daralma, maliyet tabanındaki baskıyla birleşmiş durumda. Tekstil sektöründe enerji, işçilik, hammadde, finansman ve lojistik maliyetleri satış fiyatlarından daha hızlı arttığında ciro düşüşü doğrudan marjları aşağı çeker. Menderes’in sonuçları da bu mekanizmanın çalıştığını gösteriyor.
Kârlılık
Şirketin brüt kârı geçen yılki 256,7 milyon TL’den -222,6 milyon TL’ye geriledi. Böylece brüt marj yaklaşık %5,0’dan -%5,2’ye döndü. Bu, her 100 TL’lik satışın geçen yıl yaklaşık 5 TL brüt katkı üretirken, bu dönemde maliyetler sonrasında yaklaşık 5,2 TL brüt zarar bıraktığı anlamına geliyor. Özellikle enflasyonist ortamda brüt marjın negatife dönmesi, fiyatlama gücü ile üretim maliyetleri arasındaki makasın şirket aleyhine açıldığını gösteriyor.
FAVÖK de 371,0 milyon TL’den -303,4 milyon TL’ye geriledi. FAVÖK marjı yaklaşık %7,3’ten -%7,1’e düştü. Brüt kârdaki bozulmanın üzerine genel yönetim, satış-pazarlama ve diğer operasyonel giderler de eklendiğinde, şirketin ana faaliyetlerinden nakit yaratma kapasitesi zayıflamış görünüyor. Brüt marjın negatife dönmesi zaten kritik bir sinyaldi; FAVÖK’ün de zarar yazması, sorunun yalnızca muhasebesel değil, operasyonel seviyede olduğunu teyit ediyor.
Buna rağmen net dönem kârı -140,7 milyon TL zarardan 19,4 milyon TL kâra geçti. Net sonuçta yaklaşık 160,1 milyon TL’lik iyileşme var; ancak bu iyileşme faaliyet kârlılığından kaynaklanmıyor. Net parasal pozisyonun katkısı ve faaliyet dışı kalemler, operasyonel zararın etkisini sınırlamış görünüyor. Dolayısıyla bu kârı, şirketin temel iş modelinde kalıcı bir toparlanma başladı şeklinde okumak doğru olmaz. Bunun için öncelikle brüt marjın ve FAVÖK marjının yeniden pozitife dönmesi gerekiyor.
Bilanço Sağlığı
Bilanço tarafının en olumlu gelişmesi net borçta görüldü. Net borç 2,0 milyar TL’den 924,5 milyon TL’ye gerileyerek %54,6 azaldı. Bu, yaklaşık 1,1 milyar TL’lik bir iyileşme demek. Borcun azalması, yüksek faiz ve kur oynaklığının şirket üzerindeki baskısını hafifletir; ancak bu düşüşün hangi kalemlerden kaynaklandığı—nakit artışı, borç geri ödemesi, işletme sermayesi hareketi veya başka bir bilanço etkisi—verilen özetten anlaşılamıyor.
Özkaynaklar 17,6 milyar TL seviyesinde yatay kaldı. Toplam varlıklar 25,6 milyar TL’den 25,2 milyar TL’ye gerilerken, özkaynakların korunması sermaye yapısının bu ara dönemde önemli ölçüde bozulmadığını gösteriyor. Dönen varlıklar 8,1 milyar TL, duran varlıklar ise 17,1 milyar TL seviyesinde. Varlıkların yaklaşık üçte ikisinin duran varlıklardan oluşması, şirketin üretim kapasitesi ve sabit varlık ağırlıklı yapısını yansıtıyor; aynı zamanda likidite yönetiminin önemini artırıyor.
Net borç/FAVÖK rasyosu bu dönem anlamlı biçimde hesaplanamıyor; çünkü FAVÖK -303,4 milyon TL ile negatif. Önceki dönemde FAVÖK pozitif olsaydı kıyas yapılabilirdi, ancak mevcut veri seti bu oranı sağlıklı biçimde sunmuyor. Borç azalması olumlu olsa da şirketin borç taşıma gücünü asıl belirleyecek unsur, FAVÖK’ün yeniden pozitife geçmesi olacak.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon 157,5 milyon TL katkı sağladı. Geçen yıl aynı dönemde bu katkı 427,4 milyon TL idi; dolayısıyla parasal kazanç %63,2 azaldı. Bu kalem, şirketin enflasyon muhasebesi uygulamasında parasal varlık ve yükümlülüklerinin dönem içindeki etkisini gösterir.
Burada kritik nokta, net parasal pozisyonun doğrudan operasyonel nakit girişi olmamasıdır. 157,5 milyon TL, şirketin tekstil faaliyetlerinden elde ettiği bir satış veya tahsilat değil; enflasyon muhasebesi nedeniyle gelir tablosuna yansıyan muhasebesel bir etkidir. Bu katkının azalmasına rağmen şirketin net kâra geçmesi olumlu görünse de faaliyet zararının sürdüğü unutulmamalı. TAS 29 etkisi, operasyonel performanstaki zayıflığı maskeleyebilir; bu nedenle yatırımcı açısından brüt kâr ve FAVÖK daha temel göstergeler olmaya devam ediyor.
Yatırımcı için Ne Anlama Geliyor?
Menderes Tekstil’de yatırımcı açısından iki farklı hikâye aynı anda yaşanıyor:
- Fırsat: Net borcun 924,5 milyon TL’ye gerilemesi, finansal riskin önceki yıl sonuna göre belirgin biçimde azaldığını gösteriyor. Özkaynakların 17,6 milyar TL seviyesinde korunması da bilanço dayanıklılığı açısından olumlu.
- Risk: Satışlar nominal olarak daralırken brüt kâr ve FAVÖK negatife döndü. Enflasyonun yüksek olduğu ortamda bu tablo, reel satış ve maliyet yönetimi açısından daha ciddi bir bozulmaya işaret ediyor.
- Kilit eşik: Şirketin net kâr yazması tek başına yeterli değil. Kalıcı toparlanma için satışların yeniden büyümesi, brüt marjın pozitife dönmesi ve FAVÖK’ün faaliyetlerden sürdürülebilir biçimde üretilmesi gerekiyor.
- Takip edilmesi gerekenler: Bir sonraki raporda fiyat geçişlerinin maliyetleri karşılayıp karşılamadığı, net borç düşüşünün devam edip etmediği, işletme sermayesi ve ihracat/ürün bazlı satış performansı özellikle izlenmeli.
Özetle, bilanço riskindeki düşüş Menderes Tekstil için önemli bir savunma unsuru yaratıyor; ancak şirketin yatırım hikâyesinin güçlenmesi için operasyonel kârlılığın geri dönmesi şart. Mevcut kâr, ağırlıklı olarak faaliyet performansından değil, faaliyet dışı ve enflasyon muhasebesi etkilerinden desteklenmiş görünüyor.
Yatırım tavsiyesi değildir.