
Açılış
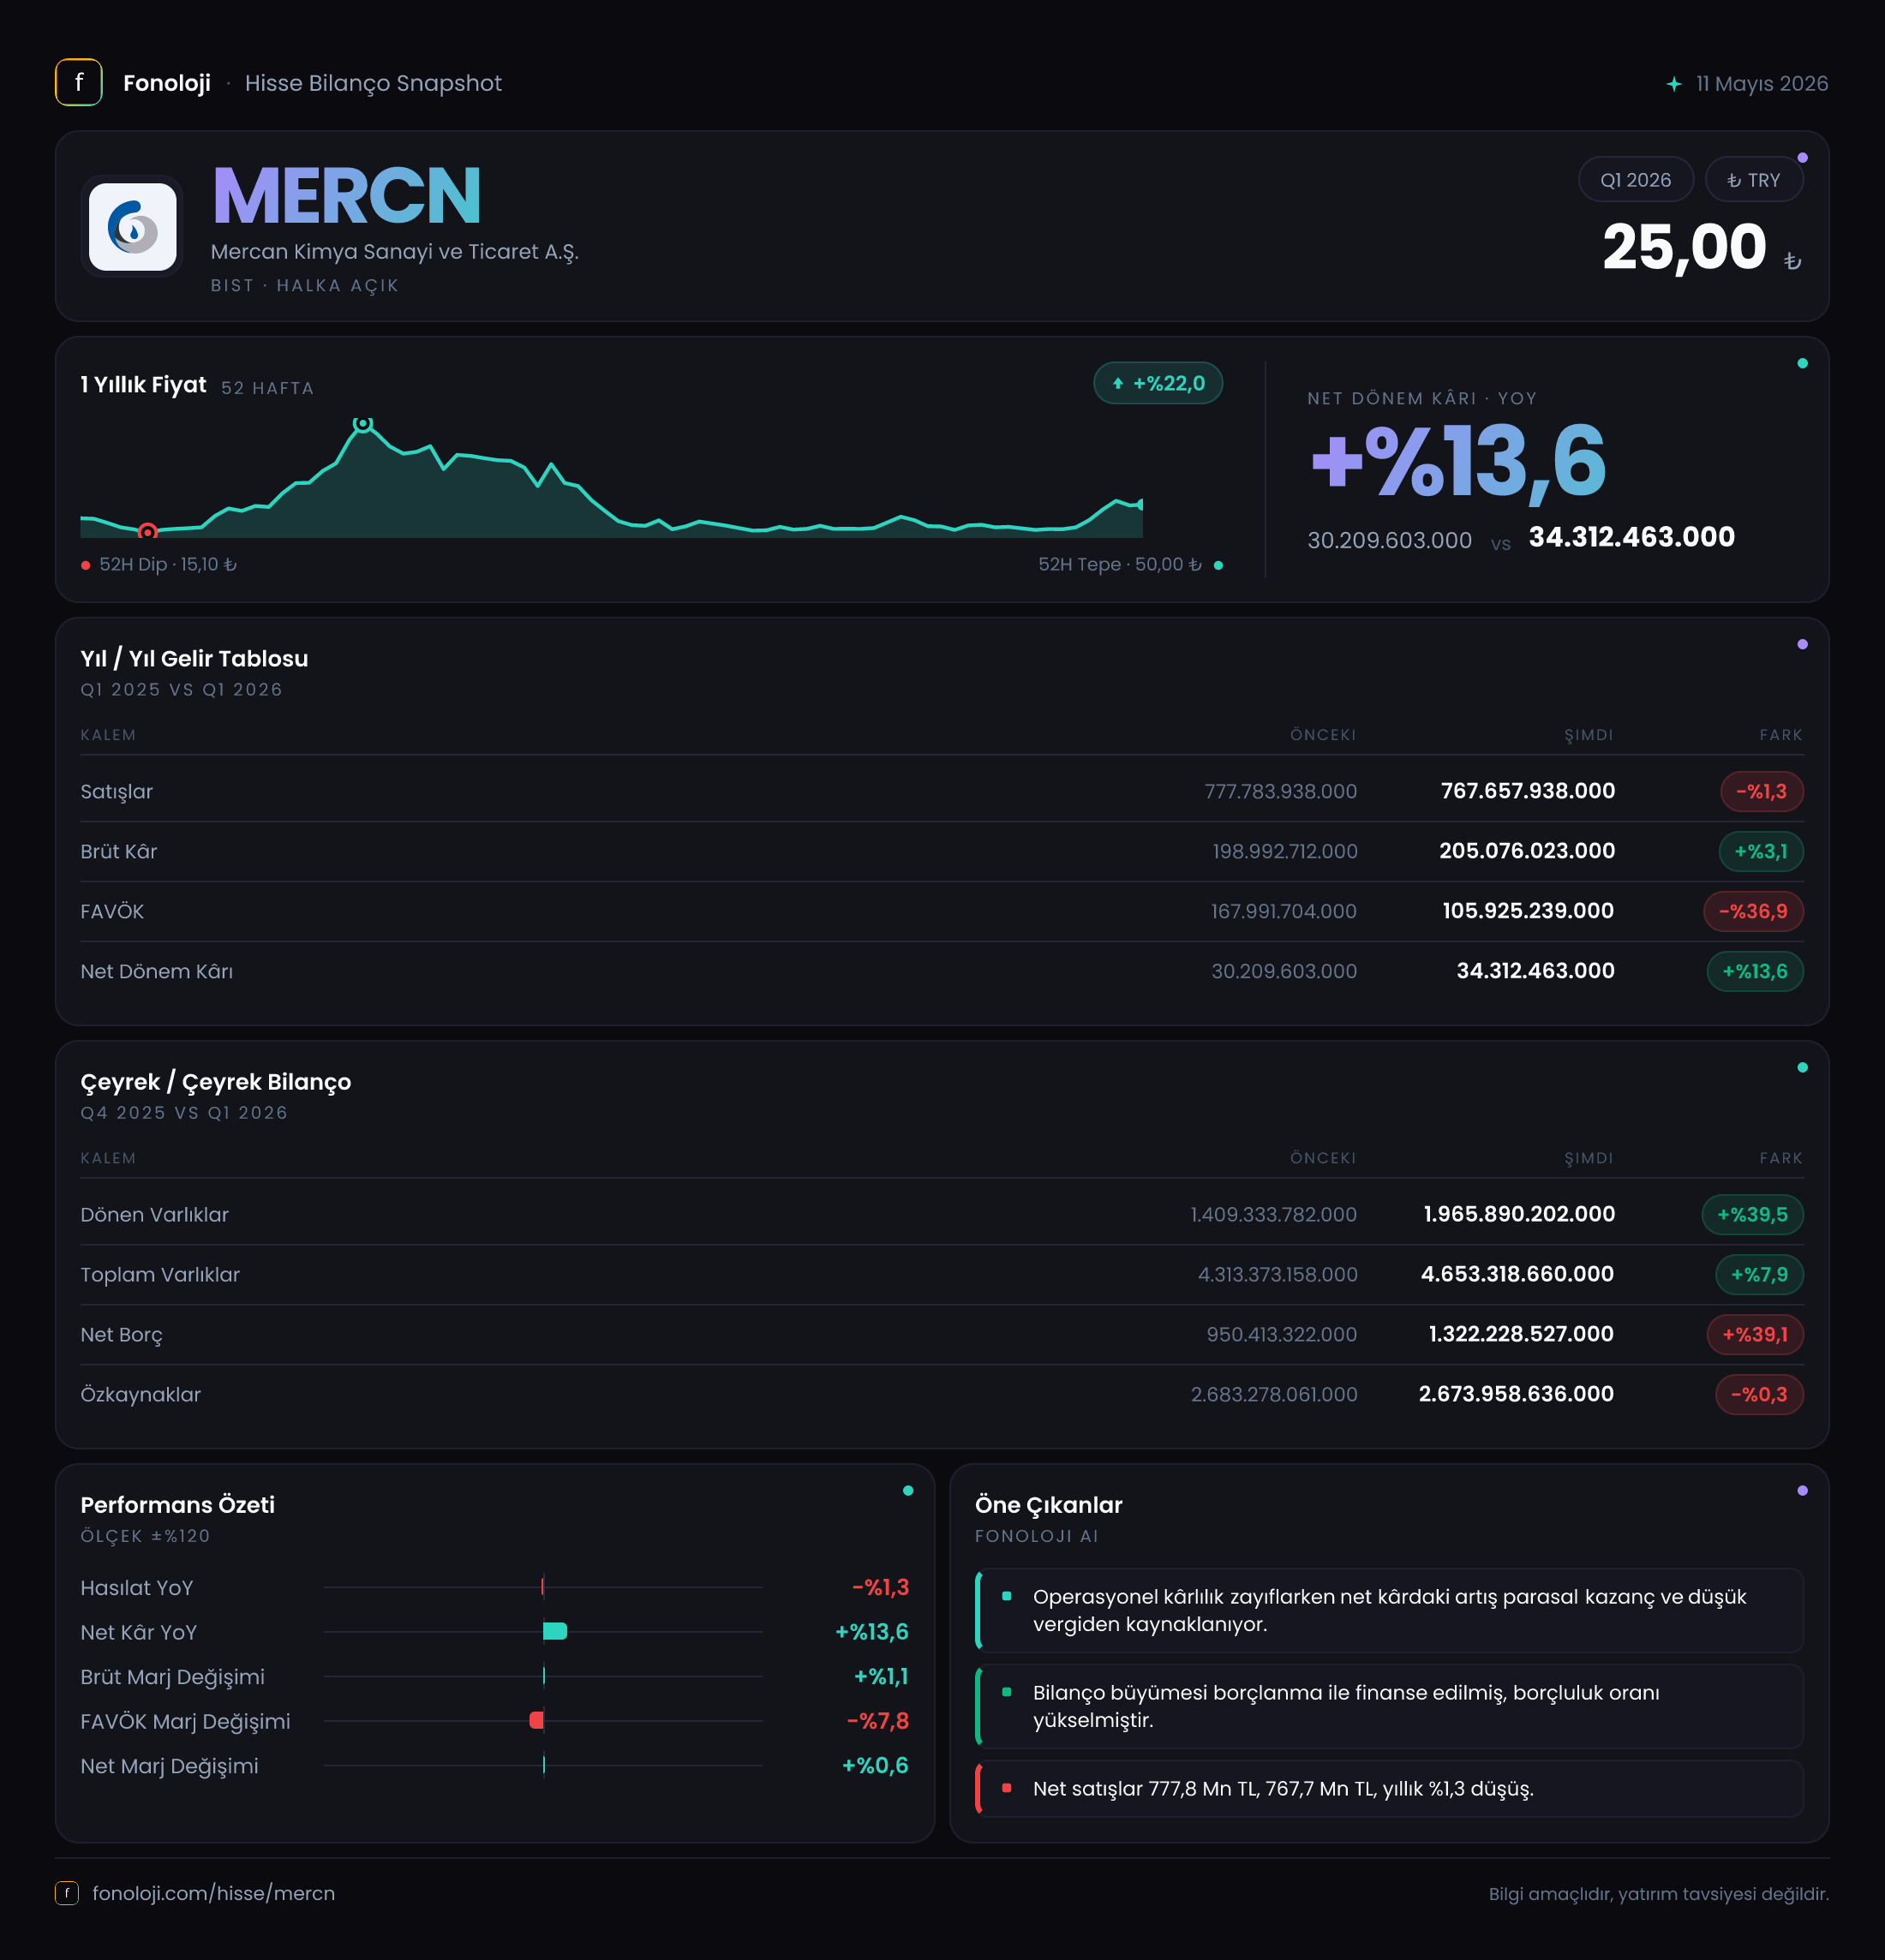
Mercan Kimya, kimyasal ürünler alanında faaliyet gösteren ve gelirleri büyük ölçüde sanayi talebi, hammadde fiyatları ve kur/enflasyon dinamiklerinden etkilenen bir şirket. 2026/3AB döneminde ana hikâye, satışların nominal olarak gerilemesine rağmen brüt kârın artması; buna karşın faaliyet kârlılığının zayıflaması ve net kâr artışının önemli ölçüde enflasyon muhasebesinden destek alması oldu. Şirketin 39,1 milyon TL net dönem kârı, geçen yılki 30,2 milyon TL seviyesinin üzerinde; ancak bu artışın tamamını operasyonel güçlenme olarak okumak doğru olmaz. Bilanço tarafında ise net borcun hızla yükselmesi, büyümenin finansman kalitesini daha kritik hale getiriyor.
Satış Hikayesi
Mercan Kimya’nın satışları, geçen yılın aynı dönemindeki 777,8 milyon TL seviyesinden 767,7 milyon TL’ye geriledi. Nominal düşüş %1,3 ile sınırlı görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu performans reel açıdan daha zayıf bir tabloya işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarını satış hacmine veya ürün karmasına yeterince yansıtamamış olabilir; mevcut veri, satış gelirlerinin enflasyonun belirgin şekilde gerisinde kaldığını gösteriyor.
Burada özellikle dikkat edilmesi gereken nokta, satışlardaki düşüşün yalnızca büyüme hızının yavaşlaması anlamına gelmemesi. Enflasyon muhasebesi uygulanan bir dönemde satışların geçen yıla göre nominal olarak bile azalması, reel satış hacmi açısından daha belirgin bir daralma ihtimalini gündeme getiriyor. Ancak ürün bazında hacim, fiyat ve ihracat kırılımı paylaşılmadığı için gerilemenin ne kadarının talep zayıflığından, ne kadarının fiyatlama veya ürün karmasından kaynaklandığını kesin biçimde ayırmak mümkün değil.
Çeyreklik trend açısından elimizde yalnızca 2025/3 dönemiyle karşılaştırma bulunuyor. Dolayısıyla satışların 2025/12 dönemine göre hızlanıp hızlanmadığını veya son çeyrekteki eğilimin devam edip etmediğini görmek için sonraki ara dönem sonuçlarını beklemek gerekiyor. Mevcut verinin söylediği temel mesaj, şirketin ilk çeyrekte enflasyonun üzerinde bir satış büyümesi üretemediği.
Kârlılık
Satışlardaki zayıflığa rağmen brüt kâr, geçen yılki 199,0 milyon TL’den 205,1 milyon TL’ye yükseldi. Bu artış %3,1 seviyesinde. Brüt kâr marjı da yaklaşık %25,6’dan %26,7’ye çıkarak 1,1 puan iyileşti. Bu gelişme, hammadde maliyetlerinin satışlara oranla daha kontrollü yönetildiğini, fiyatlama disiplininin belirli ölçüde korunduğunu veya ürün karmasının olumlu katkı verdiğini gösteriyor.
Bununla birlikte brüt kârdaki iyileşme faaliyet kârlılığına aynı ölçüde yansımadı. FAVÖK, geçen yılki 97,7 milyon TL’den 91,2 milyon TL’ye gerileyerek %6,7 düştü. FAVÖK marjı da yaklaşık %12,6’dan %11,9’a indi. Bu tablo, brüt kâr seviyesindeki kazanımın faaliyet giderleri tarafından büyük ölçüde tüketildiğine işaret ediyor. Satışlar gerilerken faaliyet giderlerinin daha dirençli kalması, operasyonel kaldıraç açısından şirketin aleyhine çalışmış.
Net kâr ise 30,2 milyon TL’den 39,1 milyon TL’ye çıkarak %29,5 arttı. Net kâr marjı böylece yaklaşık %3,9’dan %5,1’e yükseldi. İlk bakışta bu güçlü bir iyileşme gibi görünse de net kâr ile FAVÖK arasındaki ayrışma önemli. Operasyonel kârlılık gerilerken net kârın artması, faaliyet dışı kalemlerin ve özellikle net parasal pozisyonun sonuç üzerinde belirleyici olduğunu gösteriyor. Bu nedenle kâr artışının kalitesini değerlendirirken yalnızca net kâra değil, FAVÖK marjının neden daraldığına da odaklanmak gerekiyor.
Bilanço Sağlığı
Şirketin toplam varlıkları, önceki yıl sonundaki 4,3 milyar TL’den 4,7 milyar TL’ye yükselerek %7,9 arttı. Ancak bu büyüme varlıkların kompozisyonunda önemli bir değişimle gerçekleşti. Dönen varlıklar 1,4 milyar TL’den 2,0 milyar TL’ye çıkarak %39,5 artarken, duran varlıklar 2,9 milyar TL’den 2,7 milyar TL’ye geriledi. Dönen varlıklardaki artışın nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı paylaşılmadığı için likidite kalitesini ayrıntılı değerlendirmek mümkün değil; bu kırılım, yatırımcı açısından izlenmesi gereken başlıklardan biri.
Net borç ise 950,4 milyon TL’den 1,3 milyar TL’ye yükselerek %39,1 arttı. Bu artış, toplam varlık büyümesinin oldukça üzerinde ve borçlanmanın bilançoda daha fazla ağırlık kazandığını gösteriyor. Özkaynaklar 2,7 milyar TL seviyesinde yatay kalırken %0,3 geriledi. Böylece toplam varlıklar büyümüş, fakat bu büyüme özkaynaklarla değil daha çok borç tarafındaki artışla finanse edilmiş görünüyor.
İlk çeyrek FAVÖK’ü yıllıklandırıldığında yaklaşık 364,8 milyon TL eder. Bu basit yaklaşım altında 1,3 milyar TL net borç, yaklaşık 3,6x net borç/FAVÖK seviyesine karşılık geliyor. Ancak tek çeyrek FAVÖK’ünü yıllıklandırmak mevsimsellik ve dönemsel dalgalanmalar nedeniyle yanıltıcı olabilir. Yine de oran, şirketin borçluluk seviyesinin artık yakından takip edilmesi gerektiğini gösteriyor. FAVÖK düşerken net borcun artması, faiz ve finansman giderleri üzerindeki baskıyı artırabilecek bir kombinasyon.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtır. Mercan Kimya’da bu kalem, geçen yılki -6,8 milyon TL seviyesinden bu dönemde +34,7 milyon TL’ye dönmüş durumda. Bu, net kâra yaklaşık 41,5 milyon TL tutarında olumlu yönde bir katkı anlamına geliyor.
Dolayısıyla net kârda görülen 8,9 milyon TL’lik artışın üzerinde bir parasal pozisyon katkısı var. Bu durum, operasyonel kârlılık zayıflarken net kârın nasıl yükseldiğini açıklıyor. Pozitif net parasal pozisyon, şirketin bilanço yapısının enflasyon muhasebesi açısından bu dönemde olumlu sonuç ürettiğini gösterse de bunun doğrudan nakit yaratımı veya kalıcı operasyonel başarı olmadığının altını çizmek gerekir. Enflasyon, faiz, borçluluk ve parasal varlık-yükümlülük kompozisyonundaki değişimler bu katkıyı sonraki dönemlerde tersine çevirebilir.
Yatırımcı için Ne Anlama Geliyor?
Mercan Kimya’nın 2026/3AB sonuçları, brüt kârlılıkta sınırlı bir toparlanma; fakat satış, FAVÖK ve bilanço kaldıraçlanması açısından daha temkinli okunması gereken bir dönem ortaya koyuyor.
- Fırsat tarafında, brüt kâr marjının %25,6’dan %26,7’ye yükselmesi, şirketin maliyet ve fiyatlama tarafında belirli bir direnç gösterdiğini ortaya koyuyor.
- Net kârın 39,1 milyon TL’ye çıkması, kısa vadede yatırımcı algısını destekleyebilir; ancak bu artışın önemli bölümü operasyonel olmayan TAS 29 etkisinden geliyor.
- Risk tarafında, satışların enflasyonun altında kalması ve FAVÖK marjının %11,9’a gerilemesi, ana işin henüz güçlenmediğini gösteriyor.
- Net borcun 1,3 milyar TL’ye çıkması ve özkaynakların yatay kalması, finansman maliyetleri ile nakit akışının yakından izlenmesini gerektiriyor.
- Sonraki dönemlerde özellikle satış büyümesi, FAVÖK marjı, dönen varlıkların niteliği ve net borç trendi birlikte takip edilmeli.
Özetle şirketin net kârı olumlu görünse de ilk çeyrek sonuçlarının ana mesajı güçlü operasyonel ivme değil, brüt marj direnci ve TAS 29 kaynaklı kâr desteği. Kalıcı bir yatırım hikâyesi için Mercan Kimya’nın öncelikle enflasyonun üzerinde satış büyümesi üretmesi, FAVÖK marjını yeniden genişletmesi ve artan net borcu kontrol altına alması gerekiyor. Yatırım tavsiyesi değildir.