
Açılış
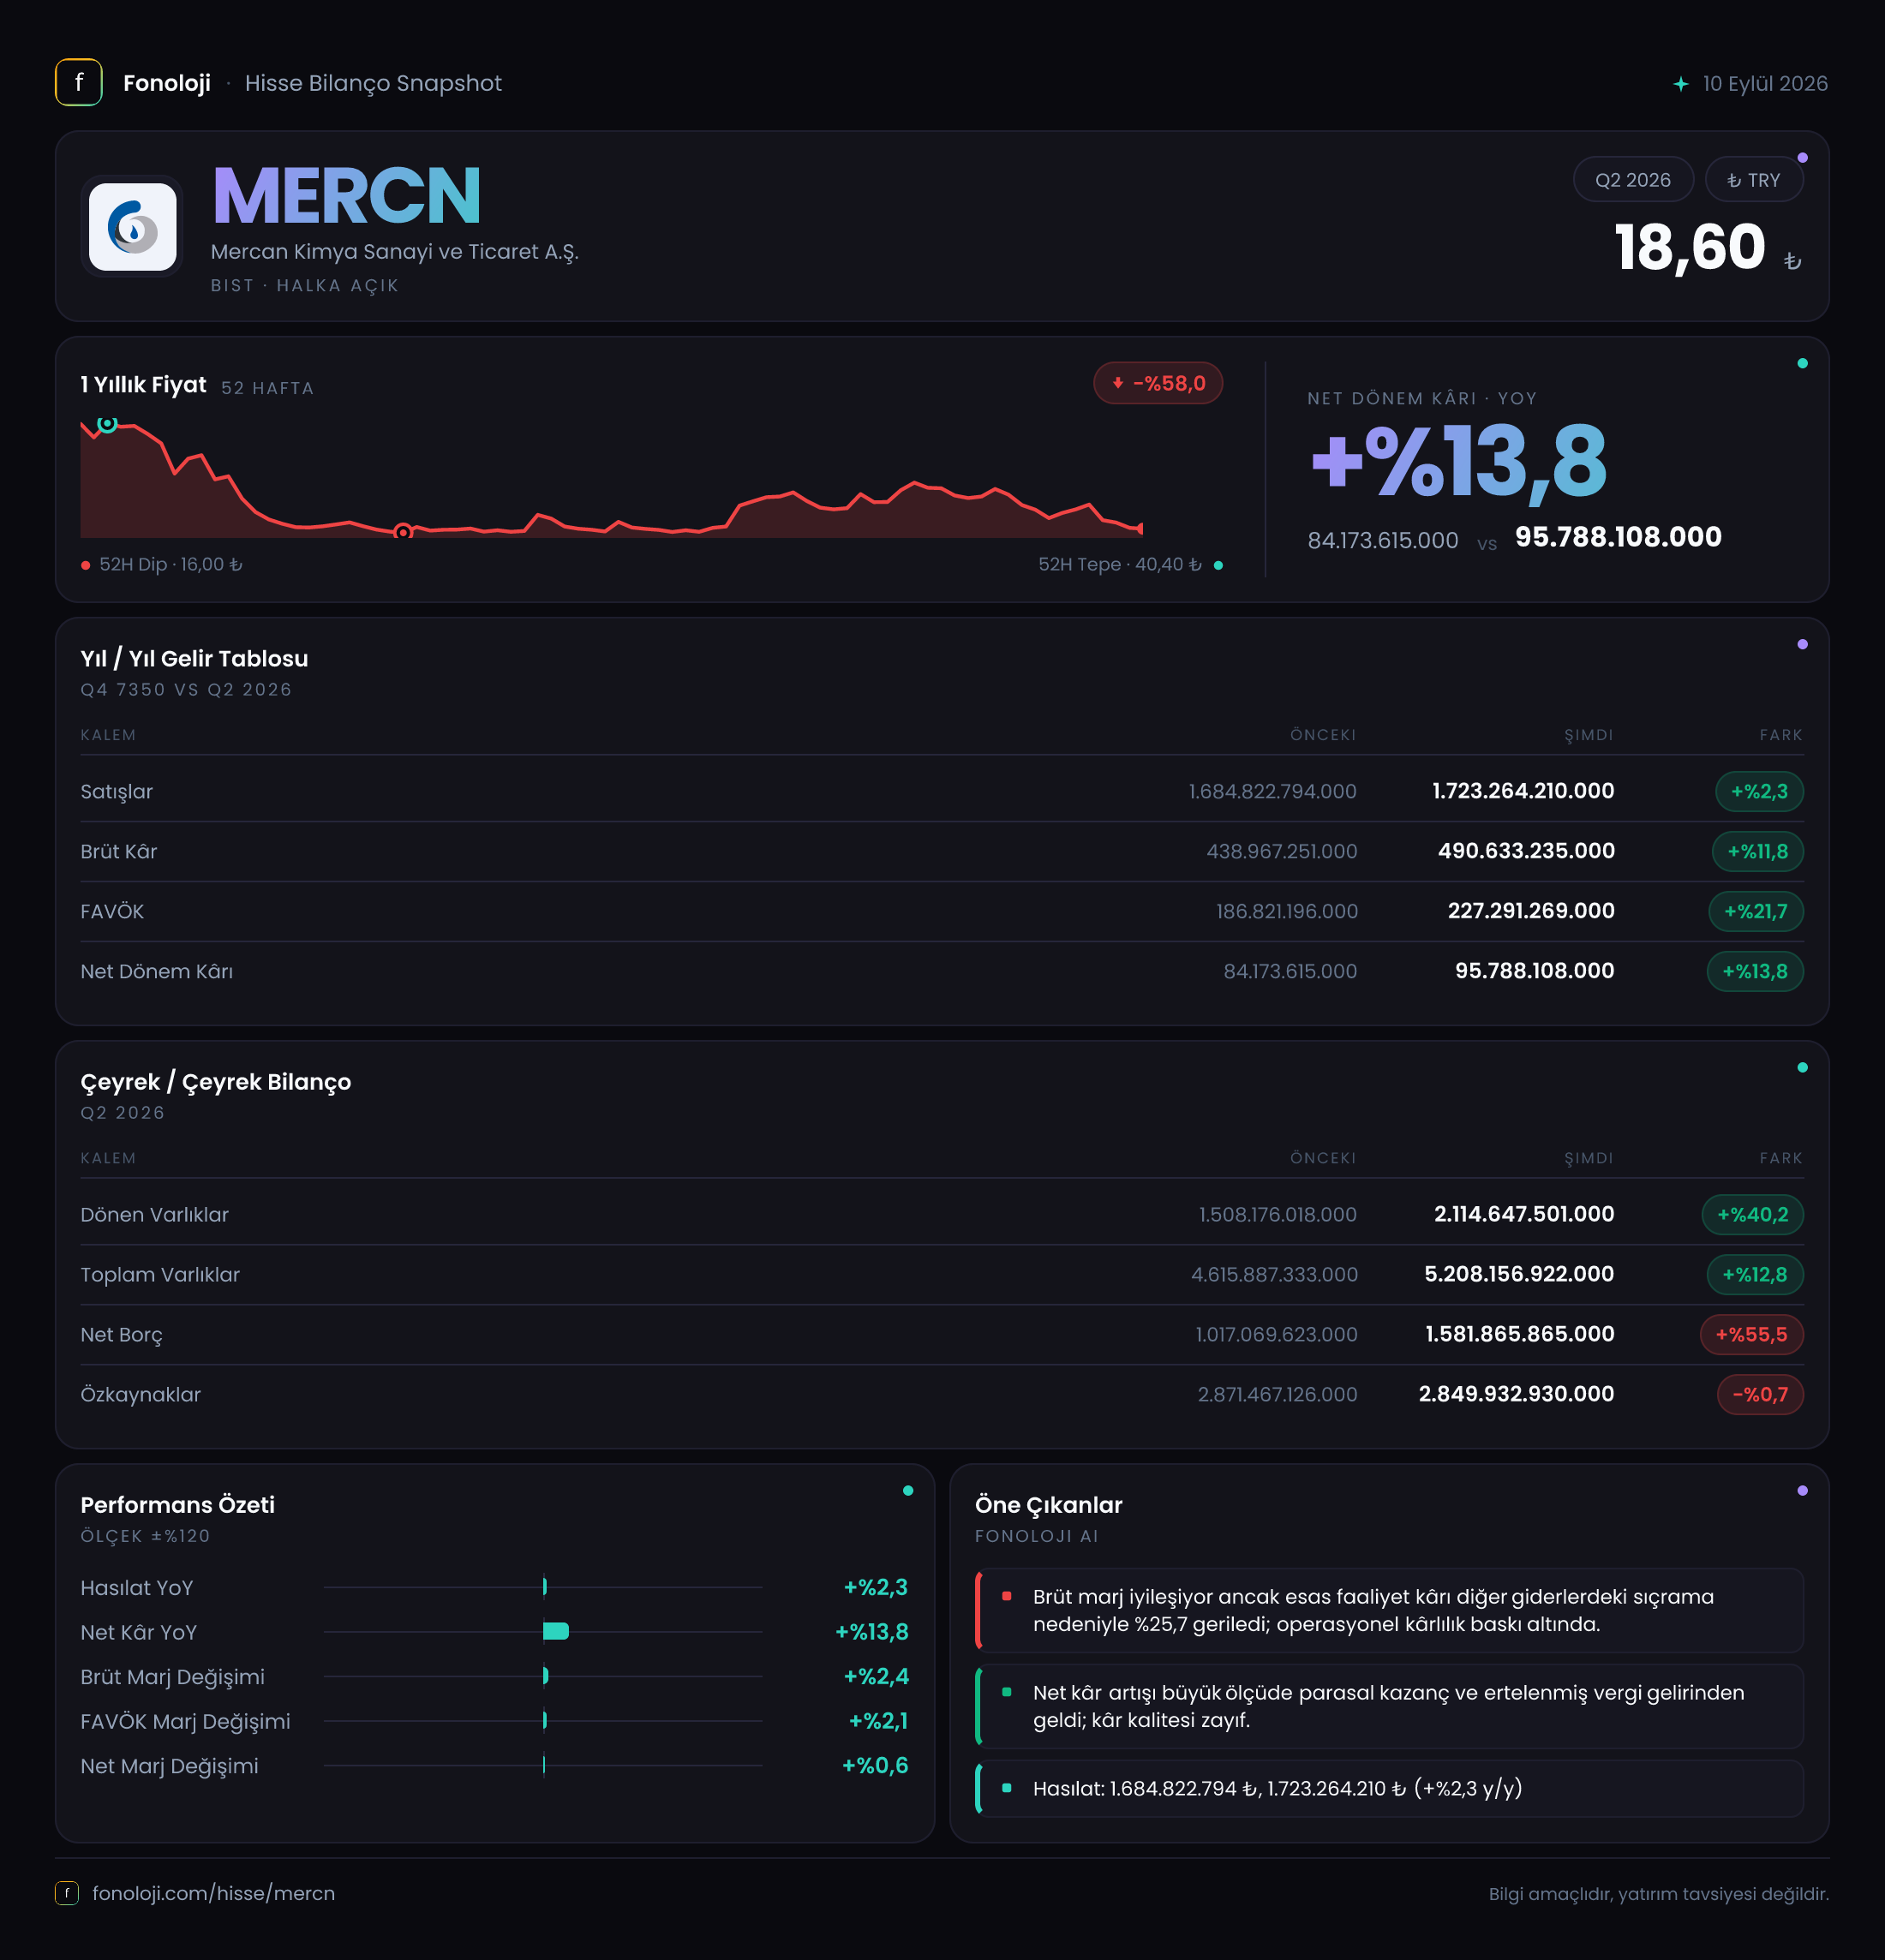
Mercan Kimya Sanayi ve Ticaret A.Ş. (MERCN), 2026/6AB döneminde satışlarını geçen yılın aynı dönemine göre sınırlı artırırken, kârlılık göstergelerinde daha belirgin bir iyileşme ortaya koydu. Satışlar yalnızca %2,3 yükselerek yaklaşık 1,7 milyar TL seviyesinde kalırken, brüt kâr %11,8, FAVÖK ise %21,7 arttı. Bu tablo, şirketin ciro üretiminden çok marj yönetimi tarafında daha iyi bir dönem geçirdiğini gösteriyor. Ancak bilanço tarafında net borcun %55,5 artarak 1,6 milyar TL seviyesine çıkması, kârlılık iyileşmesinin finansal riskteki yükselişle birlikte değerlendirilmesini gerektiriyor.
Satış Hikayesi
MERCN’nin 2026/6AB satışları yaklaşık 1,7 milyar TL oldu. Geçen yılın aynı döneminde satışlar yine yaklaşık 1,7 milyar TL seviyesindeydi ve yıllık büyüme yalnızca %2,3 olarak gerçekleşti. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu artış, nominal olarak pozitif görünse de reel anlamda güçlü bir büyümeye işaret etmiyor. Başka bir ifadeyle şirket satışlarını korumuş, ancak fiyat artışlarının ve enflasyonun üzerine anlamlı bir hacim büyümesi koyamamış görünüyor.
Bu nedenle dönemin ana satış hikâyesi “yüksek büyüme” değil, sınırlı ciro artışına rağmen daha yüksek kârlılık yaratabilmek. Şirketin ürün karması, fiyatlama politikası veya maliyet yönetimi sayesinde satış başına daha fazla kâr üretmesi, cirodaki zayıflığı kısmen telafi etmiş durumda.
Verilen karşılaştırmada 2025/6 satışları 852,6 milyon TL olarak yer alıyor. Bu rakamın altı aylık kümülatif veya farklı bir raporlama kapsamına ait olup olmadığı netleşmeden doğrudan dönemsel büyüme hesabı yapmak sağlıklı olmaz. Bu nedenle çeyreklik trend açısından kesin bir yorum yapmak yerine, mevcut verinin yıllık karşılaştırmasına odaklanmak gerekiyor. Net kâr için verilen 2025/6 rakamı da 41,2 milyon TL; bu verinin dönem kapsamı son raporla aynı kabul edilirse, kârlılıkta belirgin bir artış görülüyor, ancak dönemsel karşılaştırmanın rapor kapsamı teyit edilmeli.
Kârlılık
MERCN’nin brüt kârı 490,6 milyon TL seviyesine yükselerek geçen yılki 439,0 milyon TL seviyesinin %11,8 üzerine çıktı. Satışlar yalnızca %2,3 büyürken brüt kârın yaklaşık beş kat daha hızlı artması, brüt marjın belirgin biçimde iyileştiğini gösteriyor.
Brüt marj yaklaşık olarak:
- 2026/6AB: %28,9
- Geçen yıl aynı dönem: %25,8
Dolayısıyla şirket satışlarının her 100 TL’sinden yaklaşık 28,9 TL brüt kâr üretirken, geçen yıl bu rakam yaklaşık 25,8 TL idi. Yaklaşık 3,1 puanlık marj artışı, maliyetlerin satışlara göre daha kontrollü yönetildiğini veya daha kârlı ürünlerin toplam içindeki payının arttığını düşündürüyor. Ancak şirketin maliyet kırılımı verilmediği için bu iyileşmenin kalıcı mı yoksa dönemsel mi olduğunu izlemek gerekiyor.
FAVÖK 227,3 milyon TL ile geçen yılki 186,8 milyon TL seviyesinden %21,7 yükseldi. FAVÖK marjı da yaklaşık %11,0 seviyesinden %13,4 seviyesine çıktı. Bu, faaliyet giderlerinin de satışlara kıyasla daha kontrollü kaldığını ve brüt kârdaki iyileşmenin operasyonel kâra daha güçlü yansıdığını gösteriyor.
Net dönem kârı ise 95,8 milyon TL oldu ve yıllık bazda %13,8 arttı. Net kâr marjı yaklaşık %5,6 seviyesinde; geçen yıl bu oran yaklaşık %5,0 idi. FAVÖK’teki %21,7 büyümenin net kâra yalnızca %13,8 olarak yansıması, finansman giderleri, amortisman veya diğer faaliyet dışı kalemlerin net kâr üzerindeki etkisinin sürdüğüne işaret ediyor. Yani operasyonel performans güçlü olsa da bu güç henüz aynı ölçüde nihai kâra dönüşmüş değil.
Bilanço Sağlığı
MERCN’nin toplam varlıkları önceki yıl sonuna göre %12,8 artarak 5,2 milyar TL seviyesine ulaştı. Bu büyümenin ana kaynağı dönen varlıklar oldu. Dönen varlıklar %40,2 artışla 2,1 milyar TL’ye yükselirken duran varlıklar neredeyse yatay kaldı ve 3,1 milyar TL seviyesinde gerçekleşti.
Dönen varlıklardaki hızlı artış işletme sermayesi, stoklar veya ticari alacaklarda büyüme anlamına gelebilir. Detay kırılım verilmediği için bu artışın nakit yaratımını destekleyen bir unsur mu, yoksa sermayeyi bilanço içinde bağlayan bir gelişme mi olduğu henüz net değil. Bu noktada yatırımcının özellikle ticari alacak ve stok devir hızlarını izlemesi önemli.
Net borç 1,6 milyar TL’ye çıkarak önceki yıl sonundaki 1,0 milyar TL seviyesine göre %55,5 arttı. Bu artış, toplam varlık büyümesinden çok daha hızlı gerçekleşti. Özkaynaklar ise 2,8 milyar TL ile %0,7 geriledi. Böylece bilançoda borçla büyüme eğilimi belirginleşirken özkaynak tamponu güçlenmemiş oldu.
Net borcun FAVÖK’e oranı, yalnızca 6 aylık FAVÖK üzerinden hesaplandığında yaklaşık 7,0 kat seviyesindedir. FAVÖK’ün yıllıklandırılabileceği varsayımıyla bu oran yaklaşık 3,5 kat düzeyine iner; ancak mevsimsellik ve dönemsel işletme sermayesi hareketleri nedeniyle bu hesaplama yaklaşık kabul edilmelidir. Her iki bakış da borçluluğun artık yakından izlenmesi gerektiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
MERCN, 2026/6AB döneminde 61,8 milyon TL net parasal pozisyon geliri raporladı. Geçen yıl aynı dönemde ise 34,2 milyon TL net parasal pozisyon zararı bulunuyordu. Bu iki rakam arasındaki değişim yaklaşık 96,0 milyon TL olduğundan, tabloda görülen %280,8 artış oranı matematiksel olarak yanıltıcıdır; çünkü önceki dönem rakamı negatiftir.
TAS 29 kapsamında bu kalem, enflasyon ortamında şirketin parasal varlık ve parasal yükümlülük yapısının kâr üzerindeki etkisini gösterir. Pozitif 61,8 milyon TL, bu dönemde enflasyon muhasebesinin net kârı desteklediğini ortaya koyuyor. Ancak bu gelir faaliyetlerden yaratılan, nakit niteliği taşıyan veya kalıcı bir operasyonel kazanç değildir. Net kârın 95,8 milyon TL olduğu düşünüldüğünde, net parasal pozisyon gelirinin kârın önemli bir bölümünü oluşturduğu görülüyor. Bu nedenle operasyonel kârlılık iyileşse de net kâr kalitesini değerlendirirken bu katkı ayrıştırılmalı.
Yatırımcı için Ne Anlama Geliyor?
MERCN’nin bu dönemki görünümü iki farklı hikâyeyi aynı anda taşıyor. Bir tarafta %2,3 gibi zayıf satış büyümesine rağmen brüt ve FAVÖK marjlarının yükselmesi, şirketin fiyatlama ve maliyet yönetiminde ilerleme kaydettiğini gösteriyor. Özellikle FAVÖK marjının yaklaşık %13,4 seviyesine çıkması, operasyonel verimlilik açısından olumlu bir sinyal.
Diğer tarafta net borcun 1,6 milyar TL’ye ulaşması ve özkaynakların gerilemesi, bu marj iyileşmesinin daha yüksek finansal kaldıraçla birlikte geldiğini ortaya koyuyor. Dönen varlıklardaki %40,2 artışın nakde dönüşüp dönüşmediği, borç artışının işletme sermayesi ihtiyacından mı yoksa başka yatırımlardan mı kaynaklandığı kritik takip başlıkları olacak.
Özetle, MERCN’de fırsat operasyonel marjların toparlanmasında; temel risk ise satış büyümesinin enflasyonun altında kalması ve borçluluğun kârlılıktan daha hızlı yükselmesi. Önümüzdeki dönemlerde yatırımcıların özellikle satışların reel büyümeye dönüp dönmediğine, net borç/FAVÖK oranının gerileyip gerilemediğine ve TAS 29 kaynaklı pozitif katkının sürüp sürmediğine odaklanması gerekiyor. Yatırım tavsiyesi değildir.