
Açılış
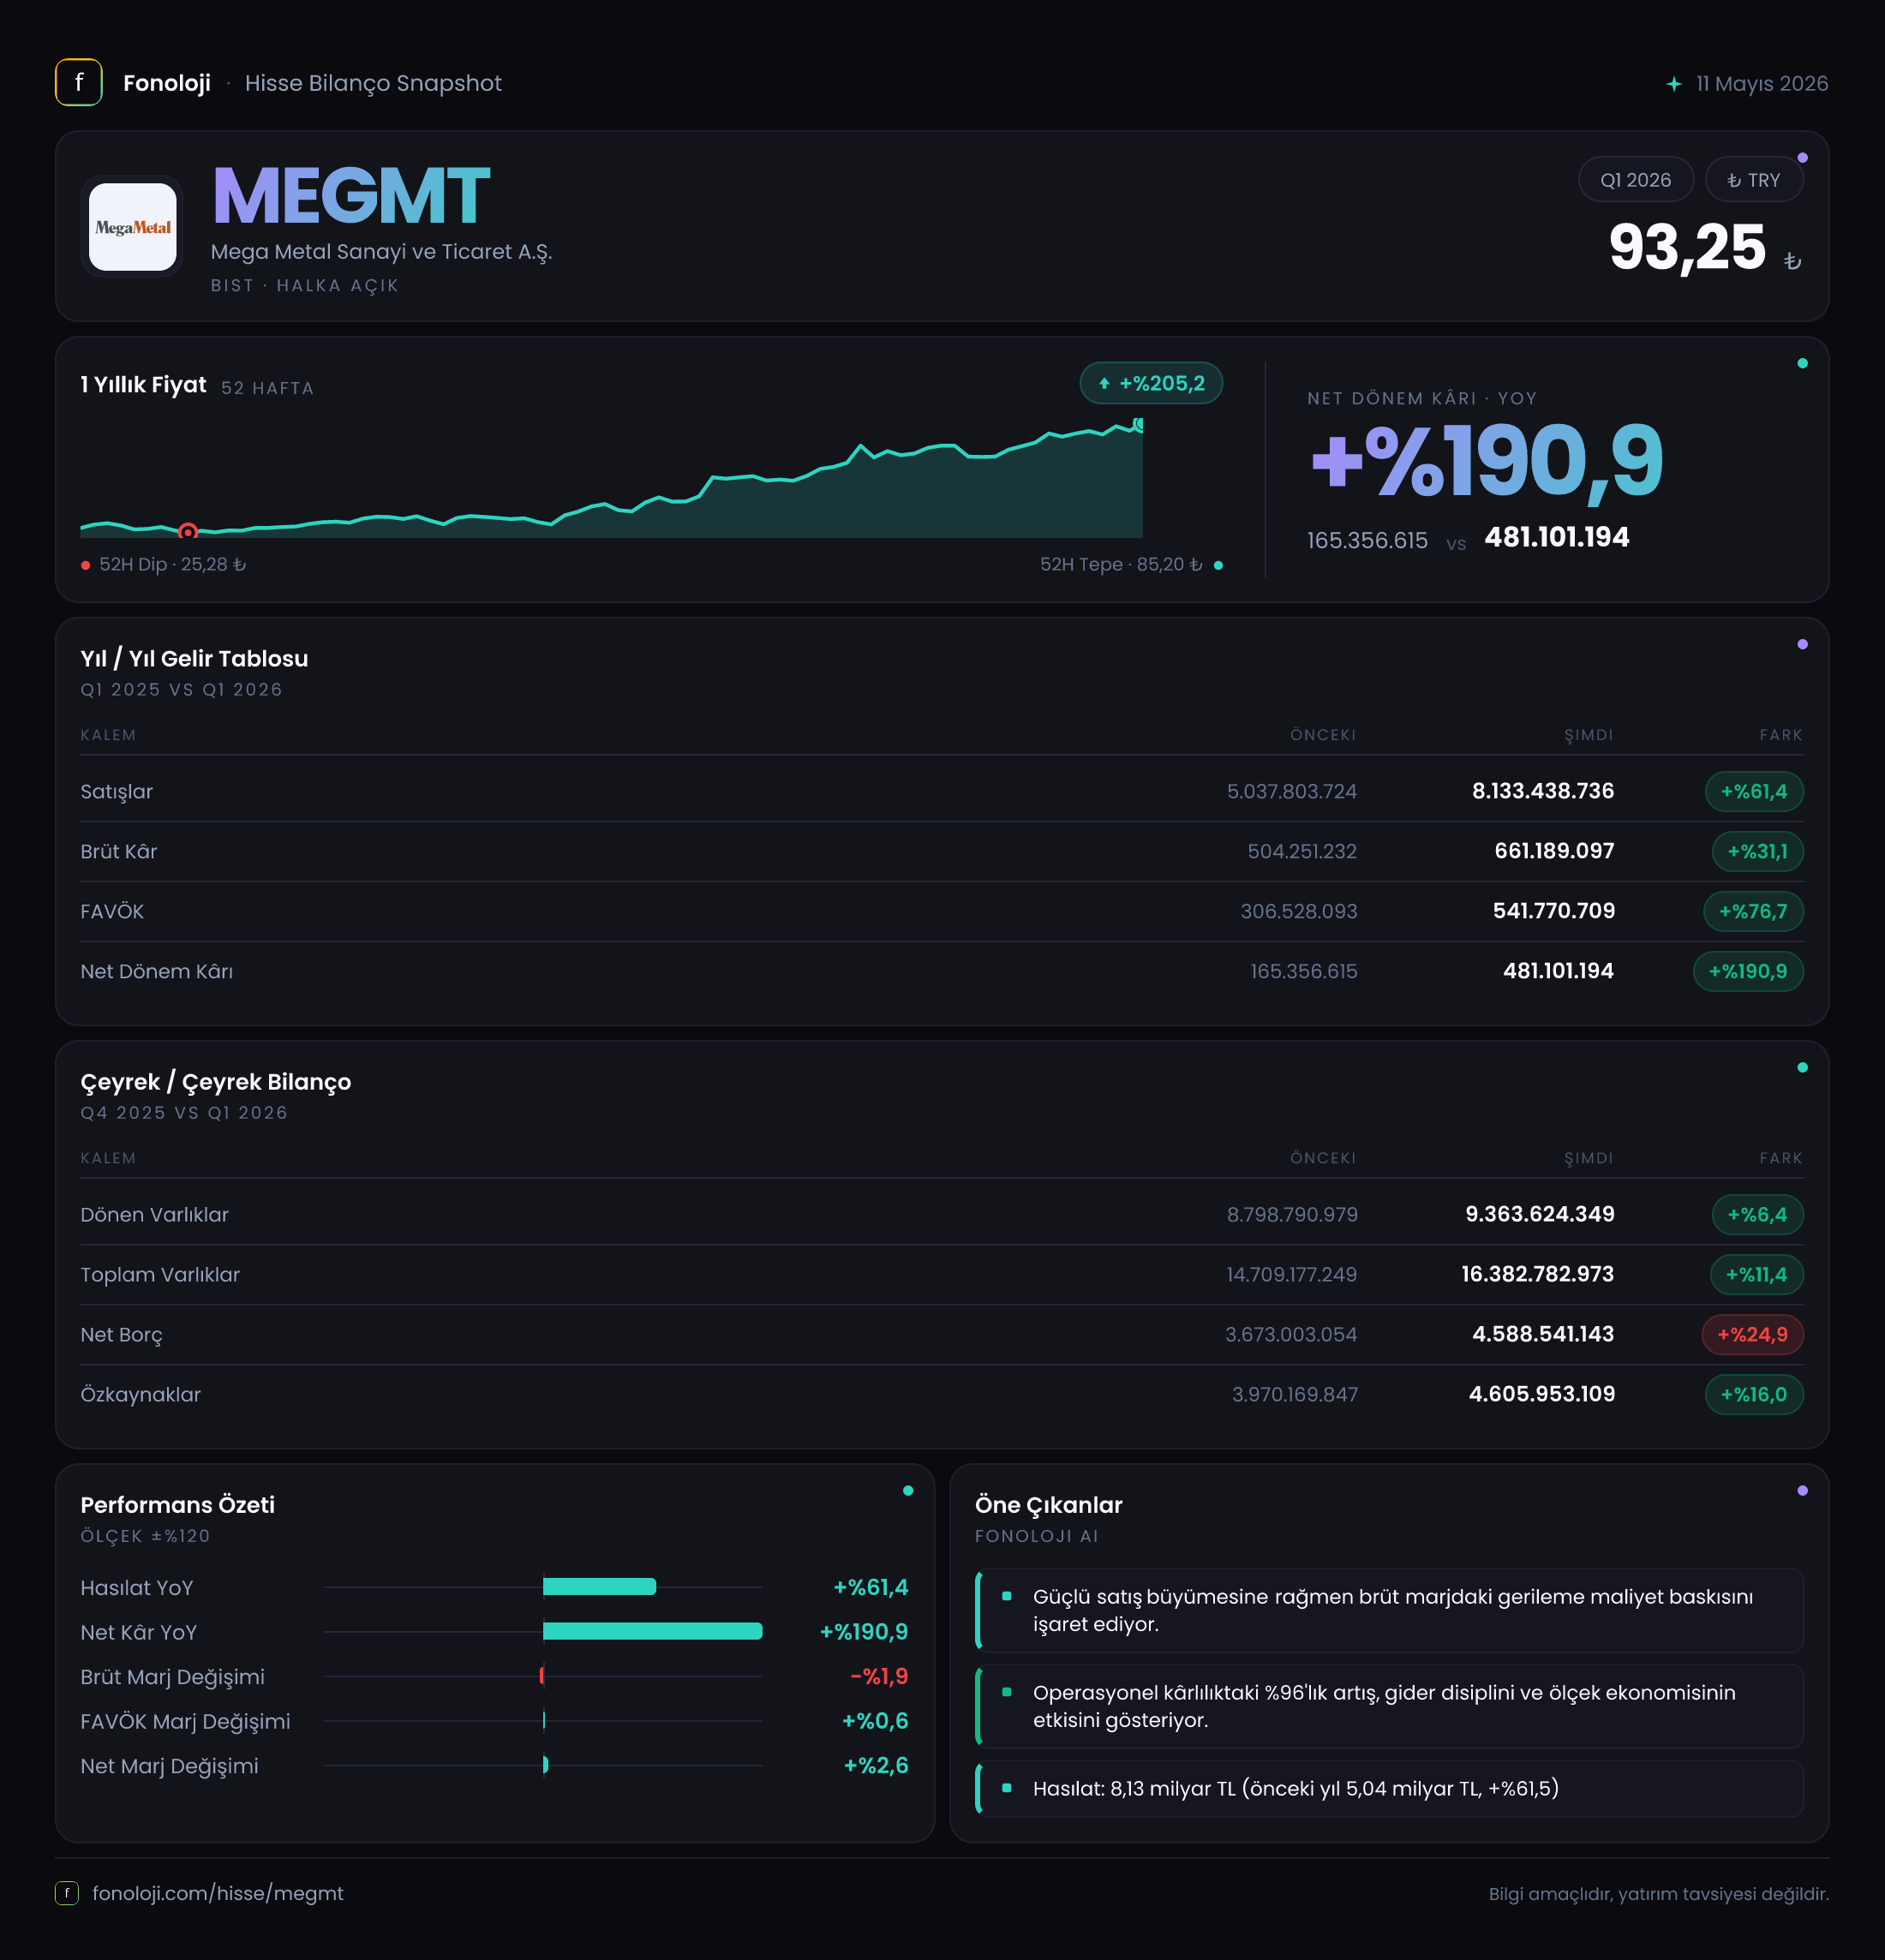
MEGMT — Mega Metal Sanayi ve Ticaret A.Ş. — 2026 ilk çeyreğinde büyümeyi belirgin biçimde hızlandırmış görünüyor. Satışlar geçen yılın aynı dönemine göre %61,4 artarak 8,1 milyar TL’ye, net dönem kârı ise %190,9 yükselerek 481,1 milyon TL’ye ulaşmış. İlk bakışta güçlü bir kârlılık hikâyesi var; ancak bu hikâyenin önemli bir ayrıntısı bulunuyor: satışlar ve FAVÖK büyürken brüt kâr marjı gerilemiş, ayrıca net borç bilanço büyümesinden daha hızlı artmış. Dolayısıyla şirketin operasyonel ivmesi olumlu olsa da, marjların ve finansman yükünün yakından izlenmesi gereken bir dönemden geçiliyor.
Satış Hikayesi
MEGMT’nin satışları 5,0 milyar TL’den 8,1 milyar TL’ye çıkarak bir yılda 3,1 milyar TL arttı. Bu, yüzde bazında %61,4’lük oldukça güçlü bir büyüme anlamına geliyor. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, nominal büyümenin bir bölümü fiyat artışlarından kaynaklanmış olabilir; ancak satışlardaki artışın enflasyonun belirgin şekilde üzerinde kalması, şirketin hacim, ürün karması veya müşteri talebi tarafında da destek aldığını gösteriyor. Veride fiyat-hacim ayrımı bulunmadığı için büyümenin ne kadarının gerçek hacim artışı olduğunu kesin olarak ayırmak mümkün değil.
Burada önemli nokta, ciro büyümesinin kâra aynı ölçüde yansımaması. Satışlar %61,4 artarken brüt kâr %31,1 artarak 504,3 milyon TL’den 661,2 milyon TL’ye yükselmiş. Başka bir ifadeyle MEGMT daha fazla satış yapıyor, fakat bu satışların her bir liralık kısmından elde ettiği brüt katkı geçen yılın aynı çeyreğine göre zayıflıyor. Bu durum hammadde maliyetleri, enerji, işçilik, kur hareketleri veya ürün karmasındaki değişimle ilişkili olabilir; mevcut veride neden ayrıştırılmamış.
Çeyreklik karşılaştırma açısından ise yalnızca 2025/3 verisi sunulmuş. Bu nedenle 2026’nın ilk çeyreğini 2025’in son çeyreğiyle karşılaştırarak ivmenin hızlanıp hızlanmadığını değerlendirmek mümkün değil. Özellikle metal sektöründe fiyat ve stok etkileri dönemler arasında belirgin dalgalanma yaratabildiğinden, sonraki çeyrek raporları satış büyümesinin sürdürülebilirliğini anlamak açısından kritik olacak.
Kârlılık
MEGMT’nin brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %10,1 seviyesinden %8,2’ye gerilemiş. Bu, satışlardaki güçlü artışa rağmen maliyetlerin gelirlerden daha hızlı yükseldiğini gösteriyor. Marjdaki yaklaşık 1,9 puanlık düşüş, şirketin büyüme için daha düşük kârlı satışlara yönelmiş olabileceğine veya girdi maliyetlerini tamamen fiyatlara yansıtamadığına işaret ediyor.
FAVÖK ise 318,9 milyon TL’den 492,5 milyon TL’ye çıkarak %54,4 büyümüş. Böylece FAVÖK marjı geçen yılki yaklaşık %6,4’ten %6,1’e gerilemiş. Marj düşüşü brüt kârdaki kadar belirgin değil; bu da şirketin faaliyet giderlerini satış büyümesine kıyasla kontrol altında tuttuğunu gösteriyor. Satışlar büyürken operasyonel giderlerin daha sınırlı artması, faaliyet kaldıracının olumlu çalıştığını düşündüren verilerden biri.
Net kâr tarafı daha çarpıcı. Net dönem kârı 165,4 milyon TL’den 481,1 milyon TL’ye çıkarak %190,9 arttı. Net kâr marjı da yaklaşık %3,3’ten %5,9’a yükseldi. Bu sıçrama, FAVÖK büyümesinin oldukça üzerinde. Ancak finansal tablolarda net parasal pozisyon ve diğer net kâr köprüleri verilmediği için artışın ne kadarının finansman giderleri, vergi, kur farkları veya enflasyon muhasebesi etkilerinden kaynaklandığı belirlenemiyor. Bu nedenle net kâr güçlü olsa da, yalnızca bu rakama bakarak operasyonel kârlılıkta aynı ölçüde kalıcı bir iyileşme olduğu sonucuna varılmamalı.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre %11,4 artarak 14,7 milyar TL’den 16,4 milyar TL’ye yükselmiş. Dönen varlıklar %6,4 artışla 9,4 milyar TL’ye, duran varlıklar ise %18,8 artışla 7,0 milyar TL’ye ulaşmış. Duran varlıklardaki daha hızlı büyüme, şirketin kapasite, makine veya uzun vadeli yatırım tabanını genişlettiğini gösterebilir; ancak yatırım harcamalarının nakit akışı ve gelecekteki getiri kapasitesiyle birlikte değerlendirilmesi gerekir.
Özkaynaklar %16 artarak 4,6 milyar TL’ye çıkmış. Özkaynakların toplam varlıklara oranı yaklaşık %28 seviyesinde; önceki yıl sonundaki yaklaşık %27,2’ye göre sınırlı bir iyileşme var. Bu, bilanço büyürken sermaye tabanının da korunduğunu gösteriyor. Bununla birlikte toplam varlıkların önemli bölümü borçla finanse edilmeye devam ediyor.
Net borç 3,7 milyar TL’den 4,6 milyar TL’ye yükselerek %24,9 arttı. Bu artış, toplam varlık ve özkaynak büyümesinden daha hızlı. İlk çeyrek FAVÖK’ünün yıllıklandırılmasıyla elde edilen yaklaşık 1,97 milyar TL’lik gösterge üzerinden net borç/FAVÖK oranı yaklaşık 2,3 kat hesaplanabilir; ancak tek çeyrek FAVÖK’ünü yıllıklandırmak mevsimsellik nedeniyle yalnızca yaklaşık bir fikir verir. Borçluluk henüz alarm seviyesinde yorumlanacak kadar yüksek görünmese de, faiz ve kur koşulları açısından izlenmesi gereken bir risk alanı oluşturuyor.
Net Parasal Pozisyon (TAS 29)
Veride 2026/3 dönemi için net parasal pozisyon kalemi açıklanmamış. Bu nedenle enflasyon muhasebesinin MEGMT’nin net kârına ne yönde ve ne büyüklükte katkı sağladığını veya zarar yarattığını hesaplamak mümkün değil.
TAS 29 kapsamında yüksek enflasyon ortamında parasal varlık ve parasal yükümlülüklerin yapısı önem taşıyor. Net parasal yükümlülük taşıyan bir şirket, enflasyon döneminde muhasebesel olarak net parasal kazanç; net parasal varlık taşıyan bir şirket ise net parasal kayıp gösterebilir. MEGMT’nin net borcu 4,6 milyar TL’ye yükselmiş olsa da, yalnızca net borç rakamından şirketin TAS 29 kapsamındaki net parasal pozisyonu çıkarılamaz. Kasa, ticari alacaklar, ticari borçlar ve diğer parasal kalemlerin detayları gerekir. Dolayısıyla 481,1 milyon TL’lik net kârın ne kadarının temel faaliyetlerden, ne kadarının enflasyon muhasebesi ve finansal kalemlerden geldiği sonraki dipnot açıklamalarıyla incelenmeli.
Yatırımcı için Ne Anlama Geliyor?
MEGMT’nin ilk çeyrek görünümü, güçlü ciro büyümesi ve net kâr artışıyla olumlu bir başlangıç ortaya koyuyor. Enflasyonun üzerinde gerçekleşen satış büyümesi ve FAVÖK’ün %54,4 artması, şirketin operasyonel ölçekte büyüdüğünü gösteriyor. Net kâr marjındaki yükseliş de yatırımcı açısından dikkat çekici bir fırsat alanı yaratıyor.
Bununla birlikte temel soru, bu kârlılığın ne kadarının sürdürülebilir olduğu. Brüt kâr marjının %10,1’den %8,2’ye gerilemesi, maliyet baskısının halen canlı olduğunu söylüyor. Net borcun %24,9 artması da büyümenin finansman ihtiyacı yarattığını gösteriyor. Önümüzdeki dönemlerde yatırımcıların özellikle şu başlıklara odaklanması gerekir:
- Brüt ve FAVÖK marjlarının yeniden toparlanıp toparlanmadığı,
- Net borç artışının operasyonel nakit akışıyla dengelenip dengelenmediği,
- Net kâr artışının finansal kalemlerden mi, yoksa faaliyetlerden mi geldiği,
- TAS 29 kapsamında net parasal pozisyonun kâra etkisi,
- İkinci çeyrekte satış büyümesinin hacim ve fiyat açısından devam edip etmediği.
Özetle, MEGMT büyüme tarafında güçlü bir çeyrek geçirmiş; ancak bu büyümenin kalitesini belirleyecek unsur satış hacminden çok marjların korunması ve borçluluğun kontrol altında tutulması olacak. Yatırım tavsiyesi değildir.