
Açılış
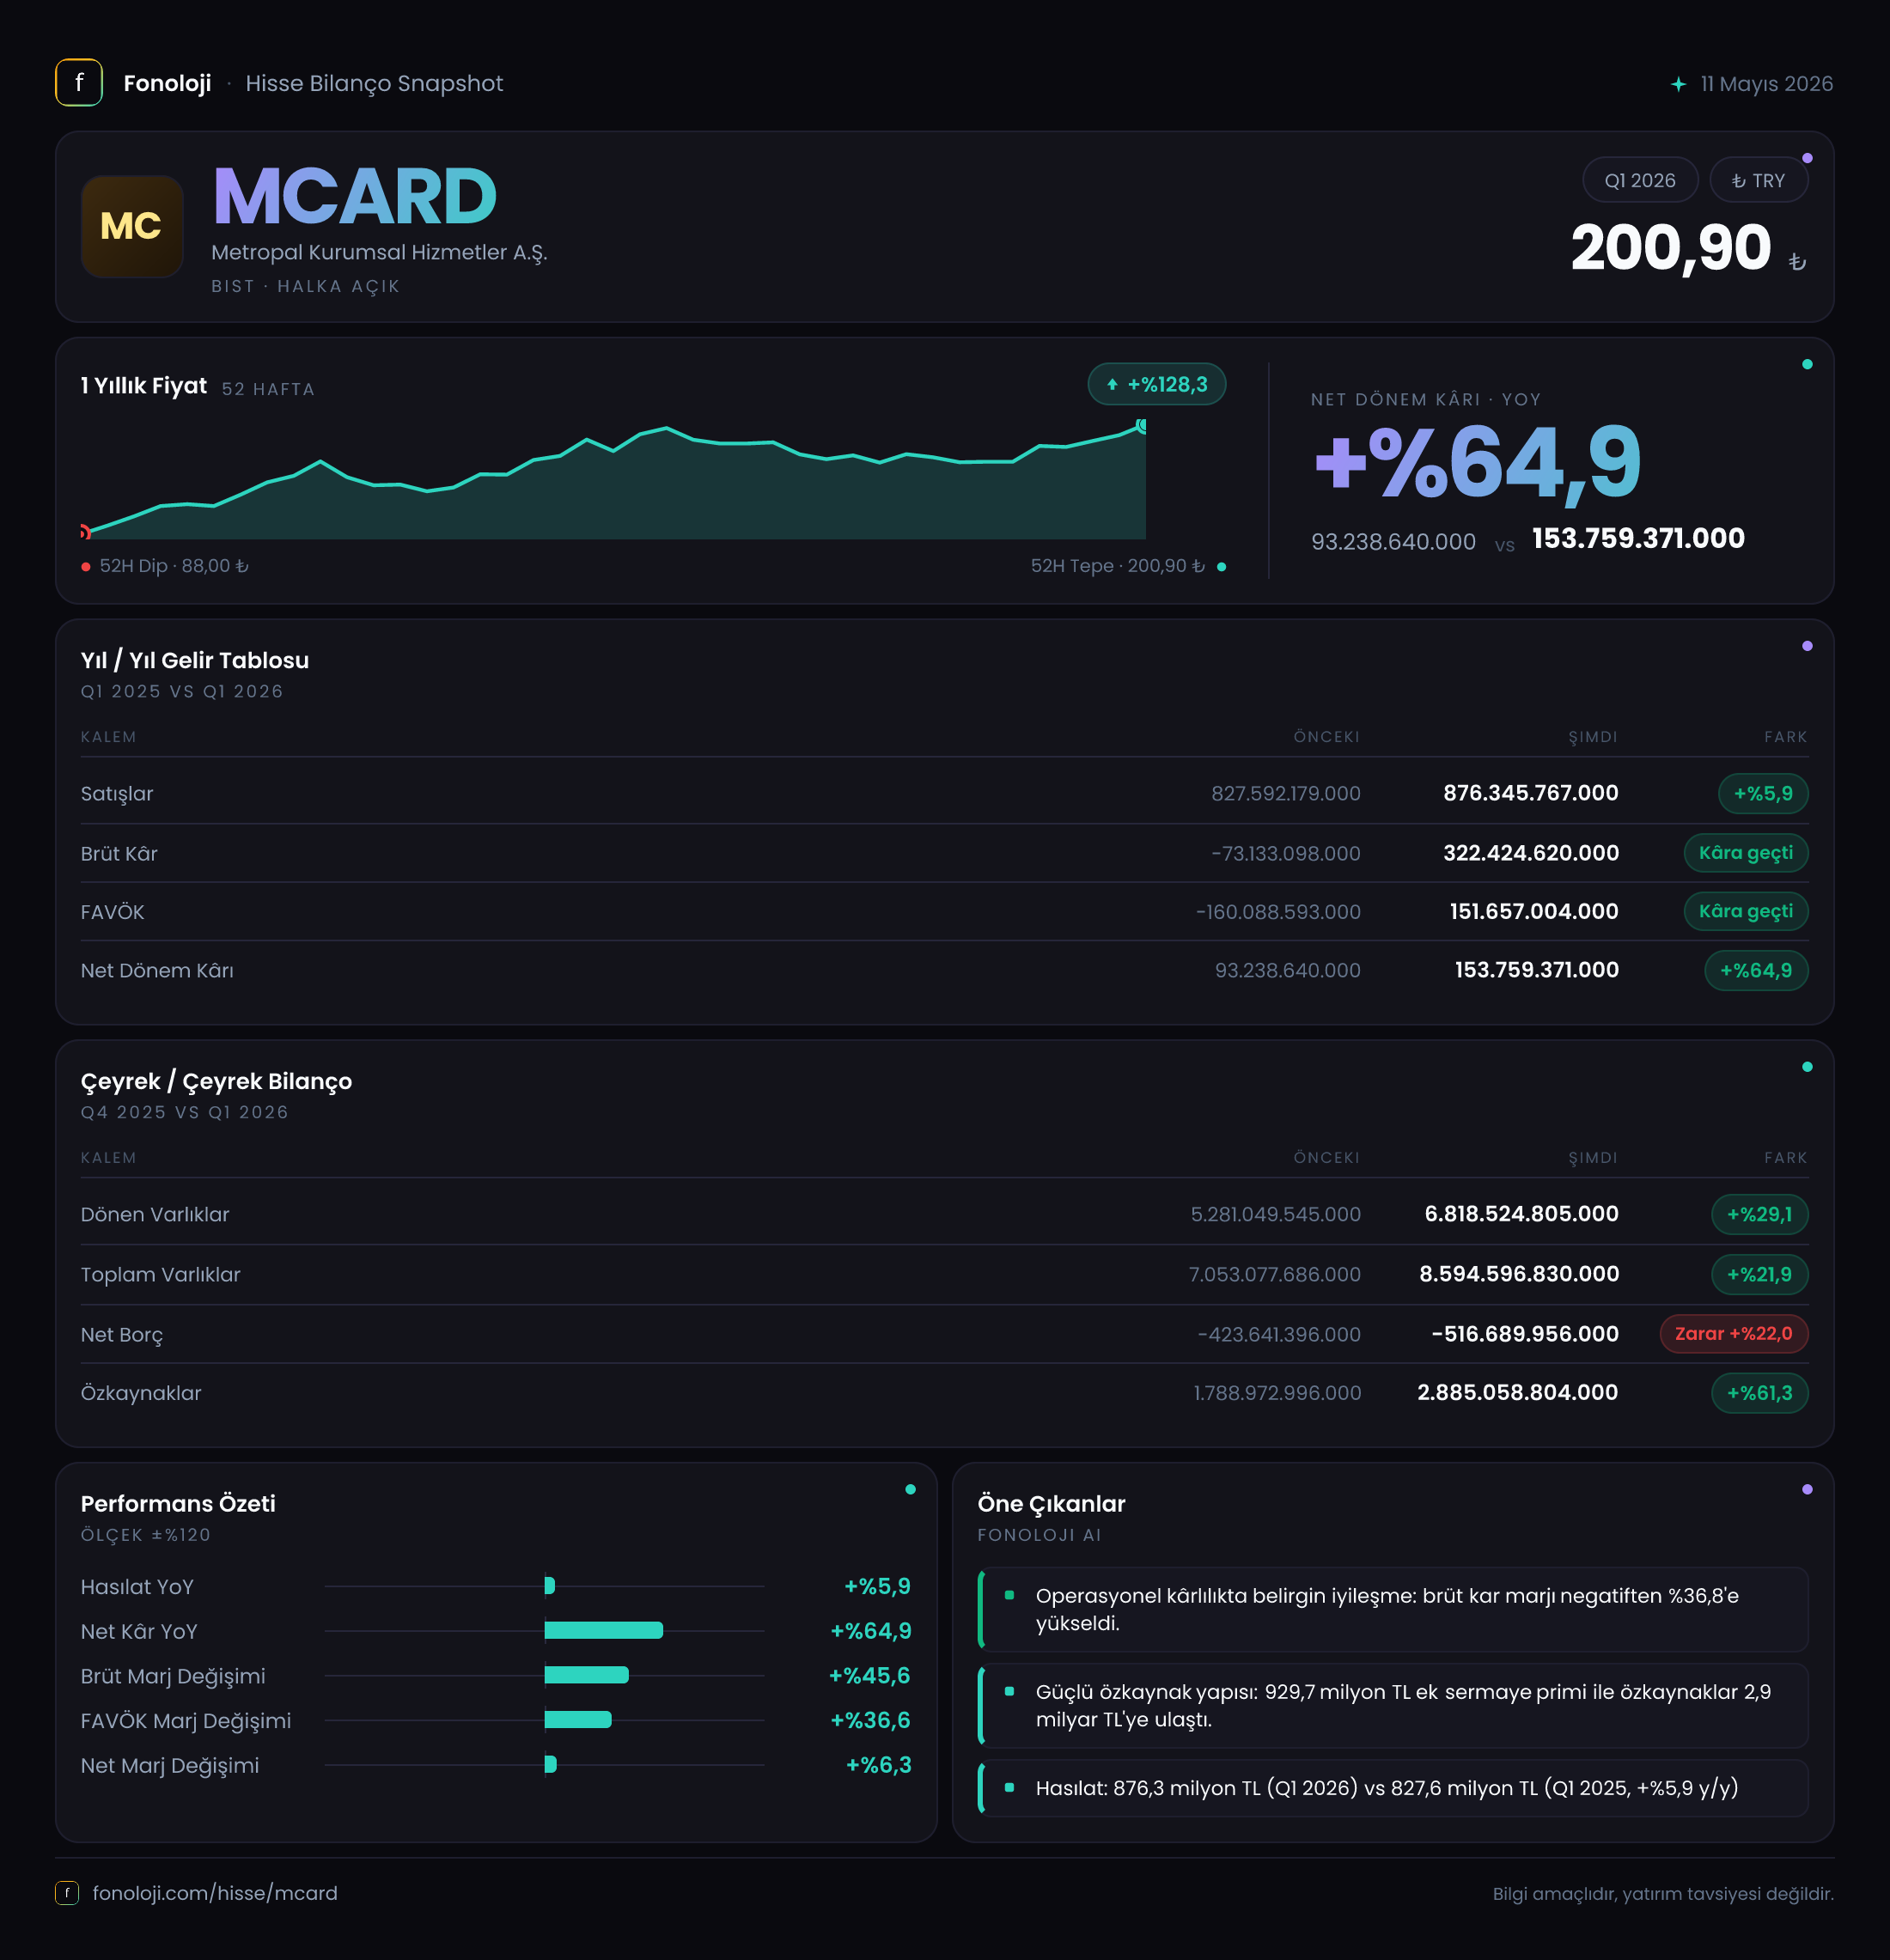
Metropal Kurumsal Hizmetler, 2026/3AB döneminde satışlarını sınırlı ölçüde artırırken kârlılık tarafında geçen yılın aynı çeyreğine göre belirgin bir toparlanma sergiledi. Şirketin satışları 876,3 milyon TL’ye ulaşırken, brüt kâr 322,4 milyon TL, FAVÖK ise 152,2 milyon TL oldu. Net kârın 153,8 milyon TL seviyesine yükselmesi güçlü görünse de bu sonucu yalnızca satış büyümesiyle açıklamak mümkün değil; geçen yılın aynı dönemindeki negatif brüt kâr ve FAVÖK bazının da karşılaştırmayı oldukça desteklediği görülüyor. Bilanço tarafında ise şirketin net nakit pozisyonu güçlenmiş, özkaynaklar belirgin biçimde büyümüş durumda.
Satış Hikayesi
Metropal’in satışları geçen yılın aynı çeyreğindeki 827,6 milyon TL seviyesinden 876,3 milyon TL’ye yükselerek %5,9 arttı. Nominal olarak bakıldığında satışlarda büyüme var; ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu artış enflasyondan arındırıldığında reel büyümeye işaret etmiyor. Aksine, şirketin satış hacmi, fiyatlama gücü veya müşteri başına gelir artışı bakımından enflasyonun gerisinde kalmış olabileceğini gösteriyor.
Bu nedenle çeyreğin ana hikâyesi satış büyümesinden çok, satışların kâra dönüşme kapasitesindeki değişim. Şirket satışlarını sınırlı artırmasına rağmen brüt kârı 322,4 milyon TL seviyesine taşıdı. Bu durum; hizmet maliyetlerinde gerileme, ürün veya müşteri karmasında iyileşme, fiyatlama disiplininde güçlenme ya da enflasyon muhasebesinin maliyet ve gelir kalemleri üzerindeki etkileriyle ilişkili olabilir. Veride bu değişimin hangi operasyonel kalemlerden kaynaklandığı ayrıştırılmadığı için, kalıcı bir marj iyileşmesi sonucuna ulaşmadan sonraki dönemleri izlemek gerekiyor.
Çeyreklik trend açısından mevcut veri yalnızca 2025/3 dönemiyle karşılaştırma sunuyor. Dolayısıyla satışların 2025/12 dönemine göre hızlanıp hızlanmadığını veya yılın son çeyreğindeki seviyenin korunup korunmadığını bu veri setiyle değerlendirmek mümkün değil. Bu noktada yatırımcı için kritik takip başlığı, önümüzdeki çeyreklerde satış büyümesinin enflasyona yaklaşması ve marjların korunup korunamayacağı olacak.
Kârlılık
Kârlılık tablosunda oldukça güçlü bir iyileşme görülüyor. Brüt kâr, geçen yılın aynı dönemindeki -73,1 milyon TL seviyesinden 322,4 milyon TL’ye yükseldi. Bu nedenle tabloda yer alan %540,9 artış oranını klasik büyüme oranı gibi yorumlamak doğru değil; negatif bir bazdan pozitif kâra geçiş söz konusu olduğundan, asıl anlamlı gösterge brüt marjın seviyesi ve sürdürülebilirliği.
Şirketin brüt marjı bu dönemde yaklaşık %36,8 oldu. Geçen yıl brüt kâr negatif olduğu için karşılaştırılabilir bir brüt marj hesaplamak mümkün değil. Buna rağmen, satışların yalnızca %5,9 artmasına karşın brüt kârın pozitif 322,4 milyon TL seviyesine gelmesi, maliyet yapısında önemli bir iyileşmeye işaret ediyor. Bunun operasyonel verimlilikten mi, muhasebe etkilerinden mi, yoksa dönemsel gelir-gider zamanlamasından mı kaynaklandığı sonraki raporlarda test edilmeli.
FAVÖK 152,2 milyon TL olurken FAVÖK marjı yaklaşık %17,4 seviyesinde gerçekleşti. Geçen yıl aynı dönemde FAVÖK -158,9 milyon TL idi. Dolayısıyla FAVÖK’teki %195,8 artış da negatif baz etkisi içeriyor; burada önemli olan şirketin faaliyet kârlılığını yeniden pozitif bölgeye taşıması. Brüt kâr ile FAVÖK arasındaki fark, faaliyet giderlerinin hâlâ önemli olduğunu gösteriyor. Buna karşın brüt kârın yaklaşık yarısının FAVÖK’e dönüşmesi, operasyonel giderlerin bu çeyrekte yönetilebilir seviyede kaldığına işaret ediyor.
Net dönem kârı 153,8 milyon TL ile geçen yılki 93,2 milyon TL’ye göre %64,9 arttı. Net kâr marjı da yaklaşık %17,5 seviyesine yükseldi; geçen yıl bu oran yaklaşık %11,3 idi. Net kârın FAVÖK’ün üzerinde gerçekleşmesi, faaliyet dışı gelirler, finansal kalemler veya vergi etkilerinin sonucu desteklemiş olabileceğini düşündürüyor. Ancak net parasal pozisyonun bu dönemde negatif olması, net kârın üzerinde enflasyon muhasebesi kaynaklı bir baskı bulunduğunu gösteriyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli ve güçlü bir görünüm sunuyor. Dönen varlıklar önceki yıl sonundaki 5,3 milyar TL seviyesinden 6,8 milyar TL’ye yükselerek %29,1 arttı. Bu artış, şirketin kısa vadeli varlık tabanının büyüdüğünü gösteriyor; ancak dönen varlıkların hangi kalemlerden oluştuğu paylaşılmadığı için artışın nakit, ticari alacak veya stok kaynaklı olup olmadığı net değil.
Toplam varlıklar 7,1 milyar TL’den 8,6 milyar TL’ye çıkarak %21,9 büyüdü. Buna karşılık duran varlıklar yalnızca %0,2 artışla neredeyse yatay kaldı. Bu tablo, bilanço büyümesinin ağırlıklı olarak kısa vadeli varlıklardan geldiğini ve yeni yatırımlardan ziyade işletme sermayesi ya da likidite tarafındaki değişimlerin etkili olabileceğini düşündürüyor.
Özkaynaklar 1,8 milyar TL’den 2,9 milyar TL’ye çıkarak %61,3 büyüdü. Özkaynakların toplam varlıklara oranı yaklaşık %33,7 seviyesine yükseliyor. Bu, şirketin finansal tamponunun güçlendiğine işaret ediyor. Ancak özkaynak artışının ne kadarının dönem kârından, ne kadarının enflasyon muhasebesi veya diğer özkaynak kalemlerinden kaynaklandığı veride ayrıştırılmıyor.
En dikkat çekici gelişme net borç kaleminde. Net borç -927,9 milyon TL seviyesinde; yani şirket net borçlu değil, yaklaşık 927,9 milyon TL net nakit pozisyonunda. Önceki yıl sonundaki -423,6 milyon TL seviyesine göre net nakit yaklaşık 504,3 milyon TL güçlenmiş durumda. Bu yapı, faiz ve refinansman riskini azaltırken şirketin işletme sermayesi ihtiyacını ve olası yatırımlarını daha rahat finanse etmesine olanak tanıyor. Net borç/FAVÖK oranı negatif olduğu için klasik borçluluk rasyosu yerine net nakit/FAVÖK bakışı daha anlamlı: şirketin net nakdi, bu çeyrek FAVÖK’ünün yaklaşık 6,1 katı düzeyinde.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon -29,4 milyon TL olarak gerçekleşti; geçen yıl aynı dönemde bu kalem -7,4 milyon TL idi. Negatif net parasal pozisyon, enflasyon muhasebesinin bu dönemde net kâr üzerinde gider yönlü bir etki yarattığını gösteriyor. Söz konusu etki geçen yıla göre yaklaşık 21,9 milyon TL daha yüksek ve bu nedenle şirketin operasyonel kârlılığının net kâra taşınmasını sınırlamış.
Burada önemli nokta, negatif parasal pozisyonun tek başına şirketin nakit kaybettiği anlamına gelmemesi. TAS 29, parasal varlık ve yükümlülüklerin enflasyon ortamındaki reel etkisini finansal tablolara yansıtan muhasebe düzenlemesi. Dolayısıyla bu kalem, faaliyet performansından ayrı değerlendirilmelidir. Metropal’de operasyonel kârlılık güçlü biçimde toparlanırken net parasal pozisyon giderinin artması, yüksek enflasyonun finansal sonuçlar üzerindeki baskısının devam ettiğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Bu çeyrek, Metropal açısından zayıf satış büyümesine karşılık güçlü kârlılık toparlanması şeklinde okunmalı. Fırsat tarafında üç başlık öne çıkıyor:
- Brüt kâr ve FAVÖK’ün negatif bazdan pozitif bölgeye geçmesi, faaliyet modelinin bu dönemde belirgin biçimde iyileştiğini gösteriyor.
- Net nakit pozisyonunun 927,9 milyon TL’ye ulaşması, finansal riskleri azaltıyor ve şirketin bilanço esnekliğini artırıyor.
- Özkaynakların %61,3 büyümesi, şirketin finansal dayanıklılığını güçlendiriyor.
Buna karşılık riskler de net. Satış büyümesinin %5,9 ile enflasyonun oldukça gerisinde kalması, şirketin reel olarak büyümekte zorlandığını gösteriyor. Kârlılık artışının ne kadarının sürdürülebilir operasyonel iyileşme, ne kadarının geçen yılın negatif bazından kaynaklandığı henüz kesin değil. Ayrıca net parasal pozisyon giderinin artması, yüksek enflasyonun net kâr üzerindeki baskısının devam edebileceğine işaret ediyor.
Önümüzdeki dönemlerde yatırımcıların özellikle satışların enflasyona göre seyri, %17,4 seviyesindeki FAVÖK marjının korunup korunmadığı, net nakit artışının devam edip etmediği ve net parasal pozisyonun kâra etkisini izlemesi gerekiyor. Mevcut veriler bilanço ve kârlılık açısından olumlu bir çeyreğe işaret ediyor; ancak kalıcı yatırım hikâyesi için satış tarafında daha güçlü, reel büyüme sinyalleri görülmesi şart.
Yatırım tavsiyesi değildir.