
Açılış
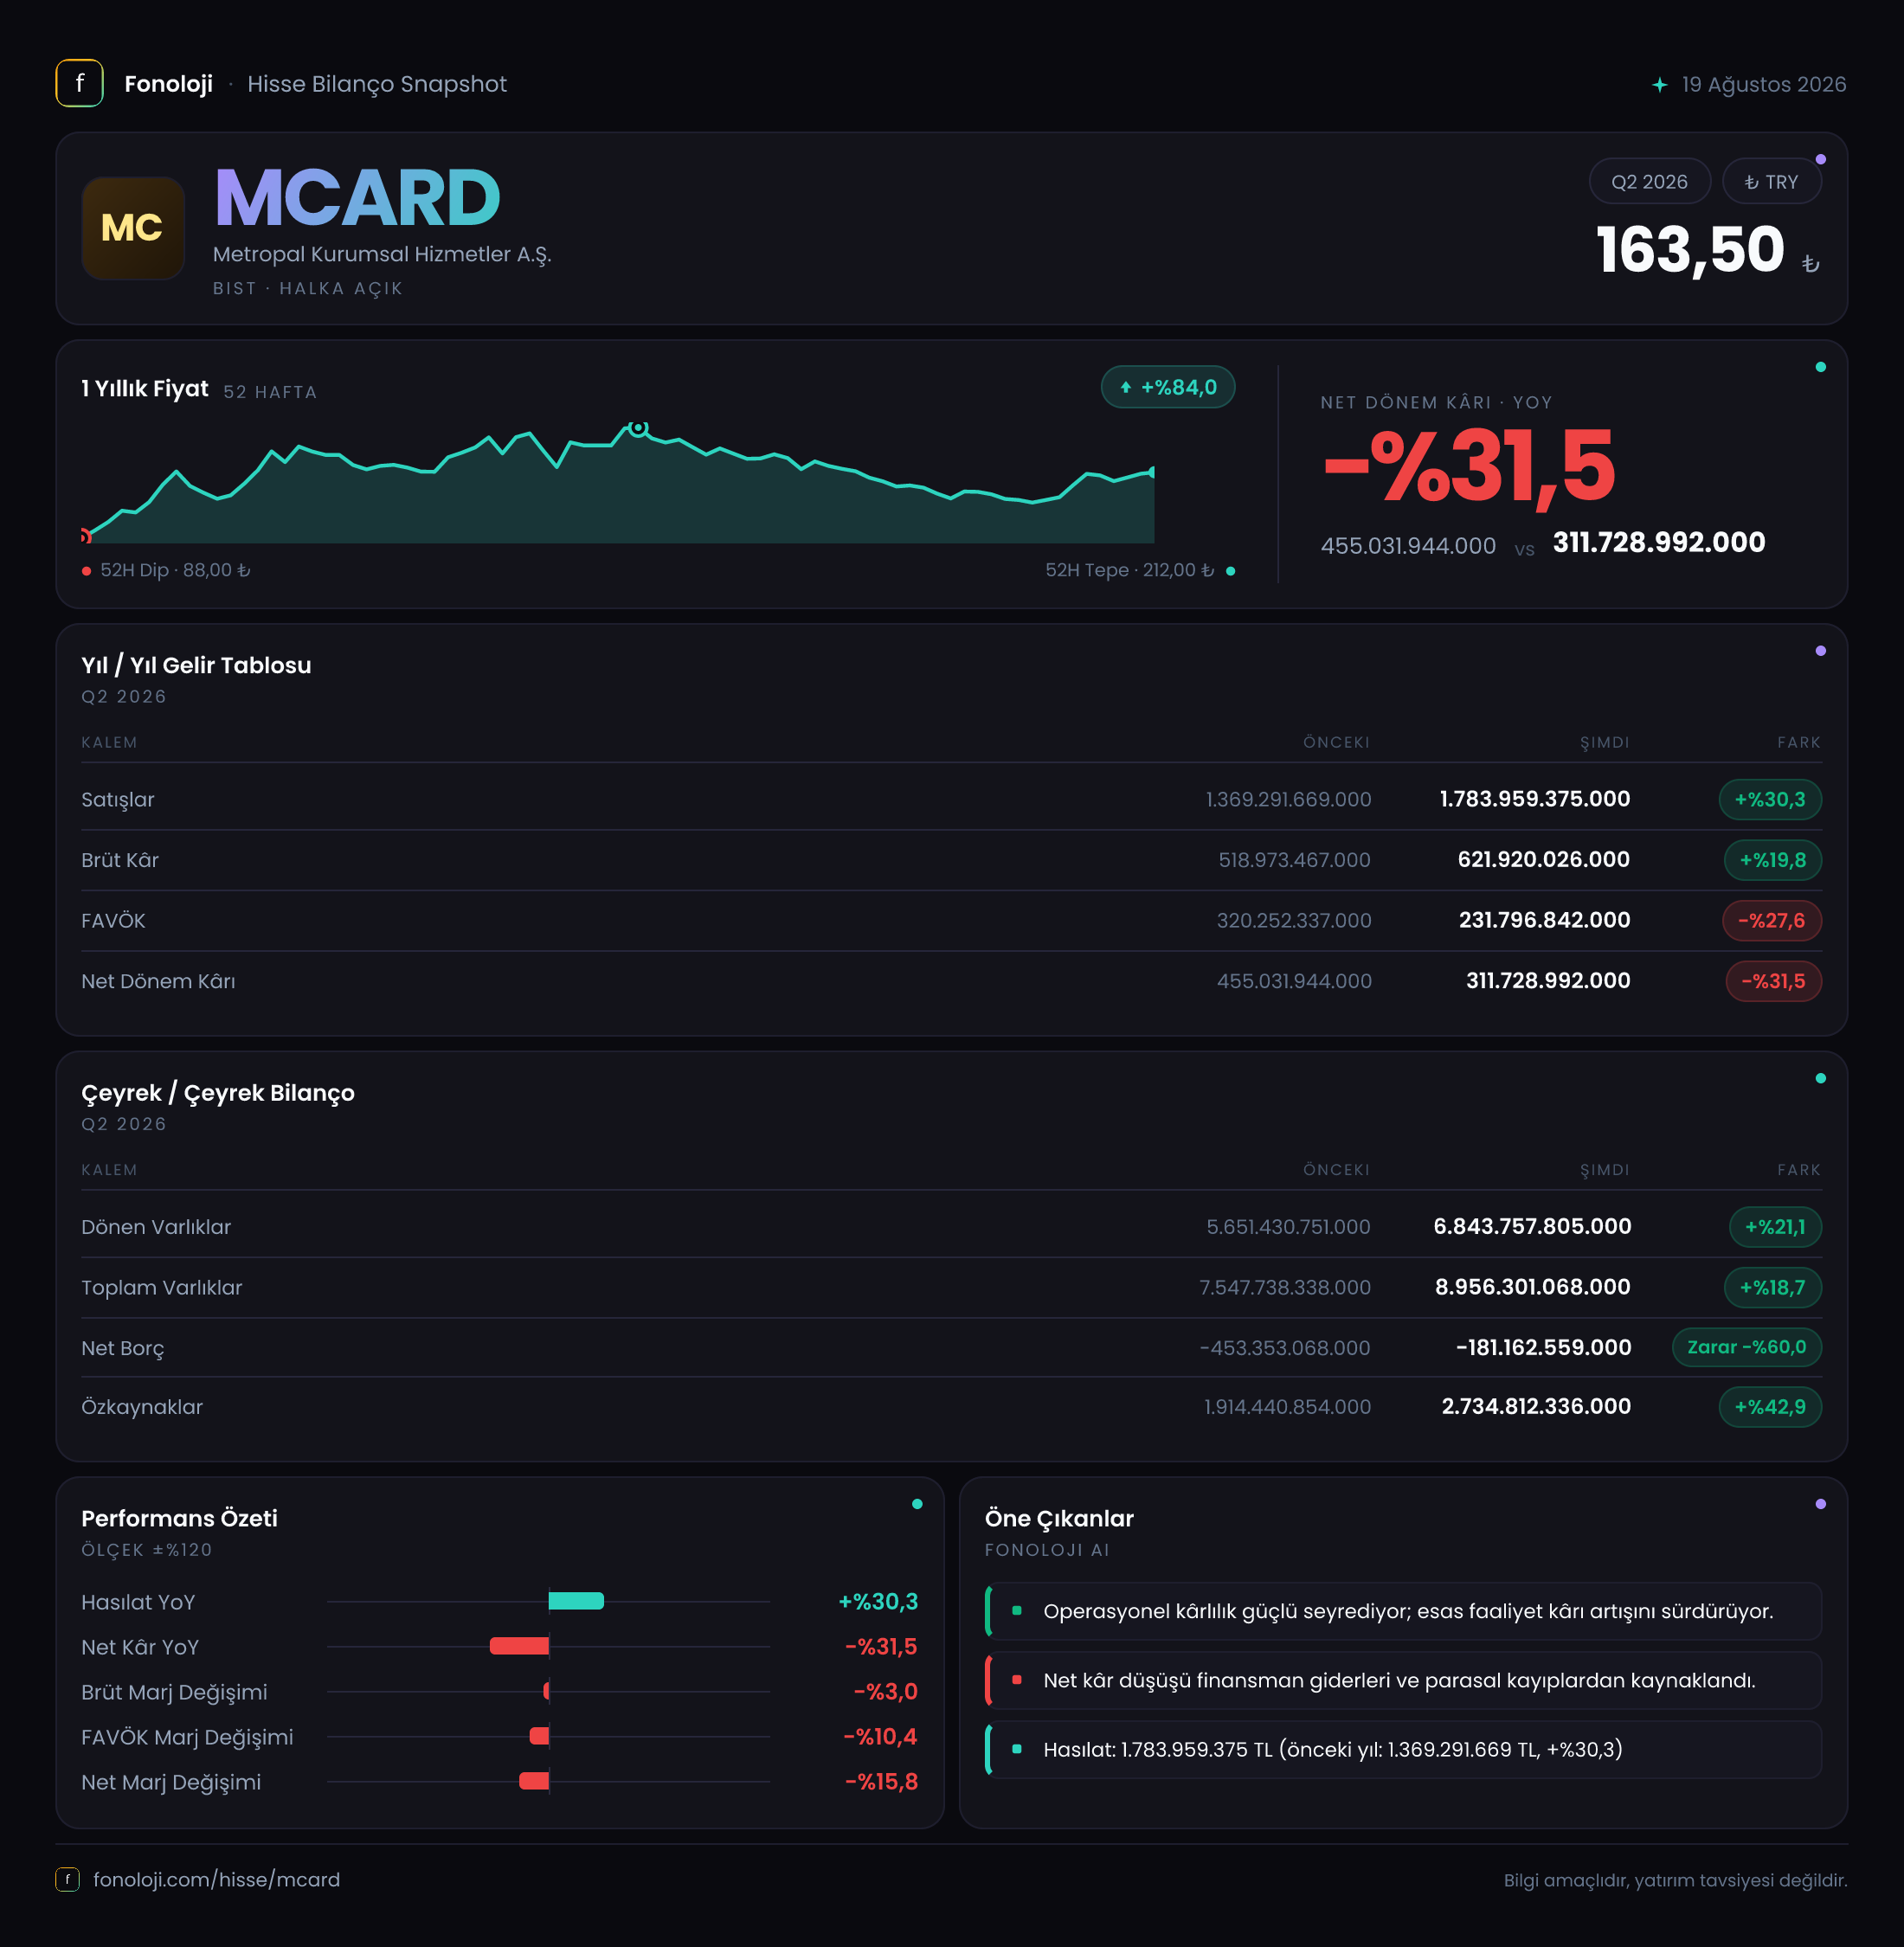
MCARD — Metropal Kurumsal Hizmetler A.Ş., 2026’nın ilk altı ayında satışlarını geçen yılın aynı dönemine göre %30,3 artırarak 1,8 milyar TL’ye taşıdı. Ancak büyüme, kârlılık tarafında aynı ölçüde karşılık bulmadı: brüt kâr artışı %19,8’de kalırken FAVÖK %27,6, net dönem kârı ise %31,5 geriledi. Bu tablo, şirketin nominal olarak büyüdüğünü fakat maliyet, faaliyet giderleri veya operasyonel verimlilik tarafında baskı yaşadığını gösteriyor. Bilanço ise gelir tablosuna kıyasla daha dirençli; özkaynaklar güçlenmiş ve şirket net nakit pozisyonunu korumuş durumda.
Satış Hikayesi
MCARD’ın satışları, geçen yılın aynı dönemindeki 1,4 milyar TL’den 1,8 milyar TL’ye yükseldi. Yaklaşık 423 milyon TL’lik artış, şirketin hizmet hacmini veya müşteri bazını büyüttüğüne işaret ediyor. Bununla birlikte Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışlardaki %30,3’lük nominal büyümeyi doğrudan güçlü reel büyüme olarak okumak doğru olmaz.
Başka bir ifadeyle şirket, en azından ciro tarafında enflasyonun biraz üzerinde kalmayı başarmış görünüyor; ancak fark oldukça sınırlı. Satışların reel olarak anlamlı biçimde büyüyüp büyümediğini değerlendirmek için fiyat artışlarının ne kadarının müşteri sayısı, işlem hacmi veya yeni sözleşmelerden kaynaklandığını bilmek gerekir. Mevcut veri bu ayrımı yapmaya izin vermiyor.
Satışlardaki artışın kâra aynı oranda yansımaması da önemli. Ciro %30,3 büyürken brüt kâr yalnızca %19,8 arttı. Bu fark, satışların maliyetinin gelirlerden daha hızlı yükseldiğini düşündürüyor. Şirketin satış büyümesi devam etse bile, maliyet yapısı kontrol altına alınamadığı takdirde bu büyümenin hissedar açısından değer yaratma gücü sınırlı kalabilir.
Çeyreklik veri paylaşılmadığı için 2026’nın ilk çeyreğinden ikinci çeyreğine ivmenin artıp artmadığını, satışların dönem içinde hızlanıp yavaşladığını veya kârlılık baskısının tek bir çeyrekte mi yoğunlaştığını söylemek mümkün değil. Bu nedenle bir sonraki raporda çeyreksel marj hareketi özellikle takip edilmeli.
Kârlılık
MCARD’ın brüt kâr marjı, verilen rakamlar üzerinden yaklaşık %34,6 seviyesinde gerçekleşti. Geçen yılın aynı döneminde bu oran yaklaşık %37,1 idi. Dolayısıyla şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 37 TL brüt kâr üretirken bu dönemde yaklaşık 35 TL brüt kâr üretmiş oldu. Yaklaşık 2,5 puanlık gerileme, maliyet baskısının satış büyümesinden daha hızlı ilerlediğini gösteriyor.
FAVÖK tarafındaki bozulma daha belirgin. FAVÖK, 320,3 milyon TL’den 231,8 milyon TL’ye düşerken FAVÖK marjı yaklaşık %22,9’dan %12,9’a geriledi. Yani faaliyet kârlılığında yaklaşık 10 puanlık bir kayıp var. Satışlar artarken FAVÖK’ün gerilemesi, yalnızca brüt maliyetlerin değil, faaliyet giderlerinin de kârlılığı aşağı çekmiş olabileceğine işaret ediyor. Ancak gider kalemleri verilmediği için baskının personel, pazarlama, teknoloji, genel yönetim veya diğer operasyonel kalemlerden hangisinden kaynaklandığını kesinleştiremiyoruz.
| KPI | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 1,8 milyar TL | 1,4 milyar TL | Nominal büyüme %30,3 | | Brüt kâr marjı | %34,6 | %37,1 | Yaklaşık 2,5 puan düşüş | | FAVÖK marjı | %12,9 | %22,9 | Yaklaşık 10 puan düşüş | | Net kâr marjı | %17,3 | %32,5 | Yaklaşık 15,2 puan düşüş |
Net dönem kârı 455 milyon TL’den 311,7 milyon TL’ye geriledi. Net kâr marjı da yaklaşık %32,5’ten %17,3’e indi. Net kârın FAVÖK’ten yüksek olması, finansal sonuçlar, parasal pozisyon ve diğer gelir-gider kalemlerinin net kâr üzerinde önemli etkisi bulunduğunu gösteriyor. Bu nedenle yalnızca net kâra bakarak operasyonel performansı değerlendirmek yanıltıcı olabilir. Bu dönemde asıl dikkat çekici veri, faaliyet kârlılığındaki sert gerileme.
Bilanço Sağlığı
MCARD’ın toplam varlıkları önceki yıl sonuna göre %18,7 artarak 9,0 milyar TL’ye ulaştı. Dönen varlıklar %21,1 artışla 6,8 milyar TL’ye, duran varlıklar ise %11,4 artışla 2,1 milyar TL’ye yükseldi. Varlık büyümesinin ağırlıklı olarak dönen varlıklardan gelmesi, şirketin kısa vadeli faaliyetleriyle bağlantılı varlık tabanının genişlediğini gösteriyor. Ancak nakit, ticari alacak ve stok kırılımı bulunmadığı için bu artışın likiditeyi ne ölçüde güçlendirdiğini söylemek mümkün değil.
Özkaynaklar 1,9 milyar TL’den 2,7 milyar TL’ye çıkarak %42,9 büyüdü. Özkaynakların toplam varlıklara oranı yaklaşık %25,3’ten %30,0’a yükseldi. Bu, şirketin bilanço finansmanında özkaynak payının güçlendiğini ve varlık büyümesinin borçlanmadan daha hızlı gerçekleştiğini gösteren olumlu bir gelişme.
Net borç kalemi ise -453,4 milyon TL’den -181,2 milyon TL’ye geldi. Negatif net borç, şirketin borcundan daha yüksek nakit ve nakit benzeri varlığa sahip olduğu, yani net nakit pozisyonunda bulunduğu anlamına gelir. Ancak net nakit tamponu yaklaşık 272,2 milyon TL azalmış durumda. Şirket hâlâ net nakitli olsa da finansal esnekliği geçen yıl sonuna göre zayıflamış.
Net borç/FAVÖK oranı yaklaşık -0,78x seviyesinde. Geçen yıl aynı hesaplama -1,42x civarındaydı. Oranın negatif kalması güçlü bir bilanço göstergesi; fakat FAVÖK’teki gerileme ve net nakit tamponundaki azalma birlikte değerlendirildiğinde trendin izlenmesi gerekiyor. Mevcut veriler, bilanço riskinin yüksek olduğunu göstermiyor; buna karşın operasyonel kârlılık düşmeye devam ederse nakit pozisyonundaki iyileşme tersine dönebilir.
Net Parasal Pozisyon (TAS 29)
TMS/TAS 29 kapsamında net parasal pozisyon, enflasyon muhasebesinin şirketin kâr veya zararına etkisini gösteren kritik kalemlerden biri. MCARD’ın net parasal pozisyonu geçen yılki 50,2 milyon TL’lik katkıdan bu dönemde 92,4 milyon TL’lik gidere dönmüş durumda. Böylece şirketin sonuçlarında yaklaşık 142,6 milyon TL’lik negatif yönlü bir değişim oluşmuş.
Bu dönüşüm, enflasyon muhasebesi etkisinin bu dönemde net kârı desteklemek yerine aşağı çektiğini gösteriyor. Net parasal pozisyonun negatif olması, şirketin parasal varlık ve yükümlülük yapısının enflasyon ortamında geçen yıla kıyasla daha olumsuz bir sonuç ürettiğine işaret eder. Bu kalem faaliyet performansı değildir; ancak net kâra doğrudan yansıdığı için yatırımcının göz ardı edemeyeceği bir etkidir.
Net parasal giderin katkısıyla birlikte net kâr düşüşü, yalnızca operasyonel marj daralmasıyla açıklanmıyor. Dolayısıyla MCARD değerlendirilirken hem FAVÖK marjındaki bozulma hem de TAS 29 kaynaklı etkinin birlikte izlenmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
MCARD’ın bu dönemki hikâyesi, büyüyen fakat kârlılığı zayıflayan bir şirket görünümünde. Fırsat tarafında satışların 1,8 milyar TL’ye ulaşması, özkaynakların 2,7 milyar TL’ye yükselmesi ve şirketin hâlâ 181,2 milyon TL net nakit taşıması öne çıkıyor. Bilanço, şirketin kısa vadeli finansman baskısına karşı belirli bir dayanıklılığa sahip olduğunu gösteriyor.
Risk tarafında ise FAVÖK marjının %22,9’dan %12,9’a inmesi en önemli uyarı işareti. Ciro büyümesi maliyetleri karşılamadığı sürece satış hacmindeki artış hissedar değerine dönüşmeyebilir. Ayrıca net parasal pozisyonun 92,4 milyon TL gider yaratması, enflasyon muhasebesinin net kâr üzerinde baskı oluşturduğunu gösteriyor.
Yatırımcıların önümüzdeki dönemde özellikle şu başlıklara odaklanması gerekiyor:
- FAVÖK marjının yeniden toparlanıp toparlanmadığı,
- Satış büyümesinin enflasyonun üzerinde reel hacim artışı içerip içermediği,
- Net nakit pozisyonundaki gerilemenin durup durmadığı,
- Brüt kâr marjındaki düşüşün geçici mi yoksa kalıcı mı olduğu,
- Çeyreklik sonuçlarda operasyonel giderlerin kontrol altına alınıp alınmadığı.
Özetle, MCARD’ın bilançosu güçlü taraflar barındırsa da yatırım tezinin sürdürülebilmesi için satış büyümesinden önce marj toparlanmasının görülmesi gerekiyor. Yatırım tavsiyesi değildir.