
Açılış
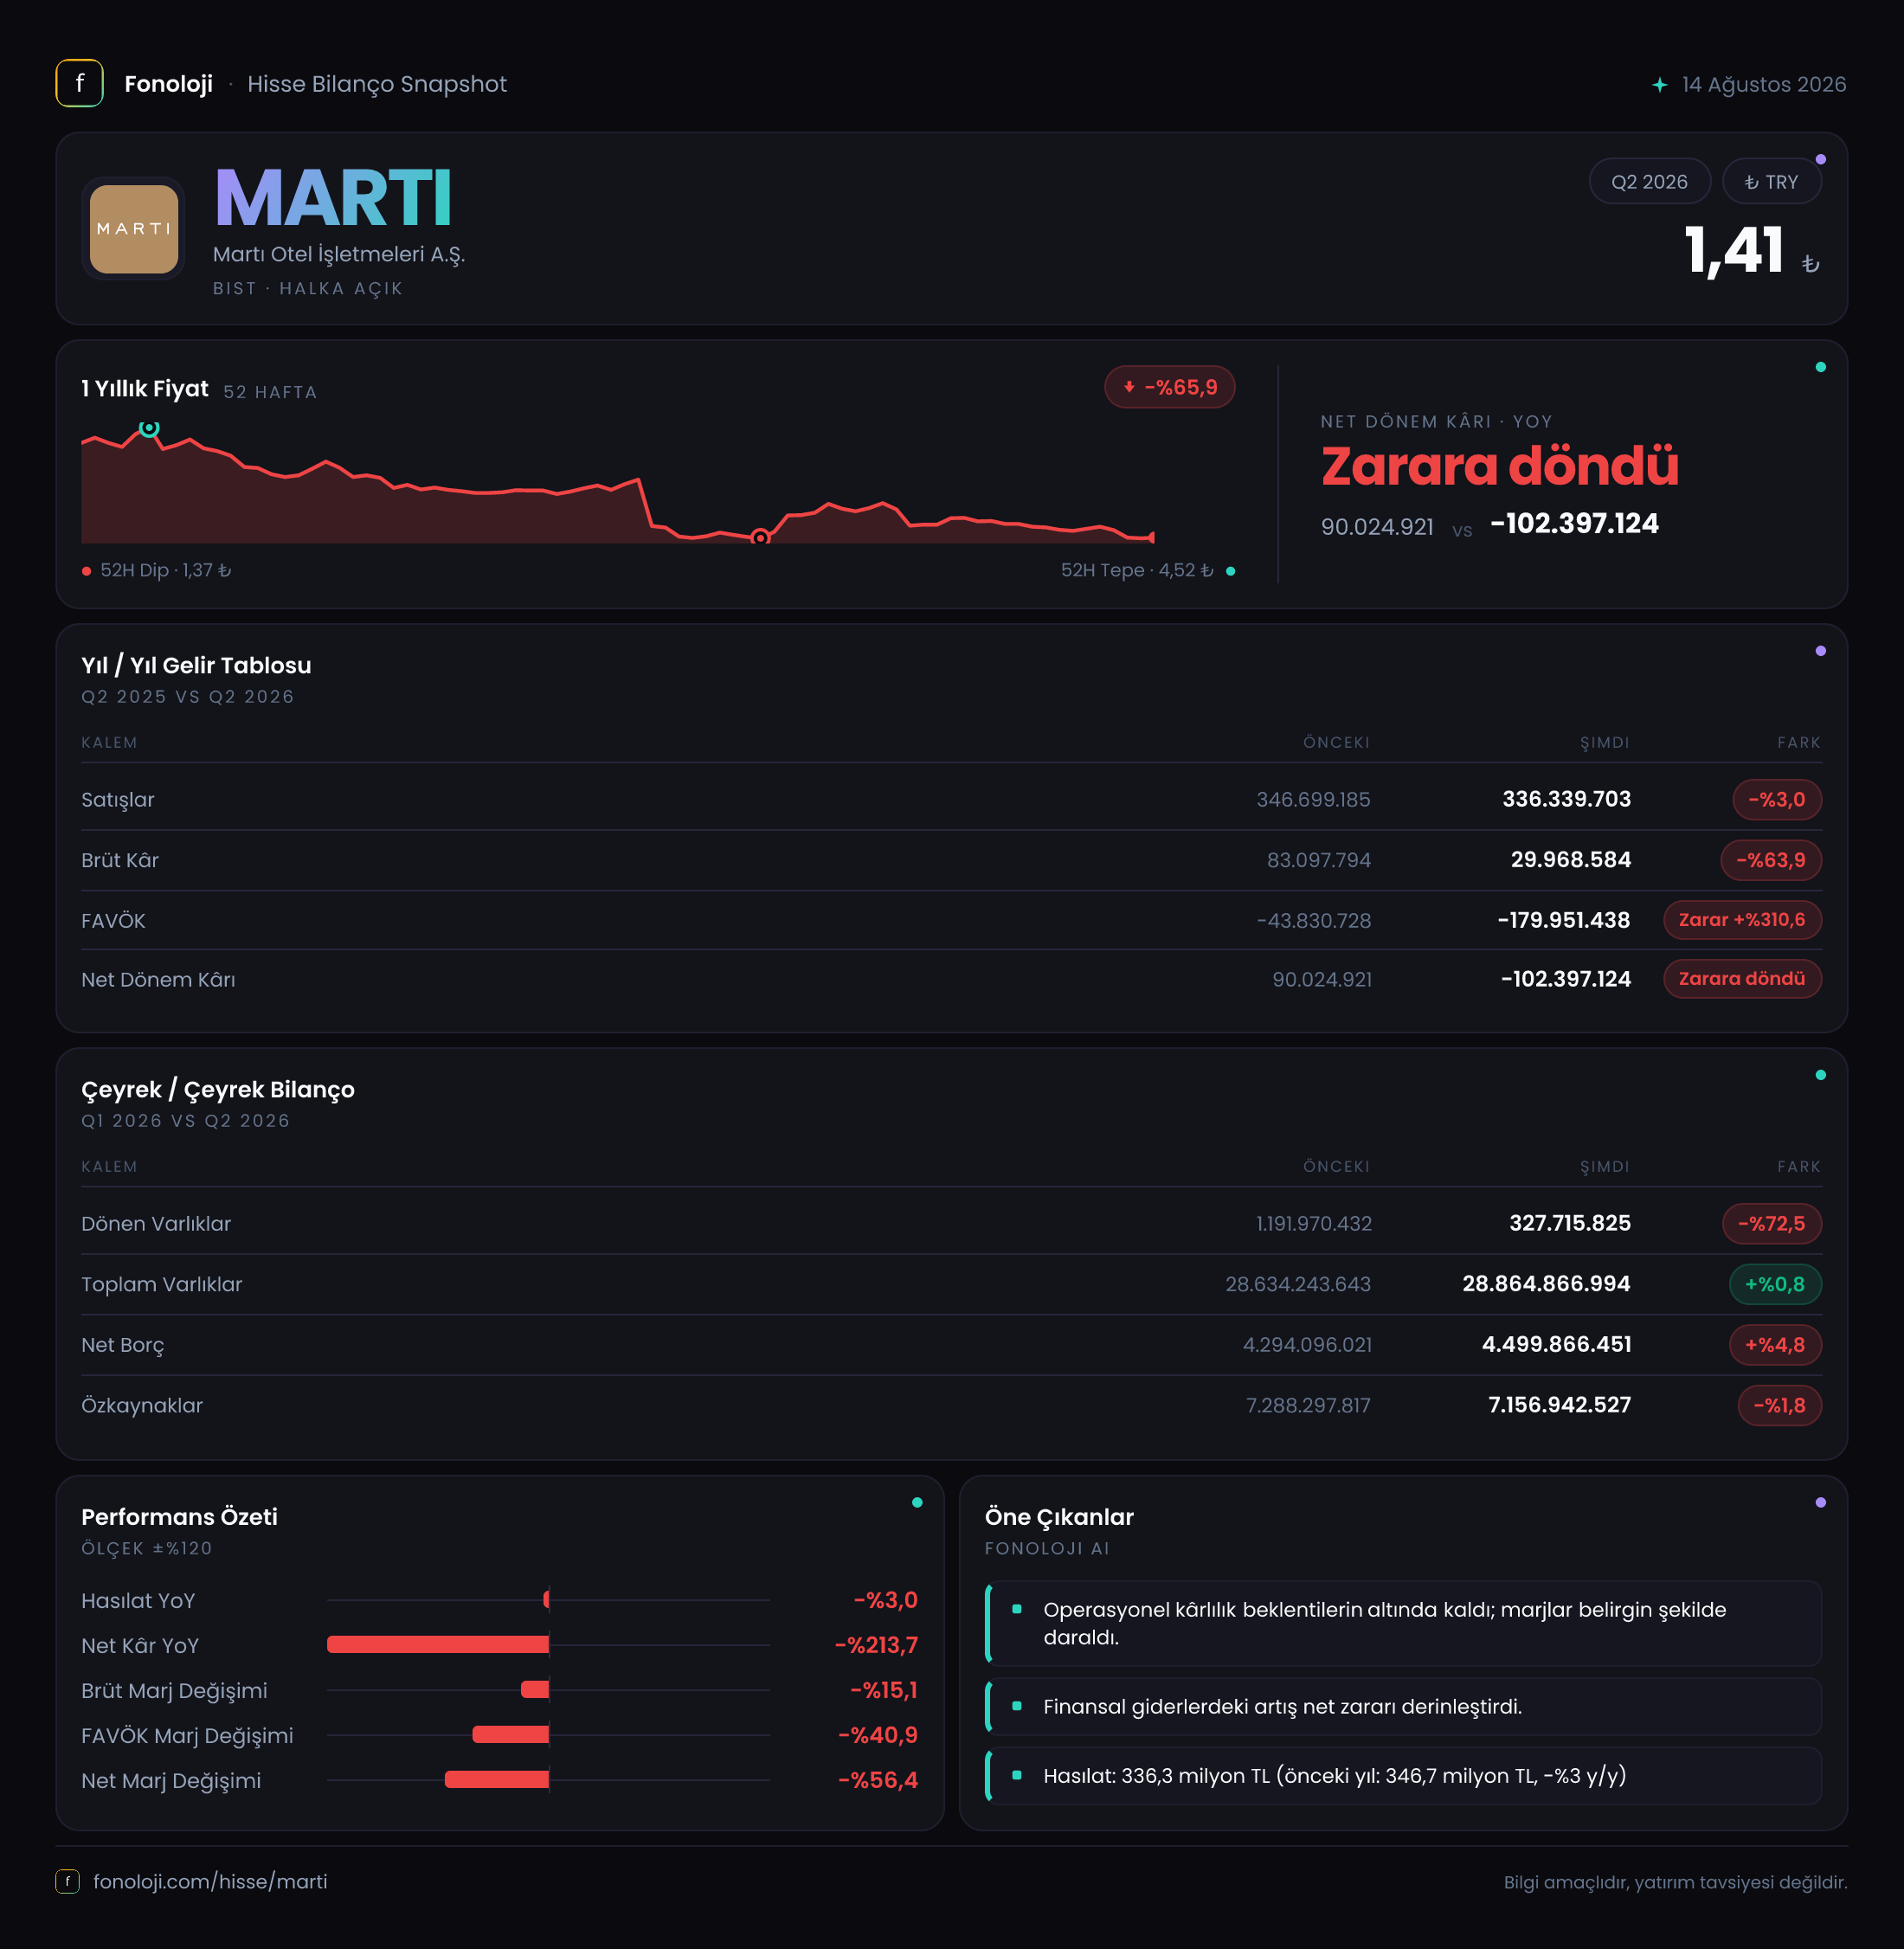
Martı Otel İşletmeleri’nin 2026/6AB finansalları, turizm gelirlerinin nominal olarak büyük ölçüde korunmasına rağmen maliyet yapısının ve finansal yükün şirket üzerinde daha ağır bir baskı oluşturduğunu gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre yalnızca %3,0 gerileyerek 336,3 milyon TL oldu; ancak brüt kârın %63,9, FAVÖK’ün ise %310,6 düşmesi, asıl sorunun gelir kaybından çok kârlılıkta yaşandığına işaret ediyor. Bu bozulma net parasal pozisyondaki 88,6 milyon TL zararla birleşince şirket, geçen yılki 90,0 milyon TL net kârdan bu dönemde 102,4 milyon TL net zarara geçti. Bilançoda duran varlıkların güçlü görünmesine karşın, dönen varlıkların sert gerilemesi ve net borcun yükselmesi yatırımcı açısından dikkat edilmesi gereken başlıklar.
| Temel gösterge | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 336,3 mn TL | 346,7 mn TL | Nominal olarak %3,0 düşüş | | Brüt kâr marjı | %8,9 | %24,0 | Maliyet baskısı belirginleşti | | FAVÖK marjı | -%53,5 | -%12,6 | Operasyonel zarar derinleşti | | Net kâr marjı | -%30,4 | %26,0 | Kârdan zarara geçiş | | Net borç | 4,5 mlr TL | 4,3 mlr TL | Borçta %4,8 artış |
Satış Hikayesi
Martı’nın satışları 336,3 milyon TL seviyesinde gerçekleşerek geçen yılın aynı dönemindeki 346,7 milyon TL satışın altında kaldı. İlk bakışta %3,0’lük gerileme sınırlı görünebilir; fakat Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal satışların azalması, reel olarak çok daha belirgin bir daralma anlamına geliyor. Başka bir ifadeyle şirket, fiyat artışlarını satış hacmi, doluluk veya müşteri karmasıyla yeterince destekleyememiş görünüyor.
Turizm sektöründe satış performansını yalnızca toplam ciroyla değerlendirmek yeterli değil. Oda fiyatları, doluluk oranı, konaklama süresi, yabancı ve yerli turist dağılımı ile işletme giderleri birlikte incelenmeli. Bu veriler paylaşılmadığı için satışlardaki gerilemenin fiyat mı, hacim mi yoksa tesis karması kaynaklı olduğunu kesin olarak ayırmak mümkün değil. Ancak satışlar düşerken brüt kârın çok daha hızlı gerilemesi, şirketin ciro üretse bile bu geliri kâra dönüştürmekte zorlandığını açık biçimde ortaya koyuyor.
Çeyreklik karşılaştırma açısından elde yalnızca 2025/6AB verisi bulunuyor. Bu nedenle yılın ilk ve ikinci çeyreği arasındaki ivmeyi ya da sezonun hangi bölümünde toparlanma yaşandığını değerlendirmek için sonraki ara dönem finansallarını beklemek gerekiyor. Özellikle turizm şirketlerinde sezon etkisi güçlü olduğundan, tek bir ara dönem verisi yıllık operasyonun tamamı için yeterli bir gösterge değil.
Kârlılık
Kârlılık tarafındaki bozulma, raporun en kritik mesajı. Brüt kâr 83,1 milyon TL’den 30,0 milyon TL’ye geriledi. Buna göre brüt kâr marjı %24,0’tan %8,9’a düştü. Satışlardaki gerileme %3,0 ile sınırlıyken brüt kârın %63,9 azalması, maliyetlerin satışlardan çok daha hızlı yükseldiğini gösteriyor. Enflasyonist ortamda personel, enerji, bakım, gıda ve kira benzeri giderlerdeki artışlar otel işletmelerinde marjları doğrudan baskılayabilir; mevcut finansallar da bu baskının Martı’da güçlü olduğunu düşündürüyor.
FAVÖK tarafında tablo daha da zayıf. Şirket geçen yıl aynı dönemde 43,8 milyon TL FAVÖK zararı açıklarken, bu dönemde zarar 180,0 milyon TL’ye yükseldi. FAVÖK marjı -%12,6’dan -%53,5’e geriledi. Yani şirket, satışlarının yarısından fazlası kadar operasyonel zarar üretmiş durumda. Bu, yalnızca muhasebe kaynaklı bir marj daralması değil; ana faaliyetlerin mevcut gelir seviyesiyle işletme giderlerini karşılayamadığını gösteren ciddi bir sinyal.
Brüt kâr pozitif kalmasına rağmen FAVÖK’ün yüksek ölçüde negatif olması, brüt kârın genel faaliyet giderlerini karşılamaya yetmediğini ortaya koyuyor. Dolayısıyla şirketin toparlanması için sadece satışların artması yeterli olmayabilir. Satış büyümesinin yanında doluluk, fiyatlama ve gider kontrolünün birlikte iyileşmesi gerekiyor.
Net sonuçta şirket, geçen yılki 90,0 milyon TL kârdan 102,4 milyon TL zarara geçti. Net kâr marjı %26,0’dan -%30,4’e döndü. Operasyonel zarar ve negatif net parasal pozisyon birlikte düşünüldüğünde, kârlılık baskısının hem faaliyetlerden hem de enflasyon muhasebesi etkilerinden kaynaklandığı görülüyor.
Bilanço Sağlığı
Bilanço toplam varlıkları 28,9 milyar TL seviyesinde ve önceki yıl sonuna göre %0,8 artmış durumda. Bu sınırlı artışın temel kaynağı duran varlıklardaki %4,0 yükseliş; duran varlıklar 28,5 milyar TL’ye ulaştı. Otel işletmelerinde gayrimenkul ve tesis varlıklarının yüksek olması olağandır. Ancak bu varlıkların büyüklüğü tek başına finansal güç anlamına gelmez; söz konusu varlıkların ne kadar gelir ve nakit akışı ürettiği belirleyicidir.
Dönen varlıklar ise 1,2 milyar TL’den 327,7 milyon TL’ye gerileyerek %72,5 azaldı. Bu sert düşüş, kısa vadeli likidite tamponunun önemli ölçüde zayıfladığını gösteriyor. Dönen varlıkların toplam varlıklara oranı yaklaşık %4 seviyesine inerken, şirketin bilançosu daha fazla duran varlık ağırlıklı hale geldi. Bu yapı, kısa vadeli borç ve işletme sermayesi ihtiyacının daha yakından izlenmesini gerektiriyor.
Net borç 4,3 milyar TL’den 4,5 milyar TL’ye çıkarak %4,8 arttı. Özkaynaklar ise 7,3 milyar TL’den 7,2 milyar TL’ye geriledi. Böylece net borcun özkaynaklara oranı yaklaşık %63 seviyesinde. Bu oran tek başına aşırı yüksek görünmeyebilir; ancak FAVÖK’ün -180,0 milyon TL olması nedeniyle net borç/FAVÖK rasyosu anlamlı bir taşıma kapasitesi göstergesi olmaktan çıkıyor. Şirketin borcunu operasyonel nakit akışıyla karşılama kabiliyeti şu aşamada zayıf.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor. Martı, geçen yıl aynı dönemde 135,7 milyon TL net parasal kazanç açıklarken bu dönemde 88,6 milyon TL net parasal zarar yazdı. Yıllık bazda 224,3 milyon TL’lik ters yönlü değişim, net kârı ciddi biçimde baskıladı.
Negatif net parasal pozisyon, şirketin enflasyon ortamında parasal yükümlülüklerinin parasal varlıklarına kıyasla daha ağır bastığına işaret eder. Bu nedenle yüksek borçluluk ve düşük likidite, TAS 29 altında yalnızca finansman giderleriyle değil, net parasal pozisyon üzerinden de sonuçları etkileyebilir. Buradaki zarar nakit çıkışıyla birebir aynı olmayabilir; ancak şirketin enflasyon karşısındaki bilanço hassasiyetini gösteren önemli bir muhasebe sinyalidir. Gelecek dönemlerde net parasal pozisyonun yeniden pozitife dönmesi için borç yapısının, işletme sermayesinin ve nakit varlıkların dengelenmesi gerekecek.
Yatırımcı için Ne Anlama Geliyor?
Martı’nın mevcut finansallarında yatırım tezinin merkezinde varlık değeri değil, bu varlıkların yeniden kârlı ve nakit üreten bir işletmeye dönüştürülüp dönüştürülemeyeceği bulunuyor. Duran varlıkların 28,5 milyar TL seviyesinde olması bilanço açısından önemli bir temel sağlasa da, operasyonel zarar ve daralan dönen varlıklar bu potansiyelin henüz yeterli nakit akışına dönüşmediğini gösteriyor.
Yatırımcıların önümüzdeki dönemlerde özellikle şu göstergeleri izlemesi gerekiyor:
- Satışların enflasyonun üzerinde reel büyümeye dönüp dönmediği,
- Brüt kâr marjının %8,9 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK zararının azalması ve operasyonel nakit akışının pozitife dönmesi,
- Net borcun düşüp düşmediği,
- Dönen varlıkların ve kısa vadeli likiditenin yeniden güçlenip güçlenmediği,
- Net parasal pozisyonun zarar üretmeye devam edip etmediği.
Özetle, şirketin satışlarındaki sınırlı düşüş tek başına en büyük sorun değil; asıl risk, satışların çok düşük marjla ve yüksek operasyonel zararla gerçekleşmesi. Toparlanma için güçlü sezon gelirleri kadar maliyet disiplini, borç yönetimi ve likidite iyileşmesi de gerekli. Şu anki veriler, fırsattan çok yeniden yapılandırma ve operasyonel iyileşme ihtiyacını öne çıkarıyor.
Yatırım tavsiyesi değildir.