
Açılış
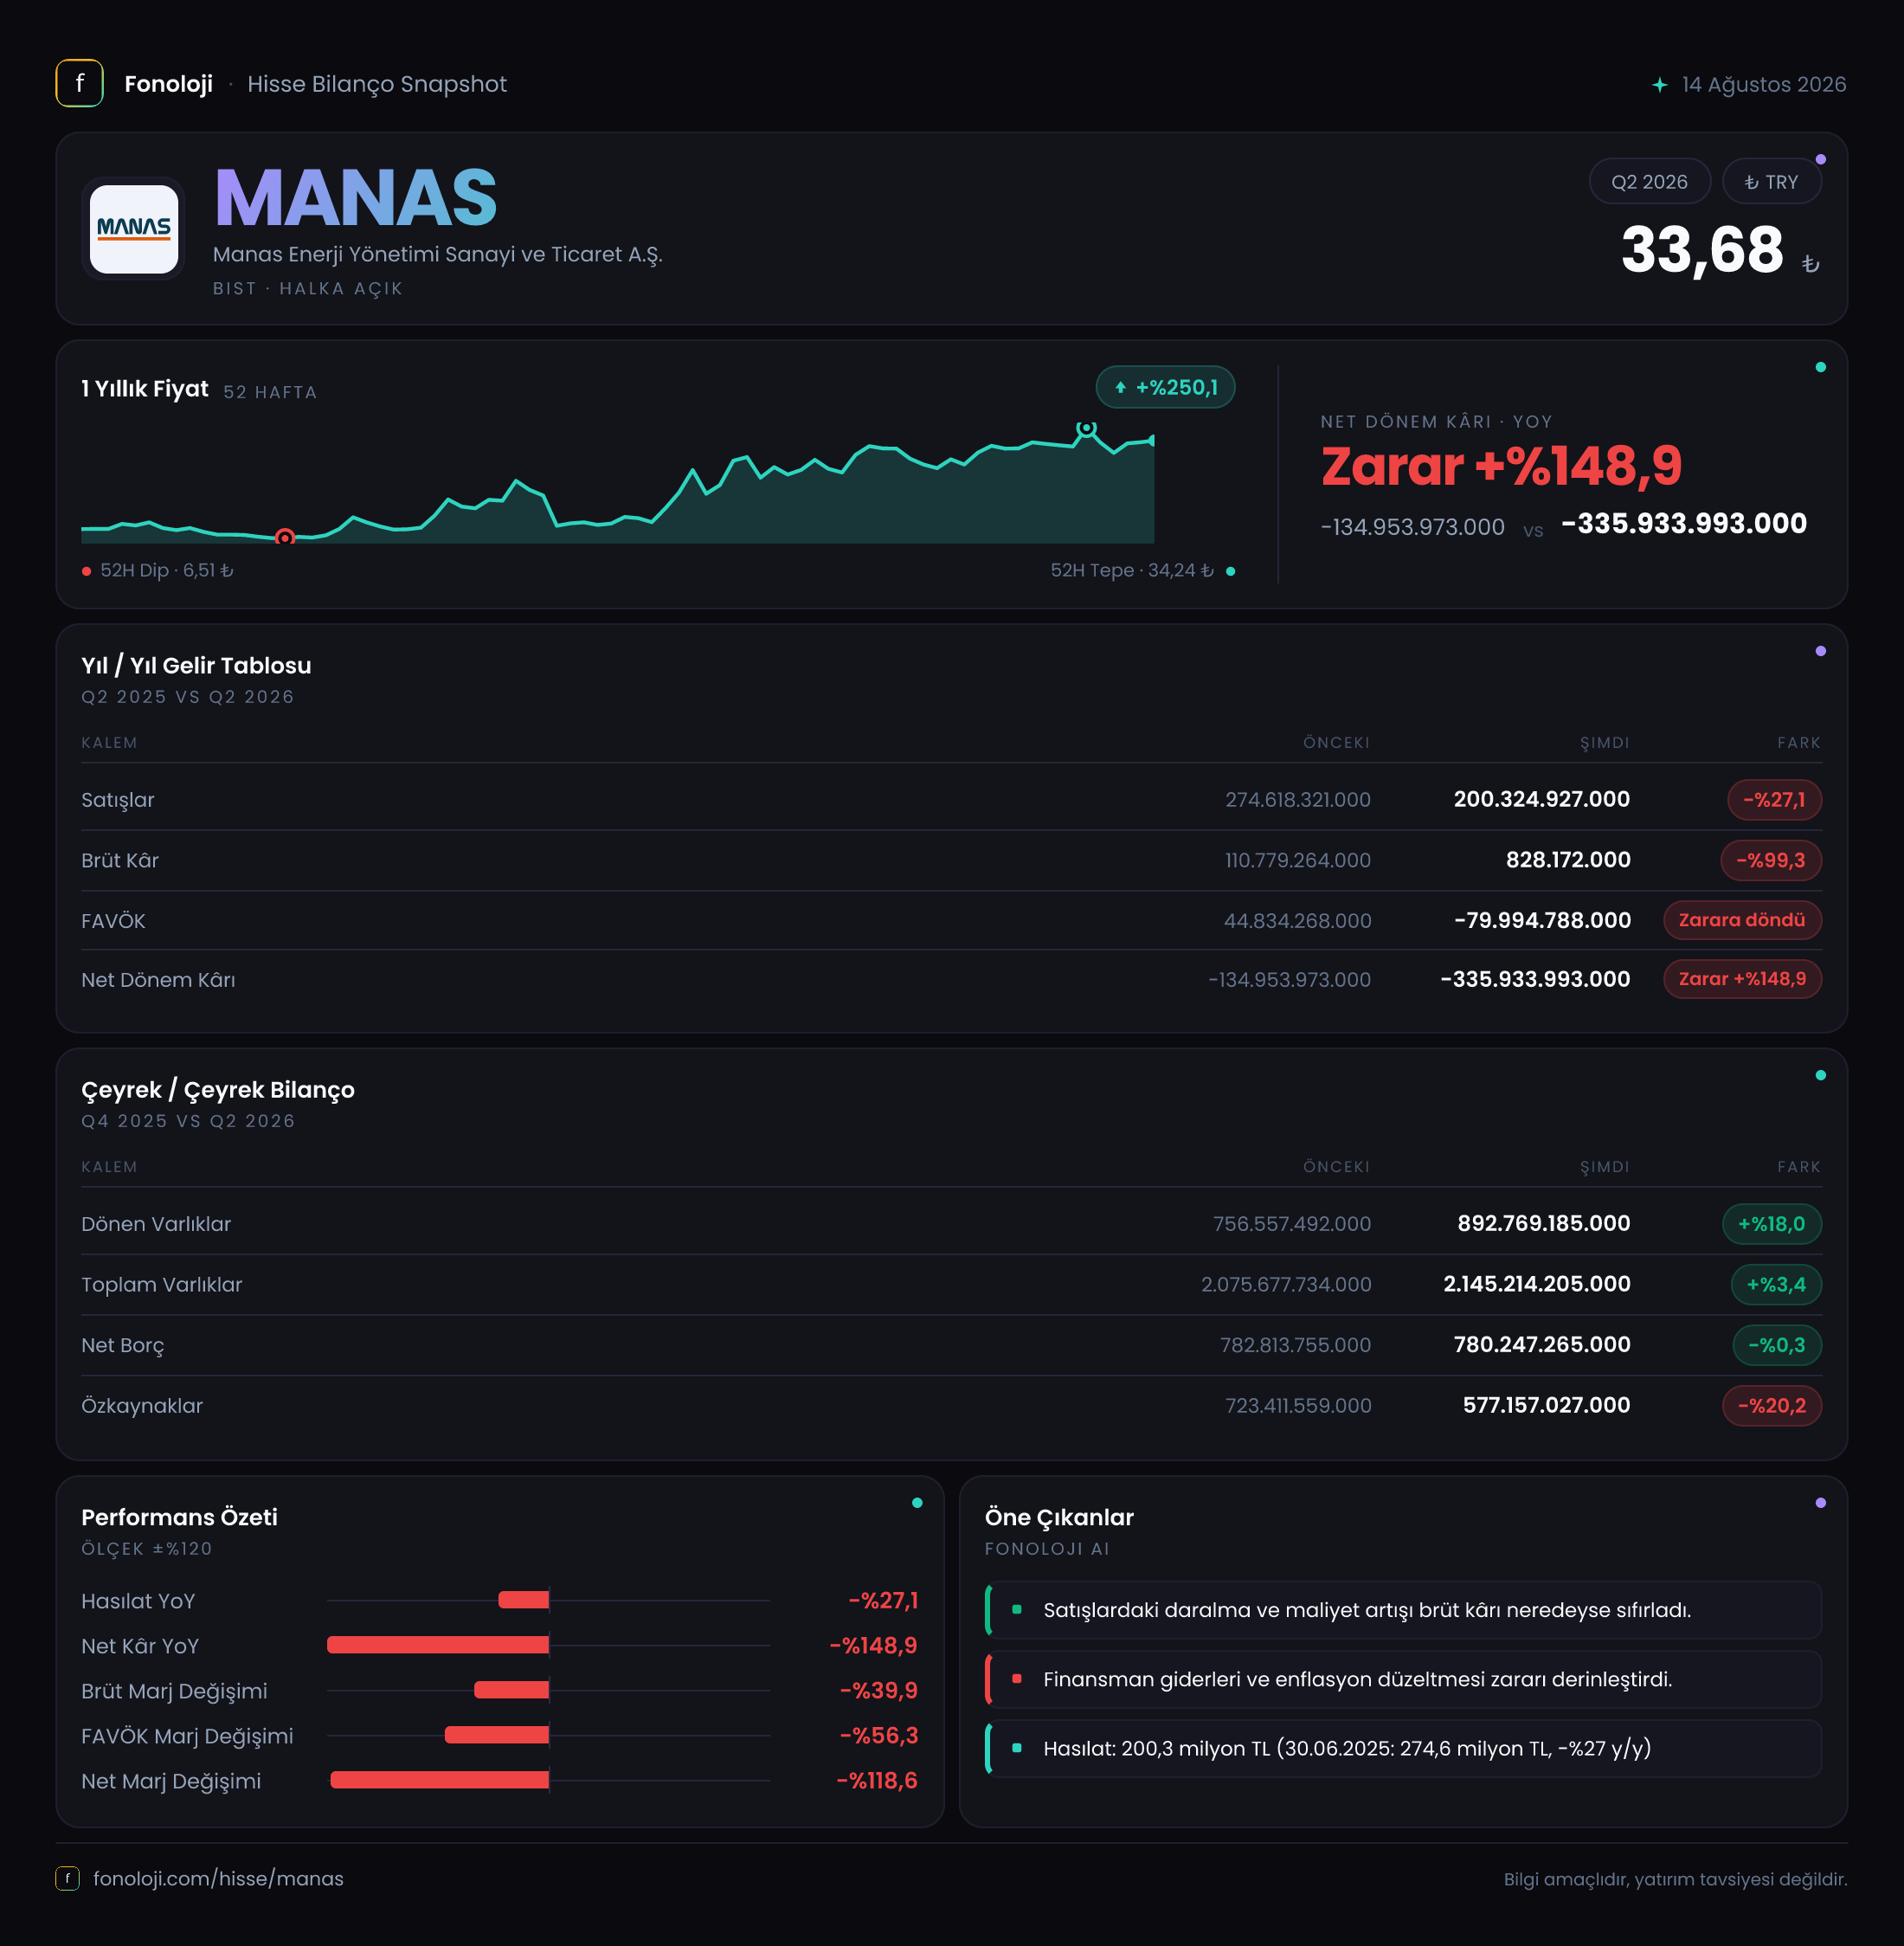
MANAS Enerji Yönetimi, enerji ölçüm, sayaç ve enerji yönetimi çözümleri alanında faaliyet gösteren bir sanayi şirketi olarak 2026/6AB döneminde zorlayıcı bir finansal tablo ortaya koydu. Şirketin satışları geçen yılın aynı dönemine göre %27,1 gerileyerek 200,3 milyon TL’ye indi; ancak asıl dikkat çekici bozulma brüt kâr ve faaliyet kârlılığında yaşandı. Brüt kârın 110,8 milyon TL’den 828,2 bin TL’ye düşmesi, şirketin satış üretmesine rağmen bu satışlardan anlamlı bir katkı yaratamadığını gösteriyor. Net parasal pozisyonun sağladığı 168,4 milyon TL’lik katkı zararı sınırlasa da dönem net zararı 335,9 milyon TL’ye yükseldi.
Burada önemli bir ayrım var: Rapor 2026/6AB, yani altı aylık ara dönem sonuçlarını ifade ediyor. Verilen karşılaştırma geçen yılın aynı dönemiyle yapılıyor; çeyreklik bazda ayrıca bir satış veya kâr serisi bulunmadığı için kısa vadeli ivme hakkında kesin bir trend çıkarmak mümkün değil.
Satış Hikayesi
MANAS’ın satışları, geçen yılın aynı dönemindeki 274,6 milyon TL’den 200,3 milyon TL’ye geriledi. Bu, nominal olarak 74,3 milyon TL’lik ve %27,1’lik bir daralma anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel bazda daha belirgin bir küçülmeye işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat etkisinden arındırıldığında büyüyememiş değil; satış hacmi, proje teslimleri veya müşteri talebi tarafında da baskı yaşanmış olma ihtimali yüksek.
Satışlardaki düşüş tek başına olumsuz olmakla birlikte, MANAS açısından kritik sorun satışların maliyet yapısını taşıyamaması. Geçen yıl aynı dönemde 274,6 milyon TL’lik satış karşılığında 110,8 milyon TL brüt kâr üretilirken, bu yıl 200,3 milyon TL’lik satıştan yalnızca 828,2 bin TL brüt kâr kalmış durumda. Dolayısıyla satışların azalması, maliyetlerin yeterince hızlı düşmemesi veya düşük marjlı işlerin ağırlığının artmasıyla birleşmiş görünüyor.
Çeyreklik veriler mevcut olmadığı için satışların yılın ilk çeyreğinden ikinci çeyreğine doğru toparlanıp toparlanmadığını söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki ara dönem raporunda yalnızca yıllık büyüme değil, satışların dönemsel olarak yeniden hızlanıp hızlanmadığı ve yeni satışların hangi marjla yapıldığı da izlenmeli.
Kârlılık
Şirketin kârlılık tablosu satış performansından çok daha sert bozulmuş durumda:
- Brüt kâr marjı, geçen yıl yaklaşık %40,3 seviyesindeyken bu dönem %0,4’e geriledi.
- FAVÖK marjı, geçen yıl yaklaşık %16,3 iken bu dönem -%39,9 seviyesine indi.
- Net kâr marjı, geçen yıl yaklaşık -%49,2 iken bu dönem -%167,7 oldu.
Brüt marjın yaklaşık 40 puan gerilemesi, sorunun yalnızca genel yönetim giderleri veya finansman maliyetleri olmadığını gösteriyor. Şirket, ürün ve hizmet maliyetlerinden sonra neredeyse hiç katkı üretemiyor. 828,2 bin TL’lik brüt kâr, 200,3 milyon TL’lik satış hacmine kıyasla son derece düşük kalıyor. Bu tablo; maliyet artışlarının fiyatlara yansıtılamaması, sözleşme fiyatlarının sabit kalması, düşük marjlı projelerin teslim edilmesi veya üretim kapasitesinin verimsiz kullanılması gibi unsurların araştırılmasını gerektiriyor.
FAVÖK’ün geçen yılki 44,8 milyon TL pozitif seviyeden bu dönem 80,0 milyon TL zarara dönmesi, operasyonel yapının artık faaliyet giderlerini karşılayamadığını ortaya koyuyor. FAVÖK, amortisman ve finansman kalemlerinden önceki faaliyet performansını gösterdiği için buradaki bozulma temel iş modelindeki zayıflığa işaret eder. Net zarar ise 135,0 milyon TL’den 335,9 milyon TL’ye yükselerek %148,9 arttı. Net parasal kazanç bu zararı aşağı çekse de operasyonel zarar o kadar büyük ki muhasebesel parasal pozisyon katkısı net sonucu pozitife çeviremiyor.
Bilanço Sağlığı
MANAS’ın toplam varlıkları önceki yıl sonuna göre %3,4 artarak yaklaşık 2,1 milyar TL seviyesinde kaldı. Ancak varlık kompozisyonunda dikkat çeken nokta, dönen varlıkların %18 artışla 892,8 milyon TL’ye yükselmesine karşın duran varlıkların %5,1 gerileyerek yaklaşık 1,3 milyar TL’ye düşmesi. Bu değişim, işletme sermayesi kalemlerinde büyüme veya stok/ticari alacaklarda artış yaşanmış olabileceğini düşündürüyor; fakat dönen varlıkların hangi kalemlerden oluştuğu verilmediği için likidite kalitesi hakkında kesin hüküm vermek mümkün değil.
Net borç 780,2 milyon TL ile önceki yıl sonundaki 782,8 milyon TL’ye oldukça yakın. Yani şirket zarar yazmasına rağmen borç yükünü anlamlı biçimde azaltamamış. Özkaynaklar ise 723,4 milyon TL’den 577,2 milyon TL’ye gerileyerek %20,2 azalmış. Bu düşüş, dönem zararının sermaye tabanını aşındırdığını gösteriyor.
Net borcun özkaynaklara oranı yaklaşık 1,35 kat seviyesinde. FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı bir çarpan üretmiyor; teknik olarak negatif FAVÖK, borcun faaliyet kârıyla çevrilmesinde ciddi bir risk olduğunu gösteriyor. Şirketin toplam varlıklarının yaklaşık %27’si net borçla finanse ediliyor; ancak asıl mesele borcun büyüklüğünden çok, mevcut operasyonların bu borcu düzenli nakit akışıyla destekleyememesi.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında şirketin net parasal pozisyonu 168,4 milyon TL oldu. Bu rakam geçen yılki 73,4 milyon TL’ye göre %129,4 arttı. Net parasal kazanç, şirketin parasal varlıklarının parasal yükümlülüklerinden daha yüksek olması durumunda, enflasyonun borçların reel değerini aşındırmasından kaynaklanan muhasebesel faydayı yansıtır.
Bu kalem net zararın azalmasına yardımcı olmuş olsa da niteliği iyi anlaşılmalı. 168,4 milyon TL, doğrudan faaliyetlerden yaratılmış nakit veya satışlardan elde edilmiş kâr değildir. Operasyonel tarafta 80,0 milyon TL FAVÖK zararı varken oluşan net parasal kazanç, şirketin temel iş performansındaki bozulmayı ortadan kaldırmıyor. Aksine, enflasyon muhasebesi etkisi dışarıda bırakıldığında operasyonel zayıflık daha görünür hale geliyor.
Yatırımcı için Ne Anlama Geliyor?
MANAS’ın 2026/6AB sonuçlarında ana hikâye, satışlardaki daralmadan ziyade satışların kâra dönüşememesi. Yatırımcı açısından izlenmesi gereken başlıklar şunlar:
- Satışların yeniden büyümeye başlayıp başlamadığı ve bu büyümenin %30’un üzerindeki enflasyonu aşıp aşmadığı,
- Brüt marjın %0,4 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK’ün yeniden pozitif bölgeye geçip geçemeyeceği,
- 780,2 milyon TL net borcun operasyonel nakit akışıyla azaltılıp azaltılamayacağı,
- Özkaynaklardaki %20,2’lik erimenin durdurulup durdurulamayacağı,
- Net parasal kazanca olan yüksek katkının azalması halinde zararın nasıl şekilleneceği.
Şirket için fırsat, enerji ölçüm ve yönetimi alanındaki olası proje ve siparişlerin daha yüksek marjla hayata geçirilmesi. Ancak mevcut finansal veriler, önce büyümeden çok marjların ve nakit üretiminin onarılması gerektiğini gösteriyor. Brüt kâr marjı ve FAVÖK düzelmeden yalnızca satış artışı, bilançodaki borç ve özkaynak baskısını çözmeyecektir.
Yatırım tavsiyesi değildir.