
Açılış
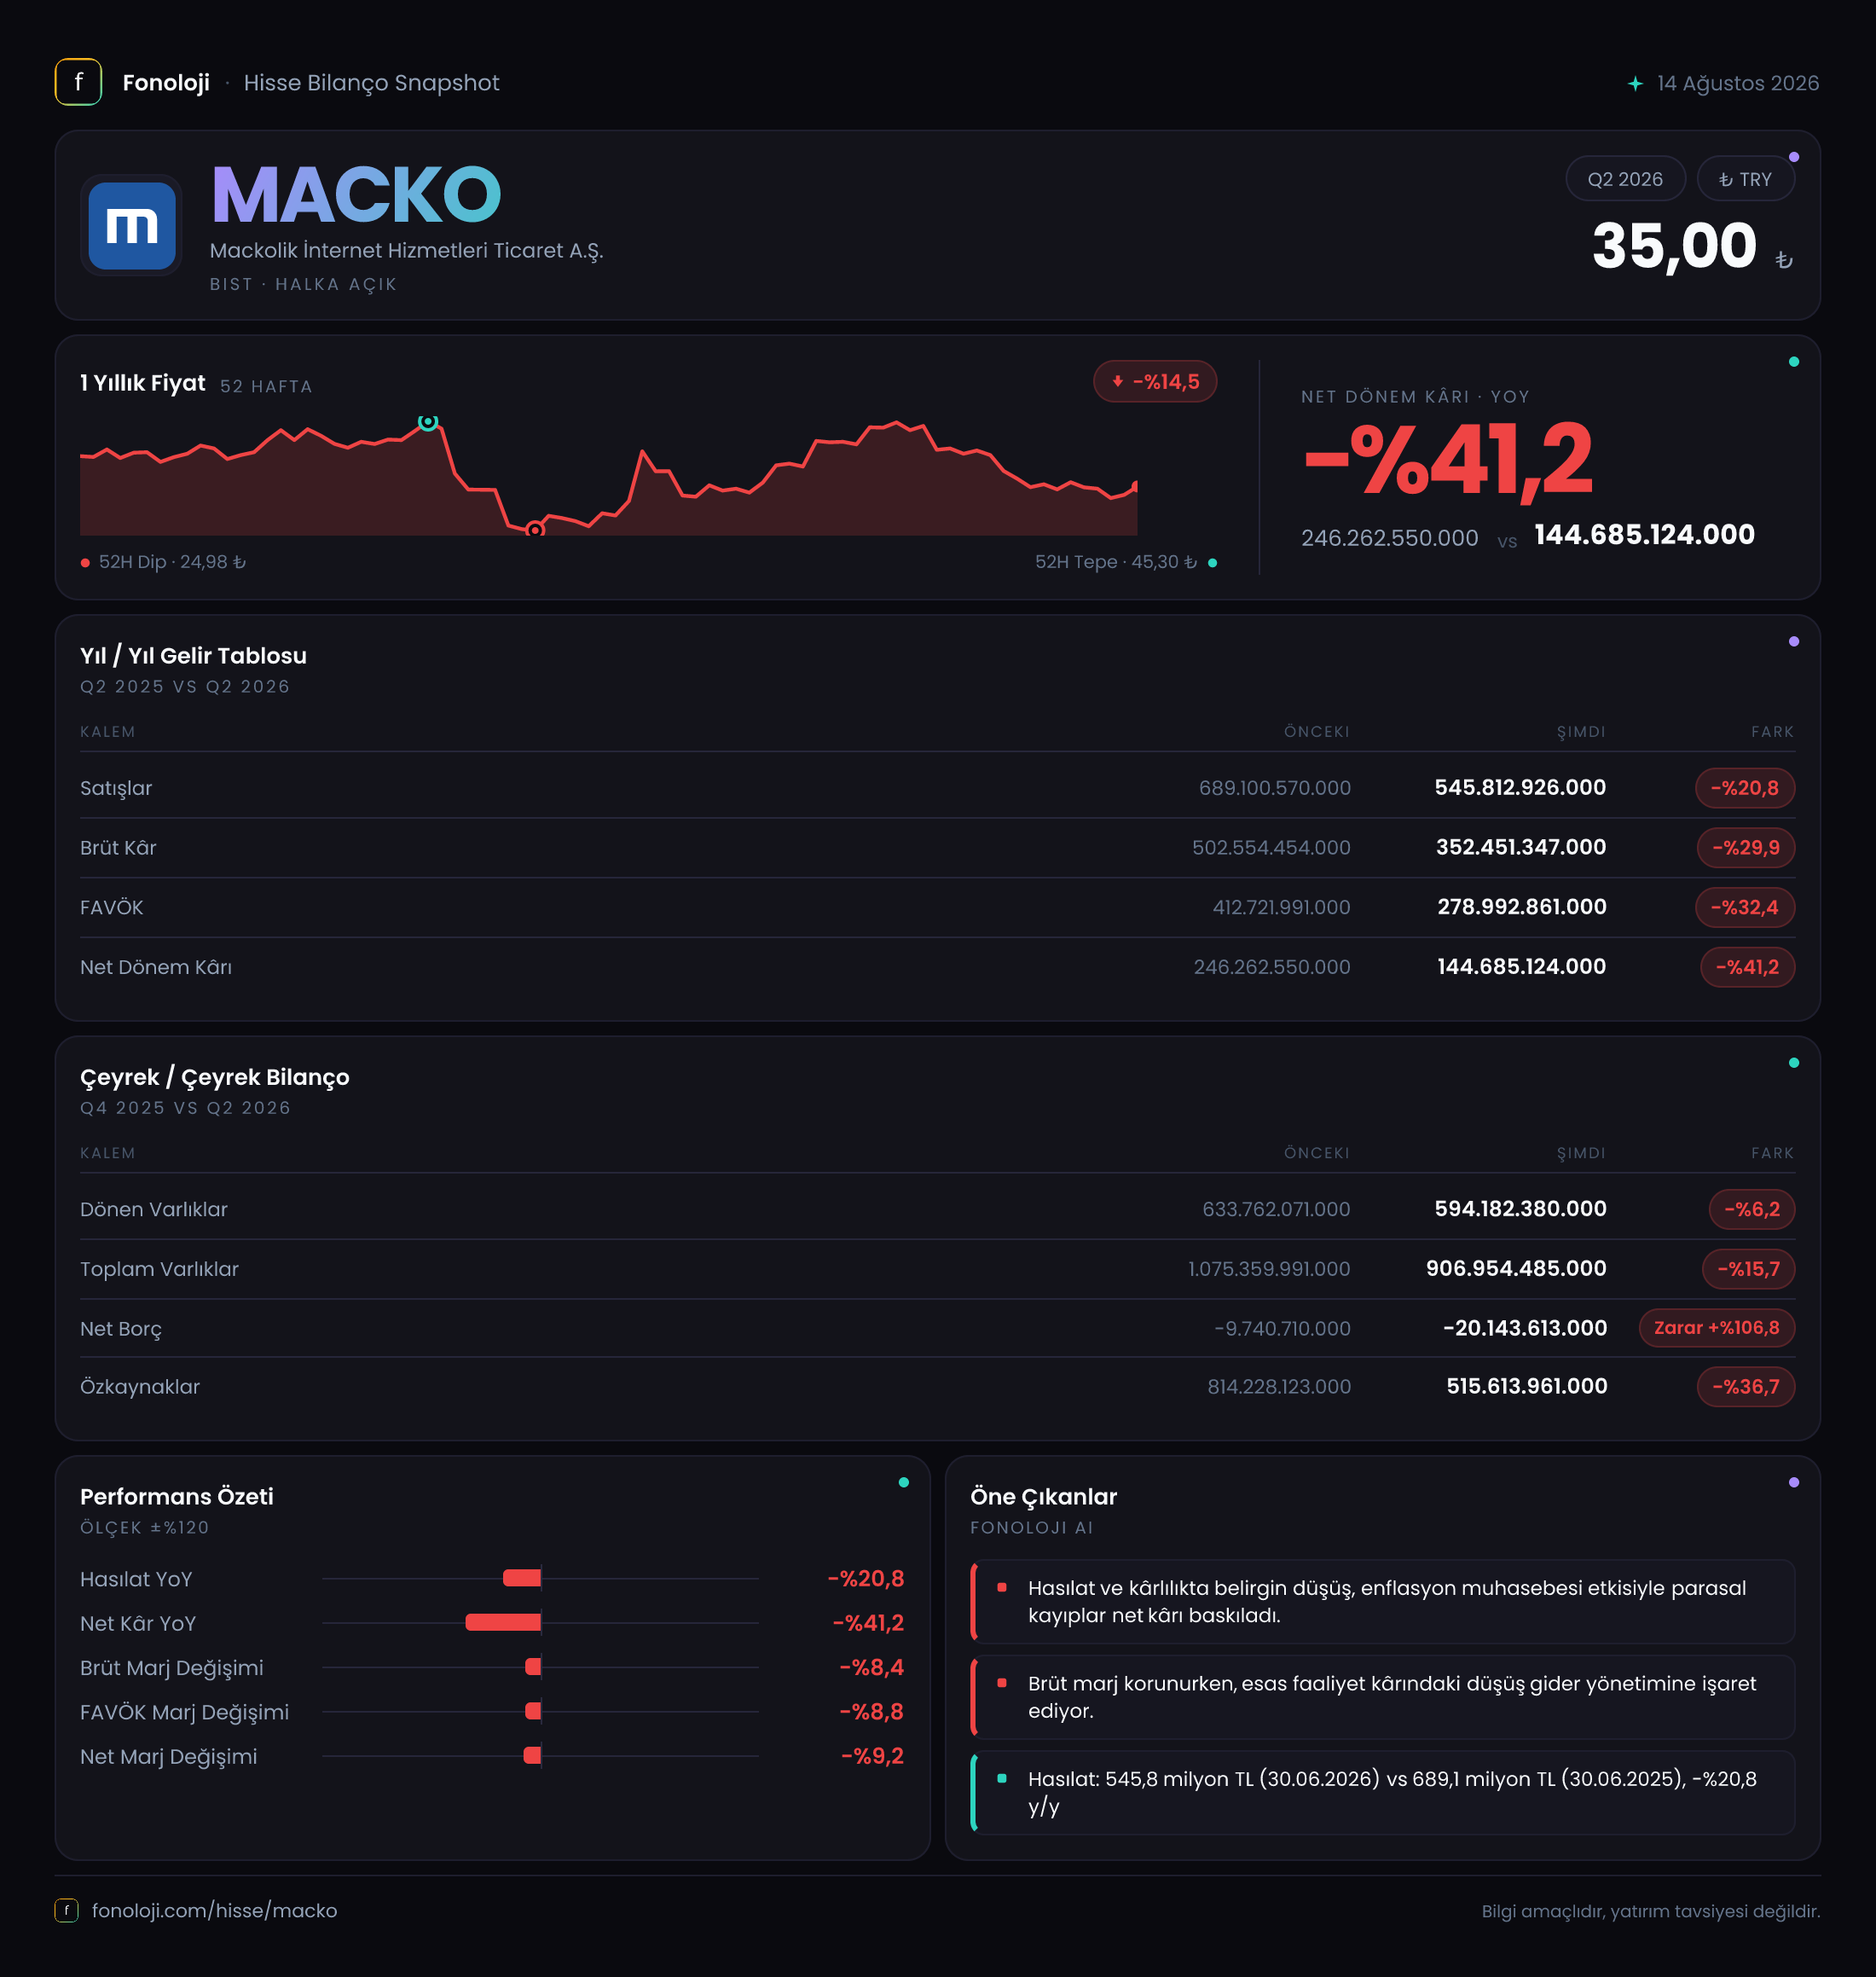
Mackolik, dijital spor içerikleri, canlı skorlar, maç istatistikleri ve bu trafik üzerinden reklam/iş ortaklığı gelirleri üreten bir internet hizmetleri şirketi. 2026/6AB sonuçları, şirketin kârlı kalmaya devam ettiğini ancak gelir ve marj tarafında belirgin bir ivme kaybı yaşadığını gösteriyor. İlk altı ayda satışlar geçen yılın aynı dönemine göre %20,8 gerilerken, FAVÖK’teki düşüş %32,4, net kârdaki gerileme ise %41,2 oldu. Yani sorun yalnızca satış hacmindeki daralma değil; satışların kâra dönüşme kapasitesi de zayıflamış durumda.
Buna karşılık bilanço tarafında şirketin net borçlu değil, net nakit pozisyonunda olması önemli bir savunma unsuru. Ancak özkaynaklardaki %36,7’lik düşüş ve enflasyon muhasebesinin yarattığı parasal kayıp, kârlılığın niteliğinin ve bilanço dayanıklılığının yakından izlenmesini gerektiriyor.
Satış Hikayesi
Mackolik’in satışları 545,8 milyon TL’ye gerileyerek geçen yılın aynı dönemindeki 689,1 milyon TL’nin altında kaldı. Nominal olarak 143,3 milyon TL’lik bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında daha da anlamlı hale geliyor. Şirket yalnızca reel büyüme üretememiş değil; nominal satışlarını da azaltmış durumda. Bu tablo, trafik, reklam talebi, sponsorluklar veya dijital iş ortaklıkları gibi gelir kaynaklarından en az birinde zayıflamaya işaret ediyor olabilir; ancak sunulan veriler hangi kalemin daha fazla etkilendiğini göstermiyor.
Satışlardaki düşüşün dönemsel mi yoksa yapısal mı olduğunu anlamak için çeyreklik kırılım kritik. Fakat çeyreklik trend verisi bulunmadığından, 2026/6AB performansındaki zayıflığın ilk çeyrekte mi yoğunlaştığı, yoksa ikinci çeyrekte mi derinleştiği görülemiyor. Bu nedenle yatırımcı açısından bir sonraki finansal raporda özellikle şu sorular önem kazanacak:
- Satış düşüşü ikinci çeyrekte hızlandı mı, yoksa toparlanma işareti var mı?
- Kullanıcı trafiği ile reklam gelirleri aynı yönde mi hareket ediyor?
- Şirket, enflasyonun üzerinde fiyatlama veya yeni gelir kanalları yaratabiliyor mu?
Dijital medya şirketlerinde yüksek marjlar, yatırımcıda satışların otomatik olarak kâra dönüşeceği algısı yaratabilir. Ancak bu dönem, Mackolik’te satış büyümesi olmadan yüksek marjların korunmasının zorlaştığını gösteriyor.
Kârlılık
Brüt kâr 352,5 milyon TL olurken geçen yılki 502,6 milyon TL’ye göre %29,9 azaldı. Bu düşüş satışlardaki %20,8’lik daralmanın üzerinde. Sonuç olarak brüt kâr marjı yaklaşık %64,6’dan %72,9’a değil, tersine %72,9’dan %64,6’ya geriledi. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 72,9 TL brüt kâr üretirken bu dönem 64,6 TL üretebildi.
FAVÖK 279,0 milyon TL’ye düşerek geçen yılki 412,7 milyon TL’nin oldukça altında kaldı. FAVÖK marjı da yaklaşık %59,9’dan %51,1’e geriledi. Brüt marjdaki daralmaya ek olarak faaliyet giderlerinin satışlara oranı da kârlılığı aşağı çekmiş görünüyor. Veriler gider kalemlerinin ayrıntısını içermediği için bu baskının personel, pazarlama, teknoloji veya diğer operasyonel maliyetlerden hangisinden kaynaklandığı net biçimde söylenemez; ancak marjların iki ana seviyede birden bozulduğu açık.
Net dönem kârı 144,7 milyon TL olarak gerçekleşti. Geçen yılın aynı dönemindeki 246,3 milyon TL’ye göre %41,2 düşüş, operasyonel kârlılıktaki zayıflamanın vergi, finansman ve enflasyon muhasebesi etkileri sonrasında daha da belirginleştiğini gösteriyor. Net kâr marjı yaklaşık %35,7’den %26,5’e geriledi. FAVÖK marjı ile net kâr marjı arasındaki farkın açılmasında özellikle negatif net parasal pozisyon etkili.
Bilanço Sağlığı
Toplam varlıklar önceki yıl sonuna göre %15,7 azalarak yaklaşık 907,0 milyon TL’ye geriledi. Dönen varlıklar 594,2 milyon TL ile %6,2 azalırken, duran varlıklardaki düşüş %29,2 ile çok daha sert oldu ve bu kalem 312,8 milyon TL’ye indi. Bu durum, duran varlıkların yeniden değerlemesi, itfa/amortisman veya bilanço kalemlerindeki muhasebe etkileriyle ilişkili olabilir; fakat ayrıntılı dipnot olmadan neden konusunda kesin hüküm vermek mümkün değil.
Özkaynaklar 515,6 milyon TL’ye gerileyerek önceki dönemdeki 814,2 milyon TL’nin oldukça altında kaldı. Özkaynakların toplam varlıklara oranı yaklaşık %56,8 seviyesinde. Önceki dönemde bu oran yaklaşık %73,6 idi. Dolayısıyla şirketin net nakit pozisyonu korunmasına rağmen bilanço içindeki özkaynak tamponu zayıflamış görünüyor.
Net borç -20,1 milyon TL seviyesinde. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit pozisyonunda bulunduğunu ifade eder. Önceki dönemdeki -9,7 milyon TL’ye kıyasla net nakit yaklaşık iki katına çıkmış. Net borç/FAVÖK oranı, dönemsel FAVÖK doğrudan kullanıldığında yaklaşık -0,07x seviyesinde; bu oran şirketin finansal borç baskısının düşük olduğunu gösteriyor. Yine de FAVÖK altı aylık olduğu için bu oran yıllıklandırılmış bir borçluluk ölçümü değildir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon -102,3 milyon TL olarak gerçekleşti. Geçen yıl aynı dönemdeki -76,4 milyon TL’ye kıyasla parasal kayıp %34,0 arttı. Bu kalem, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülük yapısının satın alma gücü üzerindeki etkisini yansıtır. Negatif sonuç, bu dönemde enflasyon muhasebesinin şirketin raporlanan kârını aşağı çektiğini gösteriyor.
Net parasal kaybın satışlara oranı yaklaşık %18,7 seviyesinde. Geçen yıl bu oran yaklaşık %11,1 idi. Yani yalnızca zarar tutarı artmamış; şirketin küçülen satışlarına göre parasal kaybın ağırlığı da belirgin biçimde yükselmiş. Bu etkinin net kâr üzerindeki baskısı, FAVÖK’ten net kâra geçişte dikkat çekici bir fark yaratıyor. Bu nedenle operasyonel olarak kârlı görünen şirketin enflasyon muhasebesi sonrasında neden daha düşük net kâr açıkladığı anlaşılabilir hale geliyor.
Yatırımcı için Ne Anlama Geliyor?
Mackolik’te yatırım tezinin güçlü tarafı, hâlâ yüksek operasyonel marjlar üreten ve net borç taşımayan bir iş modelinin bulunması. %51,1’lik FAVÖK marjı, satışlar gerilemiş olsa da şirketin operasyonel kârlılık kapasitesinin tamamen ortadan kalkmadığını gösteriyor. Net nakit pozisyonu da faiz ve borç geri ödeme riskini sınırlıyor.
Bununla birlikte mevcut sonuçların ana mesajı büyüme değil, savunma. Satışların enflasyona rağmen nominal olarak gerilemesi, brüt ve FAVÖK marjlarının düşmesi, net kârın satışlardan daha hızlı azalması ve özkaynakların belirgin biçimde zayıflaması birlikte değerlendirilmeli. Özellikle çeyreklik veri bulunmadığı için şirketin dipten dönüp dönmediği henüz görülemiyor.
Yatırımcıların önümüzdeki dönemde satış trendine, FAVÖK marjının yeniden %55-60 bandına yaklaşıp yaklaşmadığına, net parasal kaybın kâra etkisine ve özkaynaklardaki gerilemenin durup durmadığına odaklanması gerekir. Trafik ve reklam gelirlerinde toparlanma görülür, marjlar korunur ve net nakit pozisyonu sürerse mevcut zayıflık geçici kalabilir. Ancak satış düşüşü devam eder ve marj baskısı derinleşirse, şirketin yüksek tarihsel kârlılık görünümü yatırımcıyı yanıltabilir.
Yatırım tavsiyesi değildir.