
Açılış
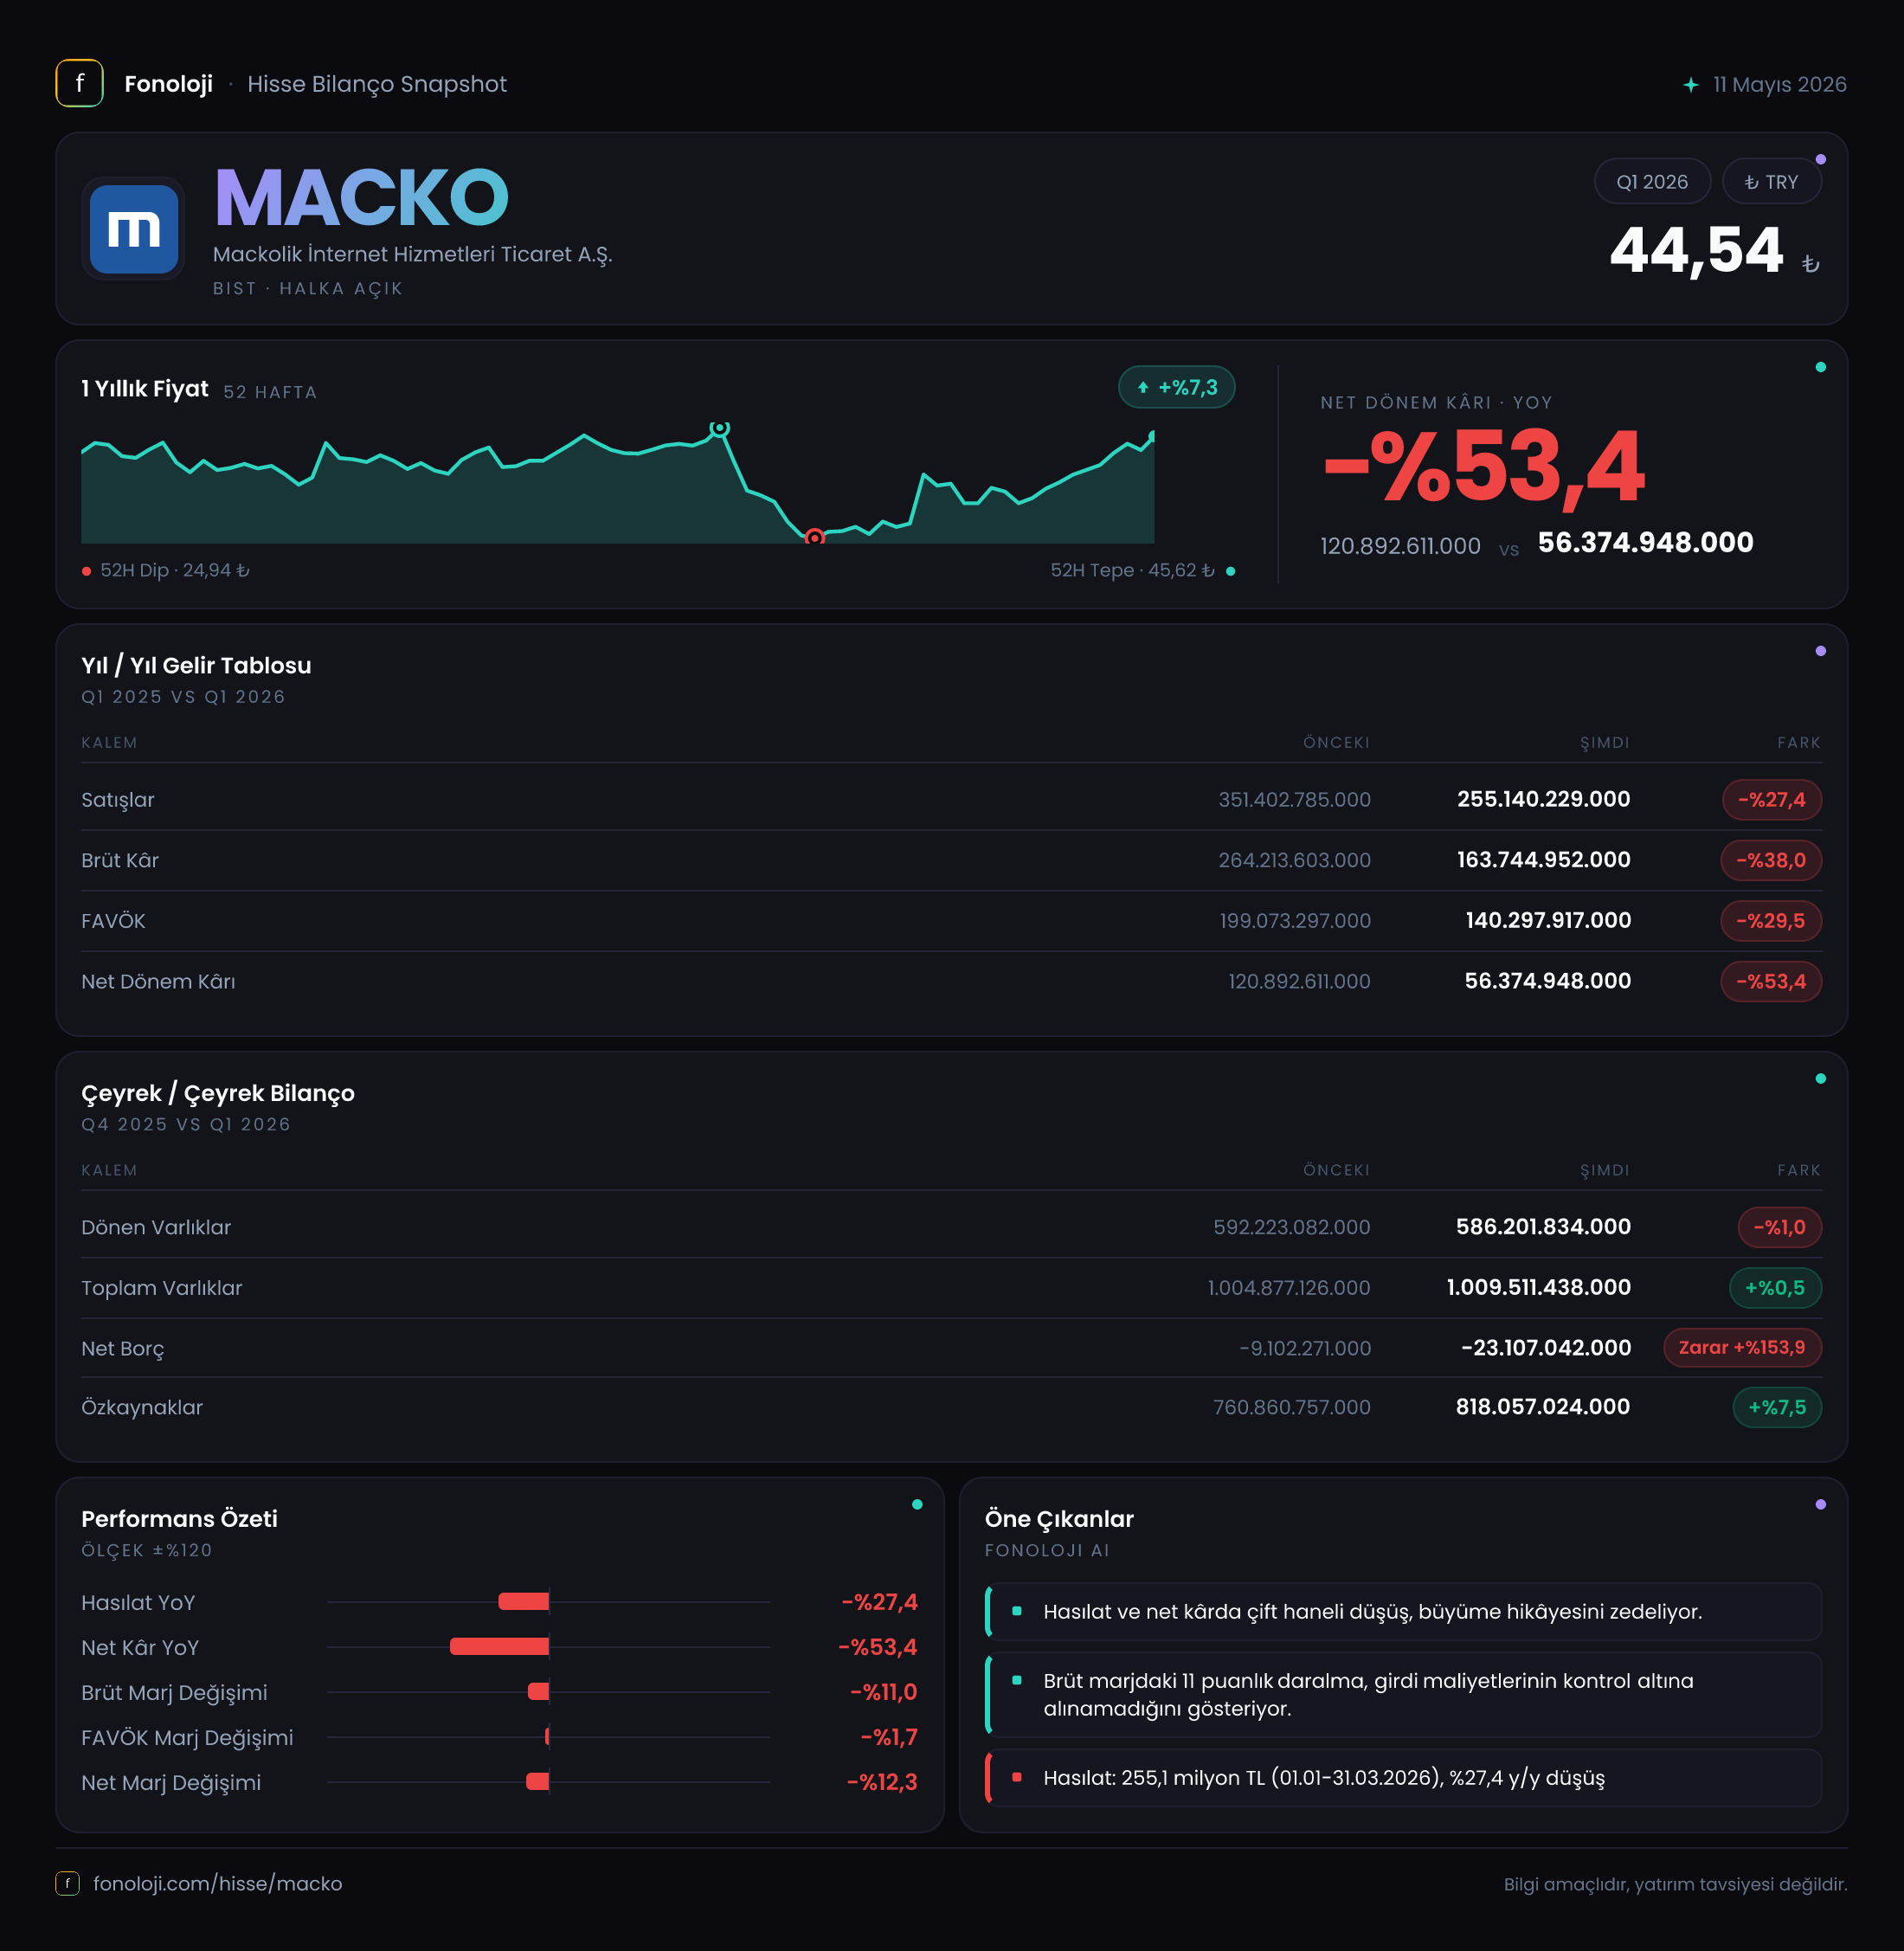
Mackolik İnternet Hizmetleri, dijital spor içerikleri ve spor odaklı reklam/pazarlama hizmetleri sunan bir internet platformu olarak faaliyet gösteriyor. 2026’nın ilk çeyreğinde şirketin finansal görünümü, bilanço tarafındaki dayanıklılığa karşın gelir ve kârlılıkta belirgin bir zayıflamaya işaret ediyor. Satışlar geçen yılın aynı dönemine göre %27,4 gerilerken, FAVÖK’teki düşüş %41,0, net kârdaki gerileme ise %53,4 oldu. Buna karşılık şirketin net borç pozisyonu iyileşti ve özkaynakları büyüdü; dolayısıyla hikâyenin bu çeyrekteki ana başlığı, “güçlü bilanço ancak zayıflayan operasyonel momentum” şeklinde özetlenebilir.
Satış Hikayesi
Mackolik’in satışları 255,1 milyon TL ile geçen yılın aynı çeyreğindeki 351,4 milyon TL’nin oldukça altında kaldı. Yıllık bazda %27,4’lük düşüş, nominal olarak dahi küçülme anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak gerilemesi, reel açıdan bakıldığında daha da güçlü bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarının gerisinde kalmamış, aynı zamanda geçen yılki gelir tabanını da koruyamamış durumda.
Bu gerilemenin hangi gelir kalemlerinden kaynaklandığı verilen finansal tabloda ayrıştırılmıyor. Bu nedenle reklam gelirleri, sponsorluklar, abonelikler veya diğer dijital hizmetlerin hangisinde zayıflama olduğunu kesin biçimde söylemek mümkün değil. Ancak toplam satış performansı, şirketin kullanıcı trafiğini ticari gelire dönüştürme kapasitesinde veya reklamveren talebinde baskı oluştuğunu gösteriyor.
Çeyreklik trend açısından elde bulunan veri sınırlı. 2025/3 döneminde satışlar 351,4 milyon TL seviyesindeydi; 2026/3 verisi ise 255,1 milyon TL. Bunun dışında ara çeyrek satış verisi paylaşılmadığı için düşüşün yıl içinde kademeli mi, yoksa belirli bir dönemde yoğunlaşmış mı olduğunu değerlendirmek mümkün değil. Yatırımcı açısından bir sonraki çeyrekte izlenmesi gereken ilk gösterge, satışların yeniden büyüme eğilimine girip girmeyeceği ve bu büyümenin enflasyonun üzerinde gerçekleşip gerçekleşmeyeceğidir.
Kârlılık
Satışlardaki daralma, kâr kalemlerinde daha yüksek oranlı bir bozulmaya dönüştü. Brüt kâr 163,7 milyon TL olurken geçen yıl aynı dönemde 264,2 milyon TL idi. Böylece brüt kâr %38,0 geriledi. Satışlara oranlandığında brüt kâr marjı geçen yılki yaklaşık %75,2 seviyesinden %64,2’ye indi. Bu, gelir düşüşünün yanı sıra içerik, hizmet, satış veya operasyon maliyetlerinin satışlara göre daha ağır hale geldiğini gösteriyor.
FAVÖK ise 129,2 milyon TL ile geçen yılki 219,1 milyon TL’nin altında kaldı ve yıllık düşüş %41,0 olarak gerçekleşti. FAVÖK marjı da yaklaşık %62,4’ten %50,6’ya geriledi. Marj hâlâ yüksek bir seviyede olsa da yaklaşık 11,8 puanlık daralma, şirketin operasyonel maliyet yapısında veya gelir kalitesinde belirgin bir baskı bulunduğunu ortaya koyuyor. Satışlar azalırken FAVÖK’ün daha hızlı düşmesi, maliyetlerin kısa vadede gelir kadar hızlı ayarlanamadığını düşündürüyor.
Net kâr 56,4 milyon TL seviyesinde gerçekleşti; geçen yılın aynı dönemindeki 120,9 milyon TL’ye göre düşüş %53,4 oldu. Net kâr marjı da yaklaşık %34,4’ten %22,1’e geriledi. Brüt kâr marjı ile FAVÖK marjı arasındaki fark, şirketin faaliyet giderlerini hâlâ önemli ölçüde karşılayabildiğini gösteriyor. Ancak FAVÖK’ten net kâra geçişte finansal sonuçlar, enflasyon muhasebesi ve diğer giderler belirleyici hale geliyor. Bu nedenle operasyonel kârlılıkta yaşanan bozulma, net kârda daha sert hissedilmiş durumda.
| KPI | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 255,1 mn TL | 351,4 mn TL | -%27,4 | | Brüt kâr marjı | %64,2 | %75,2 | -11,0 puan | | FAVÖK marjı | %50,6 | %62,4 | -11,8 puan | | Net kâr marjı | %22,1 | %34,4 | -12,3 puan |
Bilanço Sağlığı
Bilanço, gelir tablosuna göre daha dirençli bir tablo sunuyor. Dönen varlıklar 586,2 milyon TL ile önceki yıl sonundaki 592,2 milyon TL’ye göre yalnızca %1,0 geriledi. Duran varlıklar ise %2,6 artarak 423,3 milyon TL’ye çıktı. Böylece toplam varlıklar yaklaşık 1,0 milyar TL seviyesinde korunarak %0,5 büyüdü. Operasyonel daralmaya rağmen aktif büyüklüğünün korunması, şirket bilançosunda henüz ciddi bir küçülme baskısı oluşmadığını gösteriyor.
Özkaynaklar 760,9 milyon TL’den 818,1 milyon TL’ye yükseldi; artış %7,5 oldu. Bu yükseliş, dönem kârının özkaynakları desteklediğini gösteren olumlu bir unsur. Ancak özkaynak artışının tüm bileşenleri paylaşılmadığı için tamamını yalnızca net kârla ilişkilendirmek doğru olmaz.
Net borç tarafı ise özellikle güçlü. Şirketin net borcu -23,1 milyon TL seviyesinde; bu ifade şirketin net borçtan ziyade yaklaşık 23,1 milyon TL net nakit pozisyonunda olduğunu gösteriyor. Önceki yıl sonundaki -11,1 milyon TL seviyesine göre net nakit 12,0 milyon TL arttı. FAVÖK’ün çeyreklik ve yıllıklandırılmamış olması nedeniyle klasik net borç/FAVÖK oranı dikkatle yorumlanmalı; mevcut çeyrek FAVÖK’üne göre oran yaklaşık -0,18x seviyesinde. Bu, borçluluk riskinin düşük olduğunu ve şirketin finansman baskısının sınırlı kaldığını gösteriyor. Ancak net nakdin mutlak büyüklüğü, operasyonel kârlılıktaki gerilemeyi tek başına telafi edecek ölçekte değil.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon -57,5 milyon TL olarak gerçekleşti. Geçen yıl aynı dönemde bu kalem -41,6 milyon TL idi. Dolayısıyla net parasal kayıp %38,2 artarak şirketin net kârını aşağı çeken önemli unsurlardan biri oldu.
Negatif net parasal pozisyon, enflasyonist ortamda şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki yapının satın alma gücü açısından şirket aleyhine çalıştığını ifade eder. Bu kalem doğrudan operasyonel performansı göstermez; ancak Türkiye’de yüksek enflasyonun finansal tablolara etkisini net kâr seviyesinde görünür hale getirir. Mackolik’in satışları ve FAVÖK’ü düşerken net parasal kaybın da büyümesi, kârlılık üzerindeki baskıyı artırdı.
Burada önemli nokta, net parasal pozisyonun nakit akışıyla aynı anlama gelmemesidir. 57,5 milyon TL’lik negatif parasal pozisyon, şirketin kasasından aynı tutarda nakit çıktığı anlamına gelmez; enflasyon muhasebesi kaynaklı bir muhasebe etkisidir. Buna rağmen yatırımcı için önemsiz değildir, çünkü raporlanan net kâr ile operasyonel performans arasındaki farkı büyütür.
Yatırımcı için Ne Anlama Geliyor?
Mackolik’te yatırım tezinin olumlu tarafı, bilanço riskinin şu aşamada sınırlı olmasıdır. Şirket net nakit pozisyonunu güçlendirmiş, özkaynaklarını artırmış ve toplam varlık büyüklüğünü korumuştur. Yüksek FAVÖK marjı da iş modelinin hâlâ operasyonel olarak kârlı olduğunu gösteriyor.
Bununla birlikte ana risk, gelir büyümesinin tersine dönmesi ve marjların hızlı biçimde daralmasıdır. Satışlarda %27,4, FAVÖK’te %41,0 ve net kârda %53,4 düşüş, bu çeyreğin tek seferlik zayıflık olarak mı kalacağını yoksa yeni bir trendin başlangıcı mı olduğunu kritik hale getiriyor. Özellikle bir sonraki raporlarda şu başlıklar izlenmeli:
- Satışların enflasyonun üzerinde büyüyüp büyümediği,
- Brüt ve FAVÖK marjlarının %64,2 ve %50,6 seviyelerinden toparlanıp toparlanmadığı,
- Net nakit pozisyonunun korunup korunmadığı,
- Net parasal kaybın kârlılık üzerindeki etkisinin azalıp azalmadığı,
- 2025/12’deki 353,8 milyon TL yıllık net kâr seviyesine yaklaşma kapasitesi.
Özetle veri, borçluluk açısından sağlam ancak operasyonel ivme açısından dikkat gerektiren bir Mackolik profili ortaya koyuyor. Kalıcı bir yatırım hikâyesi için bilanço gücünün yanında satış büyümesinin ve marjların yeniden toparlanması gerekiyor. Yatırım tavsiyesi değildir.