
Açılış
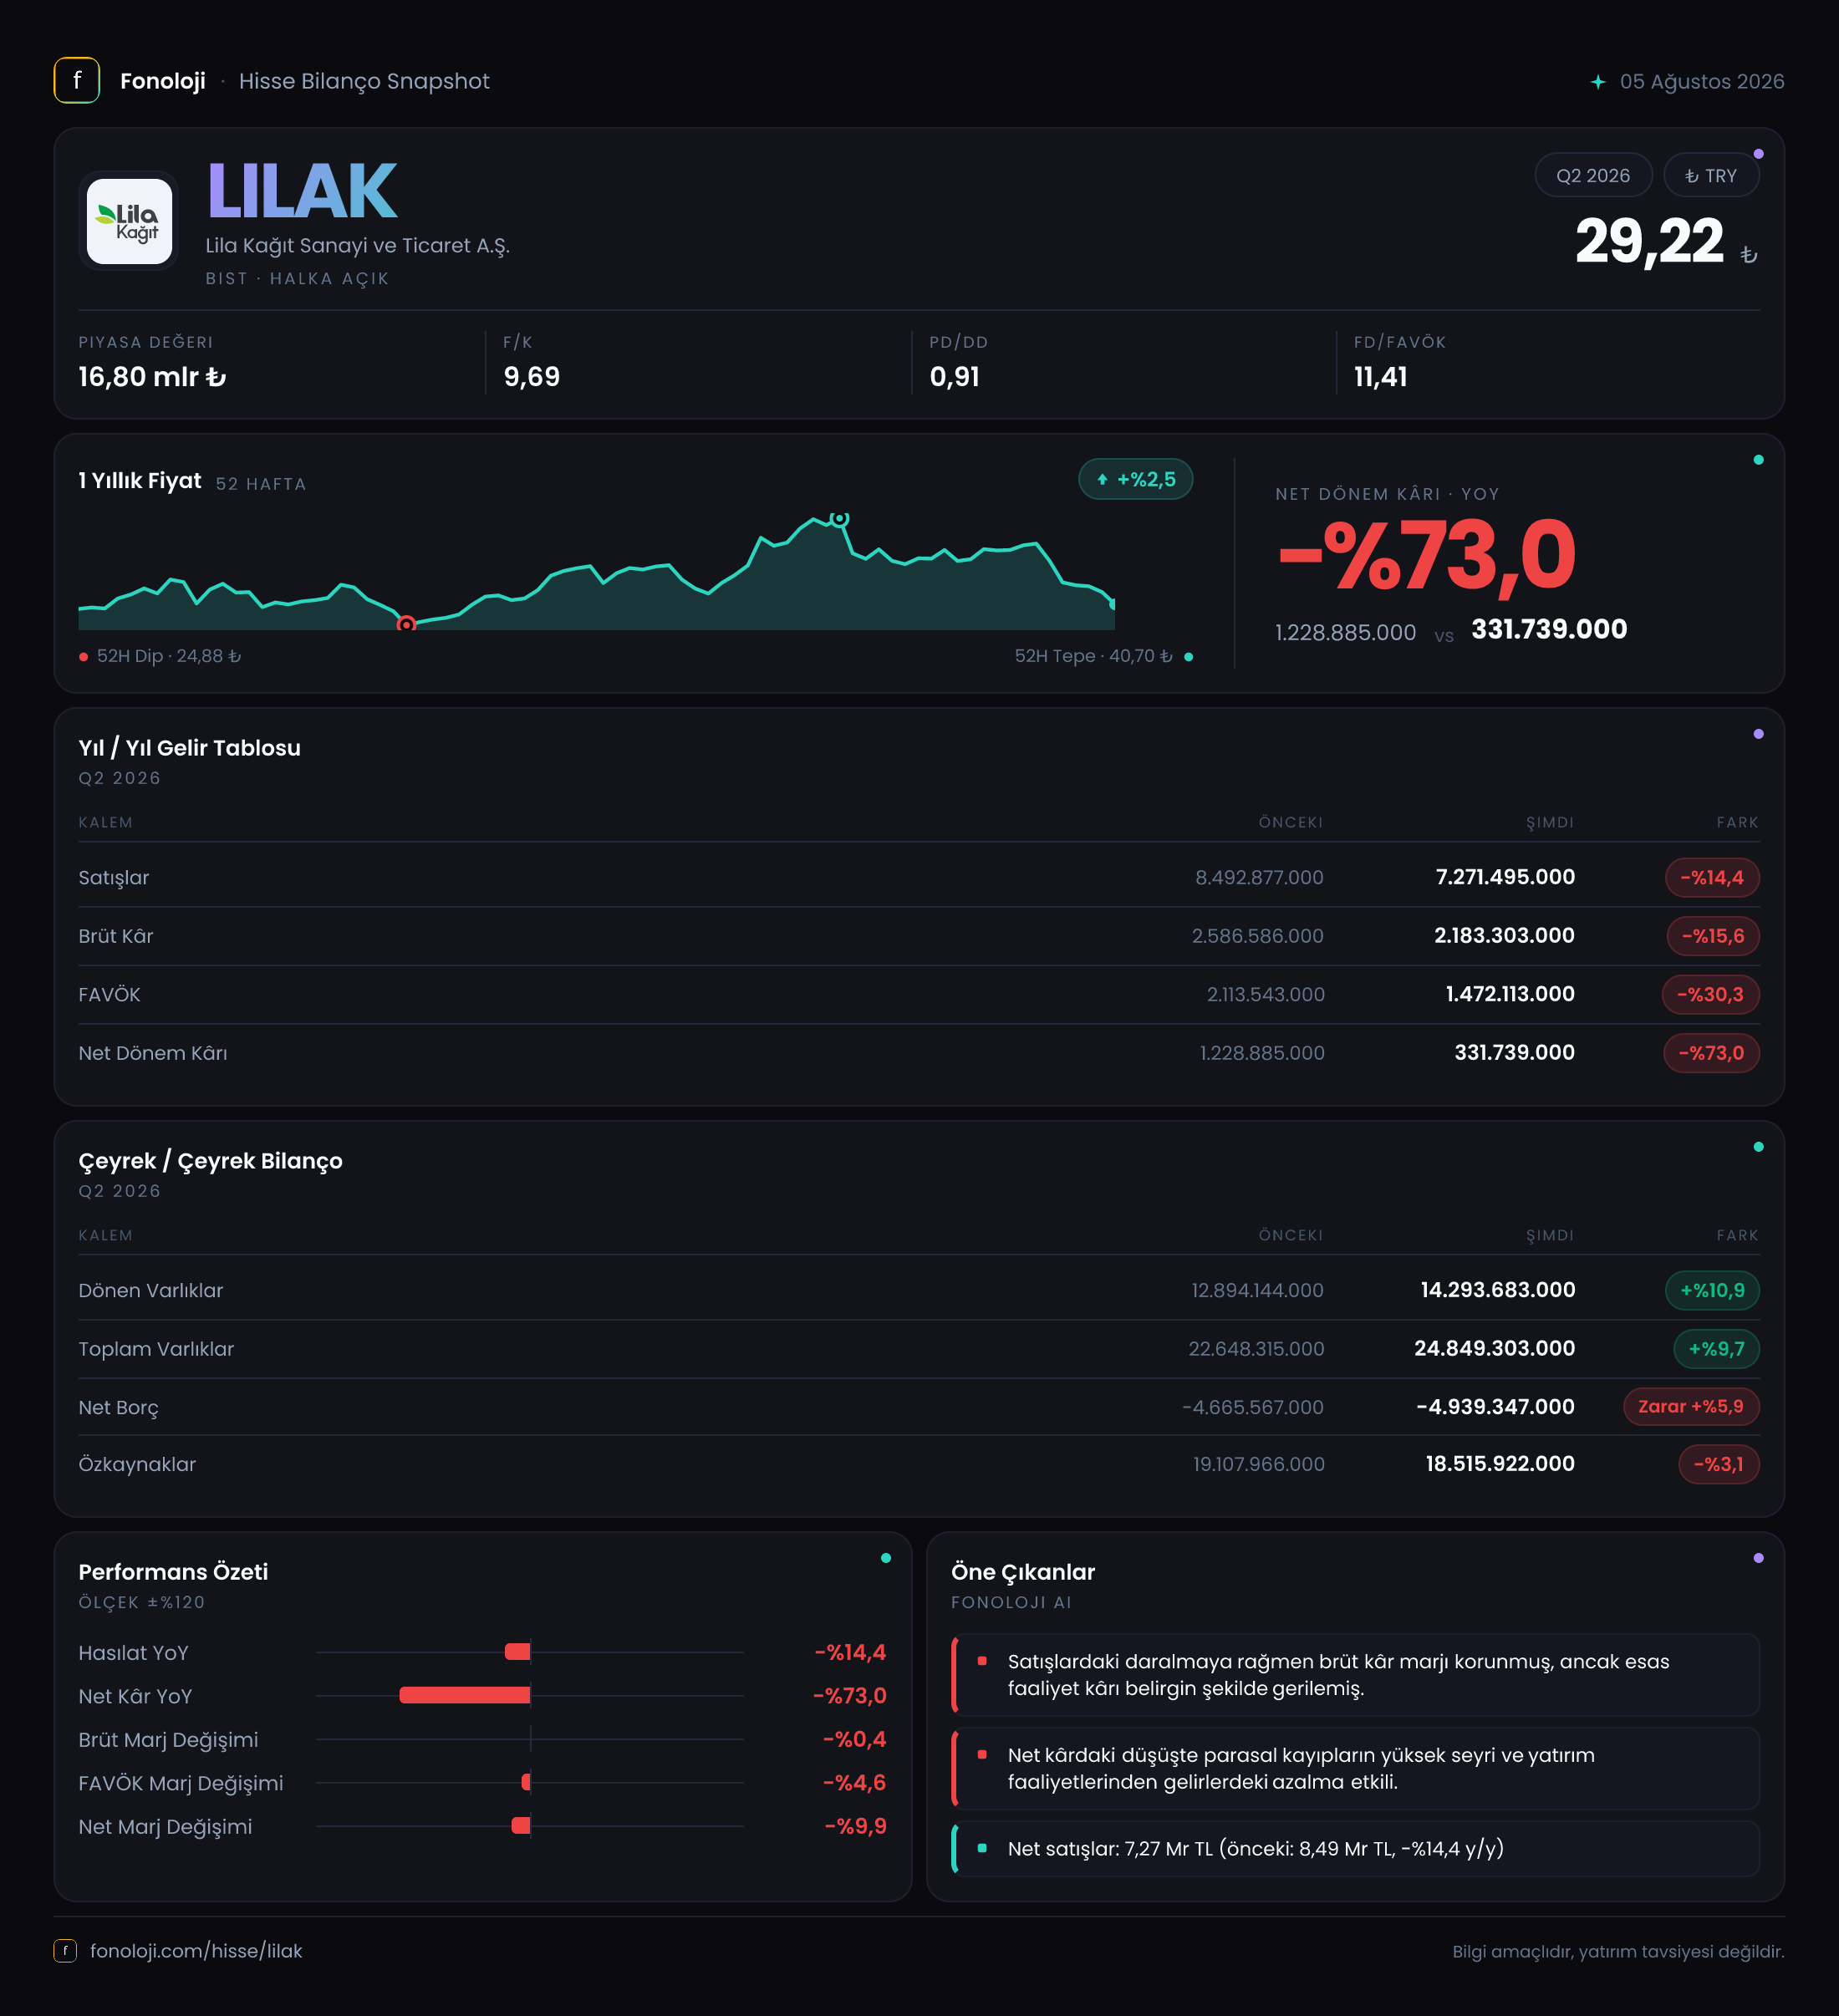
Lila Kağıt, hijyen kâğıtları ve temizlik ürünleri alanında faaliyet gösteren, üretim kapasitesi ve bilançosundaki yüksek likiditeyle öne çıkan bir şirket. Ancak 2026’nın ilk altı ayında finansal tablo, büyümeden çok kârlılık baskısını anlatıyor: satışlar nominal olarak gerilerken, FAVÖK düşüşü satışlardan daha sert gerçekleşmiş ve net kârda belirgin bir zayıflama yaşanmış. Şirketin bilançosunda ise operasyonel tablodan daha güçlü bir görünüm var; net borç pozisyonu negatif, yani şirket 4,9 milyar TL net nakit taşıyor. Yatırımcı açısından ana soru, güçlü bilanço desteğinin zayıflayan operasyonel marjları ne ölçüde telafi edebileceği.
Satış Hikayesi
Lila Kağıt’ın satışları, geçen yılın aynı dönemindeki 8,5 milyar TL’den 7,3 milyar TL’ye gerileyerek %14,4 azaldı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların düşmesi, yalnızca büyüme hızında yavaşlamaya değil, reel anlamda daha ciddi bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarını satış hacmi veya ürün karmasıyla yeterince destekleyememiş görünüyor.
Bu düşüşü doğrudan “talep çöktü” şeklinde yorumlamak doğru olmaz; eldeki veri hacim, fiyat ve ihracat kırılımını sunmuyor. Ancak finansal sonuçların ortaya koyduğu net mesaj şu: Şirket, en azından bu ara dönem itibarıyla, enflasyonun üzerinde bir ciro büyümesi üretememiş. Kâğıt sektöründe selüloz, enerji, lojistik ve döviz hareketleri satış performansını etkileyebildiği için, önümüzdeki dönemlerde satışların yeniden nominal büyümeye dönüp dönmediği kritik olacak.
Çeyreklik bazda sağlıklı bir trend analizi yapmak mümkün değil; sunulan karşılaştırma 2025/6 ile 2026/6, yani geçen yılın aynı dönemine ait. Bu nedenle satışlardaki gerilemenin yılın hangi çeyreğinde yoğunlaştığını veya ikinci çeyrekte toparlanma olup olmadığını mevcut veriyle ayırmak mümkün değil. Yatırımcıların özellikle ikinci çeyrek satışlarını, ilk çeyrekle karşılaştırmalı olarak takip etmesi gerekiyor.
Kârlılık
Brüt kâr, 2,6 milyar TL’den 2,2 milyar TL’ye gerileyerek %15,6 düştü. Satışlardaki %14,4’lük düşüşe kıyasla brüt kârın biraz daha hızlı azalması, temel üretim kârlılığında sınırlı bir marj baskısına işaret ediyor. Brüt kâr marjı geçen yıl yaklaşık %30,6 seviyesindeyken bu dönemde %30,1’e indi. Yaklaşık 0,5 puanlık gerileme büyük görünmese de, satışların da daraldığı bir dönemde şirketin maliyetleri tamamen fiyatlara yansıtamadığını gösteriyor.
Asıl dikkat çekici bozulma FAVÖK tarafında. FAVÖK, 1,7 milyar TL’den 1,3 milyar TL’ye düşerek %20,8 azaldı. Böylece FAVÖK marjı %20,0’den %17,8’e geriledi; yaklaşık 2,2 puanlık düşüş, faaliyet giderlerinin ve operasyonel kaldıraç etkisinin şirket üzerinde daha fazla baskı oluşturduğunu düşündürüyor. Satışlar azalırken sabit veya yarı sabit giderlerin aynı hızda gerilememesi, kârdaki düşüşün cirodaki daralmadan daha sert olmasına yol açmış olabilir. Gider kırılımı verilmediği için bu baskının personel, enerji, lojistik veya diğer operasyonel kalemlerden hangisinden kaynaklandığını kesinleştirmek mümkün değil.
Net kâr tablosu çok daha zayıf. Net dönem kârı 1,2 milyar TL’den 331,7 milyon TL’ye gerileyerek %73 azaldı. Net kâr marjı da yaklaşık %14,1’den %4,5’e düştü. Bu, faaliyet kârlılığındaki bozulmanın finansal ve parasal kalemlerle birlikte net kârda katlanarak hissedildiğini gösteriyor. Net kârın FAVÖK’e oranı da geçen yıl yaklaşık %70 seviyesindeyken bu dönemde yaklaşık %26’ya indi. Dolayısıyla sorun yalnızca satış veya brüt marj değil; faaliyet kârının net kâra dönüşümünde de ciddi bir zayıflama var.
Bilanço Sağlığı
Lila Kağıt’ın bilançosu, gelir tablosuna kıyasla daha dirençli bir görünüm sergiliyor. Dönen varlıklar önceki yıl sonuna göre %10,9 artarak 14,3 milyar TL’ye, duran varlıklar ise %8,2 yükselerek 10,6 milyar TL’ye ulaştı. Toplam varlıklar 22,6 milyar TL’den 24,8 milyar TL’ye çıkarak %9,7 büyüdü. Bu artış, şirketin bilanço ölçeğinin genişlediğini gösteriyor; ancak dönen varlıklardaki yükselişin nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı verilmediği için likiditenin kalitesini ayrıştırmak mümkün değil.
Net borç kaleminin -4,7 milyar TL’den -4,9 milyar TL’ye gelmesi olumlu okunmalı. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu anlamına geliyor. Bu çerçevede Lila Kağıt’ın net nakit pozisyonu 200 milyon TL iyileşmiş. Dönem FAVÖK’üne göre net borç/FAVÖK oranı yaklaşık -3,8x; bu oran şirketin borç baskısı taşımadığını, tersine güçlü bir net nakit tamponuna sahip olduğunu gösteriyor. Ancak bu hesap ara dönem FAVÖK’üne dayanıyor ve yıllıklandırılmadığı için tek başına değerleme ölçütü olarak kullanılmamalı.
Özkaynaklar ise 19,1 milyar TL’den 18,5 milyar TL’ye gerileyerek %3,1 azaldı. Toplam varlıklar artarken özkaynakların düşmesi, bilanço içinde yükümlülüklerin de arttığını düşündürüyor; fakat yükümlülüklerin ayrıntısı paylaşılmadığı için bu değişimin ticari borç, karşılık veya diğer kalemlerden hangisinden geldiği söylenemez. Yine de özkaynakların toplam varlıklara oranı yaklaşık %77’den %75’e inse de hâlâ yüksek seviyede. Bu, şirketin bilanço dayanıklılığının korunduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi bu dönemde -1,2 milyar TL seviyesinde ve geçen yılın aynı dönemine göre değişmemiş. Bu tutar, enflasyon muhasebesi kapsamında şirketin net parasal kayıp yazdığını gösteriyor. Lila Kağıt’ın net nakit taşıması ilk bakışta avantajlı görünse de yüksek enflasyon ortamında nakit ve parasal varlıkların satın alma gücü eridiği için, net parasal pozisyon gideri oluşabiliyor.
Burada önemli nokta, kaybın mutlak olarak değişmemesine rağmen faaliyet kârlılığının zayıflamış olması. 1,2 milyar TL’lik parasal kayıp, geçen yıl FAVÖK’ün yaklaşık %71’ine denk gelirken bu dönemde FAVÖK’ün yaklaşık %92’sine ulaşıyor. Yani aynı büyüklükteki TAS 29 yükü, daha düşük operasyonel kâr nedeniyle şirket üzerinde görece daha ağır bir etki yaratıyor. Net parasal pozisyonun önümüzdeki dönemlerde satışlar ve FAVÖK toparlanmadan yüksek kalması, net kârın faaliyet kârından daha zayıf seyretmesine neden olabilir.
Yatırımcı için Ne Anlama Geliyor?
Lila Kağıt’ın 2026 ilk yarı sonuçları iki farklı hikâyeyi aynı anda taşıyor:
- Operasyonel tarafta: Satışların enflasyonun altında kalması, FAVÖK marjının %20,0’den %17,8’e gerilemesi ve net kârın %73 düşmesi belirgin risk oluşturuyor.
- Bilanço tarafında: 4,9 milyar TL net nakit, toplam varlıkların 24,8 milyar TL’ye ulaşması ve özkaynakların yüksek payı finansal dayanıklılık sağlıyor.
- TAS 29 açısından: 1,2 milyar TL’lik net parasal kayıp, özellikle operasyonel kârın zayıfladığı dönemde net kârı aşağı çekmeye devam ediyor.
- Takip edilmesi gerekenler: Satışların yeniden enflasyonun üzerinde büyüyüp büyümediği, FAVÖK marjının %18 seviyesinin üzerine çıkıp çıkmadığı, stok ve alacakların dönen varlık artışındaki payı ve net parasal kaybın azalması.
Özetle şirketin bilançosu, zayıf gelir tablosuna karşı önemli bir güvenlik yastığı sunuyor. Ancak güçlü net nakit pozisyonu, satış ve marj baskısının kalıcı hâle gelmesi durumunda tek başına yeterli değil. Yatırımcı için daha sağlıklı senaryo, Lila Kağıt’ın önce ciroda reel toparlanma göstermesi, ardından FAVÖK marjını yeniden genişletmesi ve bu iyileşmenin net kâra yansıması olacaktır. Bu sinyaller görülmeden, hissedeki bilanço gücünü operasyonel toparlanmanın gerçekleşmiş olduğu şeklinde yorumlamak erken olur.
Yatırım tavsiyesi değildir.